
Blockchain: o que é, como funciona e o impacto no sistema financeiro
Blockchain é uma tecnologia de registro distribuído — uma base de dados compartilhada entre vários participantes, onde cada transação é gravada de forma imutável e transparente. Originalmente criada para suportar o Bitcoin, a tecnologia evoluiu para transformar finanças, cadeia de suprimentos, saúde e governança.
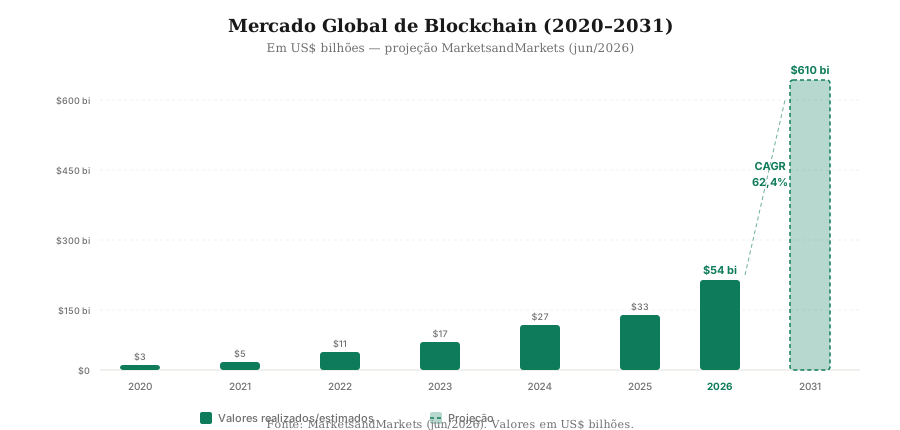
Em 2026, o mercado global de blockchain vale US$ 54 bilhões e deve alcançar US$ 610 bilhões até 2031 (MarketsandMarkets). A tokenização de ativos reais atingiu US$ 31,4 bilhões. Mais de 146 países exploram moedas digitais de banco central (CBDCs). Blockchain deixou de ser um experimento tecnológico para se tornar infraestrutura crítica do sistema financeiro.
O que é blockchain
Blockchain — literalmente “cadeia de blocos” — é um Distributed Ledger Technology (DLT), uma tecnologia de registro distribuído. Em vez de um banco de dados centralizado controlado por uma única entidade (como um banco ou governo), o registro é mantido simultaneamente por centenas ou milhares de computadores (nós) em todo o mundo.
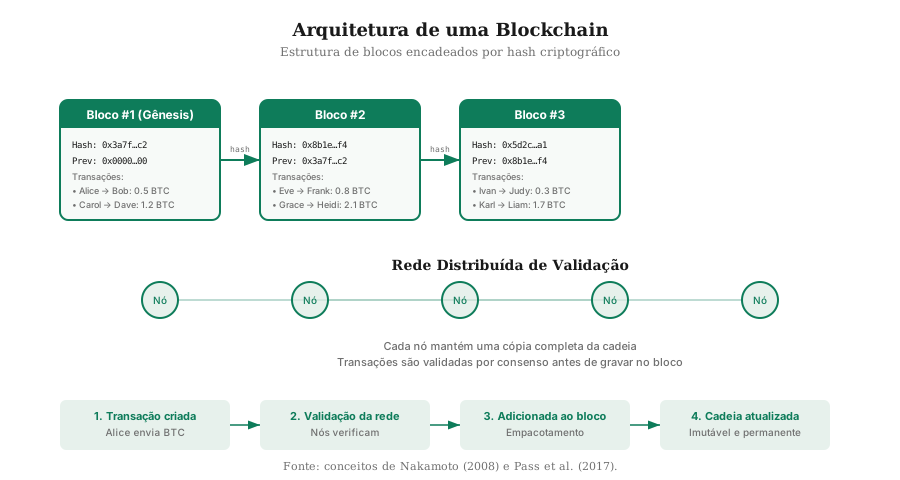
A estrutura funciona assim: transações são agrupadas em blocos. Cada bloco contém um conjunto de transações, um carimbo temporal e o hash (código criptográfico) do bloco anterior. É essa vinculação por hash que cria a “cadeia” — alterar qualquer bloco antigo exigiria recalcular todos os blocos seguintes, o que é computacionalmente inviável.
$$H(\text{bloco}_n) = \text{Hash}\big(H(\text{bloco}_{n-1}) \;\|\; \text{transações} \;\|\; \text{nonce}\big)$$Onde:
- \(H(\text{bloco}_{n-1})\) é o hash do bloco anterior
- \(\|\|\) representa a concatenação dos dados
- nonce é um número arbitrário usado no mecanismo de consenso
Essa estrutura garante três propriedades fundamentais:
| Propriedade | Significado |
|---|---|
| Imutabilidade | Uma vez gravado, o dado não pode ser alterado sem quebrar a cadeia |
| Transparência | Todas as transações são visíveis para todos os participantes (em blockchains públicas) |
| Descentralização | Nenhum intermediário único controla o registro |
Como funciona — a arquitetura técnica
Blocos e hash
Cada bloco contém três elementos principais: o hash do bloco anterior (que cria a cadeia), o conjunto de transações e o nonce (número usado no consenso). Quando um novo bloco é minerado ou validado, seu hash é calculado a partir de todos esses elementos. Se alguém tentar alterar uma transação em um bloco já confirmado, o hash daquele bloco mudaria — e todos os blocos seguintes ficariam inválidos.
Redes públicas vs. privadas
Blockchains públicas são abertas: qualquer pessoa pode ler, escrever e participar da validação. São descentralizadas e transparentes, mas mais lentas — o Bitcoin processa cerca de 7 transações por segundo (TPS).
Blockchains privadas ou permissionadas restringem quem pode participar. São mais rápidas (milhares de TPS) e adequadas para uso corporativo, mas sacrificam descentralização. Existem dois tipos:
- Consórcio: participantes pré-selecionados de várias organizações (ex.: R3 Corda, Hyperledger Fabric)
- Totalmente privada: controlada por uma única organização
| Característica | Blockchain pública | Consórcio | Privada |
|---|---|---|---|
| Acesso | Aberto | Restrito (pré-selecionado) | Restrito (interno) |
| Descentralização | Alta | Média | Baixa |
| Velocidade | 7–30 TPS | 1.000–5.000 TPS | 5.000–20.000 TPS |
| Custo por transação | US$ 0,10–2,00 | Baixo | Muito baixo |
| Imutabilidade | Total | Parcial (consórcio pode alterar) | Parcial (admin pode alterar) |
| Exemplos | Bitcoin, Ethereum | R3 Corda, Hyperledger | Amazon Managed Blockchain |
Consenso: Proof of Work vs. Proof of Stake
O mecanismo de consenso é o coração de qualquer blockchain — ele define como os participantes concordam sobre quais transações são válidas. Existem dezenas de variantes, mas dois dominam o mercado.
Proof of Work (PoW)
O Proof of Work foi o primeiro mecanismo de consenso para blockchains sem permissão, proposto por Satoshi Nakamoto em 2008. Nele, os mineradores competem para resolver um problema computacional complexo — encontrar um nonce que, ao ser incluído no cálculo do hash do bloco, produza um resultado abaixo de um determinado alvo.
$$\text{Encontrar nonce tal que: } H(\text{bloco} \| \text{nonce}) < \text{alvo}$$Quem encontrar primeiro ganha o direito de adicionar o bloco à cadeia e recebe uma recompensa (atualmente 3,125 BTC no Bitcoin). A dificuldade se ajusta automaticamente a cada 2.016 blocos (~2 semanas) para manter o tempo médio de 10 minutos por bloco.
Vantagens do PoW: Segurança comprovada (Bitcoin opera desde 2009 sem ataque bem-sucedido), descentralização e competição aberta.
Desvantagens: Consumo energético massivo (ver seção dedicada), escalabilidade limitada.
Proof of Stake (PoS)
O Proof of Stake substitui a competição computacional por capital financeiro. Em vez de minerar, os validadores bloqueiam (stake) uma quantidade de tokens como garantia. O protocolo seleciona probabilisticamente um validador para propose o próximo bloco, com chance proporcional ao stake.
Se um validador agir de forma maliciosa (aprovar transações fraudulentas, por exemplo), seu stake pode ser slashing — parte ou totalidade dos tokens bloqueados é confiscada. Isso cria um incentivo econômico para o comportamento honesto.
O Ethereum completou sua transição do PoW para o PoS em setembro de 2022 (o “Merge”), reduzindo seu consumo energético em 99,95%.
Comparação detalhada
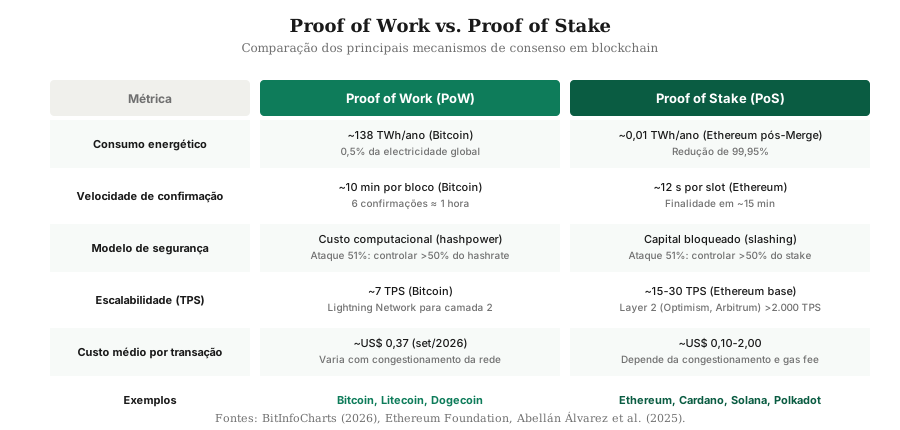
| Métrica | Proof of Work | Proof of Stake |
|---|---|---|
| Consumo energético | ~138 TWh/ano (Bitcoin) | ~0,01 TWh/ano (Ethereum) |
| Velocidade de confirmação | ~10 min/bloco | ~12 s/slot |
| Segurança | Custo computacional | Capital bloqueado (slashing) |
| Escalabilidade | ~7 TPS (Bitcoin) | ~15-30 TPS (Ethereum base) |
| Custo por transação | ~US$ 0,37 | ~US$ 0,10-2,00 |
| Exemplos | Bitcoin, Litecoin, Dogecoin | Ethereum, Cardano, Solana |
Do ponto de vista da segurança formal, Garay, Kiayias e Leonardos (2015) demonstraram que o protocolo PoW do Bitcoin garante safety (nós honestos não concordam em blocos conflitantes) e liveness (todas as transações eventualmente são confirmadas), assumindo que a maioria do poder computacional é honesta. Pass, Seeman e Shelat (2017) estenderam essa análise para modelos de rede mais realistas com atrasos finitos.
Abellán Álvarez, Gramlich e Sedlmeir (2025) realizaram uma revisão sistemática comparando a segurança formal de PoW e PoS, concluindo que “nenhuma única solução atualmente endereza todas as propriedades desejadas de segurança” — PoW oferece segurança madura e comprovada, enquanto PoS oferece eficiência e escalabilidade, mas com preocupações sobre centralização de validadores e maturidade de longo prazo.
Bitcoin — a primeira blockchain
Origem: o whitepaper de Nakamoto
Em 31 de outubro de 2008, um indivíduo (ou grupo) sob o pseudônimo Satoshi Nakamoto publicou o artigo “Bitcoin: A Peer-to-Peer Electronic Cash System” em uma lista de e-mails de criptografia. O documento propunha uma moeda digital que permitiria pagamentos ponta-a-ponta sem necessidade de intermediários financeiros.
Em 3 de janeiro de 2009, Nakamoto minerou o bloco gênesis — o primeiro bloco da rede Bitcoin — contendo a mensagem: “The Times 03/Jan/2009 Chancellor on brink of second bailout for banks”, uma referência à crise financeira de 2008.
Evolução da rede (dados de setembro de 2026)
| Métrica | Valor |
|---|---|
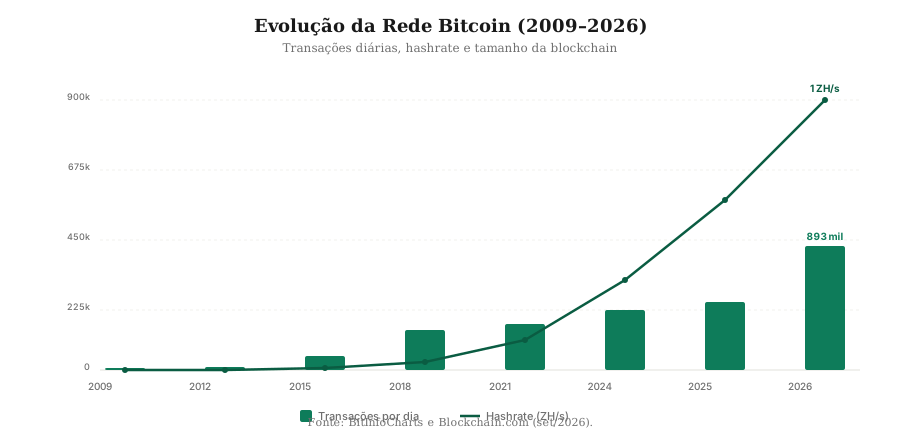
| Transações por dia | ~893 mil |
| Hashrate da rede | ~1 ZH/s (zettahash por segundo) |
| Tamanho da blockchain | ~491,5 GB |
| Recompensa por bloco | 3,125 BTC (~US$ 243 mil) |
| Tempo médio entre blocos | ~10 min |
| Taxa média por transação | ~US$ 0,37 |
| Endereços ativos (24h) | ~85 mil |
| Bloco gênesis | 9 de janeiro de 2009 |
Halving e escassez
O Bitcoin possui oferta máxima de 21 milhões de unidades. A cada 210.000 blocos (~4 anos), a recompensa de mineração é reduzida pela metade — processo conhecido como halving. O último halving ocorreu em abril de 2024, reduzindo a recompensa de 6,25 para 3,125 BTC. O próximo está previsto para ~2028.
Essa escassez programada é um dos pilares do argumento do Bitcoin como reserva de valor digital — ao contrário de moedas fiduciárias, cuja oferta pode ser expandida infinitamente por bancos centrais.
Blockchains públicas vs. privadas
A escolha entre blockchain pública e privada depende do caso de uso. Blockchains públicas como Bitcoin e Ethereum priorizam descentralização e abertura. Blockchains privadas como Hyperledger Fabric e R3 Corda priorizam velocidade, privacidade e conformidade regulatória.
O Ethereum é o exemplo mais versátil: funciona como blockchain pública para aplicações descentralizadas (dApps), mas também suporta redes privadas via Hyperledger Besu. Plataformas como a Amazon Managed Blockchain e o IBM Blockchain Platform oferecem blockchains privadas como serviço (BaaS).
Smart contracts e DeFi
Contratos inteligentes
Smart contracts são programas armazenados na blockchain que executam automaticamente quando condições pré-definidas são atendidas. Inventedos por Nick Szabo em 1994 e implementados pelo Ethereum em 2015, eles eliminam a necessidade de intermediários em acordos complexos.
Por exemplo, um smart contract pode automaticamente transferir a propriedade de um imóvel quando o pagamento for confirmado, sem necessidade de cartório, advogado ou agente imobiliário.
DeFi — finanças descentralizadas
DeFi (Decentralized Finance) é o ecossistema de aplicações financeiras construídas sobre blockchains públicas, funcionando sem bancos tradicionais. Inclui empréstimos, trocas, seguros, derivativos e renda variável — tudo operado por smart contracts.
O Total Value Locked (TVL) — a quantidade de capital depositado em protocolos DeFi — atingiu US$ 170 bilhões em setembro de 2025, retornando aos níveis pré-crash do Terra/LUNA. Em 2026, o TVL caiu para cerca de US$ 70 bilhões, uma queda de 39% impulsionada por correção do mercado e uma série de hacks (121 incidentes, US$ 942 milhões em perdas no primeiro semestre).
| Protocolo | Tipo | TVL (jun/2026) |
|---|---|---|
| Aave | Empréstimos | ~US$ 14,3 bi |
| Lido | Staking líquido | ~US$ 10 bi |
| EigenLayer | Restaking | ~US$ 8 bi |
| Uniswap | DEX | ~US$ 5 bi |
| MakerDAO | Stablecoin | ~US$ 4 bi |
A queda de 2026, porém, é mais moderada que o colapso de 2021-2022 (quando o TVL caiu mais de 70% em 7 meses). A distribuição de capital entre stablecoins, ativos reais e derivativos ofereceu maior resiliência ao ecossistema.
Tokenização de ativos reais (RWA)
Tokenização é o processo de representar ativos do mundo real — imóveis, títulos do governo, ouro, ações, obras de arte — como tokens digitais em uma blockchain. Cada token representa uma fração da propriedade do ativo, permitindo negociação 24/7, liquidez fracionada e transparência.
O mercado de RWA tokenizado cresceu 380% em três anos, atingindo US$ 24 bilhões em junho de 2025 e US$ 31,4 bilhões em maio de 2026 (RWA.xyz/Binance Research). Projeções do Standard Chartered estimam que o mercado pode alcançar US$ 2 trilhões até 2028, enquanto a BCG projeta US$ 16 trilhões até 2030.
Destaques:
- BlackRock BUIDL: fundo tokenizado com US$ 2,9 bilhões em ativos
- Tokenização de Títulos do Tesouro EUA: representa metade do mercado RWA distribuído (~US$ 15 bi)
- Ouro tokenizado: US$ 5,1 bilhões (Paxos, Tether Gold)
- Ações tokenizadas: US$ 1,5 bilhão (crescimento de <$300M no início de 2025)
O relatório da RedStone/Gauntlet/RWA.xyz concluiu: “A tokenização de ativos transicionou de pilotos experimentais para adoção institucional em escala em 2024-2025.”
Blockchain no Brasil
Marco Legal das Criptos
A Lei 14.478/2022 estabeleceu o marco legal para ativos virtuais no Brasil. O Banco Central do Brasil (BCB) é responsável por regular e supervisionar os provedores de serviços de ativos virtuais (VASPs).
Em novembro de 2025, o BCB publicou três resoluções históricas (BCB 519, 520 e 521), entrando em vigor em fevereiro de 2026:
- Resolução 519/2025: define o processo de autorização para VASPs, corretoras de câmbio e distribuidoras de valores
- Resolução 520/2025: regula a prestação de serviços com ativos virtuais, requisitos de governança, cibersegurança e conformidade com AML/KYC
- Resolução 521/2025: integra atividades com ativos virtuais ao regime cambiário existente
O Brasil está entre as jurisdições mais avançadas em regulação de criptoativos, alinhado aos padrões do FATF.
Drex — a CBDC brasileira
O Drex (anteriormente “Real Digital”) é a moeda digital de banco central desenvolvida pelo BCB. Diferente do Bitcoin, o Drex não é uma criptomoeda — é uma extensão digital do Real, emitido e garantido pelo Banco Central.
A plataforma Drex utiliza Distributed Ledger Technology (DLT) para permitir:
- Tokenização de depósitos em contas bancárias
- Tokenização de títulos governamentais (LFT, LCI, LCA)
- Pagamentos programáveis via smart contracts
- Liquidação em tempo real de operações financeiras
O piloto envolve 16 instituições financeiras e está previsto para lançamento em 2026, em duas fases. Segundo o BCB, o Drex não tem como objetivo substituir o PIX ou o dinheiro em espécie — ele busca criar uma infraestrutura para novos serviços financeiros digitais.
O BCB esclarece que o Drex não é uma CBDC no sentido clássico, mas uma infraestrutura DLT para depósitos tokenizados e títulos governamentais — um modelo de “rede de passivos regulados” onde CBDC e dinheiro privado coexistem.
CBDCs no mundo
O fenômeno das CBDCs é global. Segundo o Atlantic Council, 146 países e uniões monetárias (representando 98% do PIB global) estão explorando CBDCs. São 41 projetos piloto ao redor do mundo.
| País/Região | CBDC | Fase | Destaques |
|---|---|---|---|
| China | e-CNY | Piloto em expansão | 3,4 bilhões de transações, 16,7 trilhões de yens (~US$ 2,3 trilhões) processados |
| Brasil | Drex | Piloto (lançamento 2026) | Tokenização de depósitos e títulos governamentais via DLT |
| Índia | e-Rupee | Piloto | UPI como base; proposta de vinculação com CBDCs do BRICS |
| UE | Euro digital | Fase de preparação | Regra do scheme, testes técnicos; previsão de decisão em 2025-2026 |
| Rússia | Ruble Digital | Piloto (expansão 2026) | Maiores bancos habilitados a partir de setembro de 2026 |
| Nigéria | eNaira | Lançado (2021) | Adoção limitada (<2% da população) |
| Bahamas | SandDollar | Lançado (2020) | Adoção limitada; programa de incentivos |
| Jamaica | JAM-DEX | Lançado (2022) | Adoção limitada (<1% da população) |
Segundo o IMF (novembro de 2025), 91% dos 93 bancos centrais pesquisados estão explorando CBDCs atacadistas, varejistas ou ambos. Dois terços dos bancos centrais preveem adoção em massa de CBDCs nos próximos 5 a 10 anos (Central Banking Benchmarking, 2026).
O projeto mBridge (cross-border wholesale CBDC) liderado pelo BIS processou US$ 55,49 bilhões em volume transacional — um aumento de 2.500 vezes desde os primeiros pilotos em 2022, com a e-CNY representando mais de 95% do volume total.
Consumo energético e sustentabilidade
O consumo energético da rede Bitcoin é um dos temas mais debatidos. Segundo o Cambridge Centre for Alternative Finance (CCAF), em relatório de abril de 2025:
| Métrica | Valor |
|---|---|
| Consumo anual estimado | ~138 TWh |
| Parcela do consumo global | ~0,5% |
| Emissões de carbono | ~39,8 MtCO₂e |
| Energia sustentável | 52,4% (42,6% renováveis + 9,8% nuclear) |
| Gás natural | 38,2% (substituiu o carvão como maior fonte) |
| Carvão | 8,9% (queda de 36,6% em 2022) |
A concentração da mineração se concentra no Estados Unidos (75,4%) e Canadá (7,1%), seguidos por Paraguai (3,4%), Noruega (2,8%) e Cazaquistão (2,6%).
O relatório destaca que a eficiência do hardware de mineração melhorou 24% ano a ano, atingindo 28,2 J/TH em junho de 2024. Minimizadores também reportaram ter reduzido 888 GWh de carga elétrica durante 2023, evidenciando seu potencial como carga flexível para operadores de rede.
Para contextualizar: o consumo de 138 TWh/ano do Bitcoin é comparável ao consumo anual de países como a Tailândia ou o Vietnã. Porém, a proporção de energia sustentável (52,4%) supera a média global de许多setores industriais.
Riscos e limitações
Apesar do potencial transformador, blockchain apresenta desafios significativos:
Escalabilidade: blockchains públicas ainda são lentas comparadas a sistemas tradicionais (Visa processa ~65.000 TPS; Bitcoin processa ~7 TPS). Soluções de segunda camada (Lightning Network, Optimism, Arbitrum) mitigam o problema, mas adicionam complexidade.
Segurança: embora a blockchain em si seja extremamente segura, os pontos periféricos (exchanges, carteiras, smart contracts) são vulneráveis. Em 2026, 121 hacks no ecossistema DeFi resultaram em US$ 942 milhões em perdas. Os ataques ao Drift Protocol (US$ 295 milhões) e ao KelpDAO (US$ 293 milhões) em abril de 2026 foram os mais impactantes.
Concentração: no PoW, a mineração se concentra em pools (os 4 maiores controlam >50% do hashrate). No PoS, a concentração de stake pode levar a centralização de validadores.
Regulação: o cenário regulatório global ainda é fragmentado. Enquanto o Brasil avança com regulação abrangente, outros países carecem de clareza legal.
Volatilidade: ativos criptográficos são altamente voláteis, limitando seu uso como meio de pagamento estável (exceto stablecoins).
Mercado e perspectivas
O mercado global de blockchain cresce a taxas exponenciais:
| Métrica | Valor |
|---|---|
| Mercado em 2026 | US$ 54,08 bilhões |
| Projeção 2031 | US$ 610,96 bilhões |
| CAGR (2026–2031) | 62,4% |
| Região líder | América do Norte (34,8% do mercado) |
| Investimento VC (Q2 2025) | US$ 10 bilhões |
Os maiores investidores incluem JPMorgan (plataforma Onyx processando >US$ 1 bilhão/dia), BlackRock (fundo BUIDL), Goldman Sachs, Fidelity e Santander. O consórcio R3 CEV, que reúne mais de 300 instituições financeiras, desenvolve a plataforma Corda para uso empresarial.
O que esperar
A convergência entre blockchain e finanças tradicionais está acelerando em várias frentes:
- Tokenização de ativos: a migração de títulos, ações e fundos para a blockchain se intensifica — Standard Chartered projeta US$ 2 trilhões em tokenizados até 2028
- CBDCs: o lançamento do Drex (Brasil), expansão da e-CNY (China) e preparação do euro digital (UE) definirão a infraestrutura monetária da próxima década
- DeFi institucional: protocolos como Aave e Compound estão lançando versões permissionadas para bancos e gestores institucionais
- Interoperabilidade: projetos como mBridge e Chainlink CCIP conectam blockchains entre si e com o sistema financeiro tradicional
- Regulação clara: o GENIUS Act (EUA, 2025) e as Resoluções BCB 519-521 (Brasil, 2026) criam marcos regulatórios que devem acelerar a adoção
Nota de atualização (set/2026): Todos os dados de mercado, TVL DeFi, consumo energético e estágio de CBDCs refletem informações disponíveis até setembro de 2026. O mercado de criptoativos é altamente volátil e os valores podem mudar rapidamente. Dados de blockchain e Bitcoin foram verificados em BitInfoCharts, Blockchain.com e Cambridge CCAF.
Este artigo tem caráter educativo e não constitui recomendação de investimento. Para mais detalhes, consulte nosso guia sobre Bitcoin e criptomoedas e o funcionamento do sistema financeiro nacional.
Fontes e referências
- Nakamoto, S. (2008). Bitcoin: A Peer-to-Peer Electronic Cash System: bitcoin.org/bitcoin.pdf
- MarketsandMarkets — Blockchain Market Forecast to 2031: prnewswire.com/news-releases/blockchain-market-worth-610-96-billion-by-2031--report-by-marketsandmarkets-302805255.html
- BitInfoCharts — Bitcoin Statistics: bitinfocharts.com/bitcoin
- Cambridge CCAF — Digital Mining Industry Report (2025): jbs.cam.ac.uk/faculty-research/centres/alternative-finance/publications/cambridge-digital-mining-industry-report
- DefiLlama — DeFi Total Value Locked: defillama.com/
- IMF — Central Bank Digital Currency: Further Navigating Challenges (2025): imf.org/-/media/files/publications/pp/2025/english/ppea2025041.pdf
- Atlantic Council — CBDC Tracker: atlanticcouncil.org/cbdctracker
- BCB — Drex: Digital Brazilian Real: bcb.gov.br/en/financialstability/drex_en
- BDO — Brazil: Regulatory Framework for Virtual Assets (2026): bdo.global/en-gb/insights/tax/world-wide-tax/brazil-central-bank-unveils-regulatory-framework-for-the-virtual-asset-market
- Binance Research — Tokenization's Trillion-Dollar Runway (2026): binance.com/research/analysis/tokenization-trillion-dollar-runway
- Garay, Kiayias, Leonardos (2015). Analysis of the Bitcoin Backbone Protocol: eprint.iacr.org/2014/765
- Pass, Seeman, Shelat (2017). Analysis of the Blockchain Consensus Protocol: eprint.iacr.org/2016/454
- Abellán Álvarez, Gramlich, Sedlmeir (2025). Systematic Comparison of PoW and PoS Security: dl.acm.org/doi/10.5555/3801163.3801225
- RedStone, Gauntlet, RWA.xyz — Real-World Assets in On-chain Finance (2025): coindesk.com/business/2025/06/26/real-world-asset-tokenization-market-has-grown-almost-fivefold-in-3-years