
Parte do guia Economia · Taxa de Câmbio
Taxa de Câmbio: o que é, regimes, teorias e como afeta a economia
Anúncio
A taxa de câmbio é o preço de uma moeda expresso nos termos de outra. Mais do que uma simples cotação vista no noticiário ou na casa de câmbio antes de uma viagem, ela é a variável de ligação mais crítica de uma economia moderna: conecta os preços praticados nas feiras e supermercados brasileiros aos mercados globais de commodities, determina o custo das dívidas corporativas internacionais e baliza as decisões de política monetária dos bancos centrais no mundo inteiro.
Quando a moeda de um país se desvaloriza, não são apenas as viagens ao exterior que ficam mais caras. O pão francês, o óleo diesel que move o transporte de carga, os componentes eletrônicos dos smartphones e os fertilizantes da agricultura sofrem impacto direto. Por outro lado, as exportadoras de café, soja e minério de ferro faturam mais em moeda local, alterando toda a distribuição de renda entre setores produtivos.
Neste estudo aprofundado, você vai entender como o mercado cambial opera, as diferenças essenciais entre câmbio nominal e real, os regimes de câmbio ao redor do mundo, as teorias acadêmicas fundamentais que explicam sua volatilidade (como a Paridade do Poder de Compra e o modelo de Overshooting de Dornbusch), além dos mecanismos que o Banco Central do Brasil utiliza para intervir no mercado.
O que é Taxa de Câmbio: Definição e Convenções de Cotação
Em termos formais, a taxa de câmbio é a relação de equivalência de preços entre duas moedas soberanas. No comércio e nas finanças internacionais, existem duas convenções padronizadas para expressar essa relação:
-
Cotação Direta (ou Cotação de Incerteza): expressa a quantidade de moeda nacional necessária para adquirir uma unidade de moeda estrangeira. É o formato adotado no Brasil e na maioria dos países emergentes.
- Exemplo: Se a taxa de câmbio é \( E = 5{,}65 \), isso significa que são necessários R$ 5,65 para comprar US$ 1,00.
- Sob essa convenção, um aumento numérico da taxa, indicado por \( E \uparrow \), representa uma depreciação da moeda nacional (o real perdeu valor perante o dólar, pois você precisa de mais reais para comprar o mesmo dólar).
-
Cotação Indireta (ou Cotação de Certeza): expressa a quantidade de moeda estrangeira obtida com uma unidade de moeda nacional. É a convenção histórica utilizada pelo Reino Unido (Libra Esterlina), pela Zona do Euro e em cotações institucionais de moedas fortes.
- Exemplo: US$ 1,10 por € 1,00. Sob essa ótica, quando o número sobe, a moeda base está se apreciando.
No cotidiano econômico brasileiro, sempre que se fala em “alta do dólar”, estamos nos referindo à cotação direta: o dólar sobe em reais, encarecendo produtos importados e pagamentos no exterior.
Câmbio Nominal versus Câmbio Real
Uma das distinções mais vitais na macroeconomia internacional é a diferença entre a taxa nominal e a taxa real de câmbio.
1. Taxa de Câmbio Nominal (E)
É a taxa observada no dia a dia nas telas financeiras, expressando a proporção estrita de troca financeira entre as cédulas e haveres bancários de dois países em determinado instante.
2. Taxa de Câmbio Real (R)
A taxa de câmbio real afere o preço relativo de uma cesta de bens e serviços produzidos no exterior em comparação com a mesma cesta de bens produzidos internamente. Ela mede, portanto, a competitividade real do comércio exterior e o efetivo poder de compra entre nações.
A fórmula canônica da taxa de câmbio real é expressa por:
$$R = E \times \frac{P^*}{P}$$Onde:
- \( R \) é a taxa de câmbio real bilateral;
- \( E \) é a taxa de câmbio nominal (moeda doméstica por moeda estrangeira, ex.: R$/US$);
- \( P^* \) é o nível geral de preços no exterior (medido por índices como o CPI ou PPI norte-americano);
- \( P \) é o nível geral de preços no ambiente doméstico (medido no Brasil pelo IPCA ou IPA/IGP-M).
Quando o índice \( R \) se eleva, diz-se que houve uma depreciação real da moeda nacional. Isso indica que os produtos domésticos tornaram-se mais baratos em relação aos concorrentes estrangeiros, aumentando a competitividade exportadora da indústria local e encarecendo as importações em termos de bens de consumo.
Por outro lado, se a inflação doméstica, \( P \), sobe muito mais rápido do que a inflação externa, \( P^* \), sem que haja uma correspondente variação na taxa nominal \( E \), a moeda passa por uma apreciação real. Isso corrói a competitividade industrial do país, barateia produtos de fora e estimula déficits nas contas externas.
3. Taxa de Câmbio Real Efetiva (REER)
Na prática, o comércio exterior de um país não ocorre apenas com os Estados Unidos. O Banco Central do Brasil calcula e publica mensalmente a Taxa de Câmbio Efetiva, que pondera a taxa de câmbio real em relação a uma cesta composta pelos principais parceiros comerciais do país (China, Estados Unidos, União Europeia, Argentina, Japão, entre outros).
Regimes Cambiais: Do Câmbio Fixo à Flutuação Pura
O regime cambial é o conjunto de regras institucionais e operacionais que a autoridade monetária de um país adota para orientar ou determinar a cotação de sua divisa. A classificação padrão adotada pelo Fundo Monetário Internacional (FMI) divide os arranjos cambiais em um espectro que vai da rigidez absoluta à liberdade irrestrita de mercado:
| Regime Cambial | Como Funciona | Vantagens | Desvantagens / Riscos | Exemplos Típicos |
|---|---|---|---|---|
| Dolarização / União Monetária | O país renuncia à sua moeda e adota a moeda de outro país ou uma divisa supranacional comum. | Eliminação completa do risco cambial bilateral; estabilidade instantânea de preços. | Perda total de autonomia de política monetária e da função de emprestador de última instância. | Equador, Panamá, El Salvador (Dólar); Zona do Euro (€). |
| Conselho da Moeda (Currency Board) | Compromisso legal estrito de conversibilidade fixa, com lastro de 100% da base monetária em reservas estrangeiras. | Alta credibilidade no combate à hiperinflação; âncora nominal rígida. | Extrema rigidez a choques externos de produtividade; vulnerável a corridas bancárias. | Hong Kong (vigente); Argentina (durante a Lei de Conversibilidade, 1991–2001). |
| Câmbio Fixo Convencional (Peg) | O governo estipula uma paridade fixa com uma moeda central ou cesta de moedas e compra/vende reservas para garanti-la. | Redução drástica da incerteza para o comércio exterior e previsibilidade de preços. | Exige estoques vultosos de reservas internacionais; alto risco de ataques especulativos. | Arábia Saudita (atrelada ao dólar), Dinamarca (atrelada ao euro via ERM II). |
| Bandas Cambiais (Crawling Bands) | A cotação flutua livremente dentro de um corredor com limites superior e inferior (piso e teto) reajustados periodicamente. | Combina alguma flexibilidade com previsibilidade de bandas estabelecidas. | Dificuldade de defender os limites em períodos de crise; gera apostas de rompimento. | Brasil (período inicial do Plano Real, entre 1995 e janeiro de 1999); Chile (anos 1990). |
| Flutuação Administrada (Dirty Float) | O mercado determina a taxa pela oferta e demanda, mas a autoridade monetária intervém pontualmente para conter volatilidade. | Permite absorver choques externos sem comprometer reservas com uma meta rígida arbitrária. | Falta de previsibilidade absoluta sobre intervenções; risco de criar distorções de preço relativo se houver intervenção excessiva. | Brasil (desde 1999 sob o Tripé Macroeconômico), Índia, México, África do Sul. |
| Flutuação Pura (Free Float) | O mercado determina integralmente a cotação sem qualquer tipo de intervenção direta ou indireta do Banco Central. | O câmbio opera como amortecedor automático de choques externos e equilibra o balanço de pagamentos. | Volatilidade excessiva pode desancorar expectativas de inflação em economias abertas. | Estados Unidos, Reino Unido, Suíça, Austrália. |
O Trilema Macroeconômico de Mundell-Fleming
O referencial teórico mais célebre no estudo de regimes cambiais é o Trilema Macroeconômico (também denominado “Trindade Impossível”), deduzido a partir dos trabalhos seminais de Robert Mundell (1963) — laureado com o Prêmio Nobel de Economia em 1999 — e J. Marcus Fleming (1962).
O teorema estabelece que uma economia soberana não pode manter simultaneamente estes três objetivos:
- Livre Mobilidade de Capitais: ausência de barreiras regulatórias ou tributárias para a entrada e saída de fluxos financeiros internacionais;
- Estabilidade Cambial Fixa: taxa de câmbio rígida, pré-fixada ou previsível;
- Autonomia da Política Monetária: poder de definir a taxa de juros básica de acordo com as necessidades domésticas de emprego e controle da inflação.
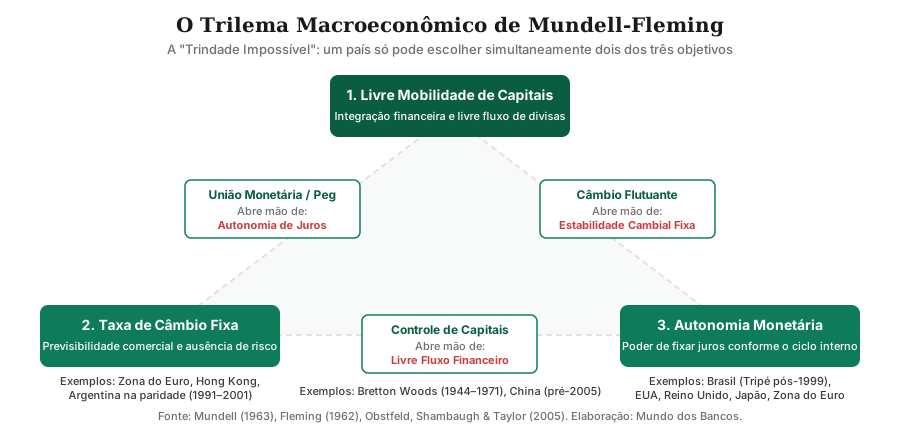
As Três Escolhas do Trilema:
- Arranjo A: Câmbio Fixo + Livre Mobilidade de Capitais (Ex.: Zona do Euro, Hong Kong). A autoridade precisa alinhar seus juros integralmente aos do banco central emissor da moeda âncora. Se tentar reduzir os juros por conta própria, haverá fuga imediata de divisas até esgotar as reservas. Abre-se mão da política monetária autônoma.
- Arranjo B: Câmbio Fixo + Autonomia Monetária (Ex.: Acordo de Bretton Woods entre 1944 e 1971; China pré-2005). O país fixa a moeda e decide seus juros locais, mas só consegue manter essa combinação impondo severos controles quantitativos e burocráticos sobre a entrada e saída de dinheiro. Abre-se mão da livre mobilidade de capitais.
- Arranjo C: Livre Mobilidade de Capitais + Autonomia Monetária (Ex.: Brasil pós-1999, Estados Unidos, Reino Unido, Japão). O país decide livremente sua taxa de juros (Taxa Selic no Brasil) e permite a integração financeira global. Para que isso seja sustentável, o valor da moeda precisa flutuar conforme os fluxos internacionais. Abre-se mão da estabilidade cambial fixa.
Estudos empíricos históricos de fôlego, como os conduzidos por Obstfeld, Shambaugh & Taylor (2005) analisando mais de 130 anos de dados financeiros globais, confirmam a solidez teórica e empírica do Trilema através dos séculos.
Anúncio
Fundamentos Teóricos da Formação da Taxa de Câmbio
Como os preços das moedas são determinados ao longo do tempo? Três pilares teóricos dominam a literatura de economia internacional:
1. Teoria da Paridade do Poder de Compra (PPC ou PPP)
Formulada formalmente pelo economista sueco Gustav Cassel em 1918, a PPC baseia-se na Lei do Preço Único: em mercados integrados, livres de custos de transporte e barreiras alfandegárias, uma mercadoria idêntica deve ter o mesmo preço em qualquer lugar do mundo quando convertida para uma moeda comum.
A PPC Absoluta postula que a taxa de câmbio de equilíbrio nominal entre dois países é a razão entre seus níveis gerais de preços:
$$E = \frac{P}{P^*}$$Já a PPC Relativa estabelece que a variação percentual da taxa de câmbio ao longo do tempo deve compensar o diferencial de taxas de inflação entre os dois países:
$$\% \Delta E \approx \pi - \pi^*$$Onde \( \pi \) é a inflação doméstica e \( \pi^* \) é a inflação externa.
Exemplo Prático: Se a inflação no Brasil for de 5% ao ano e a inflação nos Estados Unidos for de 2% ao ano, pela PPC Relativa o real deveria se depreciar em torno de 3% ao ano frente ao dólar para manter estável a competitividade relativa de preços entre as duas economias.
Embora no curto prazo a PPC falhe com frequência devido a volatilidades especulativas e bens não comercializáveis (non-tradable goods), a literatura demonstra que no longo prazo (horizontes de 5 a 10 anos) a trajetória das moedas gravita em torno do diferencial acumulado de inflação.
2. Paridade das Taxas de Juros (CIP e UIP)
Nos mercados financeiros modernos, onde capitais circulam em frações de segundo, as decisões de portfólio dependem do rendimento comparativo dos ativos financeiros.
-
Paridade Coberta da Taxa de Juros (CIP - Covered Interest Parity): Relaciona o diferencial de juros entre dois países ao desconto ou prêmio do câmbio no mercado a termo (forward). Com o uso de derivativos para travar o risco cambial futuro, o rendimento deve ser idêntico para evitar arbitragem:
$$F = E \times \frac{1 + i}{1 + i^*}$$Onde \( F \) é a taxa de câmbio a termo, \( E \) é a taxa à vista, \( i \) é o juro doméstico e \( i^* \) o juro internacional.
-
Paridade Descoberta da Taxa de Juros (UIP - Uncovered Interest Parity): Sem a contratação de proteção no mercado futuro, a teoria pressupõe que investidores internacionais alocam recursos onde o rendimento esperado for maior. A equação de equilíbrio incorpora a expectativa de depreciação e o prêmio de risco-país, \( \rho \):
$$i \approx i^* + \Delta E^e + \rho$$
Se a taxa Selic no Brasil estiver em 11,25% ao ano e a taxa dos títulos federais norte-americanos (Treasuries) em 4,25% ao ano, o diferencial bruto de juros é de 7,00 pontos percentuais. Esse prêmio compensa o investidor estrangeiro pelo risco de desvalorização cambial esperado, \( \Delta E^e \), e pelo prêmio de risco soberano brasileiro, \( \rho \), viabilizando operações conhecidas no mercado financeiro como Carry Trade (tomar dinheiro emprestado em moeda de juro baixo para aplicar em títulos de moedas de juro alto).
3. O Modelo de Sobressalto (Overshooting) de Dornbusch
Em 1976, o economista Rudiger Dornbusch publicou um dos artigos mais influentes da macroeconomia moderna: “Expectations and Exchange Rate Dynamics”.
Dornbusch procurava responder a uma inquietação prática: por que a taxa de câmbio flutua muito mais intensamente do que os dados de inflação, PIB e comércio exterior justificariam?
A resposta reside na assimetria de velocidade de ajuste entre mercados:
- Os mercados financeiros (ações, juros, câmbio) são ágeis e têm liquidez imediata. Ajustam-se em milissegundos a novas notícias.
- Os preços de bens e salários na economia real são rígidos e demoram meses ou trimestres para responder a choques.
Assim, quando ocorre um choque monetário inesperado (como um corte abrupto de juros ou expansão da liquidez), a taxa de câmbio nominal precisa se mover muito além do seu equilíbrio final de longo prazo para reequilibrar o mercado monetário instantaneamente. Dias ou meses depois, à medida que os preços da economia real vão subindo e absorvendo o choque, o câmbio recua gradualmente até a sua nova paridade de longo prazo. Esse fenômeno explica por que o mercado cambial opera com frequentes picos de superexposição e volatilidade exacerbada.
O Mercado Cambial Brasileiro: Segmentos e Cotações
No Brasil, o mercado de câmbio é regulado e fiscalizado pelo Banco Central do Brasil e opera com nomenclaturas específicas:
1. Dólar Comercial
É a cotação praticada nas grandes operações de atacado entre instituições financeiras autorizadas, empresas exportadoras, multinacionais e grandes importadoras. É a cotação pura de mercado de balcão e de telas eletrônicas (sistemas como Sisbacen e plataformas interbancárias), sobre a qual incidem as menores margens de spread.
2. Dólar PTAX
A PTAX é a taxa oficial de referência calculada diariamente pelo Banco Central. Ela não representa uma operação específica, mas sim a média ponderada das operações de compra e venda consultadas em quatro janelas diárias de amostragem junto aos dealers de câmbio credenciados. A PTAX de fechamento do dia é utilizada obrigatoriamente para:
- Liquidação de contratos futuros e de opções de câmbio na B3;
- Conversão contábil oficial de balanços de companhias abertas e multinacionais;
- Indexador de títulos e notas financeiras atreladas à variação cambial.
3. Dólar Turismo
Utilizado por pessoas físicas para aquisição de moeda em espécie em casas de câmbio e agências bancárias para viagens internacionais, ou na conversão de faturas de cartão de crédito emitidas no exterior. O dólar turismo é invariavelmente mais caro que o comercial porque embute os custos de logística física (transporte de numerário em aviões com escolta armada, segurança patrimonial, seguro internacional) e a margem operacional das corretoras.
4. Dólar Paralelo
Negociado no mercado informal, sem registro perante o Banco Central. Teve enorme relevância no Brasil nas décadas de 1980 e início de 1990 para proteção patrimonial contra a hiperinflação. Com a estabilização monetária do Plano Real e a unificação dos mercados cambiais oficial e flutuante pela Resolução CMN 3.265/2005, o dólar paralelo tornou-se um mercado marginal e ilícito.
Comparativo dos Tipos de Cotação de Câmbio
| Modalidade | Público Principal | Volume Típico | Spread / Custo Médio | Liquidação e Uso |
|---|---|---|---|---|
| Comercial (Interbancário) | Grandes empresas, tesourarias bancárias, fundos | Acima de US$ 1 milhão por boleta | Muito baixo (frações de centavo) | Liquidação via STR/SPB em D+2 ou D+1 |
| PTAX BCB | Mercado financeiro institucional, B3, auditorias | Índice de referência | Calculado pelo BCB (sem spread) | Liquidação financeira de derivativos e balanços |
| Turismo | Pessoas físicas, turistas, estudantes | Centenas a milhares de dólares | Alto (3% a 8% acima do comercial) + IOF | Dinheiro em espécie ou cartões pré-pagos |
| Contratos Futuros (DOL / WDO na B3) | Traders, investidores institucionais, empresas que buscam hedge | Lotes padronizados negociados em bolsa | Baixo (margem de garantia e emolumentos B3) | Ajuste diário em reais sem entrega física da moeda |
Série Histórica e Grandes Ciclos do Câmbio no Brasil
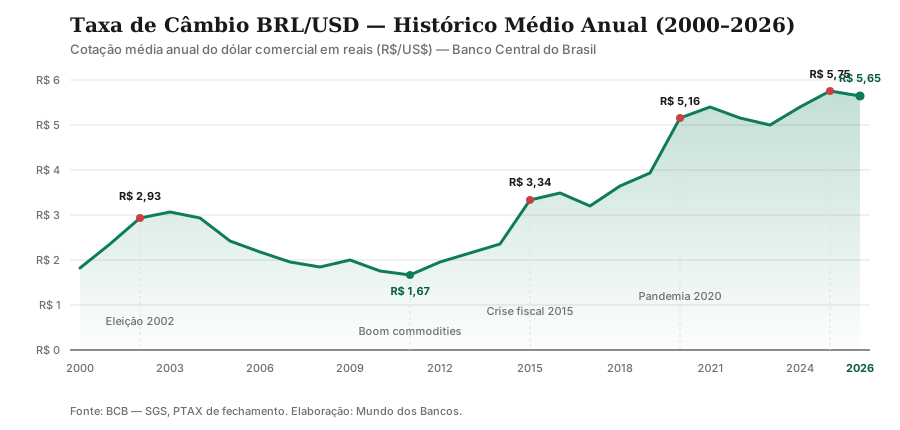
A história do Real (iniciado em julho de 1994) é marcada por diferentes regimes operacionais e ciclos econômicos. O gráfico abaixo retrata a evolução da cotação média anual do dólar comercial entre 2000 e 2026:
Cronologia dos Grandes Marcos Cambiais Brasileiros
-
A Paridade Inicial e as Bandas Cambiais (1994–1998): No lançamento do Real, a moeda chegou a valer mais do que a moeda americana (atingindo R$ 0,83 por dólar no fim de 1994). Para debelar a inércia inflacionária, o governo manteve uma “âncora cambial” com bandas controladas. O custo foi o esgotamento progressivo das reservas internacionais para conter crises globais sucessivas (México em 1995, Tigres Asiáticos em 1997 e Rússia em 1998).
-
A Transição para o Câmbio Flutuante e o Tripé Macroeconômico (Janeiro de 1999): Em 15 de janeiro de 1999, sob forte ataque especulativo e sem reservas suficientes para defender a paridade, o Brasil liberou a cotação do dólar, que saltou de R$ 1,20 para quase R$ 2,00 em semanas. Em meados daquele ano, formalizou-se o Tripé Macroeconômico:
- Regime de Metas para a Inflação;
- Câmbio Flutuante;
- Metas de Superávit Primário Fiscal. Esse arcabouço vigora até hoje na condução da política econômica brasileira.
-
A Crise de Confiança Eleitoral (2002): Em meio às incertezas da transição política presidencial de 2002 e aversão ao risco de calote da dívida, o dólar atingiu o pico histórico da época de R$ 3,99 em outubro de 2002 (média anual de R$ 2,93). A inflação saltou para 12,5% em 2002 devido ao choque de preços importados.
-
O Superciclo de Commodities e Acumulação de Reservas (2004–2011): A voraz demanda da China por minério de ferro, soja e carnes gerou sucessivos superávits na balança comercial brasileira. O fluxo massivo de dólares apreciou o real, levando a cotação à casa de R$ 1,55 em julho de 2011 (média do ano de R$ 1,67). O Banco Central aproveitou a bonança externa para acumular mais de US$ 370 bilhões em reservas internacionais, blindando o país contra crises de liquidez em moeda estrangeira.
-
A Recessão e a Crise Fiscal (2014–2016): Com a queda do preço das commodities no mercado global, o esgotamento da matriz econômica anterior e o aumento exponencial do déficit fiscal, o Brasil perdeu o grau de investimento pelas agências de rating em 2015. O dólar rompeu a barreira de R$ 4,00 no segundo semestre de 2015, com média anual subindo de R$ 2,35 (2014) para R$ 3,49 (2016).
-
O Choque da Pandemia de COVID-19 e a Nova Dinâmica Global (2020–2026): Em 2020, o corte histórico da Selic para 2% ao ano reduziu o diferencial de juros com os Estados Unidos a zero, enquanto a crise sanitária mundial impulsionou a busca global por portos seguros em dólar. O câmbio saltou para a faixa de R$ 5,40 e estabeleceu um novo patamar estrutural de preços, estabilizando-se em torno de R$ 5,60 a R$ 5,80 na primeira metade da década de 2020.
Mecanismos de Transmissão da Variação Cambial na Economia
Quando o valor do câmbio se altera, os efeitos repercutem por múltiplos canais no tecido econômico do país:
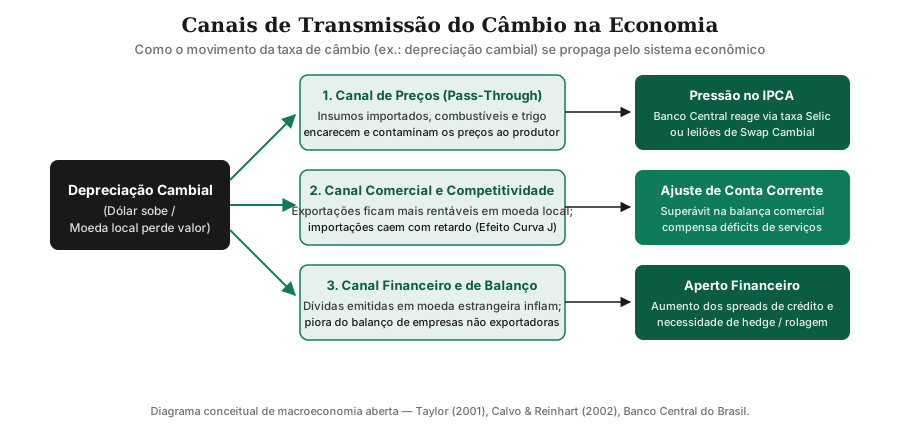
1. O Repasse Cambial (Pass-Through) para a Inflação
O pass-through é o percentual em que uma variação na taxa de câmbio é repassada para os índices de preços ao consumidor (IPCA). O canal funciona em três etapas:
- Preços no Atacado: Mercadorias comercializáveis (tradables) cotadas em bolsa internacional (trigo, petróleo, soja, carne bovina, bobinas de aço) têm reajuste praticamente imediato no Índice de Preços ao Produtor Amplo (IPA);
- Custos de Produção e Logística: O óleo diesel e insumos fabris encarecem, elevando os custos de frete e produção de toda a indústria nacional;
- Preços ao Consumidor Final: Supermercados, panificadoras e distribuidoras de energia e combustíveis repassam os custos para o preço de prateleira no IPCA.
Estudos do Banco Central do Brasil indicam que, em média histórica, o coeficiente de pass-through brasileiro varia entre 5% e 10% em períodos de baixa inflação, mas pode se elevar substancialmente se as expectativas de inflação de longo prazo estiverem desancoradas da meta.
2. A Balança Comercial e o Efeito Curva J
Uma depreciação cambial barateia os bens nacionais para compradores externos e encarece as importações. Teoricamente, isso deveria melhorar a balança comercial imediatamente. Contudo, na prática empírica, observa-se o Efeito Curva J:
$$\text{Saldo Comercial} = X(E) \cdot P_x - M(E) \cdot E \cdot P_m^*$$No curtíssimo prazo (primeiros 3 a 6 meses), o saldo comercial piora. Isso ocorre porque os contratos de importação já estavam assinados em moeda forte, e as empresas precisam pagar mais reais pelos mesmos volumes já encomendados.
Apenas após alguns trimestres, quando importadores substituem fornecedores estrangeiros por produtores nacionais e os exportadores ampliam sua capacidade de entrega, os volumes reagem e o saldo comercial atinge um superávit consistente. Para que essa melhora de longo prazo se concretize, a literatura econômica estipula que deve ser atendida a Condição de Marshall-Lerner:
$$|\epsilon_x| + |\epsilon_m| > 1$$Isto é, a soma das elasticidades-preço da demanda por exportações, \( \epsilon_x \), e importações, \( \epsilon_m \), deve ser, em módulo, superior a 1.
3. O Canal Financeiro e de Balanço das Empresas
Em economias emergentes, muitas grandes empresas e governos captam recursos emitindo títulos de dívida denominados em moeda estrangeira no mercado de capitais internacional.
- Se uma empresa obtém sua receita em reais no mercado interno, mas tem dívidas expressivas em dólar sem proteção cambial (hedge), uma desvalorização da moeda doméstica expande instantaneamente o valor de seu passivo em reais.
- Esse efeito pode deteriorar o índice de endividamento da companhia, restringir linhas de crédito bancário e forçar cortes em investimentos produtivos e contratações.
Como o Banco Central Intervém no Mercado de Câmbio
Em um regime de câmbio flutuante com flutuação administrada (dirty float), o Banco Central não estipula uma meta para a cotação do dólar, mas intervém ativamente para sanar disfunções de liquidez, combater volatilidade excessiva provocada por movimentos especulativos atípicos e garantir o funcionamento ordenado do mercado financeiro.
As quatro ferramentas principais de intervenção do Banco Central do Brasil são:
1. Reservas Internacionais em Espécie
O Brasil detém um dos maiores estoques de reservas internacionais entre os mercados emergentes (oscilando historicamente entre US$ 340 bilhões e US$ 380 bilhões). Esses recursos estão aplicados em títulos do Tesouro norte-americano, títulos de governos europeus de primeiríssima linha, depósitos no BIS (Banco de Compensações Internacionais) e ouro. As reservas operam como um “colchão de segurança” soberano: garantem que o país não enfrentará crises de balanço de pagamentos e mantêm a percepção de solvência perante investidores globais.
2. Contratos de Swap Cambial Tradicional
Criado pelo Banco Central brasileiro no início dos anos 2000, o Swap Cambial Tradicional é o instrumento de intervenção mais utilizado no país.
- Trata-se de uma operação financeira de derivativo realizada na B3 na qual o Banco Central oferece proteção contra a alta do dólar sem vender um único centavo de suas reservas internacionais em espécie.
- Na ponta passiva, o Banco Central assume o compromisso de pagar a oscilação do dólar (variação cambial somada a uma taxa de juros internacional, o cupom cambial);
- Na ponta ativa, o Banco Central recebe a variação da taxa Selic no mesmo período.
- Se o dólar subir mais que a Selic, o BCB paga a diferença em reais à contraparte de mercado; se o dólar subir menos ou cair, o BCB recebe a diferença em reais.
Quando o Banco Central deseja conter a desvalorização do real, ele oferta leilões de novos Swaps Cambiais tradicionais, atendendo à demanda por proteção dos agentes privados sem tocar no caixa físico de dólares do país.
3. Swap Cambial Reverso
É a operação exatamente inversa: o Banco Central recebe a variação cambial e paga a taxa Selic. É utilizado em momentos de forte apreciação do real (quando o dólar despenca) para reduzir o estoque de swaps em aberto ou conter quedas vertiginosas da cotação.
4. Leilões de Linha com Compromisso de Recompra
Nos leilões de linha, o Banco Central vende dólares à vista de suas reservas diretamente para os bancos comerciais autorizados, conjugado com um contrato de compra futura em data pré-determinada (geralmente meses adiante). O mecanismo é comum nos fins de ano (quando multinacionais precisam remeter lucros e dividendos às matrizes no exterior e há falta sazonal de papel-moeda de liquidez nas tesourarias), garantindo a liquidez temporária e recompondo as reservas integralmente ao final do contrato.
Anúncio
O Impacto da Taxa de Câmbio em Diferentes Agentes Econômicos
| Agente Econômico | Efeito de uma Alta do Dólar (Depreciação do Real) | Efeito de uma Baixa do Dólar (Apreciação do Real) | Estratégia Típica de Adaptação |
|---|---|---|---|
| Consumidor Comum | Perda de poder de compra em alimentos (pão, óleos), combustíveis e eletroeletrônicos; inflação no IPCA. | Ganhos no poder de compra; importações mais acessíveis e pressão baixista na inflação. | Substituição de bens importados por similares nacionais; adiamento de viagens. |
| Exportadores (Agro / Mineração) | Aumento expressivo das receitas convertidas em reais; maior margem operacional em moeda nacional. | Redução da rentabilidade em reais; pressão para ganhos de produtividade e corte de custos. | Travamento prévio de cotações em contratos a termo (Forward / NDF) ou futuros na B3. |
| Importadores e Indústria com Insumo Externo | Aumento imediato do custo de aquisição; necessidade de repassar preços ou reduzir margens. | Redução de custos fabris; viabilidade de importar maquinário e tecnologia de ponta. | Contratação de hedge cambial em derivativos; compras antecipadas em momentos de baixa. |
| Viajantes e Estudantes no Exterior | Encarecimento de passagens aéreas internacionais, hospedagens e custo de vida fora do país. | Custo de viagens e cursos internacionais substancialmente reduzido. | Abertura de contas globais digitais multimoeda e compras parceladas de saldo cambial. |
| Investidores e Poupadores | Valorização de fundos cambiais, ações de exportadoras (Vale, Petrobras, celulose) e ativos no exterior. | Desvalorização de ativos dolarizados; favorecimento de títulos prefixados e renda fixa local. | Diversificação internacional de patrimônio para não ter 100% dos ativos em risco-país local. |
| Tesouro Nacional / Dívida Pública | Aumento do valor em reais das dívidas atreladas ao dólar; contudo, valorização patrimonial das reservas externas. | Redução dos encargos da dívida externa; perda contábil temporária sobre o saldo de reservas. | Manutenção de dívida pública majoritariamente em moeda nacional prefixada e indexada ao IPCA. |
O Novo Marco Cambial Brasileiro (Lei 14.286/2021)
Um dos avanços institucionais mais expressivos nas relações financeiras do Brasil foi a promulgação da Lei 14.286/2021, conhecida como o Novo Marco Legal do Mercado de Câmbio e de Capitais Internacionais, que entrou em vigor em 30 de dezembro de 2022 e consolidou suas normas ao longo dos anos seguintes.
O novo marco substituiu um emaranhado de mais de 40 leis e decretos antiquados (alguns datados da década de 1920) por uma legislação moderna, alinhada às melhores práticas da OCDE (Organização para a Cooperação e Desenvolvimento Econômico):
- Desburocratização de Remessas e Comércio: Simplificação drástica da classificação de operações cambiais para pessoas físicas e empresas, eliminando a exigência de centenas de códigos operacionais ultrapassados;
- Contas Bancárias em Moeda Estrangeira no Brasil: Autorização progressiva, sob regulação do Banco Central, para a abertura de contas correntes em moeda estrangeira em instituições sediadas no país (inicialmente para exportadores, emissores de dívida externa e turistas, com expansão gradual);
- Limite de Dinheiro em Espécie para Viagens: O limite de papel-moeda que cada viajante pode portar sem necessidade de declaração aduaneira subiu de R$ 10.000 para US$ 10.000 (ou equivalente em outras moedas);
- Facilitação de Investimentos Estrangeiros: Tratamento igualitário e simplificação de registros para capitais estrangeiros investidos em títulos, empresas e participações no Brasil, estimulando maior liquidez no mercado doméstico.
Conclusão e Diretrizes Práticas
A taxa de câmbio é o termômetro em tempo real do grau de confiança que o resto do mundo deposita na economia de um país. Sob o regime de câmbio flutuante, tentar controlar politicamente a cotação por decreto ou queimar reservas para fixar um valor artificial é uma receita histórica para crises severas de balanço de pagamentos.
O câmbio atua como um amortecedor automático de choques: quando o ambiente internacional piora ou as contas públicas domésticas geram preocupação, o real se deprecia, absorvendo parte do impacto sem que haja quebra bancária ou esgotamento de liquidez estatal.
Para quem cuida de suas finanças pessoais ou administra negócios, as regras de ouro são:
- Não tente antecipar o mercado cambial (timing): A taxa de câmbio é reconhecidamente a variável mais difícil de prever no curto prazo em toda a teoria macroeconômica.
- Diversificação de portfólio: Se você tem objetivos de longo prazo, manter uma parcela do seu patrimônio dolarizada (via BDRs, ETFs globais ou contas internacionais) protege seu poder de compra contra desvalorizações seculares da moeda local.
- Proteja seus custos (hedge): Empresas que faturam em reais e têm dívidas ou custos insubstituíveis em moeda estrangeira devem utilizar instrumentos derivativos (como contratos a termo de NDF e opções) para garantir margens operacionais previsíveis, em vez de apostar na sorte da cotação.
Nota de atualização (setembro/2026): Este artigo consolida os conceitos fundamentais, as séries estatísticas históricas do Banco Central do Brasil e os marcos regulatórios consolidados no âmbito da Lei 14.286/2021. Para consultas diárias de cotações de fechamento e taxas PTAX oficiais, acesse a página oficial do Banco Central do Brasil.
Este artigo tem caráter estritamente educativo e analítico, não constituindo recomendação de investimento, consultoria tributária ou orientação cambial específica.
Próximo passo
Fontes e referências
- Banco Central do Brasil — Câmbio e Capitais Internacionais (Regulamento e Estatísticas): bcb.gov.br/estabilidadefinanceira/mercadocambio
- Banco Central do Brasil — Sistema Gerenciador de Séries Temporais (SGS): www3.bcb.gov.br/sgspub/
- Mundell, R. (1963) — Capital Mobility and Stabilization Policy under Fixed and Flexible Exchange Rates: jstor.org/stable/2552036
- Dornbusch, R. (1976) — Expectations and Exchange Rate Dynamics (Journal of Political Economy): journals.uchicago.edu/doi/10.1086/260506
- Obstfeld, M.; Shambaugh, J.; Taylor, A. (2005) — The Trilemma in History (Review of Economics and Statistics): direct.mit.edu/rest/article/87/3/423/57662/The-Trilemma-in-History-Tradeoffs-among-Exchange
- Calvo, G.; Reinhart, C. (2002) — Fear of Floating (Quarterly Journal of Economics): academic.oup.com/qje/article/117/2/379/1939103
- Fundo Monetário Internacional (FMI) — Annual Report on Exchange Arrangements and Restrictions: imf.org/en/Publications/AREAER
- Presidência da República — Lei 14.286/2021 (Novo Marco Legal do Mercado de Câmbio): planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/l14286.htm
Perguntas frequentes
O que é taxa de câmbio?
Qual é a diferença entre câmbio nominal e câmbio real?
O que é o Trilema de Mundell-Fleming?
Por que o dólar sobe ou cai?
O que é PTAX e quem a calcula?
Como o Banco Central atua no mercado de câmbio sem vender dólares físicos?
Anúncio