
Parte do guia Bancos · Índice de Basileia
Índice de Basileia: o que é e o capital dos bancos em 2026
Anúncio
O Índice de Basileia é a relação entre o Patrimônio de Referência (PR) de uma instituição financeira e seus ativos ponderados pelo risco (risk-weighted assets, RWA). É o principal indicador de solvência de um banco: mede quanto de capital próprio a instituição tem para absorver perdas antes de comprometer o dinheiro de depositantes e credores.
Neste guia completo, você vai entender por que os bancos precisam de capital, como o índice é calculado, a história dos Acordos de Basileia, os requerimentos atuais no Brasil e os números de 2025/2026. Os valores citados referem-se às regras vigentes em outubro de 2026 — confira sempre a página de normas do Banco Central.
O que é o Índice de Basileia
A definição é uma fração simples:
$$IB = \frac{PR}{RWA}$$Em palavras: o Patrimônio de Referência (o capital regulatório do banco) dividido pelos ativos ponderados pelo risco (o total de exposições, cada uma pesada pelo seu grau de risco). Se o índice é 15%, significa que, para cada R$ 100 de ativos ponderados pelo risco, o banco tem R$ 15 de capital próprio.
Os acordos definem ainda um requisito mínimo de capital proporcional ao RWA:
$$\text{PR} \geq F \times RWA, \quad F = 8\%$$O numerador: o Patrimônio de Referência (PR)
O PR não é o patrimônio líquido contábil — é uma medida regulada, com camadas de qualidade decrescente:
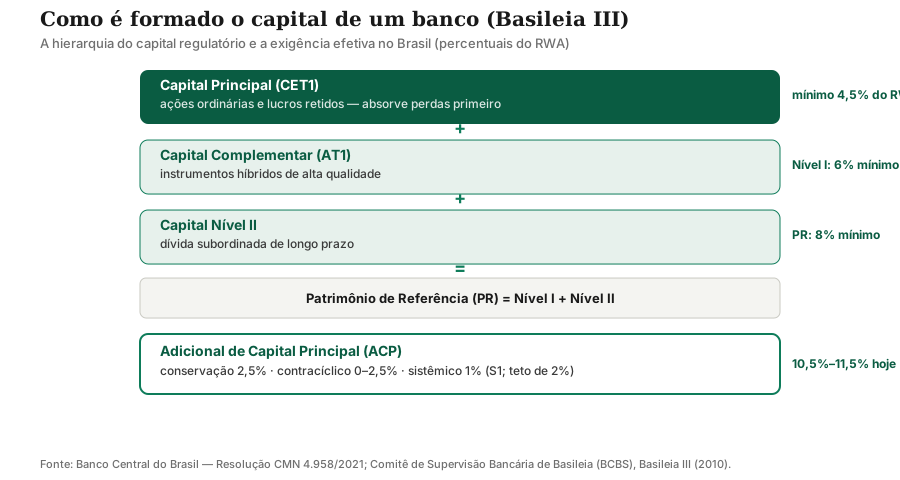
- Capital Principal (CET1) — ações ordinárias e lucros retidos. É a camada de melhor qualidade, a primeira a absorver perdas;
- Capital Complementar (AT1) — instrumentos híbridos de alta qualidade. Somado ao Principal, forma o Nível I;
- Capital Nível II — dívida subordinada de longo prazo. Somado ao Nível I, forma o PR.
Do PR são deduzidos itens de risco: créditos tributários que dependem de lucros futuros, ativos intangíveis, participações em outras instituições e o excesso de recursos aplicados no ativo permanente (os chamados ajustes prudenciais).
O denominador: os ativos ponderados pelo risco (RWA)
O RWA não é o balanço inteiro do banco — é a soma das exposições, cada uma pesada pelo risco:
| Parcela | Risco coberto |
|---|---|
| RWA para risco de crédito | calote de tomadores, contrapartes e títulos |
| RWA para risco de mercado | variação de juros, câmbio, ações e commodities |
| RWA para risco operacional | falhas internas, fraudes, sistemas e processos |
Por isso um banco pode ter bilhões de reais em empréstimos e um RWA menor que o volume emprestado: uma carteira de crédito a empresas sólidas pesa menos que crédito a tomadores arriscados (na abordagem padronizada, os fatores de ponderação vão de 0% para títulos públicos até 100%+ para crédito comum e ainda mais para exposições arriscadas).
Exemplo real (Itaú Unibanco): em março de 2024, o banco informava PR de R$ 203,9 bilhões (Nível I de R$ 180,6 bi + Nível II de R$ 23,3 bi) e RWA de R$ 1.243,6 bilhões — um Índice de Basileia de 16,4%. Na prática, a cada R$ 100 de RWA, o banco tinha R$ 16,4 de capital regulatório.
Por que os bancos precisam de capital? (os fundamentos)
Para entender o índice, vale começar pela pergunta que ele responde: por que um banco precisa ter capital próprio?
A intermediação e o risco da corrida bancária
O negócio do banco é captar dinheiro de curto prazo (depósitos) e emprestar de longo prazo (crédito). Essa transformação de maturidade é útil para a economia, mas cria uma fragilidade: se todos os depositantes pedirem o dinheiro ao mesmo tempo, o banco não tem como honrar — os empréstimos não vencem na hora.
Esse é o problema modelado por Diamond & Dybvig (1983), no artigo que fundou a teoria moderna das corridas bancárias: sem proteção, a simples percepção de que o banco pode quebrar leva os depositantes a sacarem em pânico, e o pânico se torna uma profecia autorrealizável.
Capital como colchão de perdas
O capital existe para absorver perdas antes de depositantes e credores. Quando um empréstimo vira calote, a sequência é: primeiro o Capital Principal, depois o Nível I, depois o Nível II — e só no fim o dinheiro dos depositantes. Quanto maior o colchão, maior a chance de o banco atravessar uma crise sem precisar de socorro.
O custo do capital e a crítica de Modigliani–Miller
Aqui há um debate importante. Modigliani & Miller (1958) mostraram que, em um mercado perfeito, a estrutura de capital de uma empresa não afeta seu valor — o que importa é o ativo. Se fosse assim, exigir mais capital dos bancos seria “gratuito”. Na prática, a banca é diferente: há subsídios implícitos (seguro de depósito e a expectativa de resgate estatal de bancos grandes demais para quebrar), que reduzem o custo de captação dos bancos à custa do contribuinte. Autores como Admati & Hellwig (2013) argumentam que mais capital bancário é barato e socialmente desejável — uma visão que sustenta o endurecimento de Basileia III.
Risco moral
O seguro de depósito e a expectativa de socorro criam risco moral: como os depositantes não correm o risco, os bancos podem se sentir livres para assumir mais risco do que o socialmente ótimo. O capital regulatório é justamente a contrapartida: o acionista coloca dinheiro próprio em jogo. A revisão da literatura sobre regulação de capital bancário está em Santos (2001).
O problema da pró-ciclicidade
O capital tem ainda um efeito pró-cíclico: em recessões, as perdas corroem o capital e os requerimentos ficam mais apertados, levando os bancos a cortar crédito — exatamente quando a economia mais precisa. Esse tema foi estudado por Kashyap & Stein (2004) e Repullo & Suarez (2013). Para suavizar o ciclo, Basileia III criou os buffers de capital (acumulados em tempos bons, liberáveis em tempos ruins) — no Brasil, os Adicionais de Capital Principal (ACP).
A história dos Acordos de Basileia
Os acordos são produzidos pelo Comitê de Supervisão Bancária de Basileia (BCBS), abrigado no Banco de Compensações Internacionais (BIS), em Basileia, na Suíça. São recomendações adotadas pelos bancos centrais de cada país — no Brasil, pelo Banco Central, via resoluções do CMN.
Basileia I (1988)
O primeiro acordo fixou o padrão que deu origem ao índice: capital mínimo de 8% dos ativos ponderados pelo risco de crédito, com fatores de ponderação de 0%, 20%, 50% e 100% conforme o tomador. Em 1996, um adendo incluiu o risco de mercado. No Brasil, Basileia I entrou com a Resolução CMN 2.099/1994, que adotou o fator de 8%; depois da crise asiática, o Brasil elevou a exigência para 11% (1997) — mais rígida que o padrão internacional e mantida até a transição de Basileia III.
O problema: tratava todos os ativos de um mesmo tipo como igualmente arriscados e ignorava riscos operacionais e a qualidade da gestão.
Basileia II (2004)
Basileia II reorganizou as regras em três pilares:
- 1º pilar — capital mínimo: calculado para risco de crédito, mercado e operacional (novo), permitindo que bancos usassem modelos internos (IRB);
- 2º pilar — supervisão: o regulador avalia a adequação de capital de cada instituição (no Brasil, o processo ICAAP);
- 3º pilar — disciplina de mercado: maior transparência e divulgação de informações.
Basileia III (2010; reformas finais de 2017)
A crise de 2008 revelou que os bancos tinham pouco capital de qualidade e excesso de alavancagem. Basileia III (publicado em 2010) respondeu com:
- Mais capital de qualidade: Capital Principal (CET1) mínimo de 4,5%, Nível I de 6% e PR de 8%;
- Buffers de capital: conservação de 2,5%, contracíclico de 0% a 2,5% e adicional para bancos sistemicamente importantes;
- Alavancagem mínima de 3% e índices de liquidez (LCR e NSFR);
- Em dezembro de 2017, o BCBS finalizou as reformas (às vezes chamadas de “Basileia IV”): revisão das abordagens de risco de crédito e operacional e o output floor de 72,5% — um piso para reduzir a diferença entre modelos internos e a abordagem padronizada, com implantação faseada até 2027. O BIS acompanha a adoção pelos países.
| Aspecto | Basileia I (1988) | Basileia II (2004) | Basileia III (2010/2017) |
|---|---|---|---|
| Foco | Risco de crédito | Três pilares | Capital, liquidez e alavancagem |
| Mínimo de PR | 8% | 8% | 8% + buffers |
| Riscos no cálculo | Crédito (+ mercado, 1996) | Crédito, mercado, operacional | + CVA, sistêmico, liquidez |
| Inovações | Ponderação 0–100% | Modelos internos (IRB), supervisão, transparência | CET1 4,5%, alavancagem 3%, LCR/NSFR, output floor 72,5% |
Anúncio
Como o Índice de Basileia é calculado hoje no Brasil
O Brasil implementou Basileia III a partir de 1º de outubro de 2013 (Resoluções CMN 4.192 a 4.195) e hoje a regra central é a Resolução CMN 4.958/2021, que fixa os requerimentos mínimos:
| Componente | Percentual do RWA |
|---|---|
| Capital Principal (CET1) | 4,5% |
| Capital Nível I | 6,0% |
| Patrimônio de Referência (PR) | 8,0% |
| ACP — conservação | 2,5% |
| ACP — contracíclico | 0,0% (máximo 2,5%) |
| ACP — sistêmico (instituições S1 com exposição acima de 10% do PIB) | +1,0 p.p. (teto regulatório de 2,0%) |
| Exigência efetiva | 10,5% (11,5% para os bancos sistêmicos; até 15% no limite teórico) |
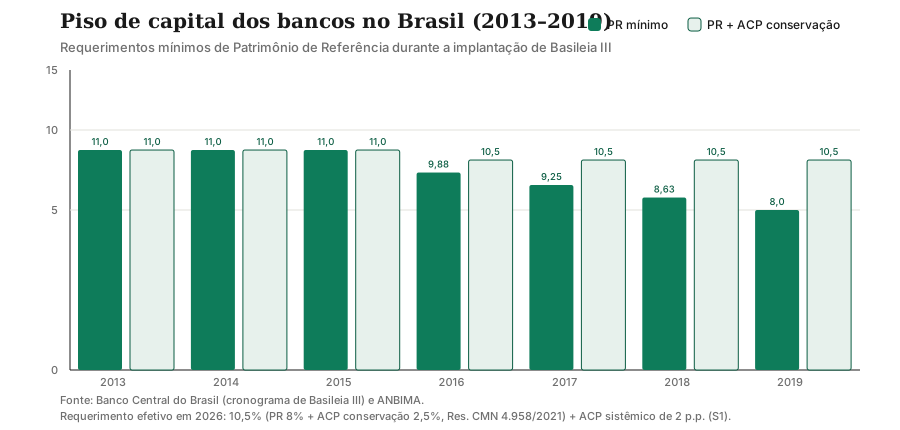
Na prática: o mínimo “de Basileia” é 8%, mas no Brasil a exigência efetiva é de 10,5% (8% + 2,5% de conservação). Para os maiores bancos (Segmento 1 — S1) com exposição acima de 10% do PIB, soma-se o adicional de importância sistêmica de 1 p.p. (a resolução permite até 2 p.p.), e, se o Comitê de Estabilidade Financeira ativar, o contracíclico (hoje em 0% no Brasil). O não cumprimento do ACP sujeita o banco a restrições na distribuição de dividendos e bônus.
A evolução do piso brasileiro ao longo da transição está no gráfico abaixo:
O cálculo do RWA segue as circulares do BCB (risco de crédito, mercado e operacional), e a supervisão avalia, no Pilar 2, se o capital é adequado ao perfil de risco de cada instituição (ICAAP). Uma curiosidade da divulgação: os bancos mostram o Índice de Basileia simples (PR/RWA) e o amplo, que inclui o ACP de conservação e o risco de mercado no numerador/denominador — por isso os dois números podem ser diferentes.
O Índice de Basileia em números (2026)
Anúncio
O Índice de Basileia do Sistema Financeiro Nacional fechou dezembro de 2025 em 17,24% (e junho de 2025 em 17,32%), segundo o Relatório de Estabilidade Financeira do Banco Central. Em outras palavras: o sistema bancário brasileiro, em média, tem quase o dobro do capital mínimo exigido.
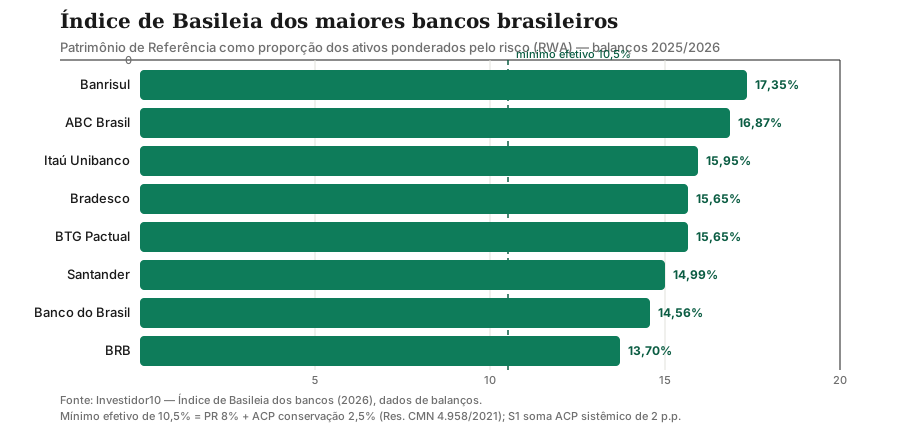
Por banco, os índices publicados nos balanços de 2025/2026 ficam em uma faixa confortável, entre 13% e 17%:
| Banco | Índice de Basileia |
|---|---|
| Banrisul | 17,35% |
| ABC Brasil | 16,87% |
| Itaú Unibanco | 15,95% |
| Bradesco | 15,65% |
| BTG Pactual | 15,65% |
| Santander | 14,99% |
| Banco do Brasil | 14,56% |
| BRB | 13,70% |
Para dimensionar o que há por trás do índice, um exemplo de um banco digital em março de 2026: o C6 Bank reportava 12,9%, com PR de R$ 9,3 bilhões sobre RWA de R$ 71,6 bilhões — acima do requerimento, ainda que abaixo da média dos grandes bancos.
Alavancagem e liquidez: os outros “escudos”
O capital não é o único pilar da solidez. Basileia III introduziu dois outros conjuntos de exigências:
| Indicador | O que mede | Exigência |
|---|---|---|
| Índice de Basileia (PR/RWA) | capital para absorver perdas | ≥ 8% (+ ACP) |
| Razão de alavancagem | exposição total, sem ponderação de risco | ≥ 3% |
| LCR (liquidez de 30 dias) | ativos líquidos de alta qualidade sobre saídas de caixa | ≥ 100% |
| NSFR (financiamento líquido estável) | funding estável sobre ativos de longo prazo | ≥ 100% |
Enquanto o Índice de Basileia pondera o risco de cada ativo, a razão de alavancagem é um teto mais bruto: impede que o banco se financie demais confiando na “engenharia” das ponderações. Os índices de liquidez garantem que o banco aguente uma corrida de 30 dias (LCR) e não dependa de funding de curto prazo para ativos longos (NSFR).
Como interpretar o Índice de Basileia
- Alto (acima de ~15%): colchão confortável e menor risco de insolvência — mas, se muito acima da média do setor, pode indicar banco conservador demais, com retorno sobre o patrimônio (ROE) menor;
- Na faixa (10,5%–13%): capital adequado, com alguma folga sobre o mínimo;
- Próximo do mínimo: atenção — pouco espaço para absorver choques; o BCB monitora de perto e pode limitar dividendos.
Para o investidor de renda fixa (CDB, LC, LCI/LCA), o Índice de Basileia é um dos primeiros filtros de solvência ao escolher entre bancos, junto com a cobertura do FGC (até R$ 250 mil por depositante e por instituição). Bancos menores costumam pagar mais — e costumam ter índice mais baixo: o prêmio remunera o risco.
“O banco vai quebrar?”
Não é porque o patrimônio é menor que os empréstimos que o banco vai quebrar — esse é o funcionamento normal da intermediação financeira. Os Acordos de Basileia existem justamente para reduzir a chance de quebra por corrida bancária e por perdas em excesso ao capital. E, se um banco entrar em dificuldade, entram em cena o FGC (protegendo depositantes até o limite) e o processo de resolução bancária do BCB, que busca resolver a instituição de forma ordenada — como ocorreu em casos de bancos médios nos últimos anos.
Limitações e críticas
O Índice de Basileia é um indicador poderoso, mas tem limites conhecidos:
- RWA nem sempre é transparente: bancos com modelos internos podem “comprimir” o risco de suas carteiras — o output floor de 72,5% de Basileia III existe para conter isso;
- Pró-ciclicidade: exigências mais apertadas em crises podem amplificar o aperto do crédito (os buffers buscam suavizar esse efeito);
- Arbitragem regulatória: o capital mede o que a regra captura — estruturas fora do balanço e derivativos podem escapar;
- Não cobre tudo: liquidez, governança e concentração de funding não aparecem no índice.
Na literatura acadêmica, o artigo O Acordo de Capitais de Basileia III: Mais do Mesmo? (ANPEC) questiona se a nova rodada muda de fato a lógica do acordo; o IPEA analisa a concepção e a implementação no Brasil; e Admati & Hellwig (2013) defendem níveis de capital bem mais altos que os exigidos.
Conclusão
O Índice de Basileia é a forma mais direta de medir a solvência de um banco: quanto capital próprio ele tem em relação aos riscos que assume. Do piso de 8% de Basileia I, a regulação evoluiu para um arcabouço que exige 10,5% no Brasil (11,5% para os bancos sistemicamente importantes) e soma alavancagem e liquidez aos escudos do sistema.
Em 2026, o sistema bancário brasileiro opera, em média, com 17,24% — um colchão folgado. Ao escolher onde deixar seu dinheiro, olhe o índice, compare com o mínimo, considere o FGC e combine com outros indicadores.
Nota de atualização (outubro/2026): os requerimentos de capital e os índices dos bancos mudam a cada balanço. Este artigo reflete as regras da Resolução CMN 4.958/2021 e os dados do Relatório de Estabilidade Financeira do BCB (maio/2026) e de balanços de 2025/2026. Consulte sempre as páginas oficiais do Banco Central.
Este artigo tem caráter educativo e não constitui recomendação de investimento. Confira os detalhes no guia de CDB e no funcionamento do sistema financeiro.
Próximo passo
Fontes e referências
- Banco Central — Relatório de Estabilidade Financeira (maio/2026): bcb.gov.br/publicacoes/ref
- Resolução CMN 4.958/2021 — requerimentos mínimos de PR, Nível I, Capital Principal e ACP: bcb.gov.br/content/financialstability/Brazilian_Prudential_Financial_Regulation_Docs/Resolution_CMN_4958.pdf
- BCB — Perguntas e Respostas sobre a implantação de Basileia III no Brasil: bcb.gov.br/content/estabilidadefinanceira/estabilidade_docs/perguntas_e_respostas_basileia_III.pdf
- BCBS — Basel III: A global regulatory framework for more resilient banks and banking systems (2010): bis.org/publ/bcbs189.htm
- BCBS — Basel III: Finalising post-crisis reforms (2017): bis.org/bcbs/publ/d424.htm
- BIS — Basileia III: progresso na implementação (2025): bis.org/press/p251003.htm
- Diamond & Dybvig (1983) — Bank Runs, Deposit Insurance, and Liquidity, Journal of Political Economy: journals.uchicago.edu/doi/10.1086/261155
- Modigliani & Miller (1958) — The Cost of Capital, Corporation Finance and the Theory of Investment, American Economic Review: jstor.org/stable/1809766
- Santos (2001) — Bank capital regulation in contemporary banking theory, Journal of Banking & Finance: sciencedirect.com/science/article/abs/pii/S0378426600002270
- Repullo & Suarez (2013) — The procyclical effects of bank capital regulation, Review of Economic Studies: academic.oup.com/restud/article-abstract/80/2/452/1577940
- IPEA — Basileia III: concepção e implementação no Brasil (Revista Tempo do Mundo): ipea.gov.br/revistas/index.php/rtm/article/download/4/5/17
- ANPEC — O Acordo de Capitais de Basileia III: Mais do Mesmo?: anpec.org.br/revista/vol14/vol14n1p159_187.pdf
- ANBIMA — Basileia III no Brasil: anbima.com.br/pt_br/informar/regulacao/informe-de-legislacao/basileia-iii-no-brasil.htm
- Investidor10 — Índice de Basileia dos bancos brasileiros (2026): investidor10.com.br/acoes/indice-basileia-bancos
- Banco Data — histórico do Índice de Basileia dos bancos: bancodata.com.br/
Perguntas frequentes
O que é o Índice de Basileia?
Qual é o Índice de Basileia mínimo no Brasil?
Um Índice de Basileia alto significa que o banco é seguro?
O que acontece se um banco não cumprir o índice?
O FGC protege o investidor até quanto?
Anúncio