
Parte do guia Estado e Tributos · Seguros
Seguros: o que é, como funciona e o mercado brasileiro
Anúncio
Seguro é um mecanismo de transferência de risco baseado em pooling estatístico: um grupo grande de pessoas paga um valor periódico (prêmio) para que, quando uma delas sofrer uma perda (sinistro), a instituição seguradora a indenize. É um dos pilares da estabilidade financeira individual e coletiva — e o mercado brasileiro movimenta mais de R$ 200 bilhões por ano.
Fundamentos: o que é seguro
Definição e conceito
Um seguro é um contrato em que uma parte (o segurado) transfere o risco de uma perda financeira para outra parte (a seguradora), em troca do pagamento de um valor periódico chamado prêmio. O contrato formal é a apólice de seguro. Quando ocorre o evento previsto que gera direito à indenização, ele é chamado de sinistro.
O objeto do seguro deve ser um risco segurável — ou seja, deve ser:
- Incerto: não se sabe se o evento vai ocorrer, nem quando
- Fortuito: não intencional pelo segurado
- Definível: o evento pode ser descrito e mensurado em termos financeiros
- Lícito: não contrário à lei
- Econômico: a perda tem impacto financeiro mensurável
A matemática por trás: valor esperado e pooling
O princípio fundamental do seguro é o valor esperado da perda. Se a probabilidade de ocorrência de um sinistro é \(p\) e a perda financeira é \(L\), o valor esperado da perda é:
$$E(L) = p \times L$$Mas um indivíduo isolado enfrenta o risco de perder \(L\) com probabilidade \(p\) — o que pode ser financeiramente devastador. A solução é o pooling: quando \(n\) pessoas com riscos independentes se agrupam, a perda total se aproxima do valor esperado, graças à Lei dos Grandes Números.
Para \(n\) segurados independentes, a perda média por pessoa converge para:
$$\bar{L} = \frac{1}{n}\sum_{i=1}^{n}L_i \xrightarrow{n \to \infty} p \times L$$O seguro cobra um prêmio ligeiramente superior ao valor esperado para cobrir custos administrativos e gerar lucro. Essa diferença é a margem de segurança da seguradora.
Moral hazard e seleção adversa
Dois conceitos centrais da teoria do seguro (Borch, 1968; Arrow, 1963):
-
Seleção adversa (adverse selection): pessoas com maior risco tendem a procurar mais seguros, enquanto as de menor risco tendem a não contratar. Isso pode elevar o custo médio do pool. A contramedida é o subscrição de risco (análise do perfil do segurado antes da contratação).
-
Risco moral (moral hazard): uma vez segurado, o indivíduo pode se tornar menos cuidadoso, aumentando a probabilidade de sinistro. A contramedida são coparticipações, franquias e bônus por não-sinistro.
Kenneth Arrow (1963), em “Uncertainty and the Welfare Economics of Medical Care”, demonstrou que, em condições ideais de informação, mercados de seguro são eficientes. Na prática, as assimetrias de informação (seleção adversa e risco moral) criam falhas de mercado que justificam a regulação — como a que a SUSEP exerce no Brasil.
Como funciona o seguro no Brasil
Regulação
O mercado de seguros no Brasil é regulado por:
| Órgão | Função |
|---|---|
| CNSP (Conselho Nacional de Seguros Privados) | Define diretrizes e políticas para o setor |
| SUSEP (Superintendência de Seguros Privados) | Supervisiona, regula e autoriza seguradoras, resseguradoras e entidades de previdência |
| DPVAT (extinto em 2021) | Seguro obrigatório veicular — substituído pelo SBP e Seguro Obrigatório |
A SUSEP é uma autarquia vinculada ao Ministério da Fazenda, responsável por garantir a solidez do setor e a proteção dos consumidores.
A relação segurado-seguradora
| Etapa | Fluxo | Detalhe |
|---|---|---|
| 1. Contratação | Você → seguradora | Você paga o prêmio |
| 2. Sinistro | Evento coberto | Ocorre o sinistro previsto na apólice |
| 3. Indenização | Seguradora → você | Você recebe a indenização |
O segurado pode contratar o seguro diretamente com a seguradora ou por intermédio de um corretor de seguros registrado na SUSEP. O corretor recebe uma comissão paga pela seguradora (não pelo segurado), que varia de 10% a 30% do prêmio, dependendo do ramo e do volume.
Principais ramos de seguros
| Ramo | O que cobre | Exemplos |
|---|---|---|
| Vida | Morte, invalidez permanente, doenças graves | Seguro de vida em caso de morte, prestamista |
| Automóvel | Danos ao veículo, responsabilidade civil, roubo/furto | DPVAT (extinto), seguro auto completo |
| Residencial | Incêndio, roubo, danos elétricos, desabamento | Seguro contra incêndio e roubo |
| Saúde | Despesas médicas, hospitalares, cirúrgicas | Planos de saúde (regulados pela ANS) |
| Responsabilidade civil | Danos causados a terceiros | RC Profissional, RC Operacional |
| Riscos Diversos | Riscos empresariais, patrimoniais | All risks, quebra de estoque |
| Crédito e Garantia | Inadimplência, fidejussórios | Seguro de crédito, fiança |
| Rural | Lavouras, pecuária, riscos climáticos | Seguro agrícola, PGB rural |
| Viagem | Despesas médicas no exterior, bagagem | Assistência viagem internacional |
| Cibernético | Ataques virtuais, roubo de dados | Cyber insurance |
Seguro de vida em detalhes: modalidades, coberturas e sucessão
O ramo de seguro de vida (que integra os chamados seguros de pessoas, disciplinados pelos arts. 789 a 802 do Código Civil e por resoluções da SUSEP) é o maior segmento do mercado segurador brasileiro, respondendo por mais de 35% de todos os prêmios arrecadados. Seu objetivo primordial é garantir amparo financeiro imediato aos dependentes ou ao próprio segurado diante de fatalidades, acidentes ou doenças incapacitantes.
Modalidades de contratação
Existem duas modalidades centrais de seguro de vida no Brasil:
-
Seguro de vida individual:
- Contratação: pactuado diretamente entre a pessoa física e a seguradora (geralmente com intermediação de corretor habilitado).
- Precificação e aceitação: totalmente customizado ao perfil de risco individual. A seguradora avalia idade, sexo biológico, condições de saúde (por meio da Declaração Pessoal de Saúde — DPS), ocupação profissional e histórico de hábitos (como tabagismo ou esportes radicais).
- Flexibilidade: o segurado pode negociar livremente as coberturas desejadas, limites de capitais segurados e a periodicidade de pagamento.
-
Seguro de vida coletivo (em grupo ou empresarial):
- Intermediação pelo estipulante: contratado por uma pessoa jurídica ou entidade intermediária — o estipulante (empresa empregadora, associação profissional, cooperativa ou sindicato) — em benefício de um grupo a ele vinculado.
- Regime contratual: o estipulante negocia as condições da apólice coletiva com a seguradora e representa os segurados. O participante não recebe uma apólice própria, mas sim um certificado individual que atesta sua adesão e detalha garantias e capitais.
- Custo e conveniência: tende a ser consideravelmente mais acessível devido à simplificação da análise de risco em escala e à diluição de custos operacionais. Por outro lado, as coberturas são padronizadas e a proteção cessa quando o vínculo com o estipulante se encerra (como na rescisão do contrato de trabalho ou desfiliação).
Coberturas do seguro de pessoas
Embora a proteção contra o risco de morte seja a cobertura básica obrigatória que dá nome ao seguro de vida, as apólices modernas oferecem um conjunto abrangente de garantias voltadas à sobrevivência e ao bem-estar do próprio segurado:
- Morte (natural e acidental): cobertura principal e obrigatória. Assegura o pagamento do capital segurado integral aos beneficiários designados caso o segurado venha a falecer. A legislação impõe período de carência de até 2 anos para sinistros decorrentes de suicídio (art. 798 do Código Civil); após esse prazo, a indenização é devida obrigatoriamente.
- Invalidez Permanente Total ou Parcial por Acidente (IPA): garante indenização caso um acidente pessoal cause perda anatômica ou funcional definitiva de membro ou órgão, calculada proporcionalmente com base na tabela percentual da SUSEP.
- Invalidez Funcional Permanente por Doença (IFPD): prevê o pagamento antecipado do capital segurado se uma doença grave e irreversível causar perda de autonomia do segurado para atividades elementares da vida diária.
- Invalidez Laborativa Permanente por Doença (ILPD): direcionada à incapacidade total e definitiva para o exercício da profissão específica ou função habitual do segurado.
- Diária por Incapacidade Temporária (DIT): voltada prioritariamente a profissionais autônomos e liberais. Garante o pagamento de rendas diárias durante o período em que o segurado estiver temporariamente impossibilitado de exercer suas atividades produtivas por motivo de doença ou acidente cobertos.
- Doenças Graves (DG): antecipa a indenização em caso de diagnóstico clínico conclusivo de patologias pré-definidas na apólice (como infarto, AVC, câncer, insuficiência renal crônica ou transplante de órgãos vitais), permitindo custear tratamentos médicos complexos.
- Assistência ou Auxílio Funeral: ampara a família nas despesas emergenciais e trâmites burocráticos de sepultamento. Pode operar na modalidade de prestação direta de serviços (a seguradora aciona a rede credenciada) ou de reembolso (a família custeia e apresenta as notas fiscais até o teto estipulado).
Vantagens jurídicas, tributárias e sucessórias
O seguro de vida possui um regime jurídico singular no direito brasileiro, constituindo um dos mais eficazes instrumentos de planejamento sucessório e gestão de liquidez familiar:
- Incomunicabilidade com a herança e exclusão de dívidas (Art. 794 do Código Civil):
O texto da lei é categórico: “No seguro de vida ou de acidentes pessoais para o caso de morte, o capital estipulado não está sujeito às dívidas do segurado, nem se considera herança para todos os efeitos de direito”. Disso decorrem três efeitos práticos decisivos:- O montante não integra o monte-mor do inventário civil;
- Credores do falecido não podem requerer penhora nem arresto do capital segurado para saldar dívidas deixadas pelo titular;
- Não há necessidade de aguardar partilha de bens, abertura de inventário ou autorização judicial para que os beneficiários recebam a indenização.
- Isenção de Imposto de Renda: a indenização de seguro de vida paga por falecimento é classificada como rendimento isento e não tributável para os beneficiários (art. 39, inciso XXIII, do Regulamento do Imposto de Renda — Decreto nº 9.580/2018). Da mesma forma, prevalece a jurisprudência dominante nos tribunais superiores (STJ e STF) de não incidência do imposto estadual de herança (ITCMD).
- Livre nomeação e alteração de beneficiários (Art. 791 do Código Civil): o titular pode indicar livremente quem receberá a indenização (parentes, cônjuge ou terceiros sem parentesco) e em quais proporções percentuais, podendo alterar essa destinação a qualquer momento junto à seguradora. Na falta de indicação formal na apólice, o art. 792 do Código Civil estabelece a divisão: 50% para o cônjuge ou companheiro(a) e 50% distribuídos entre os herdeiros legais na ordem de vocação hereditária.
- Rapidez de liquidação e liquidez imediata: as seguradoras brasileiras são obrigadas por norma da SUSEP a efetuar o pagamento da indenização em no máximo 30 dias corridos contados a partir da entrega de todos os documentos comprobatórios do sinistro. Essa velocidade garante fôlego financeiro aos dependentes para despesas imediatas enquanto contas bancárias e imóveis do falecido passam pelos trâmites burocráticos do inventário.
Anúncio
Como contratar com segurança: corretores e cuidados essenciais
Contratar um seguro é estabelecer um pacto financeiro de médio ou longo prazo com repercussões diretas sobre o patrimônio e a proteção da família. Compreender a dinâmica do mercado de intermediação e os deveres legais do segurado protege o consumidor contra negativas de sinistro e cobranças indevidas.
O papel do corretor de seguros e sua remuneração
O corretor de seguros (pessoa física ou jurídica) é o profissional legalmente habilitado pela Lei Federal nº 4.594/1964 para intermediar contratos de seguro entre o consumidor e as seguradoras autorizadas. Ele atua como consultor técnico de risco, identificando as reais demandas do cliente e propondo as soluções de cobertura mais equilibradas.
Quanto à sua remuneração e dinâmica profissional:
- Quem remunera o corretor: a comissão de corretagem é paga pela seguradora sobre o prêmio da apólice tarifada. O segurado não paga boletos ou faturas avulsas pelo serviço de assessoria do corretor.
- Margem de comissão: a remuneração costuma oscilar entre 10% e 30% do prêmio líquido, conforme o ramo de seguro (auto, vida, empresarial) e o acordo comercial com a seguradora.
- Independência e assessoria: o bom corretor analisa o mercado de forma ampla, cotejando cláusulas e franquias de múltiplas companhias. Como a comissão é percentual sobre o valor do prêmio, cabe ao consumidor verificar detalhadamente a cotação e assegurar que as coberturas propostas correspondem exatamente aos riscos que deseja mitigar.
Verificação de registro na SUSEP
Qualquer operação de intermediação securitária exige credenciamento formal perante a SUSEP. A venda de produtos por agentes não habilitados é irregular e expõe o consumidor a riscos severos.
Dica prática de segurança: antes de fechar qualquer contrato ou repassar dados bancários, acesse a consulta pública de corretores no portal da SUSEP e confirme se o profissional ou a sociedade corretora possui registro ativo. Essa precaução é fundamental para não confundir apólices legítimas de seguros com a chamada “proteção veicular” de associações informais, que não contam com reservas técnicas reguladas, fiscalização governamental nem garantia de solvência.
O dever de veracidade: por que nunca mentir no perfil de risco
O contrato de seguro rege-se pelo princípio da máxima boa-fé objetiva (uberrima fides), expressamente determinado no art. 765 do Código Civil: “O segurado e o segurador são obrigados a guardar no contrato a mais estrita boa-fé e veracidade, tanto a respeito do objeto como das circunstâncias e declarações a ele relativas”.
Na ânsia de obter um prêmio mais baixo, alguns proponentes sentem-se tentados a omitir dados cruciais — como ocultar condutores jovens (menores de 25 anos) no seguro de automóveis, fingir garagem fechada onde o veículo dorme na rua ou falsear o histórico médico na Declaração Pessoal de Saúde de um seguro de vida.
As consequências jurídicas dessa omissão são drásticas:
- Perda total da indenização (Art. 766 do Código Civil): “Se o segurado, por si ou por seu representante, fizer declarações inexatas ou omitir circunstâncias que possam influir na aceitação da proposta ou na taxa do prêmio, perderá o direito à garantia, além de ficar obrigado ao prêmio vencido”.
- Sem ressarcimento de prêmios: além de ver o sinistro sumariamente negado quando mais precisa do recurso, o contratante perde os valores já pagos à seguradora, em razão da caracterização de má-fé ou dolo na celebração contratual.
- Ausência de má-fé (Parágrafo único do art. 766): se comprovada a total boa-fé na imprecisão das informações, a seguradora pode optar pela cobrança da diferença de prêmio ou rescisão, mas a comprovação judicial costuma exigir perícias complexas e desgastantes.
Formalização de cláusulas e manutenção cadastral
- Exija apólice por escrito e confira exclusões: declarações verbais do vendedor não sobrepõem o texto das Condições Gerais e Particulares da apólice. Exija sempre cópia integral do documento e confira com rigor o Limite Máximo de Garantia (LMG), os valores de franquia e a cláusula de “riscos excluídos”.
- Comunique qualquer alteração de risco: mudança de endereço residencial ou de local de pernoite, alteração da rota diária ou emprego do carro pessoal para transporte remunerado de passageiros por aplicativo (Uber, 99) aumentam o risco e exigem a comunicação imediata à seguradora para averbação do endosso. O agravamento intencional do risco não informado exime a seguradora de indenizar (art. 768 do Código Civil).
- Planos e seguros de saúde — regras de reajuste: em produtos médico-hospitalares (fiscalizados sob a égide da ANS), os reajustes combinam variação anual de custos de saúde e mudança de faixa etária. O Estatuto da Pessoa Idosa (Lei nº 10.741/2003, art. 15, § 3º) e súmulas judiciais pacificam que segurados que completam 60 anos ou mais não podem sofrer reajuste por faixa etária caso já permaneçam no plano há 10 anos ou mais.
O mercado segurador brasileiro
Panorama 2025
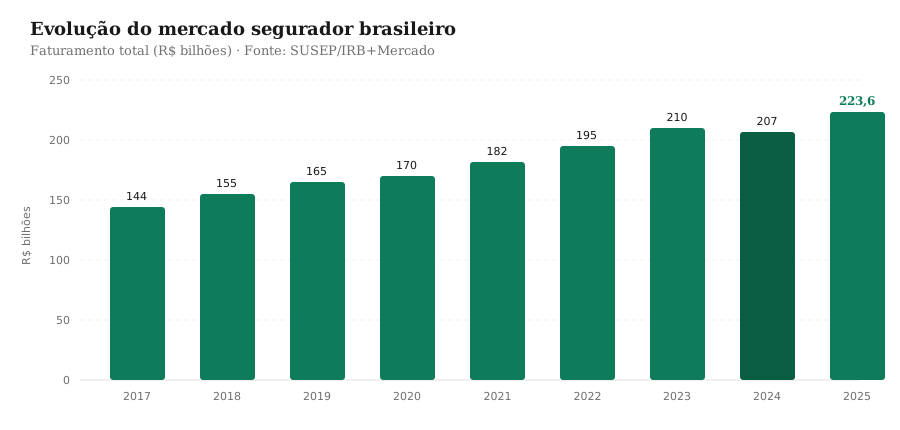
Em 2025, o mercado segurador brasileiro faturou R$ 223,6 bilhões em prêmios, um crescimento de 7,7% em relação a 2024, de acordo com dados da SUSEP compilados pelo IRB+Mercado. O lucro líquido das seguradoras alcançou R$ 39,8 bilhões (+10,9%).
| Indicador | 2025 | Variação vs 2024 |
|---|---|---|
| Prêmios emitidos | R$ 223,6 bi | +7,7% |
| Lucro líquido | R$ 39,8 bi | +10,9% |
| Sinistralidade | 40,1% | -1,5 p.p. |
| Resseguro cedido | R$ 29,7 bi | +12,6% |
Fonte: IRB+Mercado, dados SUSEP (fev/2026).
Composição por segmento
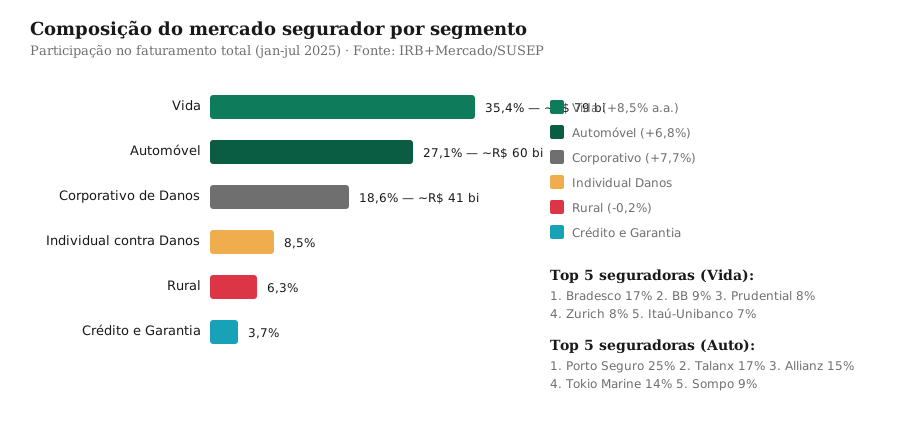
O mercado se divide em seis grandes ramos. Em 2025, os três maiores — Vida, Automóvel e Corporativo de Danos — responderam por 85% do crescimento do ano.
| Segmento | Participação (1T25) | Faturamento 2025 | Crescimento |
|---|---|---|---|
| Vida | 35,4% | ~R$ 79 bi | +8,5% |
| Automóvel | 27,1% | ~R$ 60 bi | +6,8% |
| Corporativo de Danos | 18,6% | ~R$ 41 bi | +7,7% |
| Individual contra Danos | 8,5% | ~R$ 19 bi | +12,4% (jan/ago) |
| Rural | 6,3% | ~R$ 14 bi | -0,2% |
| Crédito e Garantia | 3,7% | ~R$ 8 bi | +24,4% (jul) |
Fonte: IRB+Mercado, Boletim Marco 2025 e Dezembro 2025.
Principais seguradoras
| Ranking | Vida (market share mar/25) | Automóvel (market share jul/25) |
|---|---|---|
| 1º | Bradesco (17%) | Porto Seguro (25%) |
| 2º | BB (9%) | Talanx/HDI (17%) |
| 3º | Prudential (8%) | Allianz (15%) |
| 4º | Zurich (8%) | Tokio Marine (14%) |
| 5º | Itaú-Unibanco (7%) | Sompo (9%) |
Fonte: IRB+Mercado.
Sinistralidade
A sinistralidade é a razão entre sinistros pagos e prêmios recebidos. É o principal indicador de saúde financeira de um ramo de seguro.
| Ramo | Sinistralidade 2025 | Tendência |
|---|---|---|
| Vida | 28,0% | Estável (-1,2 p.p.) |
| Automóvel | ~60% | Leve alta (+3,1 p.p. no 1T) |
| Corporativo de Danos | ~41% | Queda (-11,5 p.p. vs 7M24) |
| Mercado total | 40,1% | Estável (-1,5 p.p.) |
Uma sinistralidade abaixo de 100% indica que o ramo é lucrativo. O mercado total com sinistralidade de 40,1% significa que para cada R$ 100 recebidos em prêmios, a seguradora pagou R$ 40,10 em sinistros — ficando com R$ 59,90 para cobrir despesas administrativas, comissões e lucro.
O papel do resseguro
O resseguro é o “seguro das seguradoras”. Quando uma seguradora assume um risco muito grande (como um desastre natural ou um sinistro de aviação), ela transfere parte desse risco para uma empresa de resseguro — como o IRB (Brasil), a Munich Re ou a Swiss Re.
Em 2025, as seguradoras brasileiras cederam R$ 29,7 bilhões em resseguros (+12,6%), com destaque para as linhas Automóvel (+66,9%) e Patrimonial (+8,8%). O resseguro é essencial para a estabilidade do setor, pois impede que um único grande sinistro comprometa a solvência de uma seguradora.
Densidade e penetração securitária
Dois indicadores são fundamentais para medir o desenvolvimento de um mercado de seguros:
- Densidade securitária: prêmios per capita (quanto cada pessoa gasta, em média, em seguros)
- Penetração securitária: prêmios como proporção do PIB (quanto o setor representa na economia)
Brasil vs. mundo
| País | Densidade per capita (USD, 2024) | Penetração (% PIB, 2024) |
|---|---|---|
| Estados Unidos | ~10.500 | ~11,8% |
| Reino Unido | ~7.100 | ~11,0% |
| Japão | ~2.700 | ~8,0% |
| Coreia do Sul | ~3.400 | ~7,5% |
| Média OCDE | ~4.200 | 6,2% |
| Brasil | ~140 | ~3,2% |
| Média América Latina | ~120 | 3,2% |
| China | ~560 | ~4,0% |
| Índia | ~100 | ~3,5% |
Fonte: Swiss Re Institute Sigma 2/2026, OECD Global Insurance Market Trends 2025.
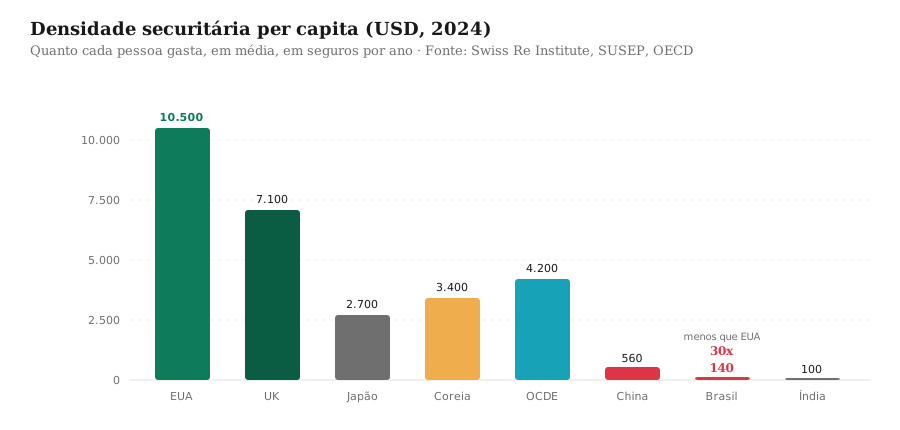
O Brasil é o 15º maior mercado de seguros do mundo em volume nominal de prêmios (US$ 81 bilhões em 2025, segundo o Swiss Re Institute), mas sua densidade é baixa. Isso indica um enorme potencial de crescimento — especialmente em seguros de vida, residencial e rural, onde a penetração é menor.
A SUSEP monitora isso pelo Índice de Densidade nos Mercados Supervisionados (seguros), que cresceu de 781 em 2016 para 1.068 em 2025 (valores reais per capita, atualizados pelo IPCA).
Onde o Brasil pode crescer
A McKinsey (2025) destaca que a América Latina é a região de mais rápido crescimento para seguros no mundo: os prêmios brutos cresceram 11% ao ano entre 2019 e 2024, apesar de representar apenas 3% do mercado global. O Brasil, como maior mercado da região, lidera essa expansão.
Os maiores potenciais de crescimento incluem:
- Seguro residencial: apenas ~15% das residências brasileiras são seguradas; eventos climáticos extremos (como as enchentes no RS em 2024) aumentaram a demanda
- Seguro de vida individual: a sinistralidade de 23% nos contratos individuais é inferior aos 29,4% dos coletivos, indicando margem atrativa
- Seguro cibernético: em crescimento exponencial — R$ 98 milhões no 1º semestre de 2023, 11x o valor de 2019
- Seguro agrícola: o Brasil é o maior exportador agrícola do mundo, mas a cobertura contra riscos climáticos ainda é limitada
Principais conceitos atuariais
Átuario
O átuário é o profissional que utiliza matemática, estatística e teoria de risco para calcular prêmios, provisões e reserves técnicas. No Brasil, a formação é regulada pelo CESUA (Centro de Estudos Universitários de Atuária) e pelas universidades.
Provisão técnica
A provisão técnica é o passivo que a seguradora acumula para garantir que terá recursos para pagar sinistros futuros. Em 2025, as provisões totais do mercado segurador brasileiro atingiram R$ 1,53 trilhão (+12,1%), segundo a SUSEP.
Prêmio puro e prêmio comercial
- Prêmio puro: valor exato necessário para cobrir sinistros, calculado atuarialmente como \(p \times L\)
- Prêmio comercial: prêmio puro + despesas administrativas + comissões + lucro da seguradora
Franquia e coparticipação
- Franquia: valor que o segurado assume antes de a seguradora começar a pagar (ex.: franquia de R$ 500 no seguro auto)
- Coparticipação: percentual do sinistro que o segurado paga (ex.: 20% em planos de saúde)
Ambos reduzem o custo do prêmio e incentivam o cuidado (mitigam o risco moral).
Anúncio
O seguro na economia
O seguro não é apenas uma proteção individual — ele tem impacto macroeconômico significativo:
- Estabilização financeira: ao absorver choques (desastres naturais, acidentes, doenças), o seguro impede que indivíduos e empresas entrem em falência
- Mobilização de poupança: as provisões técnicas são investidas em títulos públicos, debêntures e ações, financiando infraestrutura e empresas
- Redução do gasto público: quando o setor privado cobre riscos, o governo gasta menos com assistência social e emergencial
- Incentivo ao investimento: empresas com cobertura securitária estão mais dispostas a investir em inovação e expansão
O OECD (2025) observa que “uma baixa penetração de seguros, particularmente em seguros de danos, sugere uma potencial falta de proteção financeira básica para pessoas e empresas contra riscos para os quais as seguradoras podem oferecer cobertura”.
Nota de atualização
Nota de atualização (set/2026): Todos os dados de mercado referem-se a informações oficiais da SUSEP e do IRB+Mercado, compilados nos boletins mensais e no relatório anual. Os dados globais são do Swiss Re Institute (sigma 2/2026) e da OECD (Global Insurance Market Trends 2025). Para dados atualizados, consulte o Sistema de Estatísticas da SUSEP.
Seguro é mais do que um produto financeiro — é um mecanismo de resiliência que permite que indivíduos, famílias e empresas enfrentem a incerteza com menor impacto econômico. O mercado brasileiro, com R$ 223,6 bilhões em prêmios e crescimento consistente, mostra que a demanda existe; mas a densidade per capita (USD 140 vs. USD 4.200 na OCDE) revela que o potencial é imenso.
Compreender a estrutura de apólices, as proteções tributárias e sucessórias do seguro de vida e os cuidados técnicos na intermediação de corretores permite tomar decisões conscientes e resguardar seu patrimônio familiar. Para aprofundar seus conhecimentos sobre o mercado financeiro e a estrutura regulatória brasileira, confira também nossos guias sobre o Sistema Financeiro Nacional, as regras de tributação no Imposto de Renda e as atuações em Tipos de Bancos.
Este artigo tem caráter educativo e não constitui recomendação de contratação de nenhum seguro ou produto financeiro. Para contratações, consulte um corretor registrado na SUSEP.
Fontes e referências
- IRB+Mercado — Boletim Dezembro 2025 (SUSEP): irbre.com/wp-content/uploads/2026/03/Boletim-IRBMercado-Dezembro-Final.pdf
- SUSEP — Boletim Síntese Mensal (dados estatísticos): gov.br/susep/pt-br/central-de-conteudos/noticias/2024/junho/setor-de-seguros-cresce-18-1-no-primeiro-quadrimestre-de-2024
- Swiss Re Institute — World Insurance Sigma No. 2/2026: swissre.com/institute/research/sigma-research/sigma-2026-07-world-insurance/insurance-stabilising-force-cycle-softens.html
- Swiss Re Institute — Top 20 seguros mundiais (2025): swissre.com/dam/jcr%3A87b2a78b-3223-4b80-9b93-9ac1d1f5f1e2/WIS_2026_PR_EN_FINAL.pdf
- OECD — Global Insurance Market Trends 2025: oecd.org/en/publications/global-insurance-market-trends-2025_0d11ecf4-en.html
- McKinsey — Pursuing insurance growth in Latin America (2025): mckinsey.com/industries/financial-services/our-insights/pursuing-insurance-growth-in-latin-america
- CNseg — Panorama Estatístico do Mercado Segurador: cnseg.org.br/mais-conteudos/analises-e-estatisticas/panorama-estatistico
- FGV — Análise da Demanda de Seguros de Automóveis: fgviisr.fgv.br/sites/default/files/2024-05/Relatorio%20FGV%20-%20Mercado%20de%20automoveis.pdf
- SUSEP — Faróis Estratégicos 2025: gov.br/susep/pt-br/arquivos/arquivos-transparencia/arquivos-pei/farois-estrategicos/resultado_dos_farois_estrategicos_2022_2025_revisao.pdf
- Swiss Re Institute — Latin America market report 2024: swissre.com/dam/jcr:ecf50ea0-a7a6-4ff0-91ee-84df20fd1f47/swiss-re-institute-expertise-publication-latam-regional-market-report-2024.pdf
- IRB+Mercado — Boletim Marco 2025 (1T25): irbre.com/wp-content/uploads/2025/06/Boletim-IRBMercado-Marco-.pdf
- SUSEP — Sistema de Estatísticas (SES): www2.susep.gov.br/menuestatistica/ses/principal.aspx
- SUSEP — Relatórios Mensais 2025: gov.br/susep/pt-br/central-de-conteudos/dados-estatisticos/relatorios-de-analise-e-acompanhamento-dos-mercados-supervisionados-1/anos/2025
- Serasa Experian — Tipos de seguros: serasa.com.br/credito/blog/tipos-seguros
Perguntas frequentes
O que é seguro e como funciona?
Quais são os principais tipos de seguro?
O capital do seguro de vida entra em inventário ou paga Imposto de Renda?
Quem paga a comissão do corretor de seguros e como checar seu registro?
Qual o tamanho do mercado de seguros no Brasil?
Qual a diferença entre seguro e resseguro?
O que é sinistralidade?
Anúncio