
Parte do guia Investimentos · Fundos de Investimento
Fundos de investimento: o que são, tipos, taxas e como escolher
Anúncio
Fundos de investimento são veículos coletivos onde o dinheiro de vários investidores é reunido e aplicado por uma gestora profissional em ativos como ações, títulos públicos, imóveis ou moeda estrangeira. Em vez de administrar sua própria carteira, você contrata uma equipe especializada — e divide os custos com outros cotistas.
Em junho de 2026, o patrimônio líquido total dos fundos brasileiros atingiu R$ 11,4 trilhões, distribuídos em cerca de 32.600 fundos ativos, com 41 milhões de contas de investidores cadastradas. É o maior mercado de fundos da América Latina e um dos 10 maiores do mundo.
Mas nem todo fundo é igual. Há desde fundos ultraconservadores que rendem perto do CDI até fundos de ações que podem oscilar 30% ou mais em um ano. Entender como funcionam, quais são os custos reais e como a tributação impacta o retorno é essencial para não ser pego de surpresa.
Como funciona na prática
Quando você aplica em um fundo, recebe cotas — frações do patrimônio líquido (PL). O valor da cota é calculado dividindo o PL pelo número de cotas existentes:
Valor da cota = PL do fundo ÷ Número de cotas
Um fundo com PL de R$ 10 milhões e 500 mil cotas tem cada cota valendo R$ 20,00. Se o PL crescer para R$ 12 milhões com 520 mil cotas, a cota passa a R$ 23,08 — um retorno de 15,4%.
A gestora do fundo decide onde aplicar: títulos públicos, CDBs, ações, imóveis, moeda estrangeira ou uma combinação disso. O investidor não precisa abrir conta em corretora para operar no mercado de ações ou de renda fixa — o fundo faz isso por ele.
Fluxo simplificado
- Investidor aplica dinheiro e recebe cotas.
- Gestora administra a carteira, comprando e vendendo ativos.
- Administrador cuida da parte operacional (cálculo de cotas, relatórios, resgates).
- Custodiante (geralmente a B3 ou um banco) guarda os ativos de forma segregada.
- Retorno é refletido na variação do valor da cota — quando o investidor resgata, recebe o valor proporcional às suas cotas.
Novo marco regulatório: Resolução CVM 175
A Resolução CVM 175/2022, em vigor desde outubro de 2023, modernizou todo o marco regulatório de fundos de investimento no Brasil. Ela unificou dezenas de Instruções CVM anteriores (notadamente a Instrução 555/2014) em uma única resolução.
Principais mudanças
| Mudança | Impacto |
|---|---|
| Classes e subclasses | Um fundo pode ter múltiplas classes com condições diferentes (taxas, prazos, público-alvo) |
| Segregação por classe | Cada classe responde apenas por suas próprias obrigações — sem contaminação entre classes |
| Transparência de taxas | Gestoras devem publicar “Sumário de Remuneração” com todos os acordos comerciais |
| Investimento externo | Limite ampliado para até 100% do PL (pendente de regulamentação operacional pela ANBIMA) |
| Responsabilidade fiduciária | Gestora formalmente designada como fiduciária da estratégia de investimento |
| Responsabilidade limitada | Cotistas limitam sua responsabilidade ao valor das cotas subscritas (opt-in) |
Em junho de 2025, 75,6% dos fundos já estavam adaptados à nova regulamentação (24.679 de 32.643), sendo 6.506 criados sob as novas regras e 18.173 adaptados.
Tipos de fundos
Por classe regulatória
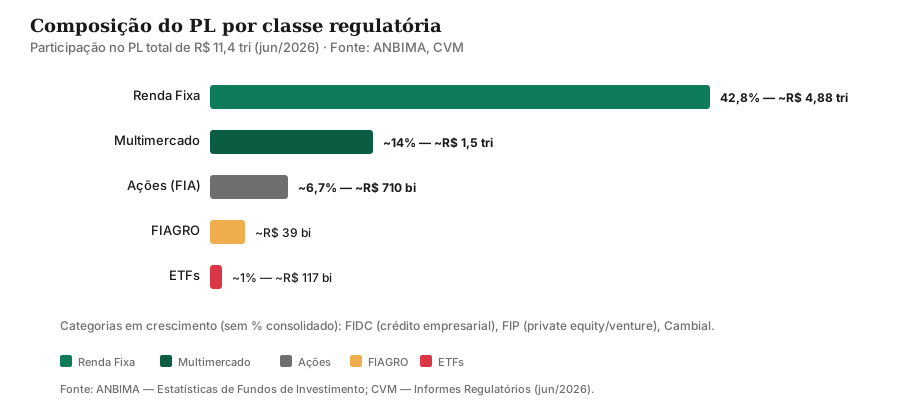
| Classe | PL Approx. | O que aplica | Risco |
|---|---|---|---|
| Renda Fixa | 42,8% (~R$ 4,88 tri) | Títulos públicos, CDBs, LCIs, debêntures | Baixo a médio |
| Multimercado | ~14% (~R$ 1,5 tri) | Combina ações, renda fixa, cambial, derivativos | Médio a alto |
| Ações (FIA) | ~6,7% (~R$ 710 bi) | Mínimo 67% em ações negociadas na B3 | Alto |
| ETFs | ~1% (~R$ 117 bi) | Índices de mercado (passivo) | Variável |
| FIDC | Crescimento rápido | Crédito empresarial (recebíveis) | Médio |
| FIP | Crescimento rápido | Capital de empresas (private equity/venture) | Alto |
| FIAGRO | ~R$ 39 bi | Agroindústria (Fiagros de crédito e tijolo) | Médio |
| Cambial | Pequeno | Moeda estrangeira e derivativos cambiais | Médio |
Por estratégia
- Referenciado DI: replica o CDI ou Selic. Baixo risco, taxa baixa.
- Curto prazo: carteira com prazo médio inferior a 60 dias. Extremamente conservador.
- Crédito livre: aplica em debêntures e CDBs de diferentes emissores. Risco de crédito.
- Longo prazo: carteira com prazo médio superior a 365 dias. Mais volátil, mas pode render mais.
- Ações: concentração em ações de empresas listadas. Alta volatilidade.
- Multistrategy: combina várias estratégias em um único fundo.
Taxas e custos
Taxa de administração
Cobrada anualmente sobre o patrimônio total, independentemente do resultado. É descontada diariamente do valor da cota.
| Tipo de fundo | Faixa típica |
|---|---|
| Renda fixa / DI | 0,2% a 0,5% a.a. |
| Multimercado | 1,0% a 2,0% a.a. |
| Fundos de ações | 1,5% a 2,5% a.a. |
| ETFs (passivo) | 0,03% a 0,6% a.a. |
Impacto real: Um fundo DI com taxa de 0,3% a.a. rende aproximadamente 13,85% ao ano quando o CDI está em 14,15%. Um ETF com 0,03% a.a. quase não perde para o índice.
Taxa de performance (linha d’água)
Cobrada apenas quando o fundo supera seu índice de referência. Geralmente 20% do excedente.
Exemplo: se o fundo tem meta de superar o CDI e rendeu 18% quando o CDI foi 14%, a taxa de performance incide sobre os 4% excedentes — não sobre os 14% do CDI.
Taxas de entrada e saída
Alguns fundos cobram taxas no momento da aplicação ou do resgate. Verifique no prospecto antes de investir.
Impacto combinado das taxas
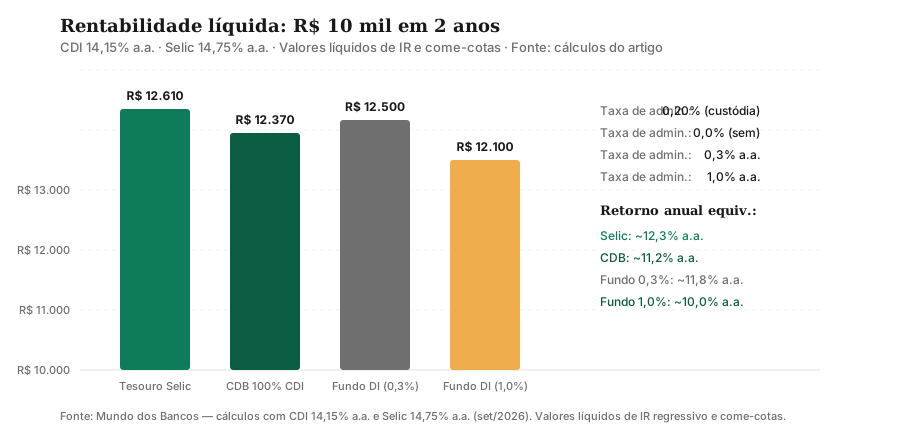
| Cenário (R$ 10 mil, 2 anos, CDI 14,15%) | Retorno líquido |
|---|---|
| Tesouro Selic (0,20% custódia) | ~R$ 12.610 |
| CDB 100% CDI (sem taxa) | ~R$ 12.370 |
| Fundo DI (0,3% admin + come-cotas) | ~R$ 12.500 |
| Fundo DI (1,0% admin + come-cotas) | ~R$ 12.100 |
Anúncio
Come-cotas: o custo oculto
O come-cotas é o mecanismo de cobrança semestral do Imposto de Renda sobre ganhos acumulados em fundos de renda fixa, multimercados e cambiais. Acontece todo ano em maio e novembro.
| Tipo de fundo | Alíquota do come-cotas |
|---|---|
| Carteira com prazo > 365 dias | 15% |
| Carteira com prazo ≤ 365 dias | 20% |
| Fundos de ações (FIA) | Isento |
| FIIs e FIAGRO | Isento |
| ETFs de renda variável | Isento |
Como funciona na prática
O administrador “consome” cotas do investidor equivalentes ao imposto devido. Se você tem R$ 10.000 em um fundo de renda fixa longo e o fundo acumulou 8% de ganho no semestre, o come-cotas retém 15% sobre esse ganho — independentemente de você ter resgatado ou não.
Impacto ao longo do tempo
Em 10 anos, o come-cotas combinado com a diferença de alíquota na resgate pode consumir aproximadamente 17% do capital inicial em comparação com um cenário hipotético sem come-cotas. É o principal motivo pelo qual fundos DI rendem menos que o Tesouro Selic, mesmo com taxa de administração baixa.
Lei 14.754/2023: a nova lei estendeu o come-cotas para fundos exclusivos e fechados, que antes eram isentos. O imposto retroativo até 31/12/2023 foi cobrado a 8% (parcela única) ou 15% (24 parcelas a partir de maio/2024).
Tributação na resgate
O Imposto de Renda na resgate de cotas segue a tabela regressiva:
| Prazo de aplicação | Alíquota IR |
|---|---|
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20,0% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15,0% |
Importante: o come-cotas já cobrado semestralmente é descontado do IR na resgate. Se você já pagou mais come-cotas do que deveria, a diferença é devolvida — mas se pagou menos, paga a diferença.
Exceções
- Fundos de ações: IR de 15% sobre ganho de capital, sem come-cotas.
- FIIs e FIAGRO: dividendos isentos para PF (com condições: mínimo 50 cotistas, cota listada na B3, nenhum cotista com mais de 10%). Ganho de capital: 20%.
- Ganhos em bolsa: isenção para vendas mensais até R$ 20.000 em ações (não se aplica a FIIs, ETFs ou BDRs).
Comparativo com outros investimentos
Com a Selic em 14,75% a.a. e CDI em ~14,15% (set/2026):
| Critério | Poupança | CDB 100% CDI | Tesouro Selic | Fundo DI (0,3%) |
|---|---|---|---|---|
| Retorno bruto | ~8,3% a.a. | ~14,15% a.a. | ~14,25% a.a. | ~13,85% a.a. |
| IR | Isento | Regressivo | Regressivo | Regressivo + come-cotas |
| Liquidez | D+0 | D+0 a vencimento | D+1 | D+0/D+1 |
| Garantia | FGC (R$ 250k) | FGC (R$ 250k) | Tesouro Nacional | Depende dos ativos |
| Investimento mínimo | R$ 1 | R$ 100–5.000 | R$ 30 | Varia |
| Risco | Inflação | Crédito bancário | Soberano | Fundo + crédito |
Conclusão: a isenção de IR da poupança não compensa a diferença de ~6 p.p. de retorno. Um CDB a 100% CDI renderá quase o dobro da poupança em 2 anos.
Proteção do investidor
Segregação de patrimônio
Cada classe de cotas tem patrimônio segregado (Art. 5, RCVM 175). O custodiante mantém os ativos dos clientes separados de seus próprios ativos. Há conciliação diária de posições com a B3.
ANBIMA: autorregulação
- Código AGRT (vigente desde mar/2025): governa administração fiduciária, gestão de recursos de terceiros e patrimônio familiar.
- Código SQ: governa custódia, controle e conciliação.
- Segregação de atividades: gestão de ativos deve ser separada de outras atividades que possam criar conflitos de interesse (Art. 12, Código AGRT).
- Gestão de risco obrigatória: política de monitoramento, medição e ajuste de riscos de mercado, liquidez e crédito (Art. 39).
CVM
Todos os fundos devem ser registrados na CVM antes de operar. Auditoria independente das demonstrações financeiras é obrigatória.
Nota: o FGC não cobre fundos de investimento. Ele garante CDBs, LCIs, LCAs e poupança (até R$ 250 mil por CPF por instituição).
Liquidez e resgate: D+0 não é dinheiro na hora
Pedir resgate e receber são eventos separados, e a diferença mora no regulamento. Todo fundo define dois prazos: a conversão de cotas (D+0, D+1, D+30…) — quando seu pedido vira cotas valuedadas — e o pagamento (D+0 a D+4 ou mais) — quando o dinheiro cai na conta. Um fundo DI com conversão e pagamento em D+0 funciona quase como conta-corrente; um multimercado com conversão em D+30 e pagamento em D+31 prende seu dinheiro por um mês, mais o IR do período. Leia sempre os dois prazos na lâmina antes de usar fundo como reserva de emergência.
A RCVM 175 adicionou uma novidade: os fundos fechados (condomínio fechado), sem resgate — você só sai vendendo cotas no mercado secundário ou no vencimento. São o veículo de crédito privado, FIIs listados e estruturas sofisticadas: rentabilidade potencialmente maior em troca de liquidez zero no meio do caminho. Regra prática: reserva de emergência em D+0/D+1; objetivos datados em fundos com carência explícita; nunca o inverso.
Como escolher um fundo
- Taxa de administração: compare fundos com estratégias similares. Uma diferença de 0,5% a.a. pode representar milhares de reais em 10 anos.
- Benchmark: o fundo referencia qual índice? CDI? Ibovespa? IPCA? O retorno deve ser avaliado contra esse índice.
- Histórico: verifique o desempenho de 3 a 5 anos, mas lembre: desempenho passado não garante desempenho futuro.
- Prazo de aplicação: fundos de curto prazo para reserva de emergência; longo prazo para objetivos distantes.
- Política de investimento: entenda onde o dinheiro é aplicado e quais riscos assume.
- Subclasses: com a RCVM 175, um mesmo fundo pode ter classes com taxas diferentes. Verifique se a condição oferecida a você é a mais vantajosa.
- Transparência de taxas: a gestora deve publicar o “Sumário de Remuneração” com todos os acordos comerciais.
Nota de atualização
Nota de atualização (set/2026): os dados e regulamentações deste artigo refletem a situação vigente em setembro de 2026. A Selic está em 14,00% a.a. e o PL total dos fundos supera R$ 11 trilhões. A RCVM 175 está em plena vigência. Verifique sempre os valores oficiais no portal da CVM e nas estatísticas da ANBIMA.
Conclusão
Fundos de investimento são uma das formas mais acessíveis de diversificar uma carteira. Com R$ 11,4 trilhões em patrimônio e 41 milhões de contas de investidores, o mercado de fundos brasileiro é robusto e regulamentado — mas nem todo fundo é a mesma coisa.
A chave está em entender os custos reais (taxa de administração + come-cotas + eventual taxa de performance), comparar o retorno com o benchmark adequado e alinhar o fundo ao seu perfil e prazo de investimento. Um fundo DI pode parecer seguro, mas se a taxa de administração é alta e o come-cotas come o ganho, talvez um Tesouro Selic seja mais eficiente.
Para mais sobre renda fixa, consulte nossos artigos sobre CDB, Conta Poupança e Taxa Selic. Para FIIs, veja Fundos Imobiliários.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- CVM — Resolução CMN 175/2022: gov.br/cvm/pt-br
- ANBIMA — Estatísticas de Fundos de Investimento: anbima.com.br/
- Banco Central — Séries Temporais: Fundos de Investimento: bcb.gov.br/estatisticas/txjuros
- B3 — Informações regulatórias de fundos: b3.com.br/pt_br/solucoes/fundos-de-investimento/
- Lei 14.754/2023 — Tributação de fundos offshore e come-cotas: planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14754.htm
- CVM — Sumário de Remuneração de Gestoras (RCVM 175): gov.br/cvm/pt-br
Perguntas frequentes
O que é um fundo de investimento?
Fundos de investimento são garantidos pelo FGC?
O que é come-cotas?
Qual a diferença entre taxa de administração e taxa de performance?
Fundos de investimento são seguros?
Como escolher um fundo de investimento?
Anúncio