
Parte do guia Investimentos · CDB
CDB: o que é, como funciona e por que move R$ 2,8 trilhões
Anúncio
CDB (Certificado de Depósito Bancário) é o título de renda fixa mais popular entre investidores pessoa física no Brasil. Em termos simples: você empresta dinheiro para um banco e recebe de volta — com juros — em uma data combinada. Em dezembro de 2025, o estoque total de CDBs na B3 alcançou R$ 2,8 trilhões, o que representa 45% de todo o mercado de captação bancária registrado em bolsa.
O que é CDB
Definição
O CDB é um título de renda fixa emitido por instituições financeiras (bancos comerciais, múltiplos, de investimento, de desenvolvimento, a Caixa Econômica Federal e, desde maio de 2020, também sociedades de financeiras) para captar recursos junto ao mercado.
Ao adquirir um CDB, o investidor está emprestando dinheiro ao banco emissor. Em troca, o banco emite um certificado (físico ou digital) que formaliza a promessa de pagamento do valor investido, acrescido da remuneração pactuada, na data de vencimento ou resgate.
Como funciona na prática
A mecânica é simples:
| Etapa | Fluxo | Detalhe |
|---|---|---|
| 1. Aplicação | Você → banco | Você aplica R$ 10.000 no CDB |
| 2. Uso pelo banco | Banco → economia | O banco usa o dinheiro para conceder empréstimos e financiar operações |
| 3. Resgate | Banco → você | No vencimento, você recebe R$ 10.000 + juros |
O banco usa o dinheiro captado via CDB para suas operações — conceder empréstimos, financiar empresas, compras de imóveis, etc. É da atividade de intermediação financeira que vem o lucro do banco, parte do qual é repassada ao investidor como remuneração do CDB.
Tipos de remuneração
Os CDBs podem ser classificados conforme o indexador de rentabilidade:
| Tipo | Como funciona | Exemplo |
|---|---|---|
| Pós-fixado | Percentual do CDI (ou outro índice) | CDB 100% do CDI |
| Pré-fixado | Taxa fixa definida na compra | CDB 14,5% a.a. |
| Híbrido | Taxa fixa + variação do IPCA | CDB IPCA + 5,5% |
Os pós-fixados são os mais comuns entre investidores pessoa física, pois acompanham automaticamente a taxa de juros da economia. Um CDB que paga “100% do CDI” significa que, se o CDI acumulado no período for 14,9%, o CDB rende 14,9% bruto.
Referencial teórico: por que o CDB existe
Intermediação financeira e transformação de prazos
O CDB é um exemplo clássico de intermediação financeira — o processo pelo qual bancos canalizam recursos de agentes superavitários (investidores) para agentes deficitários (tomadores de crédito). O banco atua como intermediário, assumindo o risco de crédito dos tomadores e oferecendo ao investidor um título de menor risco e maior liquidez.
Essa atividade envolve transformação de prazos (maturity transformation): o banco capta recursos de curto prazo (CDBs com vencimentos de 30 dias a 5 anos) e os empresta a longo prazo (financiamentos imobiliários, crédito corporativo, etc.). Essa assimetria gera valor econômico, mas também cria vulnerabilidades — que o FGC foi projetado para mitigar.
Diamond-Dybvig e o papel do seguro de depósitos
Em 1983, os economistas Douglas W. Diamond e Philip H. Dybvig publicaram “Bank Runs, Deposit Insurance, and Liquidity” no Journal of Political Economy — artigo que lhes rendeu o Prêmio Nobel de Economia em 2022.
O modelo Diamond-Dybvig demonstra que:
-
Bancos existem porque oferecem um serviço valioso: transformam ativos ilíquidos (empréstimos de longo prazo) em passivos líquidos (depósitos de curto prazo), oferecendo seguro de liquidez aos depositantes.
-
Corridas bancárias (bank runs) são equilíbrios ruins: quando depositantes desconfiam de que outros vão sacar seus recursos, todos correm ao banco para sacar antes — mesmo que o banco esteja saudável. A corrida em si causa a falência do banco, criando uma profecia autorrealizável.
-
Seguro de depósitos (como o FGC no Brasil, a FDIC nos EUA) elimina o equilíbrio ruim: ao garantir que os depositantes receberão seu dinheiro mesmo em caso de falência, o seguro destrói o incentivo para a corrida.
“Government provision of deposit insurance can produce superior contracts.” — Diamond & Dybvig, Journal of Political Economy, 91(3), 1983.
O FGC brasileiro funciona exatamente nesse papel: é o seguro de depósitos que impede corridas bancárias ao garantir que cada depositante receberá até R$ 250 mil por instituição, mesmo que o banco venha a ser liquidado pelo Banco Central.
O mercado de CDBs no Brasil
O tamanho do mercado
O CDB é o produto de captação bancária mais popular entre investidores pessoa física. Segundo dados da B3:
| Período | Estoque CDB | Variação |
|---|---|---|
| Dez/2025 | R$ 2,8 trilhões | +13% vs 2024 |
| Jun/2025 | R$ 2,6 trilhões | +9% vs jun/2024 |
| Dez/2024 | R$ 2,5 trilhões | +15,7% vs 2023 |
| Dez/2023 | ~R$ 2,16 trilhões | — |
| Mar/2026 | R$ 2,8 trilhões | +11% vs mar/2025 |
Fonte: B3, notícias de renda fixa (jan/2025, jan/2026, jul/2025, abr/2026).
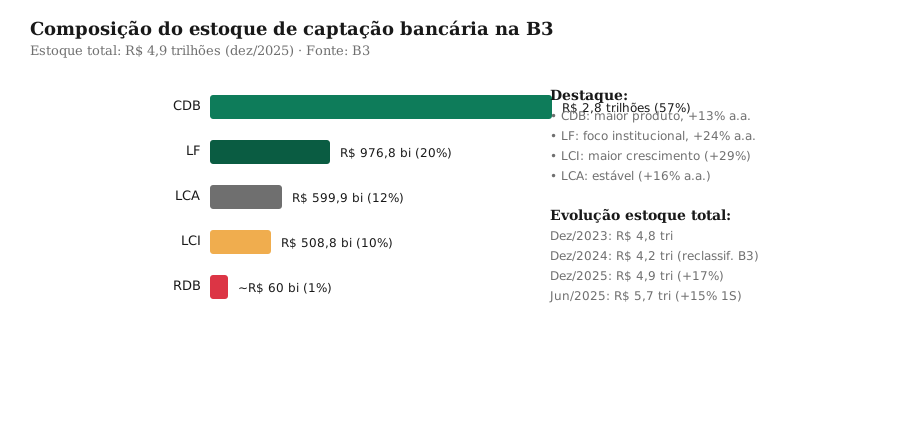
O estoque total de produtos de captação bancária na B3 atingiu R$ 4,9 trilhões em dez/2025 (+17% vs 2024), e o CDB responde por ~57% desse total — mais do que LCI, LCA, LF e RDB somados.
Evolução da taxa CDI — o indexador dos CDBs
A maioria dos CDBs pós-fixados é remunerada com base no CDI (Certificado de Depósito Interbancário), que acompanha de perto a taxa Selic. A tabela a seguir mostra a evolução da taxa CDI anual nos últimos anos:
| Ano | CDI (dez) | IPCA (dez) | CDI real (~) |
|---|---|---|---|
| 2017 | 7,39% | 2,95% | +4,3% |
| 2018 | 6,40% | 3,75% | +2,6% |
| 2019 | 4,90% | 4,31% | +0,6% |
| 2020 | 1,90% | 4,52% | -2,5% |
| 2021 | 7,65% | 10,06% | -2,2% |
| 2022 | 13,65% | 5,79% | +7,4% |
| 2023 | 12,15% | 4,62% | +7,2% |
| 2024 | 11,15% | 4,83% | +6,0% |
| 2025 | 14,90% | ~4,8% (previsão) | ~+9,7% |
Fonte: Dados de Mercado (histórico CDI), IBGE (IPCA).
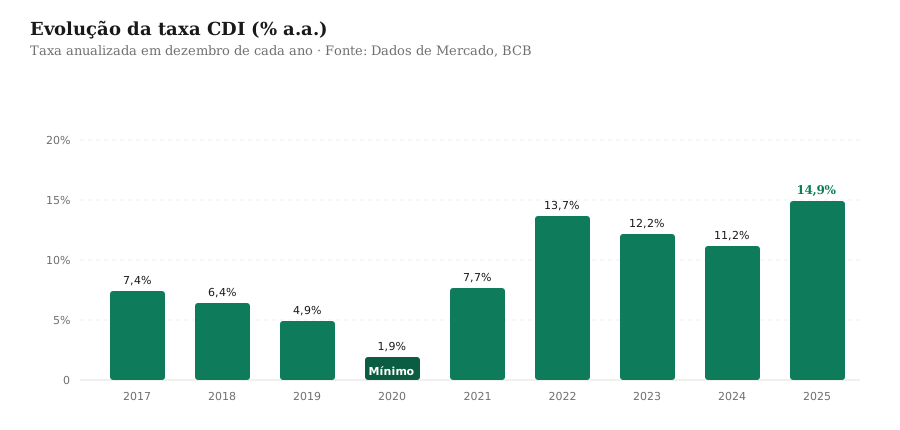
O ciclo de queda de 2017 a 2020 (de 13,63% para 1,90%) e a subsequente alta a partir de 2021 (voltando a 14,90%) ilustram como o CDB pós-fixado acompanha automaticamente o ciclo de juros — sem necessidade de resgate e nova aplicação.
Anúncio
Tributação do CDB
Imposto de Renda — tabela regressiva
O IR sobre o rendimento do CDB segue a tabela regressiva da renda fixa: quanto mais tempo o dinheiro fica aplicado, menor a alíquota. O imposto é retido na fonte no momento do resgate ou vencimento.
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20,0% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15,0% |
IOF — apenas para resgates em até 30 dias
Se o investidor resgatar o CDB em menos de 30 dias após a aplicação, além do IR, incide também o IOF (Imposto sobre Operações Financeiras) sobre o rendimento. A alíquota do IOF é progressiva diária, partindo de 96% no primeiro dia e caindo até 0% no 30º dia.
| Dia do resgate | Alíquota de IOF |
|---|---|
| 1º dia | 96% |
| 5º dia | 83% |
| 10º dia | 69% |
| 15º dia | 52% |
| 20º dia | 42% |
| 25º dia | 23% |
| 30º dia ou mais | 0% (isento) |
Na prática, o IOF é irrelevante para investimentos com prazo superior a 30 dias. Para CDBs de liquidez diária (com resgate a qualquer momento), é recomendável manter a aplicação por pelo menos 30 dias para evitar o IOF.
Impacto da tributação na rentabilidade
A tributação reduz significativamente a rentabilidade bruta. Veja um exemplo prático:
| Investimento | Prazo | Taxa bruta | Rent. bruta | IR | Rent. líquida |
|---|---|---|---|---|---|
| CDB 100% CDI | 1 ano | 14,90% | 14,90% | 20,0% | 11,92% |
| CDB 100% CDI | 2 anos | 14,90% | 32,03%* | 15,0% | 27,23% |
| CDB 120% CDI | 1 ano | 17,88% | 17,88% | 20,0% | 14,30% |
| LCI 95% CDI | 1 ano | 14,16% | 14,16% | isento | 14,16% |
*Juros compostos ao longo de 2 anos.
Este comparativo mostra por que a LCI/LCA isenta de IR pode ser mais vantajosa mesmo com taxa bruta inferior — mas o CDB com taxa bruta suficientemente alta (120%+ do CDI) pode superar a LCI/LCA no rendimento líquido.
Garantia do FGC
Como funciona
O Fundo Garantidor de Créditos (FGC) é uma entidade privada, sem fins lucrativos, criada em 1995 para proteger depositantes e investidores em caso de intervenção ou liquidação de instituições financeiras.
O FGC garante:
- Até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado
- Teto de R$ 1 milhão por CPF/CNPJ a cada período de 4 anos consecutivos (a partir de 22/12/2017)
O que o FGC cobre
O CDB é coberto pela garantia ordinária do FGC, junto com outros produtos:
| Produto | Coberto pelo FGC? |
|---|---|
| CDB | Sim (até R$ 250 mil) |
| RDB | Sim |
| Poupança | Sim |
| Letra de Câmbio | Sim |
| LCI | Sim |
| LCA | Sim |
| Letra Financeira (LF) | Não |
| Tesouro Direto | Não (garantia do governo) |
| Fundos de investimento | Não |
| Ações | Não |
Risco de crédito do banco
A garantia do FGC é relevante porque o CDB, diferentemente do Tesouro Direto, não é lastreado pelo governo — é uma promessa do banco. Se o banco quebrar, o investidor com mais de R$ 250 mil naquela instituição pode perder o excedente.
Exemplo prático: O caso do Banco Master (2025) ilustrou a importância de diversificar. Investidores com valores acima de R$ 250 mil precisaram se habilitar no FGC para receber a garantia e, para o excedente, ingressar na lista de credores no processo de liquidação.
Estratégia: diversificação entre instituições
Para investimentos acima de R$ 250 mil, a estratégia recomendada é diversificar entre instituições financeiras. Como a garantia é por conglomerado, investir R$ 250 mil em cada um de quatro bancos diferentes garante R$ 1 milhão total coberto pelo FGC.
CDB vs. outros investimentos de renda fixa
CDB vs. LCI/LCA
| Característica | CDB | LCI | LCA |
|---|---|---|---|
| Emissor | Bancos | Bancos | Bancos |
| Lastro | Livre (operações do banco) | Imobiliário | Agronegócio |
| IR (PF) | Sim (tabela regressiva) | Isento | Isento |
| FGC | Sim (R$ 250 mil) | Sim (R$ 250 mil) | Sim (R$ 250 mil) |
| Taxa média | 100-120% do CDI | 85-95% do CDI | 80-90% do CDI |
| Liquidez | Varia (D+0 a D+365) | Geralmente no vencimento | Geralmente no vencimento |
| Prazo mínimo | 30 dias | 90 dias (regulamentar) | 90 dias |
Fonte: B3, BCB, mercado (set/2026).
Trilha LCI e LCA: a renda fixa isenta
A LCI (Letra de Crédito Imobiliário) e a LCA (Letra de Crédito do Agronegócio) são títulos de renda fixa emitidos por bancos, com lastro obrigatório: a LCI financia o crédito imobiliário (SFH/SFI) e a LCA financia o agronegócio (crédito rural). A regra que as diferencia do CDB é uma só: o rendimento é isento de IR para pessoa física — o valor anunciado em % do CDI já é líquido, enquanto o do CDB ainda terá o desconto da tabela regressiva.
A comparação correta usa a régua líquido = bruto × (1 − IR): um CDB de 105% do CDI vira ~89% líquido com IR de 15%, de modo que uma LCI de 90% do CDI já vence esse CDB. As taxas típicas de mercado ficam em 85–95% do CDI (LCI) e 80–90% (LCA), com resgate geralmente só no vencimento e cobertura do FGC até R$ 250 mil por CPF e por instituição.
Dois cuidados antes de aplicar: após a Resolução CMN nº 4.905/2021, emissões de alto valor (a partir de R$ 500 mil em certificado único) com prazo inferior a 12 meses podem ficar fora do padrão de cobertura do FGC — leia sempre o certificado (nome exato do título, taxa em % do CDI, prazo e emissor) e mantenha cada aplicação dentro do teto por banco. Isenção de IR não elimina o risco de crédito: quem garante é o emissor mais o FGC.
CDB vs. Tesouro Direto
| Característica | CDB | Tesouro Direto |
|---|---|---|
| Emissor | Banco privado | Governo federal |
| Risco | Risco de crédito do banco | Próximo de zero (soberano) |
| FGC | Sim (R$ 250 mil) | Não precisa (garantia gov.) |
| IR | Tabela regressiva | Tabela regressiva |
| Liquidez | Varia | D+1 (Selic) a D+30 |
| Investimento mínimo | Varia (R$ 1.000 a R$ 30.000) | R$ 30 (Título Selic) |
| Isenção IR | Não | Sim (debêntures incentivadas, CRIs/CRAs — não no TD) |
CDB vs. Poupança
| Característica | CDB 100% CDI | Poupança |
|---|---|---|
| Rentabilidade | ~14,90% a.a. (CDI) | 0,5% a.m. + TR (se Selic > 8,5%) |
| Rent. anual (~) | ~14,90% | ~8,5% a.a. |
| IR | Sim (regressivo) | Isento |
| FGC | Sim | Sim |
| Liquidez | Conforme contrato | Imediata |
| Depósito mínimo | R$ 1.000+ | R$ 10 |
Com a Selic em 14,90% (set/2026), a poupança rende ~8,5% a.a. (0,5% + TR ~8%). Um CDB de 100% do CDI, mesmo após IR de 15% (acima de 2 anos), entrega ~12,7% a.a. líquidos — significativamente mais.
Como escolher um CDB
Critérios de avaliação
-
Taxa oferecida: compare com o CDI e com CDBs de bancos similares. CDBs de bancos menores (menor rating) costumam oferecer taxas mais altas para atrair captação.
-
Prazo e liquidez: CDBs com liquidez diária (D+0, D+1) permitem resgate antecipado, mas geralmente oferecem taxas menores. CDBs com prazo fixo (180 dias, 1 ano, 2 anos) pagam mais.
-
Emissor: verifique a solidez do banco. Bancos com menor rating oferecem mais juros, mas maior risco de crédito.
-
FGC: se o investimento for superior a R$ 250 mil, considere dividir entre instituições diferentes.
-
IOF: evite resgates em menos de 30 dias — o IOF pode consumir quase todo o rendimento.
Renda Fixa no novo cenário tributário
A MP 1.303/2025 (em tramitação no Congresso, set/2026) propõe mudanças significativas na tributação de renda fixa:
| Mudança | Situação atual | Proposta (MP 1.303/2025) |
|---|---|---|
| LCI/LCA | Isentos de IR | Tributação de 7,5% para novas emissões a partir de 2026 |
| CDB/LF | Tabela regressiva (22,5%→15%) | Alíquota fixa de 17,5% |
| Estoque existente | Regra atual | Mantém isenção em LCI/LCA emitidas até 31/12/2025 |
Se aprovada, essa mudança reduziria a vantagem fiscal das LCI/LCA em relação aos CDBs, tornando a comparação baseada puramente na taxa bruta oferecida.
Outros investimentos oferecidos pelos bancos
Além do CDB e das letras de crédito (LCI/LCA), os bancos oferecem diversas outras opções de investimento — muitas acessíveis via conta corrente ou home broker.
Fundos de investimento
Os fundos são coletivos onde vários investidores aplicam juntos, sendo administrados por um gestor profissional. Os principais tipos oferecidos por bancos:
| Tipo | O que faz | Perfil |
|---|---|---|
| Fundo DI (referenciado DI) | Investe em títulos pós-fixados, acompanha o CDI | Conservador |
| Fundo Multimercado | Diversifica entre ações, renda fixa, câmbio, etc. | Moderado a arrojado |
| Fundo Cambial | Investe em títulos atrelados ao dólar | Moderado |
| Fundo de Previdência | Planejamento de aposentadoria com tributação própria | Conservador a moderado |
Ao selecionar um fundo, o investidor deve atentar à taxa de administração — o principal fator que reduz a rentabilidade. Para fundos de renda fixa, é recomendável escolher cobrando menos de 1% ao ano. Fundos DI com taxas baixas podem render muito próximo do CDI.
Fundo de Investimento Imobiliário (FII)
O FII permite investir no mercado imobiliário sem comprar um imóvel. O investidor compra cotas de um fundo que possui imóveis, shoppings, lajes corporativas ou CRIs (Certificados de Recebíveis Imobiliários). As cotas são negociadas em bolsa e o fundo distribui os aluguéis como dividendos — isentos de IR para pessoa física.
Debêntures
A debênture é um título de dívida emitido por empresas não financeiras. Ao investir, você empresta dinheiro à emissora, que se compromete a devolver com juros. Debêntures são semelhantes ao CDB, porém com maior risco (depende da saúde financeira da empresa) e, em contrapartida, costumam oferecer maior rentabilidade.
As debêntures incentivadas (que financiam projetos de infraestrutura) são isentas de IR para pessoa física, o que as torna atrativas.
Corretoras de banco
A maioria dos grandes bancos possui uma corretora de valores própria. A vantagem é que o cliente já existente consegue abrir a conta de investimento de forma simplificada, operando em bolsa, comprando títulos e aplicando em fundos sem precisar de outra instituição.
Para mais sobre títulos públicos e o papel do governo como emissor, consulte nosso estudo sobre Tesouro Direto.
Nota de atualização
Nota de atualização (set/2026): Todos os dados de mercado referem-se a informações oficiais da B3 e do Banco Central. O estoque de CDBs de R$ 2,8 trilhões refere-se a dez/2025 (B3). A taxa CDI de 14,90% é a última disponível (ago/2026, Dados de Mercado). Para dados atualizados, consulte o Portal de Dados Abertos do BCB e o site da B3.
O CDB é uma das portas de entrada mais acessíveis para quem começa a investir: é simples de entender, amplamente disponível (todo banco oferece), garantido pelo FGC e oferece rentabilidade superior à poupança. Com R$ 2,8 trilhões em estoque e crescimento de 13% ao ano, é o produto de renda fixa que movimenta o mercado brasileiro.
Para aprofundar, leia também:
Este artigo tem caráter educativo e não constitui recomendação de investimento. Antes de investir, consulte um profissional habilitado e considere seus objetivos, perfil de risco e horizonte temporal.
Fontes e referências
- B3 — Estoque de produtos de captação bancária (jan/2026): b3.com.br/pt_br/noticias/renda-fixa-8AE490C99B99E56A019BDBA018794A8C.htm
- Banco Central — O que são CDB e RDB: bcb.gov.br/meubc/faqs/p/o-que-sao-cdb-e-rdb
- FGC — Sobre a garantia FGC: fgc.org.br/sobre-garantia-fgc
- Portal Gov.br — Certificado de Depósito Bancário: gov.br/investidor/pt-br/investir/tipos-de-investimentos/titulos-bancarios/certificado-de-deposito-bancario-cdb
- Dados de Mercado — Histórico do CDI: origin.dadosdemercado.com.br/indices/cdi
- Banco Central — Dados Abertos (taxas CDB/RDB): dadosabertos.bcb.gov.br/dataset/28663-taxa-media-mensal-pos-fixada-de-depositos-a-prazo-cdb-rdb-total
- FGC — Regulamento do FGC (Res. 4.222/2013): fgc.org.br/documents/d/asset-library-52554/regulamento-fgc_20260603
- Diamond & Dybvig (1983) — Bank Runs, Deposit Insurance, and Liquidity: doi.org/10.1086/261155
- B3 — CDB (página institucional): b3.com.br/pt_br/produtos-e-servicos/registro/renda-fixa-e-valores-mobiliarios/certificado-de-deposito-bancario.htm
- B3 — Estoque 1S25 (+15%): b3.com.br/pt_br/noticias/renda-fixa-8AA8D0CD981E2D3A01982D2595734485.htm
- B3 — Estoque 2024 (+14,6%): b3.com.br/pt_br/noticias/renda-fixa-8AA8D0CC93CF18C60194B8F6B6DE380A.htm
- B3 — Estoque mar/2026 (+11% CDB): b3.com.br/pt_br/noticias/renda-fixa-8AA8D0CD9DAAD6BE019DB58FB729555B.htm
- Ipeadata — Série CDI mensal (1986–2026): ipeadata.gov.br/ExibeSerie.aspx?module=M&serid=32237&stub=1
Perguntas frequentes
O que é um CDB e como funciona?
CDB rende quanto?
CDB tem garantia do FGC?
Qual a diferença entre CDB e LCI/LCA?
CDB é seguro?
Como declarar CDB no Imposto de Renda?
Anúncio