
Parte do guia Estado e Tributos · Seguros
Seguro auto: como funciona, franquia, bônus e como comparar
Anúncio
Quem compra um carro descobre rápido que o preço do seguro varia muito: o mesmo modelo pode ter cotações com diferença de milhares de reais entre seguradoras, CEPs e perfis de motorista. E muita gente só descobre o que estava (ou não) coberto na hora do sinistro.
Este guia explica como funciona o seguro de automóvel: as coberturas básicas e adicionais, a franquia, a classe de bônus, o que pesa no preço, o que acontece em perda total e roubo, a diferença entre seguro e proteção veicular e como comparar cotações sem cair em armadilhas.
Nota de atualização (nov/2026): dados de mercado da Susep e da CNseg (2025 e 1º semestre de 2026). Regras do contrato de seguro conforme a Lei 15.040/2024, o Marco Legal dos Seguros, em vigor desde dezembro de 2025; proteção veicular conforme a Lei Complementar 213/2025. O guia geral de seguros explica os conceitos de prêmio, sinistro e mutualismo.
Como funciona o seguro auto?
O seguro auto é um contrato em que você paga um prêmio e a seguradora assume, durante a vigência (em geral um ano), o risco de indenizar danos previstos na apólice: batidas, roubo, incêndio, danos a terceiros. Quando algo acontece, você abre um sinistro, a seguradora avalia e paga conforme o contrato.
O seguro funciona pelo princípio do mutualismo: muitos segurados pagam prêmios relativamente pequenos para cobrir os prejuízos grandes de poucos. É por isso que o preço depende tanto do risco estatístico do seu perfil: a seguradora tenta cobrar de cada um o que ele, em média, vai custar.
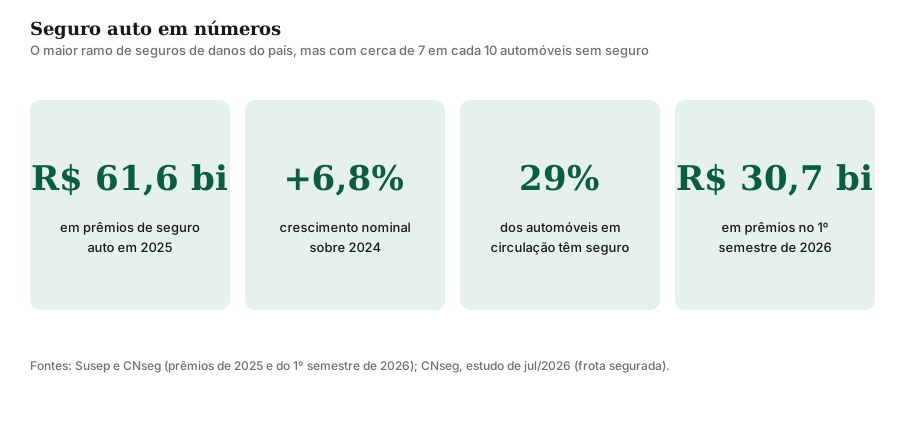
Em 2025, o ramo arrecadou R$ 61,6 bilhões em prêmios, alta nominal de 6,8% sobre 2024, segundo a Susep e a CNseg; no 1º semestre de 2026 foram R$ 30,7 bilhões. Ainda assim, estudos da CNseg indicam que só cerca de 29% dos automóveis em circulação têm seguro (estimativa da CNseg de julho de 2026, que considera automóveis, e não motos e veículos pesados). A maioria dos motoristas, portanto, arca sozinha com roubos, batidas e danos a terceiros.
Quais são as coberturas do seguro auto?
| Cobertura | O que cobre | Observação |
|---|---|---|
| Compreensiva | Colisão, incêndio, roubo e furto do próprio veículo | É a cobertura “completa” mais contratada |
| Incêndio, roubo e furto | Só esses eventos, sem colisão | Mais barata; não paga batidas |
| RCF-V (responsabilidade civil facultativa) | Danos materiais e corporais que você causar a terceiros | Você escolhe o limite; limites baixos podem não bastar |
| Danos morais | Indenizações por danos morais a terceiros | Adicional à RCF-V |
| APP (acidentes pessoais de passageiros) | Morte ou invalidez de passageiros do seu carro | Limite por passageiro |
| Assistência 24 horas | Guincho, chaveiro, pane seca, troca de pneu | Verifique o limite de quilômetros do guincho |
| Carro reserva | Veículo por alguns dias durante o conserto | Número de diárias e categoria variam |
| Vidros, faróis e retrovisores | Troca ou reparo dessas peças | Costuma ter franquia própria, menor |
Duas armadilhas comuns:
- Limite baixo de RCF-V. Bater num carro caro ou causar ferimentos pode gerar prejuízos bem maiores que R$ 50 mil. O que passar do limite sai do seu bolso. Limites mais altos custam relativamente pouco a mais.
- Achar que “completo” cobre tudo. Danos por enchente, uso em aplicativo de transporte, rodas e acessórios, equipamentos de som e blindagem podem depender de cobertura específica ou de declaração no perfil. Leia as exclusões das condições gerais.
Desde o fim do DPVAT, não existe mais seguro obrigatório para veículos no Brasil (o substituto, SPVAT, foi extinto em 2024 antes de começar a ser cobrado). Danos a vítimas de trânsito dependem da RCF-V do causador ou de ação judicial.
O que é franquia e como escolher?
A franquia é a parte do prejuízo que fica com você em sinistros parciais. Funciona assim:
- Conserto de R$ 8.000 com franquia de R$ 3.000: você paga R$ 3.000 e a seguradora, R$ 5.000.
- Conserto de R$ 2.500 com franquia de R$ 3.000: a seguradora não paga nada (e não vale acionar o seguro).
As seguradoras oferecem, em geral, três opções:
| Tipo de franquia | Valor | Efeito no prêmio |
|---|---|---|
| Reduzida | Cerca de metade da normal | Prêmio mais caro |
| Normal (obrigatória) | Valor de referência da seguradora | Prêmio de referência |
| Majorada | Até cerca do dobro da normal | Prêmio mais barato |
A escolha depende do seu caixa: quem tem reserva de emergência pode aceitar franquia majorada e pagar menos todo ano, usando o seguro só para prejuízos grandes. Quem não teria como pagar uma franquia alta deve preferir a reduzida.
Importante: não há franquia em perda total, roubo ou furto não recuperado. Nesses casos, a indenização é integral.
Perda total, roubo e valor da indenização
Quando é perda total?
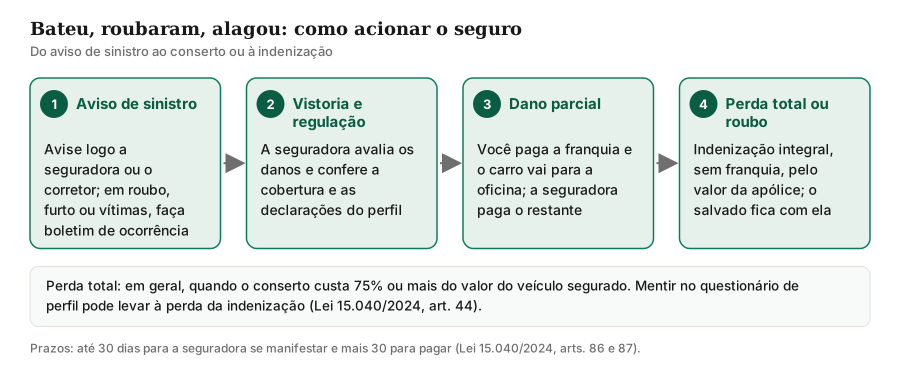
A regra mais comum nas apólices é considerar perda total quando o custo do conserto atinge 75% ou mais do valor do veículo previsto no contrato. Nesse caso, a seguradora paga a indenização integral e fica com o carro danificado, chamado de salvado. Roubo ou furto sem recuperação dentro do prazo do contrato também gera indenização integral.
Quanto a seguradora paga?
Depende da modalidade de valor escolhida na contratação:
- Valor de mercado referenciado: a indenização segue uma tabela de referência (em geral a tabela Fipe) na data do sinistro, multiplicada por um fator de ajuste contratado (por exemplo, 100% ou 110% da Fipe). É a modalidade mais comum.
- Valor determinado: um valor fixo definido na apólice, independentemente da tabela. Usado em carros antigos, de coleção ou com características especiais.
Se o carro é financiado, a indenização paga primeiro o saldo devedor ao banco (que tem o gravame), e o restante vai para o segurado. O guia de financiamento de veículos explica o gravame.
Prazos para pagar
Pela Lei 15.040/2024, a seguradora tem até 30 dias para se manifestar sobre a cobertura depois de receber a documentação completa do sinistro e, reconhecida a cobertura, mais 30 dias para pagar a indenização (arts. 86 e 87). Pedidos de documentos complementares precisam ser justificados.
O que define o preço do seguro?
A seguradora calcula o prêmio com base no risco. Os fatores que mais pesam:
| Fator | Por que pesa |
|---|---|
| Modelo e ano do carro | Valor do veículo, custo das peças e índice de roubo do modelo |
| CEP de pernoite e de circulação | Regiões com mais roubos e acidentes têm prêmios maiores |
| Principal condutor | Idade, sexo, tempo de habilitação e histórico |
| Condutores jovens | Motoristas de 18 a 25 anos que usam o carro elevam bastante o preço |
| Uso do veículo | Lazer, ida ao trabalho, uso profissional ou em aplicativo |
| Garagem | Garagem fechada em casa, no trabalho ou na faculdade reduz o risco |
| Classe de bônus | Desconto por anos sem sinistro |
| Franquia e coberturas | Franquia maior e menos adicionais barateiam |
O questionário de avaliação de risco (o “perfil”) é a base do preço. A tentação de declarar o CEP de um parente ou omitir o filho que dirige o carro é grande, mas cara: pela Lei 15.040/2024 (art. 44), o descumprimento doloso do dever de informar leva à perda da garantia; o culposo reduz a garantia na proporção da diferença entre o prêmio pago e o que seria devido, e, se a seguradora não aceitaria aquele risco, o contrato pode ser extinto. Na prática, o segurado pode descobrir no pior momento que está sem cobertura.
Dois fatores costumam surpreender quem cota pela primeira vez. O primeiro é o índice de roubo do modelo: carros muito visados por quadrilhas, inclusive populares, podem ter seguro proporcionalmente mais caro que carros de valor maior. O segundo é a combinação de CEP e uso: o mesmo motorista paga valores diferentes se mora num bairro com muitos roubos ou se deixa o carro na rua todas as noites. Antes de comprar um carro, vale cotar o seguro do modelo desejado: o custo anual pode mudar a escolha.
O que é a classe de bônus?
A classe de bônus é um desconto que premia quem não aciona o seguro. Funciona assim, em geral:
- Quem faz o primeiro seguro começa na classe 0 (sem desconto).
- A cada renovação sem sinistro indenizado, sobe uma classe, até a classe 10.
- Cada sinistro indenizado faz descer uma classe na renovação seguinte.
- O bônus pertence ao segurado, e não ao carro: pode ser levado para outra seguradora e para um carro novo.
O tamanho do desconto por classe não é tabelado: cada seguradora define o seu, e ele pode chegar a dezenas de pontos percentuais nas classes mais altas. Por isso, às vezes não vale a pena acionar o seguro para um prejuízo pouco acima da franquia: a perda do bônus pode custar mais nos anos seguintes do que o valor recebido.
Atenção ao prazo: deixar o seguro vencer e ficar um período sem cobertura pode fazer perder o bônus acumulado. Renove ou transfira antes do vencimento.
Anúncio
Seguro auto ou proteção veicular?
As associações de proteção veicular cresceram oferecendo mensalidades menores que o seguro tradicional. Desde a Lei Complementar 213/2025, elas passaram a ter regulação própria como “operações de proteção patrimonial mutualista”: precisam ser cadastradas na Susep e atuar por meio de administradoras autorizadas, com regras definidas pelo Conselho Nacional de Seguros Privados.
Mesmo regulada, a proteção veicular não é seguro:
| Característica | Seguro auto | Proteção veicular |
|---|---|---|
| Quem oferece | Seguradora autorizada pela Susep | Associação de motoristas, com administradora |
| Como funciona | Prêmio fixo pela vigência; a seguradora assume o risco | Rateio das despesas entre os associados |
| Valor pago | Definido na contratação | Pode variar conforme os sinistros do grupo |
| Exigências de capital e reservas | Rígidas, fiscalizadas pela Susep | Regras próprias, mais recentes |
| Relação jurídica | Contrato de seguro (Lei 15.040/2024) | Contrato de participação em associação |
Antes de aderir, confira se a associação e a administradora estão cadastradas na Susep, leia o regulamento (o que é coberto, como é o rateio, prazos de indenização) e compare com cotações de seguro do mesmo perfil.
Como comparar cotações de seguro auto
- Use as mesmas informações em todas as cotações: carro, CEP, condutores, uso, garagem e classe de bônus. Cotações com perfis diferentes não se comparam.
- Compare coberturas iguais: mesmo tipo de franquia, mesmo limite de RCF-V, mesmos adicionais.
- Olhe o fator de ajuste do valor de mercado referenciado: 100% da Fipe não é igual a 90%.
- Leia as exclusões e as regras de carro reserva, guincho e vidros.
- Confira o corretor e a seguradora na consulta pública da Susep.
- Considere o atendimento: reclamações em canais públicos e o índice de reclamações da própria Susep ajudam a avaliar a seguradora.
Cotar por meio de um corretor não encarece o seguro: a comissão já está embutida no prêmio. O corretor pode cotar em várias seguradoras e ajudar no sinistro; o importante é que ele tenha registro na Susep.
Como economizar no seguro sem ficar descoberto
- Franquia majorada, se você tem reserva para pagá-la.
- Retirar coberturas que você não usa, como carro reserva, se tiver outro veículo na família.
- Manter o bônus, evitando acionar o seguro por prejuízos pequenos.
- Declarar corretamente garagem e uso: dados verdadeiros que reduzem risco também reduzem o preço.
- Pagar à vista, quando o parcelamento embutir juros (confira o total parcelado).
- Comparar na renovação: a fidelidade nem sempre é premiada; cote em outras seguradoras com o seu bônus.
O que não vale cortar: um limite adequado de RCF-V. Um acidente com vítima ou com um carro de alto valor pode gerar uma dívida que nenhum orçamento comporta.
Enchente, aplicativo e outros casos que geram dúvida
Alagamento e enchente
Danos por alagamento, enchente e queda de árvore costumam estar incluídos na cobertura compreensiva, mas nem sempre: algumas apólices excluem ou limitam esses eventos, e todas exigem que o motorista não tenha agravado o risco (por exemplo, entrando deliberadamente numa via inundada). Com o aumento dos eventos climáticos extremos, como as enchentes no Rio Grande do Sul em 2024, vale procurar a palavra “alagamento” nas condições gerais antes de contratar.
Motorista de aplicativo
Usar o carro para transporte remunerado de passageiros muda o risco e precisa ser declarado no perfil. Muitas apólices comuns excluem esse uso, e o sinistro ocorrido durante uma corrida pode não ser indenizado se o uso não foi informado. Há seguradoras com produtos específicos para motoristas de aplicativo; a cobertura de acidentes oferecida pelas próprias plataformas, quando existe, costuma ser limitada e não substitui o seguro do carro.
Emprestar o carro
Se outra pessoa dirige e bate, a cobertura em geral vale, desde que ela seja habilitada e que o uso eventual não contrarie o perfil declarado. Se essa pessoa dirige com frequência, precisa constar como condutor. Emprestar o carro a quem não tem habilitação costuma ser causa de perda da indenização.
Carro roubado com a chave dentro ou porta aberta
Se a seguradora alegar relevante agravamento do risco, ela só pode recusar a indenização se provar a relação entre o agravamento e o sinistro (Lei 15.040/2024, art. 16); um descuido isolado nem sempre se enquadra. Na dúvida, registre o boletim de ocorrência com todos os detalhes e guarde provas.
O que conferir nas condições da apólice
A proposta de seguro resume as coberturas, mas os detalhes que mais pesam na hora do sinistro estão na apólice e nas condições gerais. Antes de contratar, confira:
- Valor de mercado referenciado ou valor determinado. No referenciado, a indenização segue a tabela Fipe no momento do sinistro, multiplicada pelo fator de ajuste; no determinado, é um valor fixo definido na contratação.
- Limites da RCF-V. Veja separadamente os limites para danos materiais, danos corporais e, se houver, danos morais a terceiros. Limites baixos podem não cobrir um acidente com outro carro caro ou com vítimas.
- APP (acidentes pessoais de passageiros): cobre morte e invalidez dos ocupantes do seu carro, com limite por passageiro.
- Assistência 24 horas: quilometragem do guincho, número de acionamentos e serviços incluídos (chaveiro, troca de pneu, pane seca).
- Carro reserva: número de dias e categoria do veículo.
- Vidros, faróis e retrovisores: franquia própria e rede de atendimento.
- Perfil e condutores: quem pode dirigir, idade dos condutores, uso para trabalho ou aplicativo, CEP de pernoite e garagem.
Quando o culpado é o outro motorista
Se outro motorista bateu no seu carro, há três caminhos:
- Acionar o seguro do terceiro, pela cobertura de RCF-V dele. Você não paga franquia e não perde bônus, mas depende de ele reconhecer a culpa e acionar a seguradora.
- Acionar o seu seguro, pagando a franquia. A seguradora conserta o carro e depois cobra do culpado (direito de regresso). Em muitos casos, a franquia pode ser recuperada depois, e o bônus pode ser preservado conforme as regras da seguradora.
- Cobrar diretamente o motorista, por acordo ou no Juizado Especial Cível, quando ele não tem seguro. Fotos, boletim de ocorrência, orçamentos e testemunhas são as provas principais.
Anúncio
Modalidades alternativas: seguro popular, por uso e para usados antigos
Além da apólice tradicional, existem formatos para quem acha o seguro completo caro demais:
- Seguro popular: autorizado pela Susep para veículos usados, permite reparos com peças usadas de origem legal (de desmanches credenciados) ou peças não originais, o que reduz o preço. A contrapartida é saber que o conserto pode não usar peças novas da montadora.
- Seguro por uso ou por quilômetro: o preço depende de quanto e como você dirige, medido por aplicativo ou dispositivo no carro. Pode compensar para quem roda pouco.
- Seguro só contra terceiros: cobre apenas a RCF-V, os danos que você causar a outras pessoas. É barato e protege contra o risco mais grave para o orçamento, embora não cubra o seu próprio carro.
- Seguro contra roubo e furto: para carros mais antigos, em que o conserto de batidas não compensa, mas o roubo representaria uma perda relevante.
O que fazer logo depois de um acidente
- Sinalize e garanta a segurança de todos; se houver feridos, chame o socorro (Samu 192, Bombeiros 193).
- Não assuma culpa nem faça acordos verbais no local; anote nome, CPF, telefone, placa e seguradora do outro motorista.
- Tire fotos dos veículos, da posição dos carros, da via e da sinalização.
- Registre boletim de ocorrência quando houver vítimas, roubo, furto, recusa de identificação ou quando a seguradora exigir; muitos estados permitem o registro pela internet.
- Avise a seguradora ou o corretor o quanto antes, mesmo que ainda não saiba se vai acionar o seguro; atrasar o aviso pode prejudicar a indenização.
- Não leve o carro a uma oficina por conta própria antes da vistoria, salvo orientação da seguradora.
Seguro para carro financiado é obrigatório?
Não por lei. O banco pode prever no contrato que o veículo tenha seguro, mas não pode obrigar você a contratar com ele ou com uma seguradora indicada: isso é venda casada, segundo o STJ (Tema 972). Você escolhe a seguradora e apresenta a apólice. O seguro prestamista, que quita a dívida em caso de morte ou invalidez, também é opcional.
Renovação e cancelamento: o que conferir
A renovação é o momento em que mais se perde dinheiro por inércia. Antes de aceitar a renovação automática:
- Compare o valor com o ano anterior e peça a justificativa de aumentos grandes. Mudanças no índice de roubo do modelo ou na região explicam parte, mas não tudo.
- Atualize o perfil: mudança de endereço, de emprego, de garagem ou a saída de um condutor jovem podem reduzir o preço.
- Confira o fator de ajuste: carros mais velhos costumam ter a Fipe em queda, e o valor da indenização acompanha.
- Cote em outras seguradoras com a sua classe de bônus, que é transferível.
E se precisar cancelar no meio da vigência (porque vendeu o carro, por exemplo), você tem direito à devolução da parte do prêmio correspondente ao período que falta, descontadas as despesas previstas no contrato. Na venda do veículo, também é possível transferir o seguro para o comprador ou para o seu próximo carro, conforme as regras da seguradora; o bônus continua sendo seu.
Conclusão
O seguro auto protege contra os riscos que a maioria dos motoristas não conseguiria pagar sozinha: roubo, perda total e, principalmente, danos a terceiros. O preço depende do carro, do CEP, de quem dirige e do bônus, e a melhor forma de pagar menos é comparar cotações com o mesmo perfil e as mesmas coberturas, escolher a franquia conforme a sua reserva e manter o bônus. Declarar o perfil com verdade é o que garante que a indenização venha quando precisar.
Para entender o contrato de seguro em geral, veja o guia de seguros; para o custo total do carro, o de financiamento de veículos.
Este artigo tem caráter educativo e não constitui recomendação de contratação de seguro. Coberturas, franquias e regras variam por seguradora; leia sempre as condições gerais da apólice e consulte um corretor registrado na Susep.
Fontes e referências
- Susep — Boletim de dezembro de 2025 (mercado de seguros): gov.br/susep/pt-br/central-de-conteudos/dados-estatisticos/relatorios-de-analise-e-acompanhamento-dos-mercados-supervisionados-1/anos/BoletimSusepDezembro2025.pdf
- O Hoje — Seguro de veículos cresce 6,3% em 2026 e movimenta R$ 30,7 bilhões (dados Susep): ohoje.com/2026/10/11/seguro-de-veiculos-cresce-63-em-2026-e-movimenta-r-307-bilhoes/
- Planalto — Lei 15.040/2024 (Marco Legal dos Seguros): planalto.gov.br/ccivil_03/_ato2023-2026/2024/lei/l15040.htm
- Planalto — Lei Complementar 213/2025 (proteção patrimonial mutualista): planalto.gov.br/ccivil_03/leis/lcp/lcp213.htm
- Revista Apólice — Proteção veicular e a nova regulação (2026): revistaapolice.com.br/2026/02/protecao-veicular-projeta-atrair-8-milhoes-de-motoristas-em-2026/
- Susep — Consulta de seguradoras e corretores autorizados: gov.br/susep/pt-br
Perguntas frequentes
Como funciona o seguro auto?
O que é franquia no seguro auto?
O que é classe de bônus?
Quando o carro dá perda total?
Proteção veicular é seguro?
Mentir no perfil do seguro dá problema?
Anúncio