
Parte do guia Dinheiro · Multiplicador Bancário
Moeda escritural e multiplicador: como os bancos criam dinheiro
Anúncio
Moeda escritural é o saldo em conta-corrente — o dinheiro não-físico que aparece no seu extrato bancário. É a forma mais comum de dinheiro no Brasil e é criada pelos bancos comerciais por meio de empréstimos.
Mas como é que um banco pode criar dinheiro? A resposta está no sistema de reservas fracionárias e no multiplicador bancário — conceitos que sustentam todo o sistema financeiro moderno.
O que é moeda escritural
A moeda escritural é um tipo de dinheiro não-físico usado como meio de pagamento. Ela é movimentada principalmente por depósitos e transferências eletrônicas entre contas bancárias.
Diferente da moeda física (notas e moedas), que tem curso legal e não pode ser recusada, a moeda escritural não é obrigatoriamente aceita como forma de pagamento. Mas, na prática, é aceita em quase todos os contextos — afinal, quem tem uma conta bancária pode pagar com PIX, transferência ou cartão de débito.
A moeda escritural surgiu quando as transferências entre contas começaram a ser disponibilizadas pelos bancos. Esses depósitos e transferências passaram a ser aceitos como meio de pagamento, sem que houvesse movimentação de moeda física.
Para mais sobre as formas de dinheiro, consulte nosso estudo sobre Dinheiro e Moeda.
O sistema de reservas fracionárias
O banco depositário pode realizar empréstimos com parte do dinheiro do correntista. Por lei, o banco precisa guardar apenas uma pequena fração do dinheiro depositado, podendo emprestar o restante para criar crédito.
A isso chama-se Sistema Bancário de Reservas Fracionárias.
Como funciona na prática
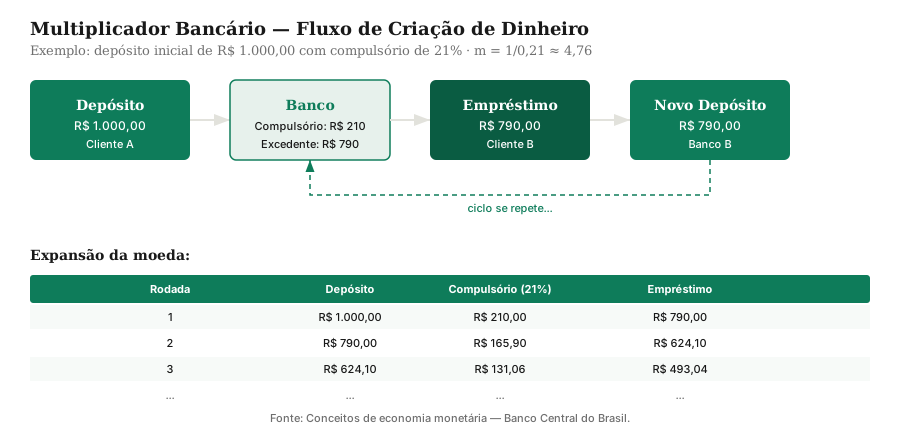
Imagine o seguinte cenário:
- Você deposita R$ 1.000 na sua conta-corrente
- O banco é obrigado a manter 21% desse valor como reserva compulsória (R$ 210) — a alíquota vigente sobre depósitos à vista em 2026
- O banco pode emprestar os R$ 790 restantes para outro cliente
- Esse cliente usa o dinheiro para comprar algo — e quem recebe deposita o valor em outro banco
- O segundo banco guarda 21% (R$ 165,90) e empresta o restante (R$ 624,10)
- O ciclo se repete…
O dinheiro original de R$ 1.000 gerou uma sequência de depósitos e empréstimos que aumentou a quantidade total de dinheiro na economia. Isso é o efeito multiplicador.
O multiplicador bancário
O multiplicador bancário é o fator pelo qual a base monetária se expande no sistema de reservas fracionárias. Ele é calculado por:
$$m = \frac{1}{r}$$Onde:
- m = multiplicador bancário
- r = taxa de depósito compulsório (em decimal)
Exemplo: com o compulsório de 21% sobre depósitos à vista (r = 0,21):
$$m = \frac{1}{0{,}21} \approx 4{,}76$$Isso significa que cada R$ 1 de reservas pode sustentar até cerca de R$ 4,76 em depósitos à vista na economia — no modelo simplificado, que ignora o dinheiro que fica em espécie com o público.
Exemplo numérico: R$ 1.000 viram R$ 10.000
Com compulsório de 10% (r = 0,10), o multiplicador é 10 — e a cadeia de depósitos mostra por quê. Você deposita R$ 1.000 no Banco A, que retém R$ 100 e empresta R$ 900; quem recebe deposita os R$ 900 no Banco B, que retém R$ 90 e empresta R$ 810; e assim por diante. A soma da série geométrica converge para \(1000 / 0{,}10 = 10.000\): os mesmos R$ 1.000 originais sustentam R$ 10.000 em depósitos no sistema. Nenhum real foi impresso além do inicial — o resto é moeda escritural criada por lançamentos contábeis encadeados. É por isso que economistas dizem que “empréstimos criam depósitos”, e não o contrário.
Limite do multiplicador
Na prática, o multiplicador é menor que o teórico porque:
- Os bancos nem sempre emprestam 100% do excesso de reservas
- Os clientes nem sempre depositam todo o dinheiro recebido
- Parte do dinheiro fica em circulação como moeda física (fora do sistema bancário)
- Em crises, os bancos entesouram reservas voluntárias por precaução — com a Selic em 13,75%, deixar sobra aplicada em compromissadas rende com risco mínimo, e o crédito trava mesmo com base abundante
Esse último ponto explica paradoxos como o de 2026: base monetária folgada convivendo com crédito seletivo. O multiplicador medido (oferta de moeda sobre base) cai quando o medo sobe — e sobe quando a confiança volta, sem que o BCB tenha mexido em nenhuma alíquota.
Base monetária
A base monetária (ou moeda de alta potência) é o passivo monetário do Banco Central: o papel-moeda emitido e as reservas bancárias depositadas no BC.
Fórmula
$$B = PME + R = PMPP + C + R$$Onde:
- B = base monetária
- PME = papel-moeda emitido, que se divide em PMPP (papel-moeda em poder do público, as notas e moedas na mão da população) e C (o encaixe em espécie no caixa dos bancos)
- R = reservas bancárias no BC
Base monetária vs oferta de moeda
A base monetária não deve ser confundida com a oferta de moeda. A base monetária é o dinheiro “potencial” — o que os bancos podem usar para criar moeda escritural. A oferta de moeda é o dinheiro efetivamente disponível na economia.
Agregados monetários
A oferta de moeda é classificada por agregados monetários, conforme a liquidez:
| Agregado | Composição (metodologia do BCB) | Liquidez |
|---|---|---|
| M1 | PMPP + depósitos à vista | Imediata (não rende juros) |
| M2 | M1 + depósitos de poupança + títulos emitidos por instituições depositárias (CDB, LCI, LCA etc.) | Alta |
| M3 | M2 + cotas de fundos de renda fixa + operações compromissadas com títulos federais | Média |
| M4 | M3 + títulos públicos de alta liquidez em poder do público | Menor |
Quanto maior o agregado, menor a liquidez, mas maior o potencial de rendimento.
Reservas bancárias
As reservas bancárias são depósitos dos bancos em contas no Banco Central. Toda instituição bancária deve, por norma, manter uma fração de seus depósitos na conta reserva do BC.
Reservas obrigatórias vs voluntárias
| Tipo | O que é | Quem define |
|---|---|---|
| Obrigatórias (compulsório) | Fração mínima dos depósitos que o banco deve manter no BC | Banco Central, por regulamentação |
| Voluntárias (excedentes) | Reservas adicionais que o banco escolhe manter | O próprio banco |
Os bancos mantêm reservas voluntárias por precaução — para atender saques inesperados ou operações interbancárias.
Mercado interbancário
Ao longo do dia, os saldos das reservas bancárias variam. Quando um banco fica com reservas abaixo do necessário, ele recorre ao mercado interbancário, tomando dinheiro de outros bancos por um dia (overnight) de duas formas: em operações compromissadas, com títulos públicos como lastro (cuja taxa média é a Selic over), ou em depósitos interfinanceiros sem lastro em títulos (cuja taxa média é o CDI).
O CDI (Certificado de Depósito Interbancário) funciona como a principal referência para as aplicações pós-fixadas no Brasil.
STR (Sistema de Transferência de Reservas)
As contas reserva dos bancos fazem parte do STR (Sistema de Transferência de Reservas), que permite que os bancos transfiram recursos entre si em tempo real. O STR é parte do Sistema de Pagamentos Brasileiro (SPB).
Anúncio
Depósito compulsório
O depósito compulsório é a ferramenta que o Banco Central usa para controlar a criação de dinheiro pelos bancos. É a fração dos depósitos que os bancos são obrigados a manter no BC, sem poder emprestar.
Por que existe?
Sem o depósito compulsório, os bancos poderiam emprestar 100% dos depósitos, criando dinheiro de forma descontrolada. Isso geraria inflação (muito dinheiro na economia, poucos bens disponíveis) e instabilidade financeira (bancos sem reservas para atender saques).
Modalidades de depósito compulsório
| Modalidade | Alíquota (set/2026) | Remuneração do valor recolhido |
|---|---|---|
| Recursos à vista (conta-corrente) | 21% | Não remunerado |
| Recursos a prazo (CDB e afins) | 20% | Taxa Selic |
| Depósitos de poupança | 20% | Rendimento da poupança |
Além disso, os bancos do SBPE precisam direcionar 65% dos depósitos de poupança ao financiamento imobiliário; o que não for direcionado é recolhido ao BC.
Nota: As alíquotas do depósito compulsório podem ser alteradas pelo Banco Central a qualquer momento. Para dados atualizados, consulte BCB — Depósitos Compulsórios.
Deduções e a antiga exigibilidade adicional
Antes de aplicar a alíquota, cada banco desconta uma parcela fixa da base (R$ 500 milhões nos recursos à vista, por exemplo), o que alivia instituições menores. Até 2017–2019, o BC também cobrava uma exigibilidade adicional sobre depósitos à vista, a prazo e de poupança, extinta no ciclo de simplificação dos compulsórios.
Controle da oferta de moeda
A base monetária é regulada pelo Banco Central por meio das operações de mercado aberto (open market) — a compra e venda de títulos públicos entre os bancos e o Banco Central.
Como funciona
| Operação | Efeito |
|---|---|
| BC compra títulos de bancos | Injeta dinheiro na economia (aumenta a base monetária) |
| BC vende títulos a bancos | Retira dinheiro da economia (reduz a base monetária) |
Esse mecanismo é complementado pela taxa Selic: quando o BC quer reduzir a oferta de moeda, eleva a Selic, encarecendo o crédito e desestimulando empréstimos.
As outras alavancas: redesconto e compulsório direcionado
Além do open market, o BCB tem duas ferramentas clássicas. O redesconto (ou assistência financeira de liquidez) empresta reservas diretamente a bancos em apuros, contra garantias e a juros punitivos — a receita de Bagehot em operação. E o compulsório vai além da alíquota única: há recolhimentos sobre depósitos à vista, a prazo e de poupança, parte remunerada pela Selic e parte não, além de exigibilidades direcionadas (crédito rural, imobiliário) que obrigam os bancos a destinar fração da captação a setores escolhidos. Mudar a alíquota ou a remuneração mexe no custo de cada empréstimo na ponta — compulsório mais alto encarece o crédito sem mexer na Selic, instrumento cirúrgico para esfriar segmentos específicos.
A crítica moderna: moeda endógena
A história padrão — BCB injeta base, bancos multiplicam — tem uma rival influente: a teoria da moeda endógena, popularizada pelo próprio Banco da Inglaterra no artigo “Money creation in the modern economy” (2014). O argumento inverte a causalidade: na prática, bancos primeiro concedem o empréstimo (criando o depósito na conta do tomador) e depois buscam as reservas necessárias no interbancário ou no BCB, que as fornece para manter a Selic na meta. O compulsório e a base seriam consequência, não causa, do crédito — e o limite real à criação de moeda estaria na demanda por empréstimos solventes e na regulação de capital (Basileia), não nas reservas. As duas visões concordam no essencial para você: moeda escritural nasce do crédito bancário, e o BCB calibra o preço (Selic) e as travas (compulsório, capital) do sistema.
Pix e a moeda escritural: mover não é criar
Onde entra o Pix nessa história? Em lugar nenhum da criação — e em todo lugar da circulação. O Pix move moeda escritural entre contas em segundos, mas não cria um centavo: cada transferência debita um depósito e credita outro, com liquidação final no STR. Por isso o Pix não é “impressão de dinheiro” nem causa inflação por si: a oferta de moeda continua decidida pelo crédito e regulada pelo BCB. O que o Pix mudou foi a velocidade — e velocidade importa: dinheiro que gira mais rápido financia mais transações com a mesma base, um dos canais pelos quais a digitalização tensiona a relação clássica entre moeda e preços.
Riscos: criação descontrolada de dinheiro
A criação de dinheiro pelos bancos é essencial para o funcionamento da economia — mas, se não for controlada, pode causar problemas graves:
| Risco | O que acontece |
|---|---|
| Inflação | Muito dinheiro na economia, poucos bens → preços sobem |
| Crises financeiras | Bancos sem reservas para atender saques → quebra |
| Bolhas | Crédito fácil demais → investimentos especulativos |
| Hiperinflação | Criação descontrolada → moeda perde valor rapidamente |
O papel do Banco Central é justamente equilibrar: permitir que os bancos criem dinheiro para financiar a economia, mas controlar o processo para evitar esses riscos.
Drex: a moeda escritural com carimbo do BCB
O Drex, a plataforma de real digital do BCB, não cria uma moeda nova: nos pilotos de 2023–2025, ele testou a moeda escritural em forma tokenizada, com contratos inteligentes (smart contracts) que permitem entrega contra pagamento automatizada — o carro só muda de dono quando o dinheiro muda de conta, na mesma transação programável. Em 2025, o BCB reorientou o projeto para uma primeira fase mais simples, voltada ao registro de garantias no crédito. O foco é o atacado, não substituir o Pix no varejo. Se avançar, o Drex estende a lógica deste artigo ao mundo programável, com o BCB garantindo a liquidação final como já faz no STR.
Considerações finais
A moeda escritural — o saldo na sua conta-corrente — é a forma dominante de dinheiro no Brasil. Ela é criada pelos bancos por meio de empréstimos, mas regulada pelo Banco Central por meio do depósito compulsório e das operações de mercado aberto.
O multiplicador bancário mostra como uma quantia inicial de dinheiro pode se expandir no sistema financeiro. Entender esse processo é fundamental para compreender por que o controle da oferta de moeda é uma das funções mais importantes do Banco Central.
Nota de atualização (out/2026): As alíquotas de compulsório foram conferidas no quadro resumo do BCB atualizado em 23/09/2026 (21% sobre recursos à vista, 20% a prazo e 20% na poupança). Elas podem mudar a qualquer momento. Para informações atualizadas, consulte BCB — Estatísticas.
Este artigo tem caráter educativo e não constitui recomendação de investimento ou de utilização de qualquer serviço financeiro.
Próximo passo
Fontes e referências
- Banco Central do Brasil — Recolhimento compulsório: quadro resumo das alíquotas: bcb.gov.br/content/estabilidadefinanceira/aliquotascompulsorios/Resumo_aliquotas_compulsorios.pdf
- Base Monetária — Wikipédia: pt.wikipedia.org/wiki/Base_monet%C3%A1ria
- Bank Reserves — Wikipedia: en.wikipedia.org/wiki/Bank_reserves
- Money Multiplier — Wikipedia: en.wikipedia.org/wiki/Money_multiplier
- Guia de Economia — Senado: www12.senado.leg.br/manualdecomunicacao/guia-de-economia
Perguntas frequentes
O que é moeda escritural?
Como os bancos criam dinheiro?
O que é o multiplicador bancário?
O que é depósito compulsório?
O que é base monetária?
O que são reservas bancárias?
Anúncio