
IPCA: o índice oficial da inflação e como ele mexe com você
Anúncio
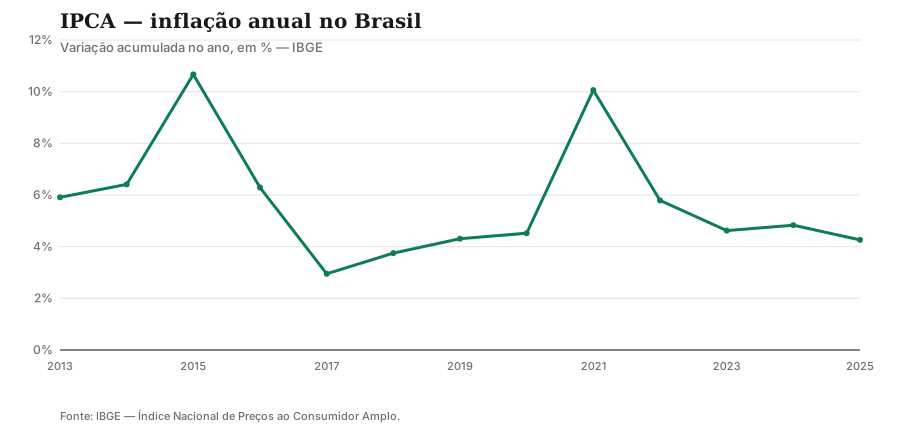
Em agosto de 2026, os preços no Brasil caíram 0,32% — a primeira deflação mensal em um ano e a mais intensa em quatro. Um mês depois, o IPCA subiu 0,82% e levou o acumulado em 12 meses de 4,22% para 4,58%, de novo acima do teto da meta. O sobe e desce mostra por que vale entender o índice por dentro. Por trás desse número há 377 subitens pesquisados em 16 áreas do país, uma fórmula centenária e uma meta que mudou de regra em 2025.
Neste estudo você vai entender como o IBGE constrói o IPCA, o que significam grupos, pesos e núcleos, como funciona a meta contínua, o que o IPCA-15 antecipa e como o índice entra no seu aluguel, no seu título público e no juro do seu cartão.
O que o IPCA mede (e para quem)
O IPCA acompanha a variação de preços de uma cesta de consumo das famílias brasileiras com renda de 1 a 40 salários mínimos, moradoras das áreas urbanas de 16 localidades: 10 regiões metropolitanas (São Paulo, Rio, BH, Recife, Porto Alegre, Belém, Fortaleza, Salvador, Curitiba, Vitória), o Distrito Federal e os municípios de Goiânia, Campo Grande, Rio Branco, São Luís e Aracaju. A coleta cobre do dia 1º ao dia 30, em comércios, prestadores de serviço, domicílios e concessionárias — sempre preços à vista, efetivamente cobrados.
POF: quem decide o peso de cada coisa
Os pesos nascem na POF (Pesquisa de Orçamentos Familiares), o raio-X do consumo brasileiro: entrevistadores registram durante meses tudo que milhares de famílias compram — do arroz ao streaming. A estrutura vigente vem da POF 2017–2018, com pesos atualizados monetariamente desde então (nota técnica IBGE 01/2020). Entre POFs, os pesos derivam com os preços relativos: se energia sobe muito, seu peso cresce mesmo sem ninguém consumir mais luz — e a cada nova POF a cesta é refeita do zero, capturando streaming, app de transporte e outros hábitos que a POF anterior nem conhecia. É por isso que o IPCA de 2026 pesa comunicação muito mais que o de 2012: o índice envelhece bem porque a cesta rejuvenesce a cada POF.
O irmão mais focado é o INPC: mesma metodologia, mas só para famílias de 1 a 5 salários mínimos com pessoa de referência assalariada. Por mirar a base da pirâmide — onde alimentação pesa mais —, o INPC costuma rodar acima do IPCA em choques de comida e abaixo quando serviços disparam. É ele que reajusta o salário mínimo e os benefícios do INSS: quando o noticiário diz “aposentadoria corrigida pela inflação”, o índice é o INPC, não o IPCA.
Do tomate ao índice: como o cálculo funciona
A construção tem três andares. No térreo, o IBGE coleta o preço de cada produto em dezenas de locais e tira a média aritmética simples por localidade. No andar do meio, os relativos de cada produto viram a variação de cada subitem (a menor unidade com peso, como “tomate” ou “passagem aérea”) pela média geométrica. Do subitem para cima — item, subgrupo, grupo, índice regional — vale a fórmula de Laspeyres, de 1871:
$$I = \frac{\sum p_t \cdot q_0}{\sum p_0 \cdot q_0}$$Preços de hoje (\(p_t\)) ponderados por quantidades de uma cesta fixa do passado (\(q_0\), da POF 2017–2018). No topo, os índices das 16 áreas viram o número nacional por média aritmética ponderada — com peso da renda familiar disponível de cada região (São Paulo responde por cerca de um terço). A data-base é dezembro de 1993 = 100, e a série nacional existe desde 1981.
A cesta fixa tem um viés famoso, o viés de substituição: se o tomate dispara 103% no semestre (como no 1º semestre de 2026), as famílias trocam por cenoura — mas o índice, preso à cesta antiga, registra o choque cheio. A Comissão Boskin (EUA, 1996) estimou esse e outros vieses em mais de 1 ponto percentual ao ano no CPI americano; no IPCA, a atualização periódica da POF e a média geométrica nos subitens mitigam, sem eliminar, o problema. Moral: o IPCA mede bem a inflação média, e mal a sua — vegetariano e motorista de app vivem índices pessoais bem diferentes.
IPCA vs. vizinhos: INPC, IGP-M e IPC-Fipe
| Índice | Quem calcula | Público | Uso típico |
|---|---|---|---|
| IPCA | IBGE | 1–40 salários mínimos | Meta do BCB, Tesouro IPCA+ |
| INPC | IBGE | 1–5 salários (assalariado ref.) | Salário mínimo, INSS |
| IGP-M | FGV | Amplo (IPA+IPC+INCC) | Aluguéis antigos |
| IPC-Fipe | Fipe | Município de São Paulo | Referência paulistana |
O IGP-M, da FGV, mistura atacado (IPA, 60%), consumidor (IPC, 30%) e construção (INCC, 10%) — por isso dispara com dólar e commodities e já foi o “índice dos aluguéis”, hoje em retirada para o IPCA nos contratos novos. Comparar IPCA com IGP-M sem saber a composição é comparar termômetros diferentes: em choque cambial, o IGP-M explode primeiro; em choque de serviços, o IPCA sofre mais.
Como a coleta funciona na prática
O mês do IPCA é fatiado em 4 subperíodos de ~7 dias: em cada um, os pesquisadores visitam um quarto fixo dos estabelecimentos, de modo que ao fim de 30 dias todos foram cobertos sem interrupção. Preços de energia, água e mensalidades vêm das concessionárias; aluguéis, de domicílios; o resto, do varejo e serviços. Tudo é preço à vista efetivo — desconto de cartão conta, preço de tabela sem venda não. A engrenagem envolve milhares de cotações mensais em 16 áreas, e o calendário anual de coleta é público: transparência metodológica que permite a qualquer economista replicar (quase) o número.
Anúncio
Os 9 grupos: onde mora o seu dinheiro
| Grupo | Peso* | O que decide |
|---|---|---|
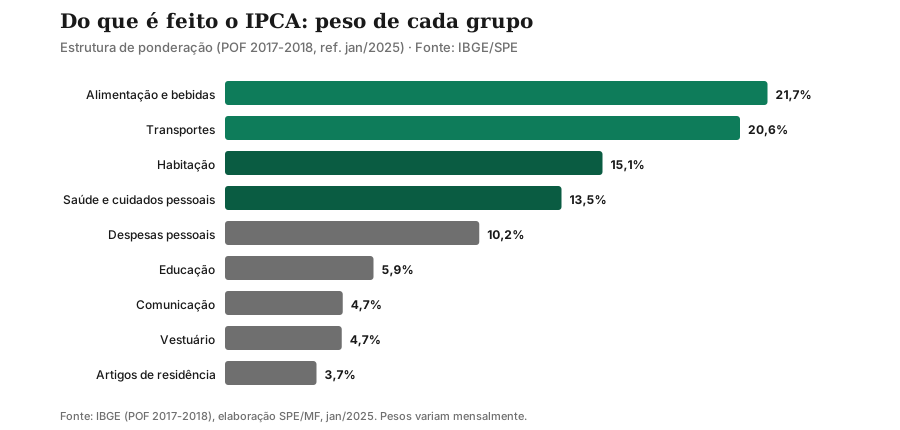
| Alimentação e bebidas | 21,7% | Safra, clima, câmbio, proteína |
| Transportes | 20,6% | Gasolina, passagem aérea, ônibus |
| Habitação | 15,1% | Energia elétrica, aluguel, gás |
| Saúde e cuidados pessoais | 13,5% | Planos, remédios, higiene |
| Despesas pessoais | 10,2% | Serviços, domésticas, banco |
| Educação | 5,9% | Mensalidades (pico em janeiro) |
| Comunicação | 4,7% | Aparelho, planos |
| Vestuário | 4,7% | Sazonalidade de coleções |
| Artigos de residência | 3,7% | Eletros, móveis |
*Referência jan/2025 (SPE/MF); pesos derivam da POF 2017–2018 e variam mensalmente com os preços relativos.
Duas mudanças estruturais valem nota. Entre a POF 2008–2009 e a 2017–2018, alimentação perdeu 5,6 pontos de peso (de 24,6% para 19,0%) enquanto transportes e comunicação ganharam mais de 2,5 pontos cada — retrato de um país que come proporcionalmente menos do orçamento e se move e se conecta mais. E os pesos locais mudam a leitura: em Belém, o açaí (-14,24% em julho) move o índice regional; em São Paulo, nem aparece. Inflação nacional é média de inflações locais bem distintas.
A meta contínua: 3% todo mês, não só em dezembro
Desde janeiro de 2025, a meta funciona em regime contínuo: 3,0% ao ano, com tolerância de ±1,5 p.p. (banda de 1,5% a 4,5%), verificada todo mês no acumulado em 12 meses. Se a inflação ficar fora do intervalo por seis meses consecutivos, para cima ou para baixo, o presidente do BCB escreve carta aberta ao ministro da Fazenda explicando causas, medidas e prazo de retorno — ritual de prestação de contas que substitui a velha apuração anual.
Nota de atualização (out/2026): em ago/2026, o IPCA marcou -0,32% (primeira deflação desde ago/2025, a mais intensa em 4 anos) e o acumulado em 12 meses caiu a 4,22% — dentro do teto de 4,5% pelo 2º mês seguido (jul: 4,44%). Em set/2026, porém, o índice subiu 0,82% e o acumulado voltou a 4,58%, acima do teto. A mediana Focus para 2026 estava perto de 5% em outubro. Para os dados correntes, consulte o IBGE.
Os vilões e mocinhos de agosto, segundo o IBGE: habitação (-1,41%, com energia em queda), transportes (-1,00%, gasolina -3,42% em Belém é o retrato) e alimentação (-0,57%, com tomate -27%, batata -25% e cenoura -17% devolvendo a disparada do semestre). Deflação mensal, note-se, não é “vitória”: pode refletir demanda fraca — e o Copom corta juros olhando o filme (serviços ainda em 5,86% em 12 meses), não a foto.
IPCA-15: a prévia que move o mercado
O IPCA-15 usa a mesma cesta e os mesmos pesos, mudando só a janela: coleta do dia 16 de um mês ao dia 15 do seguinte, divulgado perto do dia 25. Em ago/2026 marcou -0,40% (12 meses em 4,24%), antecipando quase na mosca a deflação do índice cheio. Operadores de juros futuros e o próprio Copom calibram apostas na prévia — errar a leitura do IPCA-15 custa caro em dia de vencimento de DI. Para você, a utilidade é outra: a prévia adianta em duas semanas se o mês veio quente ou frio, e vários contratos e dissídios a citam como referência interina.
Núcleos, serviços e difusão: a inflação por dentro
O Copom desconfia do índice cheio — tomate e gasolina oscilam por clima e câmbio, não por demanda. Por isso acompanha núcleos (medidas que excluem itens voláteis) e, sobretudo, serviços (5,86% em 12 meses em julho): serviços embutem salários e inércia, e resistem a juros altos. A difusão — fração dos subitens em alta — mostra se a inflação é pontual ou generalizada. Regra de leitura: cheio caindo com serviços teimosos em ~6% significa desinflação incompleta — exatamente o quadro de 2026 que mantém o Copom em “calibragem” cautelosa em vez de cortes agressivos.
Para mais sobre inflação como fenômeno, consulte nosso estudo sobre Inflação e sobre a Taxa Selic, o instrumento que a combate.
Recordes e armadilhas de leitura
O IPCA carrega a história inflacionária do país nos extremos: a maior variação mensal, 82,39% em março de 1990 (Plano Collor e o confisco), e a menor, -0,68% em julho de 2022 (desoneração de combustíveis e energia). Entre janeiro de 1980 e junho de 1994, o acumulado chegou a cerca de 11 trilhões por cento — número que resume por que o Brasil inventou indexação para tudo e por que a desindexação do Real foi obra institucional, não mágica.
Três armadilhas na leitura mensal. Efeito-base: comparar com mês atípico distorce — a deflação de ago/2026 parece maior porque ago/2025 também fora negativo (-0,11%). Sazonalidade: educação explode todo janeiro (matrículas), energia dança conforme a bandeira tarifária (a vermelha patamar 2 adiciona R$ 7,87 a cada 100 kWh) e eventos pontuais como o Bônus de Itaipu (que derrubou a conta de luz em ago/2025 e, ao sair, fez a energia elétrica subir 10,31% em set/2025). Núcleo vs. cheio: manchete vive de tomate (-27% num mês, +103% no semestre); política monetária vive de serviços. Ler IPCA bem é separar os três.
IPCA no seu bolso: 4 usos diretos
- Aluguel e contratos: IGP-M perdeu espaço; IPCA virou o indexador padrão de aluguéis novos e prestações.
- Tesouro IPCA+: paga a variação do índice mais juro real — proteção contratada contra exatamente este número.
- Salário e benefícios: INPC (primo) reajusta mínimo e INSS; dissídios miram o IPCA acumulado.
- Juro real: Selic descontada do IPCA esperado define o ganho de verdade — com a Selic a 13,75% e IPCA esperado perto de 5%, o juro real passa de 8% e o Brasil segue entre os maiores juros reais do mundo.
Como acompanhar: o ritual mensal
O IBGE divulga o IPCA-15 perto do dia 25 e o IPCA cheio por volta do dia 10 do mês seguinte, sempre às 9h, com fascículo completo (tabelas por grupo, região e subitem) e apresentação executiva. O roteiro de leitura profissional: primeiro o 12 meses vs. teto (cumpriu a meta?), depois os grupos por impacto em p.p. (quem moveu?), em seguida serviços e núcleos (é persistente?) e por fim a difusão (é generalizado?). Quatro olhares que transformam o release de 30 páginas em diagnóstico de 5 minutos — e deixam você à frente de quem só lê a manchete do índice cheio.
Conclusão
O IPCA é uma média ponderada de 377 subitens em 16 áreas, calculada por Laspeyres sobre a POF, perseguida por meta contínua de 3% e antecipada pelo IPCA-15 — e, em agosto e setembro de 2026, contou uma história de sobe e desce: deflação de 0,32% com 12 meses em 4,22%, seguida de alta de 0,82% que devolveu o acumulado a 4,58%, acima do teto. Entender grupos, pesos, núcleos, difusão e meta transforma o número mensal de ruído em instrumento: de decisão do Copom a reajuste do seu aluguel e do seu salário.
Para continuar, leia nosso estudo sobre Inflação — a teoria por trás do índice — e sobre o Tesouro IPCA+, onde o IPCA vira rendimento.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- IBGE — IPCA e INPC (fascículo jul/2026): ibge.gov.br/estatisticas/economicas/precos-e-custos/9256-indice-nacional-de-precos-ao-consumidor-amplo.html
- IBGE — Explica: inflação: ibge.gov.br/explica/inflacao.php
- IBGE — Nota técnica POF 2017-2018 (ponderação): ftp.ibge.gov.br/Precos_Indices_de_Precos_ao_Consumidor/Sistema_de_Indices_de_Precos_ao_Consumidor/Notas_Tecnicas/snipc_nota_tecnica_2020_01.pdf
- BCB — Atualização da ponderação do IPCA (estudo): bcb.gov.br/conteudo/relatorioinflacao/EstudosEspeciais/EE069_Atualizacoes_da_estrutura_de_ponderacao_do_IPCA_e_repercussao_nas_suas_classificacoes.pdf
- BCB — Índices de preços no Brasil (FAQ): bcb.gov.br/conteudo/home-ptbr/FAQs/FAQ%2002-%C3%8Dndices%20de%20Pre%C3%A7os%20no%20Brasil.pdf
Perguntas frequentes
O que é o IPCA?
Qual a diferença entre IPCA e INPC?
Quanto foi o IPCA em 2026?
O que é a meta contínua de inflação?
O que é o IPCA-15?
Para que serve o IPCA no meu bolso?
Anúncio