
Parte do guia Economia · Inflação
Inflação: o que é, como é medida e por que corrói seu dinheiro
Anúncio
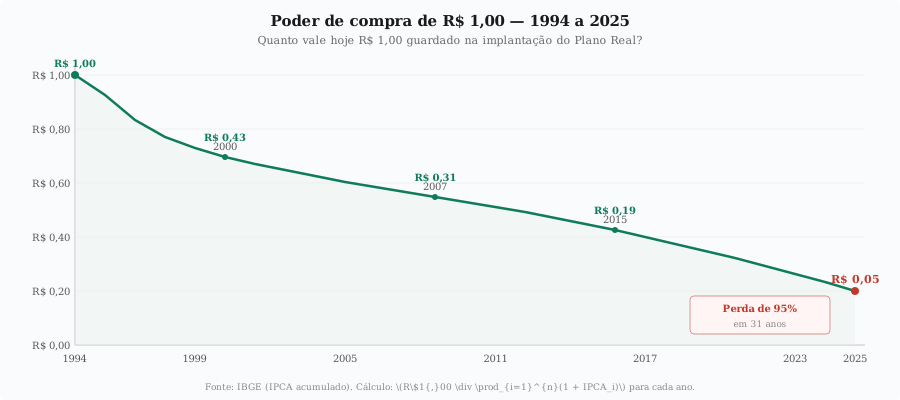
Inflação é o aumento generalizado e contínuo dos preços de bens e serviços numa economia. Quando a inflação sobe, cada unidade de moeda compra menos — o dinheiro perde poder de compra. No Brasil, R$ 1,00 de julho de 1994 (quando o Plano Real foi implantado) compra o equivalente a apenas R$ 0,12 no fim de 2025: uma perda de 88% em três décadas.
Nota de atualização (nov/2026): o IPCA acumulado em 12 meses até setembro de 2026 está em 4,58%, logo acima do teto de tolerância (4,5%). A meta do Banco Central é de 3,0% (com tolerância de ±1,5 p.p.), em regime contínuo desde 2025. A Selic está em 13,75% a.a. desde 17/09/2026 e foi mantida pelo Copom em 4/11/2026. Em novembro, o boletim Focus projetava IPCA de 5,22% em 2026 e 4,76% em 2027, e o próprio Copom projetava 5,6% para 2026: a inflação deve fechar o ano acima do teto. O IPCA-15 de outubro subiu 0,32% (4,62% em 12 meses). Consulte o IBGE e o Banco Central para dados atualizados.
Referencial teórico
Teoria Quantitativa da Moeda
A teoria mais influente sobre inflação é a Teoria Quantitativa da Moeda, formalizada pela equação de troca de Irving Fisher (1911):
$$M \times V = P \times Y$$Onde:
- \(M\) = estoque de moeda em circulação
- \(V\) = velocidade de circulação da moeda (quantas vezes uma unidade monetária é usada por período)
- \(P\) = nível geral de preços
- \(Y\) = quantidade real de bens e serviços produzidos (PIB real)
Se \(V\) e \(Y\) forem relativamente estáveis no curto prazo, um aumento de \(M\) se traduz diretamente em aumento de \(P\) — ou seja, inflação. Milton Friedman resumiu isso em 1968:
“Inflação é sempre e em todo lugar um fenômeno monetário.” — Milton Friedman, The Role of Monetary Policy (1968)
Em termos práticos: quando o Banco Central expande a base monetária mais do que a economia cresce, o excesso de dinheiro “perseguindo” a mesma quantidade de bens empurra os preços para cima.
Equação de Fisher e taxas nominais
Irving Fisher (1911) estabeleceu a relação entre taxas de juros e inflação:
$$i = r + \pi$$Onde:
- \(i\) = taxa de juros nominal
- \(r\) = taxa de juros real
- \(\pi\) = taxa esperada de inflação
Isso explica por que o Banco Central eleva a Taxa Selic quando a inflação sobe: ao aumentar \(i\), o BC encarece o crédito, reduz a demanda agregada e tenta trazer \(\pi\) de volta para a meta.
Curva de Phillips
O economista A.W. Phillips (1958) observou uma relação inversa entre inflação e desemprego no curto prazo: quando o desemprego cai (economia aquecida), a inflação tende a subir, e vice-versa. Essa relação, denominada Curva de Phillips, tornou-se peça central da política monetária moderna.
No entanto, Edmund Phelps (1967) e Friedman (1968) demonstraram que essa relação só existe no curto prazo. No longo prazo, a economia volta ao “desemprego natural” — e tentativas de mantê-lo artificialmente baixo geram apenas inflação crescente.
Inflação de demanda vs. inflação de custos
| Tipo | Mecanismo | Exemplo |
|---|---|---|
| Inflação de demanda | Demanda agregada cresce mais rápido que a oferta | Boom de crédito, gasto público excessivo, investimento estrangeiro |
| Inflação de custos | Custo de produção sobe e é repassado aos preços | Alta do petróleo, valorização do dólar, aumentos salariais acima da produtividade |
| Inflação inercial | Reajustes antecipados por expectativa de inflação futura | Contratos com correção automática, indexação generalizada |
| Inflação monetária | Excesso de oferta de moeda em relação à produção | Impressão de dinheiro para financiar déficit público |
O que é inflação
Inflação pode ser definida como a perda contínua do poder de compra do dinheiro, manifestada pelo aumento generalizado dos preços. O conceito-chave é “generalizado”: se apenas o preço do petróleo subir, isso não é inflação — é mudança de preço relativo. Inflação ocorre quando a maioria dos itens da cesta de consumo encarece simultaneamente.
Inflação, deflação e estagnação
| Fenômeno | Definição | Efeito |
|---|---|---|
| Inflação | Aumento contínuo dos preços | Dinheiro perde valor |
| Deflação | Queda contínua dos preços | Dinheiro ganha valor, mas consumidores adiam compras |
| Estagnação | Preços estáveis com economia parada | Risco de deflação e desemprego |
| Reflação | Política para reverter deflação | Aumento controlado dos preços |
Poder de compra no tempo
Para entender como o dinheiro é criado e por que sua oferta pode crescer mais rápido que a produção, consulte nosso estudo sobre Dinheiro e Moeda.
O que causa a inflação
1. Excesso de demanda (overheating)
Quando o consumo e o investimento crescem mais rápido do que a capacidade produtiva da economia, os preços sobem. Causas comuns:
- Crédito barato e farto: quando a taxa Selic está baixa, empréstimos ficam mais acessíveis, estimulando o consumo acima do que a economia pode produzir.
- Gasto público excessivo: o governo injeta dinheiro na economia sem correspondente em produção real.
- Investimento estrangeiro: entrada massiva de dólares valoriza o real, mas aumenta a demanda interna.
2. Aumento de custos (supply shock)
Quando o custo de produção sobe, as empresas repassam o aumento aos preços:
- Matérias-primas: alta do petróleo, soja, minério de ferro.
- Câmbio: valorização do dólar encarece importações e insumos.
- Salários: reajustes acima da produtividade.
- Energia: aumentos de tarifas de eletricidade e combustíveis.
3. Inércia inflacionária
Num contexto de inflação crônica, agentes econômicos antecipam reajustes para se proteger:
- Trabalhadores exigem dissídios coletivos acima da inflação esperada.
- Empresas reajustam preços preventivamente.
- Contratos são indexados automaticamente.
Esse círculo vicioso é difícil de romper sem uma política monetária firme e ancoramento de expectativas.
4. Excesso de moeda
Se a oferta de moeda cresce mais que o PIB real, o excesso de dinheiro “perseguindo” a mesma quantidade de bens empurra os preços para cima. No Brasil, essa foi a causa dominante da hiperinflação: o governo financiava déficits públicos emitindo moeda.
Para mais sobre como bancos criam moeda escritural via multiplicador bancário, veja Moeda Escritural e o Efeito Multiplicador.
Como a inflação é medida
IPCA — Índice oficial
O IPCA (Índice Nacional de Preços ao Consumidor Amplo) é calculado mensalmente pelo IBGE. Mede a variação de preços de uma cesta de bens e serviços representativa do consumo de famílias com renda de 1 a 40 salários mínimos, em 16 áreas do país (regiões metropolitanas e capitais).
| Grupo | Peso aproximado |
|---|---|
| Alimentação e Bebidas | 21,5% |
| Transportes | 20,2% |
| Habitação | 15,3% |
| Saúde e Cuidados Pessoais | 13,8% |
| Despesas Pessoais | 10,4% |
| Educação | 6,2% |
| Vestuário | 4,6% |
| Comunicação | 4,5% |
| Artigos de Residência | 3,5% |
Fonte: IBGE (SIDRA, tabela 7060), pesos de setembro de 2026. Os pesos variam um pouco a cada mês, conforme os preços relativos.
IGP-M e INPC
| Índice | Calculado por | Público-alvo | Diferença do IPCA |
|---|---|---|---|
| IPCA | IBGE | Famílias 1–40 SM | Oficial (regime de metas) |
| IGP-M | FGV | Investidores, contratos | Inclui preços ao produtor e no atacado |
| INPC | IBGE | Famílias 1–5 SM | Foco na população de baixa renda |
O IGP-M é mais volátil porque inclui preços no atacado e de commodities. Ele é calculado mensalmente pela FGV desde 1989 e virou o indexador tradicional dos contratos de aluguel.
Para uma análise detalhada do IPCA, incluindo regiões, composição e método de cálculo, consulte nosso estudo sobre IPCA.
Núcleos de inflação
O IPCA pode ser distorcido por choques temporários (alimentos in natura, combustíveis). Para enxergar a tendência, o Banco Central calcula núcleos de inflação:
- Núcleos por exclusão (EX0 a EX3): retiram do cálculo grupos voláteis, como alimentos no domicílio e preços monitorados.
- Médias aparadas (MA e MS): descartam os itens com variações extremas, para cima e para baixo, a cada mês.
- Dupla ponderação (DP) e percentil 55 (P55): reduzem o peso dos itens mais voláteis ou usam a mediana deslocada da distribuição.
Não confunda com o IPCA-15, que não é núcleo: é a prévia do IPCA, com coleta entre a segunda metade do mês anterior e a primeira do mês de referência. Os preços administrados (energia, combustíveis, planos de saúde) também são acompanhados à parte.
Anúncio
Inflação no Brasil: uma história de 80 anos
Era da hiperinflação (1940–1994)
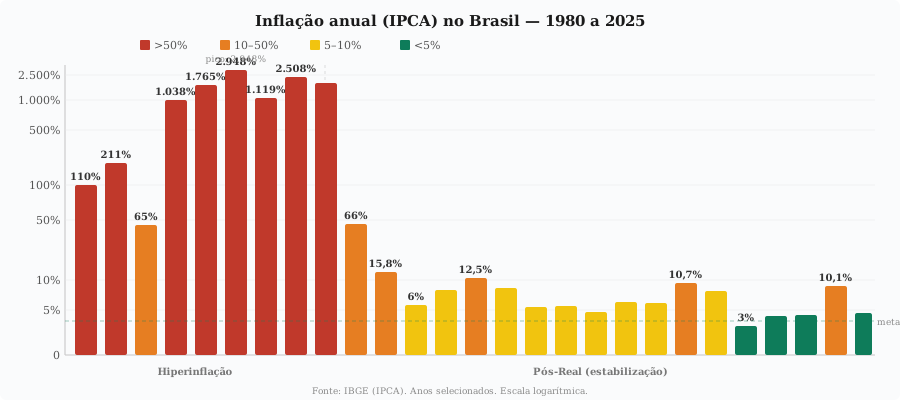
Entre 1942 e 1994, o Brasil passou por oito padrões monetários, contando o real, e longos períodos de inflação descontrolada:
| Período | Moeda | Contexto |
|---|---|---|
| 1942–1967 | Cruzeiro | Industrialização, déficits públicos |
| 1967–1970 | Cruzeiro Novo | Corte de três zeros |
| 1970–1986 | Cruzeiro (novamente) | Milagre econômico → crise da dívida |
| 1986–1989 | Cruzado | Plano Cruzado (fracassou) |
| 1989–1990 | Cruzado Novo | Plano Verão (fracassou) |
| 1990–1993 | Cruzeiro (de novo) | Plano Collor, bloqueio da poupança |
| 1993–1994 | Cruzeiro Real | Transição, com a URV a partir de março de 1994 |
| 1994–atual | Real | Plano Real (estabilizou) |
Marcos da hiperinflação
| Ano | IPCA | Evento |
|---|---|---|
| 1980 | 99,3% | Choque do petróleo, crise da dívida à vista |
| 1983 | 164,0% | Crise da dívida externa, maxidesvalorização |
| 1986 | 79,7% | Plano Cruzado (congelamento de preços) |
| 1987 | 363,4% | Fim do Cruzado, retorno da inflação |
| 1988 | 980,2% | Assembleia Constituinte, indexação generalizada |
| 1989 | 1.972,9% | Plano Verão fracassa |
| 1990 | 1.621,0% | Plano Collor bloqueia a poupança; pico mensal de 82,4% em março |
| 1993 | 2.477,2% | Pico anual: cruzeiro real, última moeda pré-Real |
| 1994 | 916,4% | Plano Real (julho) → estabilização |
| 1995 | 22,4% | Transição, âncora cambial |
| 1996 | 9,6% | Consolidação |
| 1997 | 5,2% | Inflação de um dígito |
Fonte: IBGE (IPCA), série mensal acumulada por ano civil.
Plano Real: como funcionou
O Plano Real, implantado em julho de 1994, combina quatro pilares:
- Desindexação pela URV: de março a junho de 1994, preços, salários e contratos foram convertidos voluntariamente na Unidade Real de Valor — sem congelamento, ao contrário dos planos anteriores.
- Nova moeda: o real, com âncora cambial (cotação próxima de R$ 1 por dólar nos primeiros anos).
- Ajuste fiscal: redução do déficit público para diminuir a necessidade de emissão de moeda.
- Política monetária ativa: juros altos e controle da emissão pelo Banco Central — que ainda não tinha autonomia formal, conquistada só em 2021.
Após 1999, o regime de metas de inflação substituiu a âncora cambial como principal ferramenta de política monetária.
Para mais sobre a infraestrutura de pagamentos que sustenta a economia moderna, veja Sistema de Pagamentos Brasileiro.
Hiperinflação: definição e casos históricos
Definição técnica
O economista Phillip Cagan (1956) definiu hiperinflação como um aumento mensal de preços superior a 50% — cerca de 13.000% ao ano. É um fenômeno raro, mas devastador: a moeda perde valor tão rápido que as pessoas tentam gastá-la imediatamente, acelerando ainda mais a inflação.
Casos históricos
| País | Período | Pico mensal | Contexto |
|---|---|---|---|
| Alemanha | 1919–1923 | 29.500% (nov/1923) | Reparações de guerra, impressão de moeda |
| Hungria | 1945–1946 | 41,9 quatrilhões % (jul/1946) | Destruição pós-Segunda Guerra |
| Zimbabwe | 2007–2009 | 79,6 bilhões % (nov/2008) | Crise política, reforma agrária fracassada |
| Venezuela | 2016–2021 | 130.060% no ano de 2018 | Queda do petróleo, impressão de moeda |
| Brasil | 1980–1994 | 82,4% (mar/1990); 2.477% no ano de 1993 | Déficits crônicos, indexação, moedas sucessoras |
O caso venezuelano: paralelo moderno
A Venezuela experimentou a pior hiperinflação das Américas no século XXI. Entre 2016 e 2019, o Banco Central expandiu a base monetária de forma explosiva para financiar déficits do governo. O resultado: preços se multiplicavam por milhões em poucos anos. Em 2018, um café que custava 2.500 bolívares em janeiro passou a custar 1 milhão em agosto.
Política monetária e controle da inflação
Regime de metas de inflação
Desde 1999, o Brasil adota o regime de metas de inflação:
- O Conselho Monetário Nacional (CMN) define a meta — desde 2025, uma meta contínua de 3%, aferida mês a mês na inflação acumulada em 12 meses.
- O Banco Central usa a taxa Selic para atingir a meta.
- Se a inflação ficar fora do intervalo de tolerância por seis meses seguidos, o presidente do BC publica uma carta aberta ao Ministro da Fazenda explicando as razões e as medidas.
| Ano | Meta | Tolerância | Resultado |
|---|---|---|---|
| 2024 | 3,0% | ±1,5 p.p. | 4,83% (acima do teto) |
| 2025 | 3,0% | ±1,5 p.p. | 4,26% (dentro do intervalo, acima do centro) |
| 2026 | 3,0% | ±1,5 p.p. | 4,58% em 12 meses até set; Focus projeta 5,22% no ano (30/10) |
Mecanismo: Selic → Crédito → Demanda → Preços
Quando o Copom eleva a Selic, a sequência é:
- Bancos elevam taxas de empréstimos e financiamentos
- Crédito fica mais caro — menos pessoas e empresas pedem empréstimo
- Consumo e investimento caem — a demanda agregada desacelera
- Pressão sobre preços cai — as empresas deixam de repassar aumentos
- Inflação volta à meta
Esse mecanismo tem uma defasagem de 6 a 18 meses entre a decisão do Copom e o efeito pleno sobre os preços.
Outras ferramentas
| Ferramenta | Mecanismo | Uso no Brasil |
|---|---|---|
| Open market | Compra/venda de títulos públicos | Frequente (estabilização de liquidez) |
| Depósito compulsório | Percentual do saldo que bancos devem manter no BC | Usado como instrumento complementar |
| Câmbio | Intervenção no mercado de câmbio | Pontual, via swaps cambiais e leilões, em momentos de estresse |
| Controle de preços | Fixação legal de preços (teto) | Raro (combustíveis, medicamentos) |
Inflação e investimentos
Impacto no rendimento real
A inflação corrói o valor dos investimentos que não rendem acima dela:
| Investimento | Taxa nominal | Inflação (IPCA) | Rendimento real |
|---|---|---|---|
| Poupança (Selic > 8,5%) | ~8,2% a.a. | 4,58% | +3,5% |
| CDB 100% CDI | ~13,65% a.a. | 4,58% | +8,7% (bruto) |
| CDB 100% CDI (após IR 15%) | ~11,6% a.a. | 4,58% | +6,7% |
| Tesouro Selic | ~13,75% a.a. | 4,58% | +8,8% (bruto) |
| Tesouro IPCA+ | IPCA + taxa contratada | — | = taxa contratada (protegido, se levado ao vencimento) |
| Conta corrente | 0% | 4,58% | −4,4% |
Taxas de out/2026; IPCA de 12 meses até setembro. O rendimento real usa a equação de Fisher: \((1 + i) / (1 + \pi) - 1\).
Como a inflação afeta cada classe de ativo
| Classe | Efeito da inflação |
|---|---|
| Renda fixa pós-fixada | Acompanha Selic/CDI, geralmente acima da inflação |
| Renda fixa pré-fixada | Perde se a inflação superar o esperado |
| Renda fixa indexada | Protegida (IPCA + taxa) |
| Ações | Empresas com poder de preço podem repassar; setores cíclicos sofrem |
| Imóveis | Historicamente, proteção (hedge) contra a inflação, mas com liquidez baixa |
| Moeda estrangeira | Protege se o dólar valorizar junto com a inflação |
Para mais sobre títulos públicos indexados à inflação, consulte Tesouro Direto. Para entender o CDI como indexador, veja CDI.
Como se proteger da inflação
Estratégias práticas
- Invista em ativos indexados: Tesouro IPCA+ (NTN-B), CDBs híbridos (IPCA + taxa), debêntures incentivadas.
- Mantenha reserva de emergência em renda fixa de curto prazo (Tesouro Selic, CDB com liquidez diária).
- Diversifique: não coloque tudo em uma única classe de ativo.
- Evite deixar dinheiro parado: conta corrente sem remuneração perde para a inflação todos os meses.
- Considere o horizonte de tempo: investimentos de longo prazo toleram mais volatilidade, mas devem superar a inflação acumulada.
O erro comum da poupança
A caderneta de poupança é o investimento mais popular do Brasil, mas quando a Selic está em 8,5% a.a. ou menos, ela rende apenas 70% da Selic + TR — o que, com inflação acima da meta, pode deixar o ganho real perto de zero ou negativo. Com a Selic em 13,75% (out/2026), a poupança rende ~8,2% a.a., acima da inflação, mas ainda abaixo de um CDB de 100% do CDI.
Para uma análise detalhada, consulte Conta Poupança.
Dados e referências
Tabela: IPCA anual no Brasil (1980–2025)
| Ano | IPCA | Ano | IPCA | Ano | IPCA |
|---|---|---|---|---|---|
| 1980 | 99,3% | 1996 | 9,6% | 2012 | 5,8% |
| 1985 | 242,2% | 1997 | 5,2% | 2015 | 10,7% |
| 1990 | 1.621,0% | 1998 | 1,7% | 2018 | 3,8% |
| 1993 | 2.477,2% | 2000 | 6,0% | 2020 | 4,5% |
| 1994 | 916,4% | 2002 | 12,5% | 2022 | 5,8% |
| 1995 | 22,4% | 2003 | 9,3% | 2025 | 4,3% |
Fonte: IBGE (IPCA), série mensal acumulada por ano civil (BCB/SGS 433). Valores arredondados.
Este artigo tem caráter educativo e não constitui recomendação de investimento ou de utilização de qualquer serviço financeiro.
Próximo passo
Fontes e referências
- Fisher, I. (1911) — The Purchasing Power of Money (Internet Archive): archive.org/details/purchasingpowero00fish
- Friedman, M. (1968) — The Role of Monetary Policy, American Economic Review: jstor.org/stable/1831652
- Cagan, P. (1956) — The Monetary Dynamics of Hyperinflation (em Studies in the Quantity Theory of Money): en.wikipedia.org/wiki/Phillip_Cagan
- Phelps, E. (1967) — Phillips Curves, Expectations of Inflation and Optimal Unemployment over Time, Economica: doi.org/10.2307/2552025
- Banco Central do Brasil — Núcleos de inflação: bcb.gov.br/controleinflacao/nucleosinflacao
- IBGE — Inflação (IPCA): ibge.gov.br/explica/inflacao.php
- Banco Central do Brasil — O que é inflação: bcb.gov.br/controleinflacao/oqueinflacao
- Banco Central do Brasil — Regime de Metas: bcb.gov.br/controleinflacao/regimedefmetas
Perguntas frequentes
O que é inflação?
Quais as principais causas da inflação?
Como a inflação é medida no Brasil?
Qual a diferença entre inflação e hiperinflação?
O que foi o Plano Real?
Como a inflação afeta os investimentos?
Como se proteger da inflação?
Qual é a inflação hoje no Brasil?
Anúncio