
Parte do guia Pagamentos · Cheques
Cheques: o que são, tipos, administrativo e como funciona
Anúncio
Um cheque é uma ordem de pagamento à vista: o emissor ordena ao banco que pague uma quantia determinada ao beneficiário, descontando o valor de sua conta. É um título de crédito regulado pela Lei 7.357/1985, a Lei do Cheque.
Após décadas como principal meio de pagamento de alto valor no Brasil, o cheque está em rápido declínio. O PIX e a TED praticamente o substituíram (o DOC foi extinto em 2024) — mas ainda existe, e entender como funciona é necessário para quem encontra ou emite um.
O que é um cheque
O cheque é um documento que contém uma ordem de pagamento à vista. Quem emite (o sacador) determina ao banco (o sacado) que pague ao beneficiário (ou ao portador) o valor indicado no documento.
O cheque é também um título de crédito e um título executivo extrajudicial: se não houver fundos, pode ser protestado em cartório e cobrado diretamente na Justiça por ação de execução. Isso o diferencia de uma simples promessa de pagamento.
Elementos obrigatórios de um cheque:
- Indicação do banco sacado
- Ordem incondicional de pagar quantia determinada
- Nome do beneficiário (ou ser ao portador)
- Valor em números e por extenso
- Data de emissão
- Assinatura do sacador
Como funciona na prática
O fluxo de um cheque é simples:
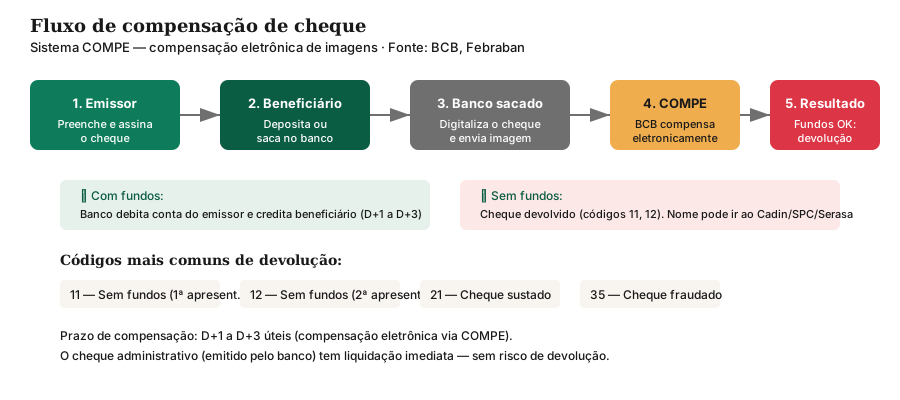
- O emissor preenche o cheque com os dados do beneficiário e o valor
- O beneficiário apresenta o cheque ao banco (depósito ou saque)
- O banco compensa o cheque — debita a conta do emissor e credita a do beneficiário
- Se houver fundos, a transação se encerra; se não houver, o cheque é devolvido
A compensação é feita pela Compe (Centralizadora da Compensação de Cheques), operada pelo Banco do Brasil, com liquidação no sistema do Banco Central. Os cheques hoje são compensados eletronicamente (imagem digitalizada), sem necessidade de transportar o documento físico.
Tipos de cheque
Nominal vs ao portador
| Tipo | Quem pode sacar | Regra |
|---|---|---|
| Ao portador | Qualquer pessoa que apresente o cheque | Só para valores ≤ R$ 100 |
| Nominal | A pessoa indicada no cheque (com documento) | Obrigatório acima de R$ 100 |
| Nominal à ordem | O indicado ou quem receber por endosso | Pode ser transferido |
| Nominal não à ordem | Apenas a pessoa indicada | Não pode ser endossado |
O endosso é a transferência do cheque: o beneficiário assina o verso e indica uma nova pessoa para receber.
Cheque cruzado
O cheque cruzado tem dois traços paralelos desenhados na frente do documento. Isso significa que ele só pode ser depositado em conta — nunca sacado em dinheiro.
| Tipo de cruzamento | Significado |
|---|---|
| Geral | Dois traços sem indicação de banco — depositável em qualquer instituição |
| Especial | Nome do banco entre os traços — depositável apenas naquele banco |
O cruzamento é uma medida de segurança: se o cheque for roubado, não pode ser convertido em dinheiro, pois exige depósito em conta identificada.
Cheque pré-datado
O cheque pré-datado é aquele com uma data futura preenchida pelo emissor. Na prática, é um acordo informal: “não deposita antes dessa data.”
Porém, para o banco, a data futura não vale. Pela Lei 7.357/1985 (art. 32), o cheque é pagável à vista: se for apresentado antes da data escrita, o banco paga (ou devolve, se faltar saldo). O acordo vale apenas entre emissor e beneficiário — e quem o descumpre pode ser condenado a indenizar (ver a Súmula 370, adiante).
Isso gera conflitos frequentes — especialmente na compra de imóveis e veículos, onde o vendedor aceita um cheque pré-datado como garantia de pagamento parcelado.
Cheque endossado
O cheque endossado é aquele em que o beneficiário transfere os direitos a terceiro, assinando o verso e escrevendo o nome de outra pessoa.
Se o emissor não quiser que o cheque seja endossado, deve emiti-lo na modalidade “não à ordem” — colocando essa expressão antes ou depois do nome do beneficiário.
Cheque administrativo
O cheque administrativo é uma modalidade especial: é emitido pelo próprio banco, com fundos já garantidos pela instituição.
Diferença do cheque comum
| Aspecto | Cheque comum | Cheque administrativo |
|---|---|---|
| Quem emite | O cliente (emissor) | O banco |
| Fundos | Pode não haver saldo | Garantidos pelo banco |
| Valor | Débito na compensação | Débito imediato na conta |
| Segurança | Depende do saldo do emissor | Alta — banco responde |
Usos principais
O cheque administrativo é usado principalmente em transações de alto valor onde o vendedor precisa de certeza absoluta do pagamento:
- Compra de imóveis à vista
- Compra de veículos usados
- Pagamentos empresariais de grande vulto
Na prática, o comprador vai ao banco, deposita o valor (em dinheiro ou transferência) e o banco emite o cheque administrativo nominal ao vendedor.
Como solicitar
Para obter um cheque administrativo, é necessário:
- Ter todos os dados do beneficiário (agência, conta, nome, CPF/CNPJ)
- Depositar o valor total do cheque (ou ter saldo na conta)
- Pagar a taxa de emissão do banco
- Guardar o recibo — essencial em caso de extravio
É possível emitir cheque administrativo em qualquer banco, mesmo sem ter conta — mas muitos bancos se recusam a emitir para não clientes.
Pode ser endossado?
Sim, o cheque administrativo pode ser endossado — desde que não tenha sido emitido na modalidade “não à ordem”. Basta o beneficiário assinar no verso e indicar um terceiro.
Em desuso
O uso do cheque administrativo está em rápido declínio. A TED e, principalmente, o PIX são muito mais práticos e seguros para transações de alto valor. A transferência é instantânea (PIX) ou cai no mesmo dia útil (TED), sem necessidade de ir à agência.
Cheque especial
O cheque especial (na pessoa jurídica, a modalidade equivalente costuma se chamar conta garantida) é um produto bancário que funciona como crédito automático: quando o saldo da conta-corrente é insuficiente para cobrir um cheque (ou débito), o banco paga automaticamente — mas cobra juros altíssimos.
Desde janeiro de 2020, os juros do cheque especial para pessoas físicas e MEIs estão limitados a 8% ao mês (cerca de 152% ao ano), pela Resolução CMN 4.765/2019. Mesmo com o teto, é uma das formas mais caras de tomar crédito no Brasil.
Dica: se você usa cheque especial com frequência, procure o gerente para renegociar ou avaliar outras opções de crédito, como empréstimo consignado ou capital de giro.
Anúncio
Motivos de devolução de cheques
Quando um cheque é devolvido, o banco atribui um código numérico que identifica o motivo. Os principais são:
| Categoria | Códigos | Motivo principal |
|---|---|---|
| Sem provisão de fundos | 11, 12, 13, 14 | Conta sem saldo, encerrada ou fraude |
| Impedimento ao pagamento | 20–28, 30, 70 | Sustação, assinatura divergente, bloqueio judicial |
| Irregularidade | 31–35 | Erro formal, endosso divergente, cheque fraudado |
| Apresentação indevida | 37–49 | Registro inconsistente, moeda inválida, cheque prescrito |
| Emissão indevida | 59–64 | Informação faltante, instrumento inadequado |
A devolução por motivo 12 (cheque sem fundos — 2ª apresentação) é a mais grave para a vida financeira do emissor: o emitente é incluído no CCF (Cadastro de Emitentes de Cheques sem Fundos), e o cheque pode ser protestado em cartório.
Códigos mais comuns
| Código | Significado |
|---|---|
| 11 | Cheque sem fundos — 1ª apresentação |
| 12 | Cheque sem fundos — 2ª apresentação |
| 13 | Conta encerrada |
| 21 | Cheque sustado ou revogado |
| 22 | Divergência de assinatura |
| 31 | Erro formal (sem data, sem extenso, etc.) |
| 35 | Cheque fraudado ou com rasura |
| 44 | Cheque prescrito (prazo de 6 meses expirado) |
CCF: o “nome sujo” do cheque
Uma devolução pelos motivos 12 (sem fundos na 2ª apresentação), 13 (conta encerrada) ou 14 (prática espúria) e seu nome entra no CCF — Cadastro de Emitentes de Cheques sem Fundos, mantido pelo Banco Central e consultado por bancos e comércios. Na prática, é o SPC do cheque: com o nome no CCF, abrir conta, talão novo e crédito viram provação. Para sair, é preciso pagar todos os cheques que geraram a inclusão, guardar os comprovantes (ou devolver ao banco as folhas resgatadas) e pedir ao banco que solicite a exclusão ao Banco Central. Dica de sobrevivência: antes de emitir, confira saldo + limite; depois de emitir, fotografe frente e verso — em disputa sobre valor ou data, a imagem resolve.
Sustação e roubo: o protocolo de emergência
Perdeu o talão ou foi roubado? O protocolo tem ordem e prazo. Primeiro, suste por oposição no app, internet banking ou agência — a sustação bloqueia o pagamento, mas precisa ser confirmada por escrito em até 2 dias úteis (motivo 21). Segundo, registre boletim de ocorrência com a numeração dos cheques: sem BO, contestar descontos futuros vira sua-palavra-contra-o-banco. Terceiro, avise por escrito os beneficiários legítimos de cheques já emitidos, para não responder por dano moral pela sustação indevida. E atenção ao detalhe que decide disputas: sustação não apaga dívida — se o cheque era pagamento legítimo, o credor pode protestar e cobrar por outras vias. Sustar para “ganhar tempo” com credor legítimo é tiro no pé jurídico.
Cheque caução no aluguel: o último reduto
O uso vivo mais comum do cheque hoje não é pagar — é garantir. Imobiliárias exigem folhas assinadas como caução do aluguel: se você atrasar, o locador deposita. As regras que protegem: caução não pode exceder 3 meses de aluguel (Lei do Inquilinato, 8.245/1991), o cheque caução não deve ser cruzado nem nominal a terceiros sem acordo, e ao fim do contrato as folhas devem ser devolvidas ou inutilizadas na sua frente — folha esquecida na imobiliária vira dor de cabeça anos depois. Alternativas modernas existem (seguro-fiança, título de capitalização para aluguel, fiador), mas o caução em cheque segue reinando pela simplicidade: sem análise, sem mensalidade, com a devolução como prova de quitação.
Cheque pré-datado e a Súmula 370 do STJ
Vale reforçar com jurisprudência: apresentar antes da data combinada um cheque dado como pré-datado gera dano moral presumido, nos termos da Súmula 370 do STJ — não é preciso provar o prejuízo, basta provar o acordo da data e a apresentação antecipada. Por isso comércios sérios carimbam “bom para” na cautela e lojistas que desrespeitam pagam indenizações rotineiras nos juizados. Se o seu pré-datado caiu antes da hora e gerou devolução ou protesto, guarde o comprovante do acordo (mensagem, recibo, testemunha) e procure o juizado especial: a tese é pacificada.
Cheque vs meios modernos de pagamento
| Característica | Cheque | PIX | TED | Cartão de débito |
|---|---|---|---|---|
| Velocidade | D+1 a D+3 (compensação) | Instantâneo | Mesmo dia útil (TED) | Instantâneo |
| Garantia de fundos | Não (pode ser devolvido) | Sim (saldo em tempo real) | Sim (saldo em tempo real) | Sim |
| Custo para o emissor | Grátis (talonário) ou taxa | Grátis | Grátis ou taxa (varia por banco) | Grátis |
| Custo para o beneficiário | Grátis (pessoa física) | Grátis (pessoa física) | Grátis | Taxa de maquininha (lojista) |
| Risco de inadimplência | Alto (sem fundos) | Inexistente | Inexistente | Inexistente |
| Uso em transações de alto valor | Comum (imóveis) | Crescendo | Comum | Limite do cartão |
| Documentação | Física (papel) | Digital | Digital | Digital |
O cheque perde para todas as alternativas em velocidade e segurança. Sua única vantagem histórica — não precisar de tecnologia — tornou-se irrelevante com a penetração dos smartphones e do internet banking.
Declínio do cheque no Brasil
O volume de cheques compensados no Brasil caiu drasticamente nas últimas décadas:
| Ano | Cheques compensados | Contexto |
|---|---|---|
| 1995 | ~3,3 bilhões | Auge do cheque, logo após o Plano Real |
| 2015 | ~672 milhões | Cartões e TED dominam |
| 2020 | ~287 milhões | Lançamento do PIX (novembro) |
| 2024 | ~137,6 milhões | Queda de 18,4% sobre 2023 |
| 2025 | ~112,5 milhões | Queda de 18,2%; R$ 472,7 bilhões movimentados |
O PIX, lançado em 2020 pelo Banco Central, foi o golpe final. A transferência instantânea, gratuita e disponível 24/7 tornou o cheque praticamente obsoleto para uso cotidiano. Restam usos residuais — caução de aluguel, pagamentos parcelados no comércio e no agronegócio —, e o valor médio por cheque sobe justamente porque sobram as operações maiores.
Nota de atualização (out/2026): Os volumes de 1995 a 2025 vêm dos balanços anuais da compensação divulgados pela Febraban (números arredondados). Para estatísticas oficiais atualizadas, consulte página de compensação de cheques da Febraban.
Considerações finais
O cheque foi por décadas a espinha dorsal dos pagamentos de alto valor no Brasil. Sua regulamentação é robusta (decretos e leis federais), e os mecanismos de segurança — cruzamento, nominalidade, sustação — são eficazes.
Mas a tecnologia o ultrapassou. O PIX é instantâneo, gratuito e seguro. A TED é confiável para valores altos. O cartão de débito resolve o dia a dia. O cheque, para a maioria das pessoas, é apenas um documento que aparece em alguma gaveta esquecida.
Se você ainda recebe ou emite cheques, esteja ciente das regras: a data do pré-datado não obriga o banco, o cruzamento protege contra roubo, e a devolução por falta de fundos pode complicar sua vida financeira. Para transações de alto valor, prefira PIX ou TED.
Este artigo tem caráter educativo e não constitui recomendação de utilização de qualquer meio de pagamento específico.
Fontes e referências
- Banco Central do Brasil — Cheque: bcb.gov.br/cidadaniafinanceira/cheque
- Febraban — Compensação de Cheques: portal.febraban.org.br/pagina/375
- Resolução CMN 4.765/2019 — limite de juros do cheque especial: bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o&numero=4765
- Lei 7.357/1985 — Lei do Cheque: planalto.gov.br/ccivil_03/leis/l7357.htm
- Cheque — Wikipédia: pt.wikipedia.org/wiki/Cheque
Perguntas frequentes
O que é um cheque?
Cheque pré-datado tem validade legal?
Qual a diferença entre cheque nominativo e ao portador?
O que é cheque cruzado?
O que é cheque administrativo?
O cheque ainda é usado no Brasil?
Anúncio