
Parte do guia Pagamentos · SPB
Sistema de Pagamentos Brasileiro: como funciona o SPB
Anúncio
Todo movimentação financeira do Brasil — desde uma transferência PIX até a liquidação de um contrato de debênture — passa por uma infraestrutura invisível chamada Sistema de Pagamentos Brasileiro (SPB). É ele que garante que o dinheiro chegue ao destino certo, no tempo certo, com segurança jurídica e operacional.
O SPB não é um único sistema, mas um ecossistema de 13 subsistemas de compensação, liquidação, registro e depósito centralizado, coordenados pelo Banco Central do Brasil (BCB). Compreender como ele funciona é entender a espinha dorsal do sistema financeiro nacional.
O que é o Sistema de Pagamentos Brasileiro
O Sistema de Pagamentos Brasileiro (SPB) é o conjunto de instituições, regulamentos e procedimentos envolvidos na transferência de fundos, operações com moeda estrangeira e outras operações com ativos financeiros. Ele processa e liquida pagamentos de pessoas físicas, pessoas jurídicas e instituições financeiras.
Operações com cartões de crédito e débito, transferências interbancárias (TED, PIX), câmbio, títulos de crédito (CDBs, debêntures, títulos públicos), ações e derivativos envolvem o SPB. Sem ele, o sistema financeiro simplesmente não funcionaria.
A função principal do SPB é transferir recursos financeiros entre as instituições participantes para possibilitar o processamento e a liquidação de pagamentos. Mas sua importância vai além da operação técnica — ele é a base sobre a qual se sustentam a confiança e a estabilidade do sistema financeiro.
A Reforma de 2002: do risco sistêmico à liquidação em tempo real
O problema do sistema anterior
Antes de 2002, o sistema de pagamentos brasileiro operava com compensação em lote no final do dia. Cada banco acumulava suas obrigações ao longo da jornada e, no fechamento, as posições líquidas eram transferidas. O problema era grave: participantes podiam terminar o dia com saldos negativos, e o BCB precisava intervir para honrar compromissos não quitados.
Esse modelo criava o chamado risco sistêmico — a possibilidade de que a dificuldade de um banco para liquidar seus compromissos afetasse clientes, investidores e outros bancos em cadeia. Era o “efeito dominó”: a quebra de uma instituição arrastava outras.
A solução: Lei 10.214/2001
A resposta veio com a Lei nº 10.214, de 27 de março de 2001, que estabeleceu o marco regulatório do novo SPB. A implantação do Sistema de Transferência de Reservas (STR) foi o marco inicial da reforma, entrando em operação em 22 de abril de 2002.
A reforma trouxe dois princípios fundamentais:
- Liquidação bruta e em tempo real: cada transação é processada individualmente, imediatamente e de forma irrevogável — sem filas, sem esperar o final do dia.
- Pagamento contra pagamento: nenhuma transferência é concluída sem que o pagador tenha recursos efetivamente disponíveis no BCB.
Para realizar transferências financeiras pelo STR, as instituições precisarão de recursos efetivamente disponíveis, depositados no Banco Central e garantias previamente constituídas, em valores diariamente atualizados na Câmara Interbancária de Pagamentos. (SERPRO)
Referencial teórico
A reforma brasileira segue a recomendação de economistas como Kahn e Roberds (2009), que demonstraram que sistemas de liquidação bruta em tempo real reduzem significativamente o risco de contágio sistêmico. Como eles argumentam, a infraestrutura de pagamentos eficiente reduz o custo de troca de bens e serviços e é indispensável para o funcionamento dos mercados interbancários, de dinheiro e de capital.
Brito (2005), em estudo publicado pela SciELO, analisou os impactos da reestruturação do SPB nas instituições financeiras e concluiu que a reforma elevou substancialmente a resiliência do sistema financeiro brasileiro.
STR — Sistema de Transferência de Reservas
O Sistema de Transferência de Reservas (STR) é o coração do novo SPB. Criado em 2002 pela circular nº 3.100 do BCB, ele permite que bancos transfiram fundos entre si de forma instantânea, segura e irrevogável.
Liquidação Bruta em Tempo Real (LBTR)
O STR funciona sob o modelo de Liquidação Bruta em Tempo Real (LBTR), conhecido em inglês como Real-Time Gross Settlement (RTGS). Suas características:
- Tempo real: não há filas de espera ou processamento em lote. Cada transação é liquida assim que chega ao sistema do BCB.
- Bruta: cada operação deve ser completa e integral — não é dividida em partes ou parcelas.
- Irrevogável: uma vez processada, a transferência não pode ser cancelada.
Sistemas LBTR são considerados infraestrutura crítica para a economia de um país. Um sistema de pagamento falho pode comprometer severamente a estabilidade e a capacidade de desenvolvimento de uma economia nacional, resultando no uso ineficiente de recursos, desigual partilha de riscos e perda de confiança no sistema financeiro.
Contas e participantes
O STR utiliza as contas Reservas Bancárias mantidas pelas instituições financeiras no Banco Central. Os participantes são:
| Tipo | Participação | Exemplo |
|---|---|---|
| Bancos comerciais | Obrigatória | Itaú, Bradesco, BB |
| Bancos múltiplos c/ carteira comercial | Obrigatória | Banco Mercantil |
| Caixas econômicas | Obrigatória | Caixa Econômica Federal |
| Bancos de desenvolvimento | Facultativa | BNDES |
| Bancos de investimento | Facultativa | Banco Modal |
| Bancos de câmbio | Facultativa | Banco_original |
| Bancos múltiplos s/ carteira comercial | Facultativa | Titulares de conta de liquidação |
O acesso ao STR se dá pela Rede do Sistema Financeiro Nacional (RSFN), uma rede privada exclusiva para comunicação do sistema financeiro. O STR está disponível nos dias úteis, das 6h30 às 18h30, horário de Brasília.
Por que o STR é importante
A criação do STR reduziu drasticamente o risco sistêmico do sistema bancário brasileiro. Antes da reforma, a possibilidade de um participante com dificuldades de liquidar seus compromissos diários afetar clientes, investidores e o próprio BCB era uma preocupação real. Com o STR, cada transferência é garantida por recursos efetivamente disponíveis, eliminando o risco de “quebradeira em cadeia”.
Anúncio
Compensação e Liquidação: conceitos fundamentais
Para entender o SPB, é essencial distinguir dois conceitos que frequentemente se confundem:
Compensação
Compensação é o cálculo das obrigações líquidas antes que ocorra o pagamento. É o momento em que se apura quanto cada participante deve e quanto tem a receber, cancelando mutualmente as dívidas.
Exemplo prático:
| Participante | Deve para A | Deve para B | Deve para C |
|---|---|---|---|
| Banco A | — | R$ 10 | R$ 5 |
| Banco B | R$ 7 | — | R$ 8 |
| Banco C | R$ 3 | R$ 6 | — |
Após compensação multilateral:
- Banco A: recebe R$ 10 (de B) + R$ 5 (de C) − paga R$ 7 (para B) − paga R$ 3 (para C) = recebe R$ 5
- Banco B: recebe R$ 7 (de A) + R$ 8 (de C) − paga R$ 10 (para A) − paga R$ 6 (para C) = recebe R$ −1 (paga R$ 1)
- Banco C: recebe R$ 3 (de A) + R$ 6 (de B) − paga R$ 5 (para A) − paga R$ 8 (para B) = recebe R$ −4 (paga R$ 4)
Em vez de 6 transferências individuais, basta uma transferência líquida de cada devedor.
Tipos de compensação
| Tipo | Definição | Exemplo |
|---|---|---|
| Bilateral | Acordo entre duas entidades com obrigações mútuas | Dois bancos que devem um ao outro |
| Multilateral | Apuração das posições de todos os participantes em relação aos demais | Câmara de compensação (Compe, CBLC) |
Liquidação
Liquidação é o efetivo pagamento de uma dívida, extinguindo a obrigação. Enquanto a compensação apura o saldo, a liquidação executa o pagamento.
No STR, a liquidação ocorre de forma bruta e em tempo real: cada transferência é processada individualmente, sem agregação. Já em sistemas de compensação em lote (como o antigo SILOC), a liquidação ocorria de forma agregada, em horários pré-definidos.
Prazos de Compensação: a tabela completa
Um dos aspectos práticos mais relevantes do SPB para o cidadão comum são os prazos de compensação — o tempo que leva para um recurso ficar disponível na conta do destinatário.
Terminologia D+n
Em finanças, a terminologia D+1, D+2, … D+n indica em quantos dias úteis um capital estará disponível para uso. “D” refere-se ao dia da operação; “n” é o número de dias úteis seguintes.
| Instrumento | Prazo | Observação |
|---|---|---|
| PIX | Instantâneo | Até 10 segundos, 24h/7d |
| TED | D+0 (até 90 min) | Disponível no mesmo dia útil |
| Cartão de débito | Até 24h | Liquidação via adquirente |
| Cartão de crédito | D+1 a D+30 | Depende da bandeira e do contrato |
| Cheque ≥ R$ 300 | D+1 | Compensação via Compe/imagem |
| Cheque < R$ 300 | D+2 | Valores menores têm prazo maior |
| Boleto bancário | D+2 | Liquidação via SPI/SICB |
| DOC | D+1 | Extinto em fevereiro de 2024 |
| Depósito em espécie (caixa) | Imediato | Dinheiro disponível na hora |
| Depósito em envelope (ATM) | D+1 | Dependente do horário de corte |
Nota: Dias úteis excluem sábados, domingos e feriados bancários. Depósitos feitos após o horário de corte (geralmente 16h) são processados no próximo dia útil.
Evolução da compensação de cheques
A compensação de cheques passou por uma transformação significativa. Antes da digitalização, cheques depositados em áreas remotas poderiam levar até 20 dias para compensar. Com a adoção de tecnologias de imagem digital e truncagem (substituição da troca física pela troca de informações digitais), os prazos foram reduzidos para D+1 e D+2.
Os 13 subsistemas do SPB
O SPB é composto por 13 subsistemas, cada um com função específica na cadeia de pagamentos:
| # | subsistema | Sigla | Função | Operador |
|---|---|---|---|---|
| 1 | Sistema de Transferência de Reservas | STR | Liquidação bruta em tempo real | BCB |
| 2 | Sistema Especial de Liquidação e Custódia | SELIC | Liquidação e custódia de títulos públicos | BCB |
| 3 | Câmara de Registro, Compensação e Liquidação de Câmbio | — | Operações de câmbio | B3 |
| 4 | CBLC | CBLC | Compensação e custódia de ações | B3 |
| 5 | Câmara de Registro de Ativos | — | Registro de ativos | B3 |
| 6 | Câmara de Registro de Derivativos | — | Registro de derivativos | B3 |
| 7 | Sistema de Registro da Cetip | — | Registro de instrumentos over-the-counter | B3 |
| 8 | Central de Cessão de Crédito | C3 | Cessão de créditos | CIP |
| 9 | Centralizadora da Compensação de Cheques | Compe | Compensação de cheques | BB |
| 10 | Sistema de Liquidação Multibandeiras | — | Cartões de débito | Cielo |
| 11 | Sistema de Liquidação Doméstica | — | Cartões de crédito | Redecard |
| 12 | Sistema de Liquidação Diferida | SILOC | Transferências interbancárias em lote | CIP |
| 13 | Sistema de Transferência de Fundos | SITRAF | Transferências interbancárias | CIP |
Além desses sistemas, todas as instituições financeiras (bancos, corretoras, casas de câmbio, etc.) são integrantes do SPB.
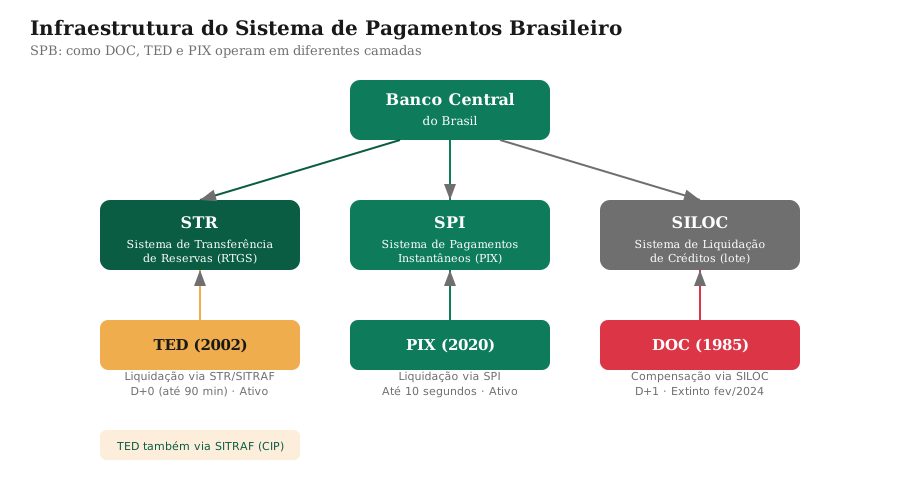
Diagrama de Infraestrutura
A imagem a seguir mostra como os principais subsistemas se articulam:
Câmaras de Compensação e Liquidação
O Brasil conta com diversas câmaras especializadas, cada uma responsável por um segmento do mercado:
B3 (antiga BM&F Bovespa)
A B3 concentra as câmaras de registro, compensação e liquidação de operações com valores mobiliários, câmbio e derivativos. É responsável pela custódia centralizada de ativos e pela garantia das operações no mercado organizado.
CIP (Câmara Interbancária de Pagamentos)
A CIP opera o SITRAF (transferências interbancárias), o SILOC (liquidação diferida) e a C3 (cessão de créditos). É a principal infraestrutura para pagamentos de massa e transferências entre bancos.
Compe (Banco do Brasil)
A Centralizadora da Compensação de Cheques processa a compensação de cheques físicos e digitais em todo o território nacional. Com a digitalização, sua importância relativa diminuiu, mas ela continua sendo relevante para a compensação de cheques.
O PIX dentro do SPB
O PIX, lançado em novembro de 2020, representa a evolução mais recente do SPB. Ele opera sobre o SPI (Sistema de Pagamentos Instantâneos), um novo subsistema criado pelo BCB para permitir transferências em até 10 segundos, 24 horas por dia, todos os dias.
O SPI é operado pelo BCB e integra-se ao STR para a liquidação das posições líquidas entre participantes. Enquanto o STR processa transferências de valor elevado de forma bruta e individual, o SPI agrega as posições e liquida em tempo real via STR.
| Característica | STR | SPI (PIX) |
|---|---|---|
| Velocidade | Minutos | Até 10 segundos |
| Valor | Alto (transferências interbancárias) | Variado (pessoas e empresas) |
| Horário | Dias úteis, 6h30–18h30 | 24h/7d |
| Liquidação | Bruta, individual | Agregada via STR |
| Uso principal | TED, operações bancárias | PIX |
Para mais sobre o PIX, consulte nosso artigo O que é o PIX e como funciona.
Vantagens do novo SPB
A implantação do novo SPB trouxe melhorias concretas no sistema financeiro brasileiro:
- Segurança — criação de formas de pagamento mais seguras para quem envia e recebe recursos, como alternativa aos cheques e DOCs que transitavam pela Câmara de Compensação.
- Rapidez — possibilidade de realizar transferências em tempo real, permitindo ao favorecido a utilização quase imediata do dinheiro recebido.
- Redução do risco sistêmico — com a liquidação bruta em tempo real, eliminated the possibility of domino-effect bank failures.
- Transparência — monitoramento em tempo real das posições de liquidez dos participantes pelo BCB.
A compensação brasileira é considerada pelos organismos internacionais como uma das mais eficientes do mundo, devido ao elevado grau de automação, ao volume de documentos processados e ao prazo recorde de liquidação — impressionante considerando as dimensões continentais do território.
Nota de atualização (set/2026): Todos os dados e prazos referem-se à regulamentação vigente do Banco Central do Brasil. O DOC foi extinto em fevereiro de 2024. Para dados atualizados de volume de transações, consulte BCB — Estatísticas de meios de pagamento.
O SPB é a infraestrutura que sustenta toda a movimentação financeira do Brasil. Da compensação de cheques à liquidação de operações no mercado de capitais, cada transação passa por seus 13 subsistemas. A reforma de 2002 transformou um sistema arriscado e ineficiente em uma das infraestruturas de pagamentos mais modernas do mundo.
Para mais sobre a infraestrutura de pagamentos, consulte nossos artigos sobre DOC e TED, Boleto Bancário e Taxa Selic.
Este artigo tem caráter educativo e não constitui recomendação de investimento ou de utilização de qualquer serviço financeiro.
Fontes e referências
- Banco Central do Brasil — SPB: bcb.gov.br/estabilidadefinanceira/spb
- Banco Central do Brasil — STR: bcb.gov.br/estabilidadefinanceira/str
- Lei nº 10.214/2001 — Marco regulatório do SPB: planalto.gov.br/ccivil_03/Leis/LEIS_2001/L10214.htm
- Kahn & Roberds (2009) — Why pay? An introduction to payments economics: sciencedirect.com/science/article/abs/pii/S1042957308000533
- Brito, A. — A reestruturação do sistema de pagamentos brasileiro (SciELO): ref.scielo.org/5rvmhc
- SERPRO — SPB: um ano de sucesso: web.archive.org/web/20161025123834/https://www1.serpro.gov.br/publicacoes/tema/167/materia05.htm
- Febraban — Prazo de compensação de cheques: bcb.gov.br/?COMPENSACAOCHEQUESFAQ
- BCB — Glossário: Compensação bilateral: bcb.gov.br/glossario.asp?Definicao=690&idioma=P&idpai=GLOSSARIO
- BCB — Glossário: Compensação multilateral: bcb.gov.br/glossario.asp?Definicao=546&idioma=P&idpai=GLOSSARIO
- Wikipedia — Real-time gross settlement: en.wikipedia.org/wiki/Real-time_gross_settlement
- Wikipedia — Clearing (finance): en.wikipedia.org/wiki/Clearing_%28finance%29
- BCB — Comunicado nº 25.164/2014: www3.bcb.gov.br/normativo/detalharNormativo.do?method=detalharNormativo&N=114004257
- Triches & Bertoldi — Evolução do sistema de pagamentos brasileiro (UFRJ): ie.ufrj.br/images/blog/REC_10.2_04_Evolucao-do-sistema-de-pagamentos-brasileiros.pdf
Perguntas frequentes
O que é o Sistema de Pagamentos Brasileiro (SPB)?
Qual a relação entre SPB e PIX?
O que é o STR e como ele funciona?
Qual a diferença entre compensação e liquidação?
Quais são os prazos de compensação no Brasil?
Quem são os integrantes obrigatórios do STR?
Anúncio