
Parte do guia Pagamentos · TED e DOC
TED e DOC: história das transferências interbancárias no Brasil
Anúncio
Por quase quatro décadas, DOC e TED foram os dois pilares das transferências interbancárias no Brasil. Criados pelo Banco Central em momentos diferentes da história econômica brasileira — o DOC em 1985, na era Collor, e o TED em 2002, já no governo FHC/Lula — ambos definiram como milhões de brasileiros movimentavam dinheiro entre contas de bancos diferentes.
Em fevereiro de 2024, o DOC e a TEC (Transferência Especial de Crédito) foram extintos pela Febraban. O TED permanece ativo, mas sua dominance está em queda. O que restou desses dois instrumentos? O PIX, que em 2024 superou a soma de todas as outras modalidades de pagamento juntas.
Este estudo reconstitui a história completa dessas transferências — como funcionavam, por que foram criados, quanto movimentavam e por que o tempo finalmente passou por cima deles.
O que eram DOC e TED
DOC — Documento de Ordem de Crédito
O DOC (Documento de Ordem de Crédito) foi criado em 1985 pelo Banco Central do Brasil, por meio da Circular nº 703, como uma modalidade de transferência interbancária acessível. A ideia era formalizar a movimentação de valores entre contas de bancos diferentes de forma eletrônica e segura — uma evolução em relação aos cheques físicos que dominavam as transações da época.
O DOC operava com um limite máximo de R$ 4.999,99 e funcionava mediante compensação, da mesma forma que os cheques. A liquidação era processada no SILOC (Sistema de Liquidação de Créditos), um sistema de compensação diferida operado pela CIP (Câmara Interbancária de Pagamentos). O resultado: o saldo ficava disponível na conta do beneficiário apenas no dia útil seguinte (D+1).
Se o DOC fosse emitido fora do horário bancário, a transferência era agendada para o próximo dia útil — e se fosse em dia não útil na cidade do destinatário, a espera poderia ser ainda maior. Era um sistema funcional, mas lento.
TED — Transferência Eletrônica Disponível
Em 18 de abril de 2002, o Banco Central instituiu a TED (Transferência Eletrônica Disponível) por meio da Circular nº 3.115. A nova modalidade foi criada para suprir a principal limitação do DOC: a velocidade.
Enquanto o DOC levava no mínimo um dia útil para creditar o valor, a TED deveria ser liquidada em até 30 minutos após a ordem, com o crédito na conta do beneficiário em até 60 minutos adicionais — um prazo máximo total de 90 minutos. A liquidação era feita via STR (Sistema de Transferência de Reservas) ou SITRAF (Sistema de Transferência de Fundos), ambos sistemas de liquidação em tempo real ou quase-tempo real.
Inicialmente, a TED tinha um valor mínimo de R$ 5 milhões, destinada a grandes movimentações financeiras. Em janeiro de 2016, essa restrição foi removida — passou a aceitar qualquer valor, incluindo valores pequenos como R$ 50 ou R$ 100.
TEC — Transferência Especial de Crédito
A TEC (Transferência Especial de Crédito) era uma variante destinada exclusivamente a empresas para pagamento de benefícios a funcionários — salários, FGTS, vale-refeição e similares. Regulamentada em 2017, a TEC compartilhava a infraestrutura da TED mas com regras específicas para o contexto corporativo. Foi extinta junto com o DOC em fevereiro de 2024.
Como funcionava — a infraestrutura por trás
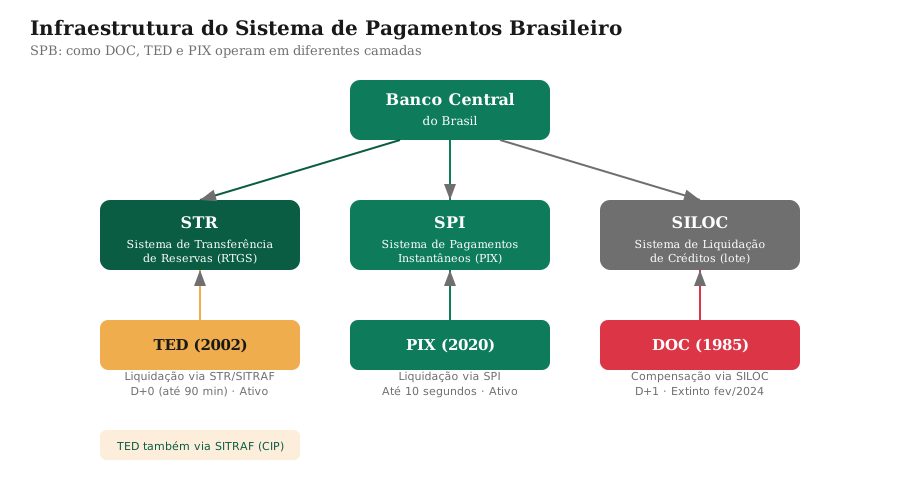
Para entender por que o DOC e a TED tinham prazos tão diferentes, é preciso olhar para a infraestrutura de pagamentos brasileira — o Sistema de Pagamentos Brasileiro (SPB).
O SILOC e o DOC
O DOC operava via SILOC (Sistema de Liquidação de Créditos), um sistema de compensação diferida (deferred net settlement). Nele, as transações se acumulavam ao longo do dia e eram compensadas em lote no final do expediente. As posições líquidas eram então liquidadas via STR. Era um modelo eficiente para a época, mas intrinsecamente lento — o crédito só podia ser efetivado no dia útil seguinte.
O STR/SITRAF e o TED
A TED, por outro lado, operava via STR (Sistema de Transferência de Reservas) ou SITRAF (Sistema de Transferência de Fundos). O STR é o sistema de liquidação em tempo real (RTGS — Real-Time Gross Settlement) do Banco Central, estabelecido pela Circular 3.100 em março de 2002. Cada transferência é processada e liquidada individualmente, uma a uma, em tempo real.
O SITRAF é um sistema privado operado pela CIP, designado como sistemicamente importante pelo Banco Central. Ele funciona como um RTGS “quase-real-time” — as transações são liquidadas rapidamente, mas não instantaneamente como no STR.
O STR é o coração do sistema financeiro brasileiro. Todas as outras infraestruturas de compensação e liquidação — SILOC, COMPE, SELIC — finalizam suas posições via STR, que liquida em dinheiro do Banco Central.
Livro-caixa (book transfer)
Além de DOC e TED, existe o book transfer — a transferência entre contas da mesma instituição financeira. Não há norma específica do Banco Central para essa operação, que é regulamentada internamente por cada banco. É instantânea e geralmente gratuita, pois não envolve liquidação interbancária.
DOC e TED lado a lado
A tabela abaixo resume as diferenças fundamentais entre as duas modalidades:
| Característica | DOC | TED |
|---|---|---|
| Criação | 1985 (Circular 703) | 2002 (Circular 3.115) |
| Sigla | Documento de Ordem de Crédito | Transferência Eletrônica Disponível |
| Valor mínimo | R$ 1,00 | R$ 1,00 (sem mínimo desde jan/2016) |
| Valor máximo | R$ 4.999,99 | Sem limite |
| Liquidação | D+1 (dia útil seguinte) | D+0 (mesmo dia, até 90 min) |
| Sistema | SILOC (compensação em lote) | STR/SITRAF (tempo real) |
| Horário limite | ~22h (varia por banco) | ~17h (varia por banco) |
| Fins de semana | Não opera | Não opera |
| Custo para PF | Tarifa bancária (variável) | Tarifa bancária (variável) |
| Tipo C/D | Sim (C = titular diferente, D = mesma titularidade) | Sim (C = titular diferente, D = mesma titularidade) |
| Informações obrigatórias | Banco, agência, conta, CPF/CNPJ | Banco, agência, conta, nome, CPF/CNPJ |
| Reversível | Não | Somente antes da liquidação |
| Status (2026) | Extinto (fev/2024) | Ativo |
As tarifas
Tanto o DOC quanto o TED cobravam tarifas definidas por cada instituição financeira. Não havia um valor fixo — cada banco definia seu próprio preço. Em média, a tarifa ficava em torno de R$ 10 a R$ 20 por operação, independentemente do valor transferido.
Com a chegada do PIX, que é gratuito para pessoas físicas, as tarifas de DOC e TED perderam qualquer competitividade. Mesmo para empresas, o PIX cobra tarifas significativamente menores.
Os códigos de devolução
Quando uma transferência via DOC ou TED era devolvida — por erro nos dados, conta inexistente ou outros motivos — o sistema retornava um código numérico indicando a causa. Alguns dos mais comuns:
| Código | Descrição |
|---|---|
| 40 | Moeda inválida |
| 51 | Divergência no valor recebido |
| 52 | Recebimento efetuado fora do prazo |
| 56 | Transferência insuficiente para a finalidade indicada |
| 57 | Divergência ou informação obrigatória não preenchida |
| 62 | DOC “D” — divergência no CPF/CNPJ |
| 66 | DOC “D” — de conta individual para conjunta (ou vice-versa) |
| 67 | DOC “D” — sem indicação do tipo de conta |
Em todos os casos de devolução, a tarifa paga não era restituída — uma das críticas mais comuns dos usuários.
O volume movimentado
DOC: a longa agonia
O DOC foi criado em 1985 como a principal forma de transferência interbancária. Durante décadas, foi o instrumento mais utilizado para valores pequenos — pagamentos de aluguel, contas, pequenas compras. Mas com a digitalização bancária e o crescimento do internet banking, sua participação foi caindo gradualmente.
Em 2022, o DOC somou 59 milhões de operações, representando apenas 3,7% do total de 63 bilhões de transações financeiras realizadas no país. Para contextualizar: o PIX, que tinha apenas 2 anos de existência, já processava 24 bilhões de transações — 400 vezes mais.
| Ano | Transações DOC (milhões) | Participação no total |
|---|---|---|
| 2020 | ~500 (estimativa) | ~6% |
| 2021 | ~200 (estimativa, pós-PIX) | ~2,5% |
| 2022 | 59 | 0,09% (de 63 bi) |
| 2023 | ~15 (estimativa, antes de extinção) | <0,1% |
| 2024 | 0 (extinto em fevereiro) | — |
Fonte: Febraban, BCB.
TED: resistindo ao tempo
O TED, ao contrário do DOC, manteve relevância mesmo após a chegada do PIX. Em 2024, o TED processou 821 milhões de transações — uma queda significativa em relação aos anos anteriores, mas ainda expressiva.
O dado surpreendente é o volume financeiro: em 2024, o TED movimentou R$ 43,1 trilhões, contra R$ 26,9 trilhões do PIX. Ou seja, embora o PIX seja mais usado em número de transações, o TED ainda é preferido para movimentações de maior valor — operações imobiliárias, pagamentos corporativos, transferências institucionais.
| Modalidade | Transações 2024 | Volume 2024 |
|---|---|---|
| PIX | 63,8 bilhões | R$ 26,9 trilhões |
| TED | 821 milhões | R$ 43,1 trilhões |
| Cartão de crédito | 19,8 bilhões | R$ 2,8 trilhões |
| Boleto | 4,2 bilhões | R$ 6,2 trilhões |
| DOC | — (extinto) | — |
| Cheque | 125 milhões | — |
Fonte: Febraban (com base em dados BCB e ABECS), maio 2025.
A evolução completa
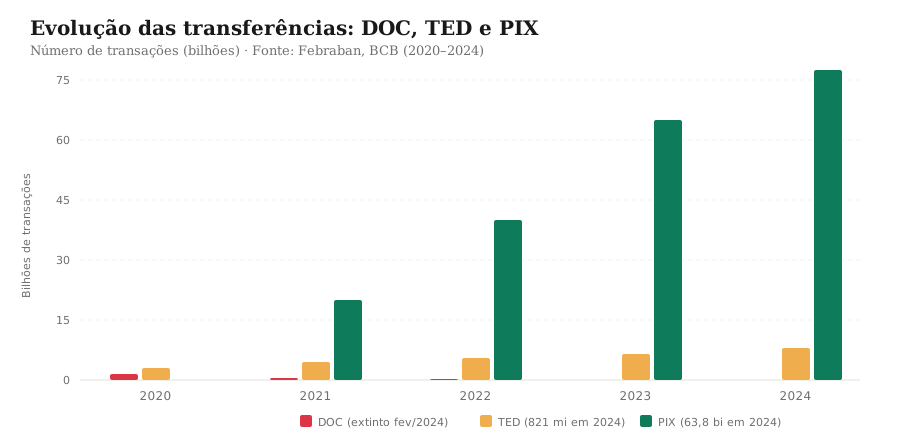
A história é clara: o PIX não apenas substituiu o DOC — ele redefiniu o que os brasileiros esperam de uma transferência bancária.
Anúncio
Por que o PIX venceu
O PIX foi lançado em 16 de novembro de 2020 pelo Banco Central do Brasil. Em menos de 2 meses, já superava o DOC em número de transações. Em janeiro de 2021, ultrapassou o TED. Em maio de 2021, superou a soma de todos os outros meios de pagamento.
Os números de 2025 consolidam a vitória:
| Métrica | Valor (2025) |
|---|---|
| Transações anuais | ~80 bilhões (+25,7% a.a.) |
| Volume financeiro | R$ 35 trilhões (+33,8% a.a.) |
| Usuários PF | 170 milhões (80% da população) |
| Usuários PJ | 12 milhões de empresas |
| Recorde diário | 313 milhões de transações (05/12/2025) |
| Transações mensais (jan/2026) | 7 bilhões |
| Volume mensal (out/2025) | R$ 3 trilhões (3 PIBs mensais) |
Fonte: BCB — PIX em números; Relatório de Gestão do PIX 2023-2025.
O que diferencia o PIX de DOC e TED:
| Característica | DOC/TED | PIX |
|---|---|---|
| Velocidade | D+1 (DOC) ou até 90 min (TED) | Até 10 segundos |
| Custo PF | R$ 10–20 por operação | Gratuito |
| Disponibilidade | Dias úteis, horário bancário | 24/7/365 |
| Dados necessários | Banco, agência, conta, CPF/CNPJ | Chave PIX (CPF, e-mail, telefone ou aleatória) |
| Agendamento | Sim | Sim |
| Cobrança com vencimento | Não | Sim (PIX Cobrança) |
| Saque em caixa/loja | Não | Sim (PIX Saque) |
| QR Code | Não | Sim |
A cronologia do fim
O encerramento do DOC e da TEC seguiu um cronograma definido pela Febraban e pelos bancos:
| Data | Evento |
|---|---|
| 4 de maio de 2023 | Febraban anuncia o fim do DOC e TEC até fevereiro de 2024 |
| 2023 | Uso do DOC cai para menos de 1% das transferências |
| 15 de janeiro de 2024 | Último dia para emissão e agendamento de DOC e TEC |
| 29 de fevereiro de 2024 | Encerramento definitivo: últimos agendamentos processados; DOC e TEC extintos |
| março de 2024 | TED permanece ativo como única modalidade interbancária de transferência remanescente |
O presidente da Febraban, Isaac Sidney, declarou à época: “Com o surgimento do PIX e a alta movimentação bancária com menores taxas, tanto a TEC quanto o DOC deixaram de ser a primeira opção dos clientes, que têm dado preferência ao PIX, por ser gratuito e instantâneo.”
TED: por que sobreviveu
Enquanto DOC e TEC foram extintos, o TED permanece ativo. A razão é simples: o TED atende a uma necessidade que o PIX ainda não substituiu completamente — transferências de alto valor.
Em 2024, o TED movimentou R$ 43,1 trilhões — valor 60% superior ao do PIX (R$ 26,9 trilhões). Isso acontece porque:
- Empresas preferem o TED para pagamentos de fornecedores, folha de pagamento e transferências institucionais, onde a formalização e os comprovantes detalhados são importantes
- Limites de valor: embora o PIX não tenha limite técnico, muitos bancos impõem limites diários para PIX (geralmente entre R$ 1.000 e R$ 100.000 para PF). Para transferências acima desses limites, o TED continua sendo a opção
- Exigências contábeis: algumas empresas precisam de comprovantes específicos que o TED fornece e o PIX não
- Regulamentação: certas operações regulamentadas exigem transferências via TED
O BIS (Bank for International Settlements) observou em seu relatório sobre pagamentos no Brasil que o TED cresceu a uma taxa anual de 15,4% entre 2005 e 2009, atingindo cerca de 300 mil transferências diárias. Embora o número de transações tenha caído com o PIX, o volume financeiro permanece alto porque o TED se tornou o instrumento de grandes valores do sistema financeiro brasileiro.
Legado e referencial teórico
A corrida pela velocidade
A história de DOC, TED e PIX ilustra perfeitamente o conceito que o BIS denominou de “a corrida pela velocidade nos pagamentos” (The quest for speed in payments). Bech, Shimizu e Wong (2017), em estudo publicado no BIS Quarterly Review, documentaram como os sistemas de liquidação em tempo real (RTGS) emergiram nos anos 1980 e se tornaram padrão global em 30 anos, seguidos pelos sistemas de pagamentos instantâneos (fast payments) a partir dos anos 2000.
| Geração | Período | Exemplo Brasil | Velocidade |
|---|---|---|---|
| Compensação em lote | Anos 1970–2000 | DOC (1985) via SILOC | D+1 |
| RTGS (varejo) | Anos 2000–2010 | TED (2002) via STR/SITRAF | D+0 (até 90 min) |
| Pagamentos instantâneos | Anos 2020+ | PIX (2020) via SPI | Até 10 segundos |
O CPMI (Committee on Payments and Market Infrastructures) do BIS publicou em 2021 o relatório “Developments in retail fast payments and implications for RTGS systems”, que analisa como os sistemas de pagamentos instantâneos (FPS) impactam as infraestruturas RTGS existentes. O caso brasileiro é citado como exemplo de transição bem-sucedida: o PIX, operado via SPI (Sistema de Pagamentos Instantâneos), é um sistema RTGS que liquida transações interbancárias em tempo real, 24/7.
A relação com CBDCs
O BIS Papers No. 151 (2024), “Central bank digital currencies and fast payment systems: rivals or partners?”, de Aurazo, Frost, Kosse et al., explora a relação entre CBDCs e sistemas de pagamentos instantâneos. Segundo os autores, a maioria dos bancos centrais acredita que FPS e CBDCs podem coexistir, servindo a propósitos diferentes. O caso brasileiro é relevante: o Drex (CBDC brasileira) utiliza a mesma infraestrutura DLT e busca se integrar ao ecossistema PIX, não substituí-lo.
A infraestrutura que ficou
O legado de DOC e TED vai além das transferências em si. Eles ajudaram a construir a infraestrutura que sustenta o sistema financeiro brasileiro hoje:
- STR: o sistema RTGS do Banco Central, que liquidava as TEDs, continua sendo o hub do SPB
- SILOC: o sistema de compensação que processava os DOCs ainda opera para boletos e outras compensações
- SITRAF: o sistema privado de transferência de fundos permanece como infraestrutura sistemicamente importante
- SPI: o sistema de pagamentos instantâneos, criado para o PIX, é a evolução natural do STR para o varejo
O BIS descreveu o STR como “o coração do sistema financeiro brasileiro” (BIS CPSS, 2011), pois todas as outras infraestruturas de compensação e liquidação finalizam suas posições viaSTR.
O sistema de pagamentos hoje
Com a extinção do DOC e da TEC, o sistema de pagamentos brasileiro se organiza em torno de poucos pilares:
| Infraestrutura | Função | Operador |
|---|---|---|
| STR | Liquidação em tempo real (RTGS) — grandes valores, interbancário | Banco Central |
| SPI | Pagamentos instantâneos (PIX) — varejo, 24/7 | Banco Central |
| SILOC | Compensação diferida — boletos, DOCs remanescentes | CIP |
| SITRAF | Transferência de fundos — quase-tempo real | CIP |
| COMPE | Compensação de cheques | Banco Central |
| SELIC | Liquidação de títulos públicos | Banco Central |
| B3 | Liquidação de valores mobiliários e derivativos | B3 |
O SPI (Sistema de Pagamentos Instantâneos) é o mais recente e o mais dinâmico. Segundo o relatório anual do SPI (2023), ele é um sistema RTGS operado pelo Banco Central que liquida transações interbancárias do PIX em tempo real. Após a liquidação, a transação é final e irrevogável.
Nota de atualização
Nota de atualização (set/2026): Todos os dados de volume e valor referem-se a informações oficiais do Banco Central do Brasil e da Febraban, disponíveis até agosto de 2026. Os dados de transações PIX incluem liquidadas no SPI e nos livros dos participantes. Os valores do TED referem-se a fontes CIP-SITRAF e STR. Para dados atualizados, consulte BCB — Estatísticas de meios de pagamento e BCB — PIX em números.
DOC e TED foram mais do que meios de pagamento — foram a espinha dorsal da movimentação financeira brasileira por quase 40 anos. O DOC, que começou como a principal ferramenta de transferência interbancária em 1985, viu seu papel ser gradualmente corroído pela digitalização e, finalmente, pelo PIX. O TED, mais veloz e versátil, sobreviveu e continua ativo, atendendo a um nicho de grandes valores que o PIX ainda não conquistou completamente.
A lição é clara: no sistema financeiro, a velocidade sempre vence. Como demonstraram Bech, Shimizu e Wong (2017), a evolução dos pagamentos segue um padrão previsível — da compensação em lote ao tempo real, do presencial ao digital. O DOC e o TED foram etapas necessárias nessa jornada. O PIX é a etapa atual. O que vem depois, talvez o Drex, já está em construção.
Para mais sobre a infraestrutura de pagamentos, consulte nosso artigo sobre o Sistema de Pagamentos Brasileiro.
Este artigo tem caráter educativo e não constitui recomendação de investimento ou de utilização de qualquer serviço financeiro.
Fontes e referências
- Banco Central do Brasil — Circular 3.115/2002 (institui TED): normativos.bcb.gov.br/Lists/Normativos/Attachments/46887/Circ_3115_v6_L.pdf
- Banco Central do Brasil — TED, DOC e book transfer: bcb.gov.br/detalhenoticia/327/noticia
- Banco Central do Brasil — PIX em números: bcb.gov.br/estabilidadefinanceira/pix-em-numeros-estatisticas
- Febraban — Pesquisa de Tecnologia Bancária 2024: portal.febraban.org.br/pagina/3106/1117/pt-br/pesquisa
- Febraban — Pix foi o meio de pagamento mais usado em 2024: portal.febraban.org.br/noticia/4290/pt-br
- Relatório de Gestão do Pix 2023-2025 (BCB): static.poder360.com.br/uploads/2026/08/relatorio-gestao-pix-2.pdf
- Estadão — Fim do TEC e do DOC: estadao.com.br/einvestidor/radar/ted-doc-chegam-ao-fim
- Agência Brasil — Bancos deixarão de operar DOC e TEC: agenciabrasil.ebc.com.br/geral/noticia/2023-05/bancos-deixarao-de-operar-transferencias-por-doc-e-tec-ate-2024
- Bech, Shimizu & Wong (2017). The quest for speed in payments. BIS Quarterly Review, March: bis.org/publ/qtrpdf/r_qt1703g.pdf
- CPMI (2021). Developments in retail fast payments and implications for RTGS systems: bis.org/cpmi/publ/d201.pdf
- BIS Papers No. 151 — Central bank digital currencies and fast payment systems (2024): documents1.worldbank.org/curated/en/099060725223535417/pdf/P180236-2024.pdf
- BIS CPSS (2011). Payment, clearing and settlement systems in Brazil: bis.org/cpmi/publ/d97_br.pdf
- Serasa Experian — DOC e TED: entenda a diferença: serasaexperian.com.br/conteudos/doc-e-ted
- Febraban — Pesquisa de Tecnologia Bancária 2026: cmsarquivos.febraban.org.br/Arquivos/documentos/PDF/Pesquisa%20de%20Tecnologia%20Banc%C3%A1ria%202026%20-%20Vol_%202%20Vers%C3%A3o%20Completa.pdf
Perguntas frequentes
O que eram DOC e TED?
Por que DOC e TED foram extintos?
O TED ainda existe?
Quando acabaram o DOC e o TED?
O que substituiu o DOC?
Anúncio