
Parte do guia Bancos · Sistema Bancário
Sistema bancário: o que é e como o dinheiro circula por ele
Anúncio
Todo dia você usa o sistema bancário sem perceber: o salário cai na conta, o Pix chega em segundos, a fatura do cartão é debitada, o boleto é compensado. Por trás desses gestos simples existe uma engrenagem de instituições, regras e sistemas de computador que decide quem recebe crédito, a que preço e com que segurança.
Neste estudo você vai entender como essa engrenagem funciona por dentro: o que os bancos fazem com o seu dinheiro, de onde vem o crédito, como os pagamentos são liquidados, quem fiscaliza tudo isso e o que protege você quando algo dá errado.
Nota de atualização (09/2026): este artigo foi inteiramente reescrito a partir de uma transcrição de vídeo de 2015, com estrutura de estudo evergreen, fontes oficiais e diagrama próprio. As regras descritas (como a cobertura do FGC) correspondem à regulamentação vigente nesta data.
O que é o sistema bancário?
O sistema bancário é o conjunto de instituições (bancos, cooperativas de crédito, financeiras), regras (leis e normas do Conselho Monetário Nacional e do Banco Central) e infraestruturas (sistemas de pagamento e liquidação) que permite a uma economia guardar dinheiro, transferir valores e conceder crédito.
Pense nele em três camadas:
| Camada | O que é | Exemplos no Brasil |
|---|---|---|
| Instituições | Quem opera contas, crédito e pagamentos | Bancos múltiplos, caixas econômicas, cooperativas de crédito |
| Regras | Quem define e fiscaliza o jogo | CMN (normas), Banco Central (supervisão), CVM (mercado de capitais) |
| Infraestrutura | Os trilhos por onde o dinheiro trafega | STR, Pix/SPI, compensação de boletos |
Sem essa combinação, cada pagamento seria um ato de fé: você entregaria o dinheiro torcendo para a outra parte cumprir a parte dela. O sistema bancário existe para eliminar — ou pelo menos precificar — esse risco. A arquitetura completa dessas camadas está detalhada em nosso estudo sobre o Sistema Financeiro Nacional, e o catálogo de quem é quem entre as instituições está em Tipos de bancos.
Como o dinheiro circula: a intermediação
O negócio central de um banco é a intermediação financeira: juntar quem tem dinheiro sobrando com quem precisa de dinheiro, cobrando pela ponte.
O fluxo básico funciona assim:
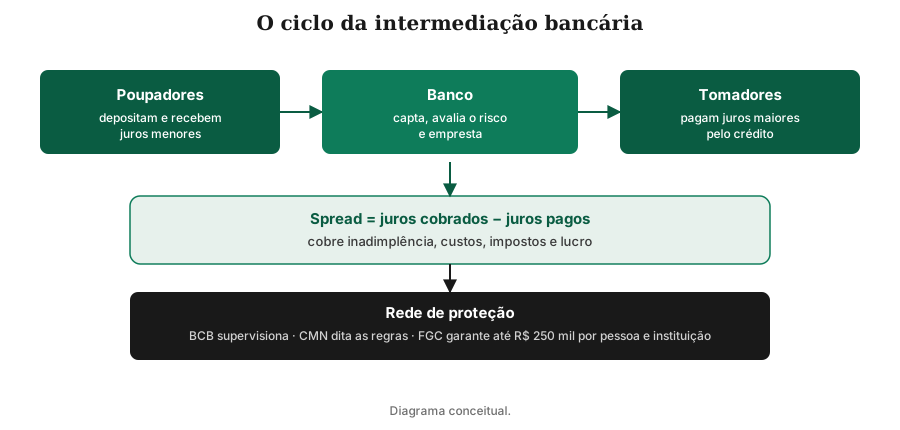
De um lado, os poupadores depositam dinheiro em conta-corrente, poupança ou CDB e recebem uma remuneração modesta em troca — afinal, o dinheiro parado no banco está disponível a qualquer momento. De outro, os tomadores — famílias financiando a casa, empresas comprando máquinas — pagam juros bem maiores pelo empréstimo, porque há risco de calote, prazo longo e custo de operação.
Três pontos merecem atenção nesse fluxo:
- Transformação de prazos: os depósitos podem ser sacados a qualquer dia, mas os empréstimos duram meses ou anos. O banco administra esse descasamento mantendo reservas e acessando linhas de liquidez — é por isso que corridas bancárias (todos sacando ao mesmo tempo) são perigosas.
- Gestão de riscos: antes de emprestar, o banco avalia a probabilidade de receber de volta — é o que está por trás do score de crédito, das garantias exigidas e dos juros diferentes para cada cliente. Quem parece mais arriscado paga mais caro.
- O spread: a diferença entre o juro captado e o juro cobrado precisa cobrir a inadimplência, os custos operacionais, os impostos e ainda gerar lucro. No Brasil, esse spread é historicamente alto — a decomposição completa está em nosso estudo sobre spread bancário.
Além da intermediação, os bancos cobram tarifas por serviços (manutenção de conta, transferências fora do pacote, anuidades) e operam tesouraria própria (aplicando recursos em títulos). Para saber quais serviços são gratuitos por lei e como negociar com o gerente, veja nosso guia de produtos e serviços bancários.
Um exemplo com números ilustrativos
Para fixar a lógica, imagine um exemplo simplificado (valores fictícios, apenas didáticos): você deposita R$ 1.000 na conta e o banco remunera esse saldo a 6% ao ano. Com esses mesmos R$ 1.000, o banco concede um empréstimo pessoal cobrado a 30% ao ano. A diferença bruta de 24 pontos percentuais não é lucro puro: dela saem a provisão para calotes (parte dos tomadores não paga), os custos de agências, sistemas e funcionários, os impostos e o recolhimento compulsório ao Banco Central — que impede o banco de emprestar 100% do que capta.
Esse exemplo mostra por que o juro do empréstimo é sempre muito maior que o rendimento do depósito: o primeiro carrega todo o risco e o custo da máquina; o segundo é dinheiro disponível a qualquer momento, com risco próximo de zero para você. Quando comparar uma aplicação com um empréstimo, lembre-se de que são produtos de naturezas opostas — e que a conta-corrente, a poupança e o CDB remuneram de formas diferentes justamente por ocuparem lugares diferentes nesse fluxo.
De onde vem o crédito? A criação de moeda pelos bancos
Aqui está a parte menos intuitiva — e a mais importante — do sistema: os bancos não emprestam apenas o dinheiro que recebem em depósitos. No sistema de reservas fracionárias, eles mantêm uma fração dos depósitos como reserva e emprestam o restante. Quando esse empréstimo é gasto e redepositado em outro banco, ele vira base para um novo empréstimo — e assim o crédito se multiplica pela economia na forma de moeda escritural (números em conta, não cédulas).
Isso não significa poder ilimitado de criar dinheiro. Três freios regulatórios controlam o processo:
- Depósito compulsório: parcela dos depósitos que o banco é obrigado a recolher ao Banco Central, sem poder emprestar.
- Exigência de capital: regras internacionais (como o Índice de Basileia) obrigam o banco a manter capital próprio proporcional ao risco dos empréstimos.
- Demanda solvente: o banco só empresta para quem passa na avaliação de crédito — dinheiro não se multiplica sozinho.
A mecânica completa desse multiplicador, com fórmula e agregados monetários, está em nosso estudo sobre moeda escritural e efeito multiplicador.
Anúncio
Onde o seu dinheiro dorme: conta, poupança e CDB
Do ponto de vista do sistema, todo real parado num banco vira matéria-prima de crédito — mas, do seu ponto de vista, cada produto tem liquidez, remuneração e garantia diferentes:
| Produto | Liquidez | Remuneração típica | Cobertura do FGC |
|---|---|---|---|
| Conta-corrente | Imediata | Zero (saldo parado) | Sim |
| Conta poupança | Imediata | Regra legal atrelada à Selic | Sim |
| CDB | No vencimento (com resgate conforme contrato) | Percentual do CDI, prefixado ou indexado | Sim |
A conta-corrente é o produto de movimentação: salário entra, Pix sai, nada rende — e tudo bem, porque a função dela é transacionar, não investir. A poupança rende pouco, mas tem liquidez total e garantia; funciona como reserva de emergência, não como construção de patrimônio. O CDB já é um empréstimo seu ao banco, com prazo e remuneração combinados — quanto maior o prazo e menor o banco, maior tende a ser a taxa oferecida.
A regra de bolso: dinheiro do mês fica na conta, reserva de emergência fica na poupança (ou equivalente líquido), e objetivos com prazo combinam com CDB ou Tesouro Direto. Os detalhes de cada um estão em conta-corrente, conta poupança e CDB.
Como os pagamentos se liquidam por trás da tela
Quando você envia um Pix, o dinheiro “chega na hora” porque existe uma infraestrutura pública de liquidação por trás: o pagador e o recebedor podem estar em bancos diferentes, e alguém precisa garantir que a transferência entre os dois bancos realmente se complete. Esse alguém é o Sistema de Pagamentos Brasileiro (SPB), cujo coração é o STR — o sistema do Banco Central que liquida transferências entre instituições em tempo real.
Cada meio de pagamento usa esses trilhos de um jeito:
| Meio | Como liquida | Prazo típico |
|---|---|---|
| Pix | Liquidação instantânea no SPI, com chaves no DICT | Segundos |
| TED | Mensagem entre bancos liquidada no STR | Minutos (horário comercial) |
| Boleto | Compensação via rede bancária | Até 1 dia útil |
| Cartão | Autorização na hora, liquidação entre emissor e adquirente depois | Dias (lojista) |
O DOC, que liquidava no dia seguinte, foi extinto — a história completa das transferências está em TED e DOC. Detalhes de cada meio estão em Pix e boleto bancário, e a engenharia dos trilhos em SPB.
Quem garante as regras do jogo
Um sistema que movimenta o dinheiro de todo um país não funciona sem árbitro. No Brasil, os papéis se dividem assim:
| Instituição | Papel | Base legal |
|---|---|---|
| Conselho Monetário Nacional (CMN) | Define as regras do sistema financeiro | Lei 4.595/1964 |
| Banco Central do Brasil (BCB) | Autoriza, fiscaliza e intervém em bancos | Lei 4.595/1964 e LC 179/2021 (autonomia) |
| CVM | Supervisiona o mercado de valores mobiliários | Lei 6.385/1976 |
Na prática, isso significa que nenhum banco abre as portas sem autorização do BCB, que o BCB pode intervir e liquidar instituições em dificuldade, e que normas como o pacote de serviços essenciais gratuito valem para todos. A história, as funções e a autonomia do BCB estão em nosso estudo sobre o Banco Central.
E se mesmo assim o banco quebrar? Aí entra a rede de proteção: os depósitos — conta-corrente, poupança, CDB e semelhantes — contam com a garantia do Fundo Garantidor de Créditos (FGC), uma entidade privada mantida pelos próprios bancos, que cobre até R$ 250 mil por pessoa e por instituição (com teto de R$ 1 milhão por pessoa a cada período de 4 anos, somando todas as instituições). Investimentos como ações e fundos fora da cobertura não têm essa garantia — por isso vale conferir a cobertura antes de concentrar valores altos em uma instituição só.
Uma breve história: dos bancos de praça aos apps
Os bancos nasceram da necessidade mais antiga do comércio: pagar alguém distante sem carregar moedas na estrada. Na Itália medieval, centro do comércio europeu, mercadores lidavam com dezenas de moedas diferentes e recorriam a cambistas que operavam sobre bancadas de madeira em praça pública — as banche, que deram nome à instituição. Dali saíram duas invenções decisivas: o depósito remunerado e a letra de câmbio, que permitia transferir valor entre cidades sem transportar metal.
No Brasil, a história começa em 1808 com a criação do Banco do Brasil, ainda no período joanino — o primeiro banco a operar no país, fundado para financiar a coroa e o comércio colonial. De lá para cá, o sistema passou por ciclos de expansão, crises e concentração, até chegar ao arranjo atual: poucos grandes conglomerados no varejo disputando espaço com cooperativas, fintechs e bancos digitais. Essa trajetória — incluindo a concentração atual e a ascensão das fintechs — está contada em Tipos de bancos e, pelo lado social, em Importância dos bancos.
A lição da história é estável e vale para qualquer época: a tecnologia muda (da letra de câmbio ao Pix), mas as funções permanecem — guardar com segurança, transferir com confiança e emprestar com critério.
Por que isso importa para o seu bolso
Entender o sistema bancário não é cultura geral: é ferramenta de decisão. Três usos práticos:
- Escolher onde deixar o dinheiro: saber o que o FGC cobre (e o teto por instituição) evita concentrar além da garantia sem perceber.
- Comparar crédito: todo empréstimo embute spread, risco e prazo — quem entende a lógica negocia melhor e desconfia de oferta boa demais. O pacote de serviços essenciais gratuito e as regras do cheque especial estão no guia de serviços bancários.
- Ler notícias de economia: quando o Copom mexe nos juros ou o BC intervém num banco, você já sabe qual peça da engrenagem foi tocada.
Três erros comuns que esse entendimento evita:
- Achar que depósito é investimento: saldo parado em conta-corrente perde poder de compra para a inflação todo ano. Conta transaciona; quem investe é aplicação com remuneração.
- Contratar crédito sem comparar o custo total: a parcela cabe no bolso, mas o custo efetivo total (juros + tarifas + seguros embutidos) é o que importa. Duas ofertas com a mesma parcela podem ter custos totais muito diferentes.
- Concentrar tudo numa instituição sem checar a garantia: valores acima de R$ 250 mil por instituição ficam parcialmente descobertos pelo FGC. Dividir entre instituições é proteção gratuita.
Os bancos prestam um serviço crucial — transformar poupança parada em casas, máquinas e empresas — e cobram caro por ele. Cabe a você, com a mecânica clara, usar o sistema a seu favor em vez de pagar pedágio sem notar.
Este artigo tem caráter educativo e não constitui recomendação de investimento. Para continuar, leia nosso estudo sobre Tipos de bancos.
Próximo passo
Fontes e referências
- BCB — Sistema Financeiro Nacional (página oficial): bcb.gov.br/estabilidadefinanceira/sfn
- Planalto — Lei 4.595/1964 (organiza o SFN): planalto.gov.br/ccivil_03/leis/l4595.htm
- FGC — Fundo Garantidor de Créditos (página oficial): fgc.org.br/
- FEBRABAN — Estatísticas do setor bancário: febraban.org.br/
- BCB — Cidadania Financeira e educação: bcb.gov.br/cidadaniafinanceira
Perguntas frequentes
O que é o sistema bancário?
Como os bancos ganham dinheiro?
O banco pode emprestar mais dinheiro do que recebe em depósitos?
Quem regula os bancos no Brasil?
Meu dinheiro no banco está protegido se o banco quebrar?
Anúncio