
Parte do guia Pagamentos · Cartão de Crédito
Cartão de Crédito: ecossistema, taxas e o novo teto do rotativo
Anúncio
O cartão de crédito é o meio de pagamento eletrônico mais presente no consumo cotidiano das famílias brasileiras. De acordo com estatísticas do Banco Central do Brasil e da Associação Brasileira das Empresas de Cartões de Crédito (ABECS), o mercado de cartões movimenta mais de R$ 2,5 trilhões anualmente, respondendo por quase metade de todos os pagamentos presenciais e no comércio eletrônico.
No entanto, o cartão de crédito opera sob uma forte dualidade: de um lado, é uma ferramenta de conveniência inigualável que oferece até 40 dias de prazo sem juros, programas de recompensas e proteção contra fraudes; de outro lado, o seu financiamento emergencial — o temido crédito rotativo — foi historicamente a linha de crédito mais cara de toda a economia brasileira, com taxas que superavam 400% ao ano e aprisionavam milhões de consumidores em espirais de superendividamento.
Essa dinâmica foi profundamente transformada pela aprovação da Lei nº 14.690/2023 e pela Resolução CMN nº 5.112/2023, que estabeleceram um teto legal histórico de 100% para os juros do rotativo, criaram a portabilidade gratuita da dívida da fatura e impuseram um novo padrão visual de transparência.
Neste estudo aprofundado, você vai entender a engrenagem completa do cartão de crédito: o modelo de quatro partes, a divisão de taxas entre bancos e maquininhas (MDR e intercâmbio), a mecânica do parcelado sem juros, o novo cálculo do rotativo e os direitos essenciais que protegem o seu bolso.
O ecossistema de meios de pagamento: o modelo de quatro partes
Uma transação com cartão de crédito parece mágica: o cliente aproxima o cartão de uma maquininha e, em menos de dois segundos, a compra é aprovada. Nos bastidores, essa operação conecta simultaneamente quatro entidades jurídicas distintas sob o chamado Four-Party Model (modelo de quatro partes), regulamentado pelo Banco Central do Brasil e pela Lei nº 12.865/2013:
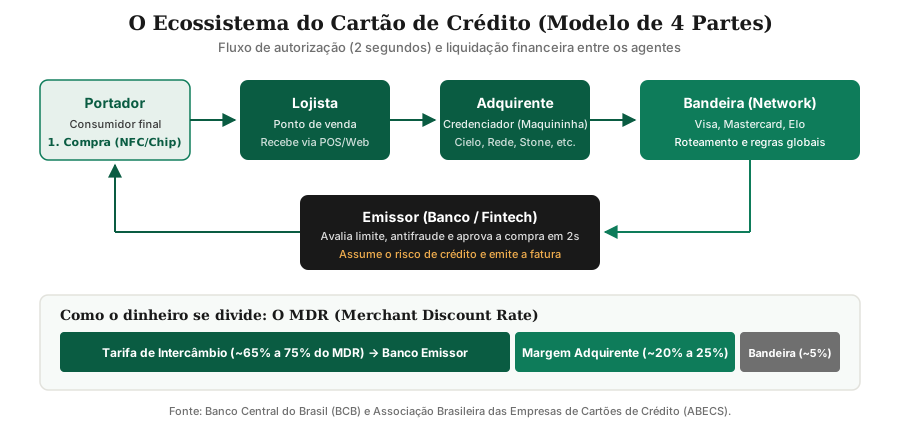
1. Portador (Cardholder)
É a pessoa física ou jurídica titular da conta de pagamento. O portador celebra um contrato de adesão com o emissor, que lhe concede um limite de crédito rotativo após análise de risco cadastral e score financeiro.
2. Emissor (Issuer)
É a instituição financeira ou instituição de pagamento autorizada (como Itaú, Bradesco, Banco do Brasil, Nubank, Inter, C6 Bank) que emite o cartão plástico ou virtual:
- Responsabilidade central: concede o limite financeiro, assume integralmente o risco de crédito (credit risk de inadimplência do consumidor perante o sistema), processa a fatura mensal, gerencia programas de benefícios (milhas, pontos, cashback) e cobra as taxas e juros.
3. Bandeira (Card Scheme / Network)
São as redes globais proprietárias da infraestrutura de comunicação e regras do arranjo de pagamento (como Visa, Mastercard, Elo, American Express e Hipercard):
- Responsabilidade central: padroniza a tecnologia de segurança (chips criptográficos EMV, protocolos 3D Secure e tokenização em carteiras digitais como Apple Pay e Google Pay), interliga a adquirente ao emissor em escala global e arbitra disputas e contestações de compras (chargebacks).
4. Credenciador / Adquirente (Acquirer)
São as companhias credenciadoras responsáveis por afiliar os estabelecimentos comerciais e fornecer a tecnologia de captura (como Cielo, Rede, Getnet, Stone e PagBank):
- Responsabilidade central: aluga ou vende os terminais de ponto de venda (maquininhas POS), fornece os gateways de integração técnica no e-commerce, captura os dados criptografados da compra, transmite-os à bandeira e garante o repasse do dinheiro líquido da venda ao lojista.
E as subadquirentes e facilitadoras? Empresas como Mercado Pago, Asaas e Stripe operam comumente como subadquirentes. Elas não se conectam diretamente a todas as bandeiras do mundo; em vez disso, agregam milhares de micro e pequenos comerciantes sob uma conta guarda-chuva em uma grande adquirente credenciada.
Como o dinheiro se divide: MDR e Tarifa de Intercâmbio
Quando você efetua uma compra de R$ 100 no cartão de crédito em um restaurante, o comerciante não recebe os R$ 100 integrais na data de liquidação. O valor creditado sofre o desconto de uma taxa percentual denominada MDR (Merchant Discount Rate, ou taxa de desconto do lojista).
A composição do MDR divide-se em três partes fundamentais:
$$\text{MDR} = \text{Tarifa de Intercâmbio (Emissor)} + \text{Tarifa da Bandeira} + \text{Margem Líquida da Adquirente}$$A tabela abaixo ilustra a partilha típica de uma venda de R$ 100,00 no crédito à vista com uma taxa de MDR estimada em 2,5%:
| Componente da Transação | Parcela (%) | Valor (R$) | Papel Econômico no Arranjo |
|---|---|---|---|
| Valor Bruto da Compra | 100,0% | R$ 100,00 | Pago pelo titular do cartão na fatura mensal |
| (-) Taxa MDR Total Retida | 2,50% | R$ 2,50 | Desconto global retido na cadeia de pagamentos |
| ↳ Banco Emissor (Intercâmbio) | 1,80% (72% do MDR) | R$ 1,80 | Remuneração pelo risco de crédito, custo de capital e pontos |
| ↳ Adquirente (Credenciador) | 0,55% (22% do MDR) | R$ 0,55 | Fornecimento do terminal (POS), conexão e processamento |
| ↳ Bandeira do Cartão | 0,15% (6% do MDR) | R$ 0,15 | Roteamento seguro de rede global e governança da marca |
| (=) Saldo Líquido do Lojista | 97,50% | R$ 97,50 | Valor efetivamente creditado na conta do estabelecimento |
O papel crucial da Tarifa de Intercâmbio (Interchange Fee)
A maior parcela do MDR é repassada diretamente ao banco emissor sob o nome de Tarifa de Intercâmbio. Essa remuneração existe para cobrir três custos estruturais do emissor:
- O custo do capital parado: o emissor banca a compra imediatamente no arranjo, mas só recebe do cliente 30 a 40 dias depois;
- O risco de inadimplência (calote): se o consumidor não pagar a fatura, o lojista recebe seu dinheiro mesmo assim; o prejuízo fica integralmente com o banco emissor;
- O financiamento dos benefícios: programas de fidelidade, salas VIP, seguros de bagagem e cashback são custeados por essa receita.
Teto regulatório no débito vs. liberdade no crédito: enquanto o Banco Central fixou tetos estritos para o intercâmbio no cartão de débito (máximo de 0,50% pela Resolução BCB nº 246/2022) e no cartão pré-pago (máximo de 0,70%), a tarifa de intercâmbio do cartão de crédito permanece livre para negociação entre emissores e bandeiras, o que explica por que os lojistas pagam taxas significativamente mais altas no crédito do que no débito ou no Pix.
A singularidade brasileira: o Parcelado sem Juros (PSJ)
No mercado internacional (como nos Estados Unidos ou Europa), quando um consumidor compra algo a prazo com cartão, ele geralmente assume um financiamento direto com juros estipulados pelo banco na fatura. O Brasil construiu um modelo quase exclusivo no cenário global: o Parcelado sem Juros (PSJ).
Em uma compra parcelada em 10 vezes de R$ 100 sem juros:
- O consumidor paga exatamente R$ 100 por mês ao longo de dez meses;
- O banco emissor assume o risco de inadimplência da dívida total de R$ 1.000 desde o primeiro segundo;
- O lojista tem duas opções de liquidação:
- Recebimento ordinário (mês a mês): recebe cada uma das 10 parcelas a cada 30 dias (D+30, D+60, D+90… D+300), descontada a taxa de MDR de parcelamento;
- Antecipação de Recebíveis (desconto imediato): solicita à adquirente ou a um fundo de investimento em direitos creditórios (FIDC) o pagamento à vista de todas as parcelas futuras, pagando uma taxa de desconto financeiro (taxa de antecipação).
O embate entre bancos e o comércio
O parcelado sem juros é o centro de uma das maiores controvérsias do sistema financeiro brasileiro:
- A tese dos bancos emissores: argumentam que o PSJ longo (até 12x ou 24x) impõe um custo de capital e risco sistêmico excessivo aos emissores, o que obrigava os bancos a manterem as taxas do crédito rotativo em patamares estratosféricos para compensar a inadimplência do sistema;
- A tese do comércio e varejo: defendem que o parcelado sem juros é a ferramenta central de inclusão comercial e acesso a bens duráveis (eletrodomésticos, eletrônicos, vestuário) para as famílias de renda média e baixa, movimentando a economia produtiva.
Anúncio
O crédito rotativo e o novo teto legal: a Lei nº 14.690/2023
Quando a fatura do cartão de crédito fecha, o cliente depara-se com duas opções fundamentais de liquidação: o pagamento total ou o crédito rotativo (pagar qualquer valor entre o pagamento mínimo e o total, rolando a diferença para o mês seguinte).
O drama histórico dos juros de 450% ao ano
Por décadas, o crédito rotativo do cartão no Brasil operou sob taxas astronômicas de juros compostos. No segundo semestre de 2023, a taxa média cobrada pelos bancos no rotativo regular alcançava 430% a 450% ao ano (cerca de 15% ao mês).
Nessa velocidade de capitalização, uma dívida não paga de R$ 1.000 transformava-se em mais de R$ 5.300 em apenas doze meses, multiplicando-se por mais de 25 vezes em 24 meses caso ficasse esquecida.
A regra dos 30 dias (Resolução CMN nº 4.549/2017)
Para evitar que o consumidor ficasse preso no rotativo indefinidamente, o Conselho Monetário Nacional determinou que o cliente só pode permanecer no crédito rotativo por no máximo 30 dias.
Ao chegar a fatura seguinte, se o cliente não puder quitar o valor integral restante, a instituição financeira é legalmente obrigada a parcelar o saldo devedor em uma linha de crédito parcelada regular (o parcelamento de fatura), que deve ter taxas de juros inferiores às do rotativo.
O Novo Marco Legal: o Teto de 100% da Lei nº 14.690/2023
Em outubro de 2023, o Congresso Nacional promulgou a Lei nº 14.690/2023 (originária do programa Desenrola Brasil), regulamentada pelo CMN através da Resolução nº 5.112/2023, em vigor desde 3 de janeiro de 2024.
A norma introduziu uma trava definitiva:
Regra do Teto Legal de 100%: o valor total cobrado a título de juros e encargos financeiros no crédito rotativo e no parcelamento de fatura não poderá exceder 100% do valor principal da dívida original.
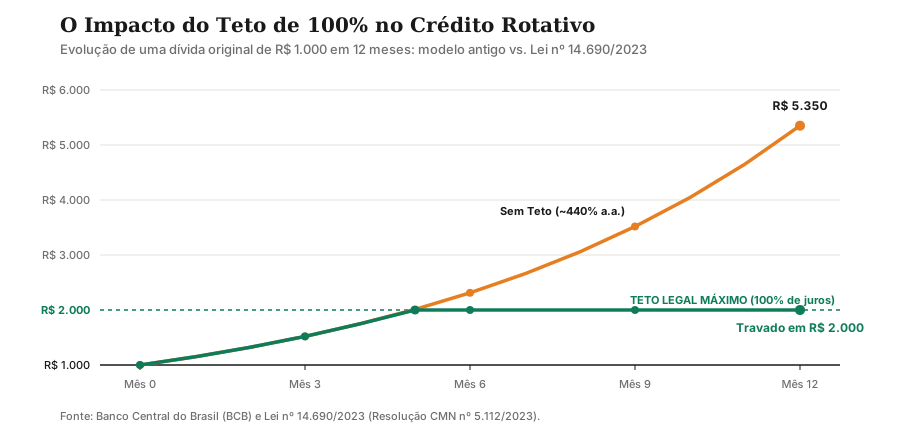
Como o teto funciona na prática matemática:
Considere que um consumidor deixou de pagar R$ 1.000 da sua fatura:
$$\text{Valor Máximo Final da Dívida} = \text{Principal} + \text{Teto de Encargos (100\% do Principal)} = R\$\ 1.000 + R\$\ 1.000 = R\$\ 2.000$$- O banco continua aplicando a taxa de juros mensal pactuada na apólice;
- Conforme os juros acumulam mês a mês, quando o somatório de todos os juros, multas e encargos atingir exatamente R$ 1.000, a dívida é congelada;
- O banco não pode cobrar nenhum centavo a mais de juros, independentemente de se passarem um, dois ou dez anos;
- Fim da dívida infinita: encerra-se a anomalia em que dívidas de poucos milhares de reais transformavam-se em milhões de reais nos cadastros restritivos de crédito.
Portabilidade da dívida e a nova fatura transparente
A Resolução CMN nº 5.112/2023 não se limitou a fixar o teto de juros. Ela estabeleceu duas ferramentas fundamentais de empoderamento do consumidor bancário:
1. Portabilidade gratuita do saldo devedor (em vigor desde julho de 2024)
Da mesma forma que ocorre com o crédito consignado e o financiamento imobiliário, o titular do cartão de crédito endividado pode fazer a portabilidade do saldo devedor do rotativo e do parcelamento da fatura:
- O consumidor pode solicitar propostas a bancos concorrentes para quitar a dívida do seu cartão atual;
- A nova instituição faz uma oferta com taxa de juros menor e condições mais favoráveis;
- A operação de liquidação é feita diretamente entre os bancos por meio eletrônico, de forma 100% gratuita para o cidadão;
- O banco credor original tem o prazo legal de até 5 dias úteis para apresentar uma contraproposta igual ou melhor com os mesmos prazos; se não o fizer, a dívida migra compulsoriamente.
2. A Nova Fatura Padronizada
Para erradicar pegadinhas visuais e letras miúdas, as instituições emissoras foram obrigadas a estruturar as faturas mensais em três seções de destaque uniforme:
- Área 1 (Pagamento Imediato): exibe de forma nítida apenas o valor total da fatura, a data de vencimento e o valor do pagamento mínimo obrigatório;
- Área 2 (Resolução do Saldo): apresenta as simulações de financiamento e parcelamento da fatura, informando com clareza o valor exato das parcelas e o Custo Efetivo Total (CET anual e mensal);
- Área 3 (Informações Complementares): traz o demonstrativo detalhado das compras parceladas a vencer nos meses futuros, limites de crédito disponíveis e encargos discriminados.
As três fases de uma transação com cartão
Compreender a cronologia técnica de uma compra desmistifica prazos de contestação, estornos e faturamento:

Fase 1: Autorização (Tempo Real — ~2 segundos)
- O cartão é inserido ou aproximado do terminal (POS) ou os dados são digitados no checkout da internet;
- A adquirente criptografa a mensagem e a despacha para a bandeira;
- A bandeira roteia a ordem até o banco emissor;
- O emissor submete a transação a motores de inteligência artificial antifraude e valida o limite de crédito disponível;
- O emissor retorna o código de aprovação (ou negação) pelo mesmo caminho, emitindo o comprovante na tela da maquininha.
Fase 2: Compensação (Clearing — Noturna)
Ao término do expediente comercial, a adquirente compila todas as milhares de transações aprovadas do dia em um lote consolidado de arquivos eletrônicos e os remete à câmara de compensação da bandeira. A bandeira concilia e calcula as obrigações multilaterais líquidas entre todos os emissores e todas as adquirentes do mercado.
Fase 3: Liquidação (Settlement — D+28 a D+30)
O banco emissor transfere o dinheiro à adquirente via Sistema de Pagamentos Brasileiro (SPB). No prazo regulamentar brasileiro (habitualmente 30 dias para compras no crédito à vista, salvo antecipação contratada), a adquirente deposita os fundos na conta bancária do estabelecimento comercial, descontado o MDR pactuado.
Anúncio
Custos, tributos e direitos do consumidor
Tributação: quando o IOF realmente incide?
Existe grande confusão sobre a cobrança de impostos no cartão. As regras fiscais do Imposto sobre Operações Financeiras (IOF) são categoricamente divididas:
| Situação da Compra | Incidência de IOF | Alíquota Aplicada |
|---|---|---|
| Compras nacionais pagas à vista ou no parcelado da loja | ISENTO (IOF Zero) | Não há concessão de mútuo financeiro tributável |
| Crédito Rotativo ou Parcelamento da Fatura | SIM (IOF-Crédito) | 0,38% fixo na abertura + 0,0082% ao dia (máx. 3,0% a.a.) |
| Saque de dinheiro em espécie na função crédito | SIM (IOF-Crédito) | 0,38% fixo + 0,0082% ao dia sobre o montante sacado |
| Compras no exterior ou sites internacionais | SIM (IOF-Câmbio) | Alíquota de câmbio em redução gradual até 2028 |
Direitos essenciais garantidos por lei e jurisprudência
- Vedação de envio de cartão não solicitado (Súmula 532 do STJ):
“Constitui prática comercial abusiva o envio de cartão de crédito sem prévia e expressa solicitação do consumidor, configurando dano moral indenizável e sujeitando a instituição à aplicação de multa administrativa”. Se você recebeu um cartão sem pedir, não precisa desbloqueá-lo nem pagar nenhuma tarifa, cabendo reclamação formal no Banco Central ou Procon. - Proibição de venda casada de seguros (Art. 39, I, do CDC):
Nenhum banco ou loja de departamento pode condicionar o fornecimento do cartão à contratação embutida de “seguro perda e roubo”, “seguro prestamista” ou títulos de capitalização. Tais cobranças embutidas sem consentimento prévio são ilegais e dão direito à repetição de indébito (devolução em dobro dos valores pagos). - Aviso prévio para redução de limite de crédito:
Pelas normas do Banco Central, a instituição financeira é obrigada a comunicar ao cliente com antecedência mínima de 30 dias qualquer decisão de redução do limite do cartão. A única exceção admitida para redução imediata é a comprovação de deterioração grave e repentina do perfil de crédito do titular. - Chargeback vs. Estorno comercial:
- Estorno: é um cancelamento consensual e amigável feito pelo próprio comerciante diretamente em sua maquininha ou sistema de vendas;
- Chargeback: é a contestação formal de fraude ou desacordo comercial acionada pelo titular diretamente junto ao banco emissor. Caso haja comprovação de fraude ou não entrega de mercadoria, a bandeira cancela o repasse financeiro à adquirente e reverte a cobrança na fatura do cliente.
Guia prático: estratégias para usar o cartão com inteligência financeira
O cartão de crédito pode ser um valioso aliado na gestão do fluxo de caixa pessoal, desde que manuseado com disciplina estrita:
1. A estratégia do “Melhor Dia de Compra”
Entre o fechamento da fatura e a data de vencimento decorrem normalmente entre 7 e 10 dias. Compras realizadas exatamente no dia seguinte ao fechamento da fatura só serão cobradas no vencimento do mês subsequente, gerando até 40 dias de prazo sem juros. Esse intervalo permite que o dinheiro permaneça rendendo em aplicações de liquidez diária com 100% do CDI antes de liquidar o boleto.
2. Matriz de decisão perante o aperto financeiro
Se no final do mês você perceber que não terá o valor integral para pagar a fatura, siga rigorosamente a ordem de prioridades:

| Prioridade | Linha de Ação | Custo Médio Estimado | Impacto no Orçamento Familiar |
|---|---|---|---|
| 🥇 1ª Opção (Melhor) | Empréstimo consignado ou crédito pré-aprovado para quitar a fatura à vista | ~1,5% a 3,5% ao mês | Troca uma dívida com juros estratosféricos por um crédito com parcelas fixas e custo muito inferior |
| 🥈 2ª Opção (Razoável) | Parcelamento de Fatura pactuado com o próprio banco emissor | ~6,0% a 9,0% ao mês | Interrompe a rolagem do rotativo, garantindo prazo determinado e custo efetivo total previsível |
| 🥉 3ª Opção (Pior) | Pagamento mínimo e uso do Crédito Rotativo (máximo legal de 30 dias) | ~14,0% a 16,0% ao mês | Juros altíssimos; válido apenas como socorro pontualíssimo de emergência antes da migração compulsória |
Nunca utilize o crédito rotativo como extensão permanente da sua renda mensal. Mesmo com o novo teto legal limitando os juros acumulados a 100%, dobrar o valor de uma dívida de consumo em curto intervalo continua sendo uma grave agressão ao equilíbrio financeiro da família.
O cartão de crédito consolidou-se como a principal engrenagem de conveniência do consumo moderno, combinando crédito pré-aprovado, tecnologia instantânea de pagamento e incentivos comerciais. Contudo, seu uso exige clareza absoluta sobre as regras do jogo: pontualidade no pagamento da fatura, conhecimento das taxas embutidas no rotativo e aproveitamento das proteções trazidas pela legislação recente.
Para expandir seu domínio sobre os meios de pagamento e o sistema de crédito brasileiro, leia também nossos estudos completos sobre Cheques e compensação, o ecossistema do Pix e sua tecnologia, os fundamentos da Taxa Selic e os direitos dos consumidores em Serviços e Produtos Bancários.
Este artigo possui finalidade estritamente educativa e informativa. Não representa recomendação de contratação de produtos ou serviços financeiros específicos. Antes de contratar operações de crédito ou financiamentos, consulte as condições formais e o Custo Efetivo Total (CET) fornecidos por instituições autorizadas pelo Banco Central do Brasil.
Fontes e referências
- Presidência da República — Lei nº 14.690/2023 (Teto do Rotativo e Desenrola): planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14690.htm
- Banco Central do Brasil — Resolução CMN nº 5.112/2023 (Regulamentação do Teto e Portabilidade): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5112
- Banco Central do Brasil — Resolução CMN nº 4.549/2017 (Regra dos 30 dias no Rotativo): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=4549
- Superior Tribunal de Justiça (STJ) — Súmula nº 532 (Cartão não solicitado): stj.jus.br/docs_internet/revista/eletronica/stj-revista-sumulas-2015_42_capSumula532.pdf
- Associação Brasileira das Empresas de Cartões de Crédito e Serviços (ABECS) — Indicadores do Setor: abecs.org.br/
Perguntas frequentes
Como funciona o novo teto de juros do rotativo do cartão de crédito?
Por quanto tempo o saldo devedor pode ficar no crédito rotativo?
O que é a portabilidade da dívida do cartão de crédito e como pedir?
Qual é a diferença entre emissor, bandeira e adquirente?
Incide imposto (IOF) nas compras normais com cartão de crédito no Brasil?
O banco pode enviar um cartão de crédito sem a minha solicitação?
Anúncio