
Parte do guia Crédito · Crédito Consignado
Crédito consignado: o que é, margem, juros e portabilidade
Anúncio
Crédito consignado é um empréstimo cujas parcelas são descontadas diretamente do salário ou benefício previdenciário do tomador. Por ter a garantia de recebimento via desconto em folha, as taxas de juros são significativamente mais baixas que as de outros tipos de crédito — e é por isso que é a linha de empréstimo mais acessada do Brasil.
Em maio de 2026, a carteira total de crédito consignado atingiu R$ 691 bilhões, com mais de 48 milhões de contratos ativos em todas as modalidades (INSS, servidores públicos e CLT). O INSS sozinho registrou 65,4 milhões de contratos ativos, incluindo empréstimos e cartões consignados.
Mas a facilidade de contratar não deve esconder riscos: juros que parecem baixos mas acumulam ao longo de anos, margem consignável que limita sua renda mensal e fraudes que usam o nome de aposentados e servidores sem autorização. Entender como funciona cada detalhe é essencial para não se endividar demais.
Como funciona na prática
Quando você contrata um crédito consignado, autoriza o banco a descontar as parcelas diretamente do seu salário ou benefício. Esse desconto é feito de forma irrevogável e irretratável — ou seja, não pode ser cancelado unilateralmente.
O fluxo é simples:
- Autorização: o beneficiário autoriza o desconto em folha.
- Averbação: o INSS ou empregador registra a consignação no sistema.
- Desconto mensal: o valor da parcela é retido antes do pagamento ao beneficiário.
- Repassse: o valor retido é transferido à instituição financeira credora.
- Extrato: o beneficiário deve ser informado do valor remanescente do benefício após o desconto.
O consignado é mais barato porque o risco de inadimplência é baixíssimo — em torno de 2,38% em 2025. Para o banco, é praticamente garantido: se o tomador não paga, o desconto continua incidindo sobre o salário ou benefício.
Quem pode contratar
| Segmento | Base legal | Observação |
|---|---|---|
| Aposentados e pensionistas INSS | Lei 8.213/1991, art. 115, §6º | Bloqueio de 90 dias para novos benefícios |
| Servidores públicos federais | Lei 8.112/1990; Decreto 8.690/2016 | Ativos, aposentados, pensionistas e militares |
| Servidores estaduais/municipais | Legislação local | Cada ente tem suas regras |
| Empregados CLT | Lei 10.820/2003; Lei 15.179/2025 | Inclui rurais, domésticos e entregadores de aplicativo |
| Beneficiários BPC/LOAS | Lei 14.431/2022 | Margem de 35% |
| Bolsa Família | Lei 14.431/2022 | Margem de 40%; a União não responde pela dívida |
| Renda Mensal Vitalícia (RMV) | Lei 6.179/1974 | Mesma regra dos aposentados INSS |
Margem consignável
A margem consignável é o percentual máximo da remuneração bruta que pode ser comprometido com consignados. Ela é dividida em compartimentos:
| Beneficiário | Margem global | Empréstimos | Cartão consignado | Cartão benefício |
|---|---|---|---|---|
| Aposentados INSS | Até 45% (em transição para 40%) | 35% | 5% | 5% |
| Servidores federais | 40% (reduzindo até 30% em 2031) | 35% | 5% | 5% |
| CLT (Crédito do Trabalhador) | 40% | Até 35% | — | — |
| BPC/LOAS | 35% | 30% | 5% | 5% |
Calendário de redução para servidores federais (MP 1.355/2026)
| Ano | Margem global |
|---|---|
| 2026 | 40% |
| 2027 | 38% |
| 2028 | 36% |
| 2029 | 34% (extinção dos cartões consignados) |
| 2030 | 32% |
| 2031 | 30% |
Regras importantes
- A margem é calculada sobre a remuneração bruta.
- Descontos obrigatórios (pensão alimentícia, decisões judiciais) não entram na conta.
- Consignações facultativas existentes compõem o limite — se você já consigna 35%, só sobra 5% para novas operações.
- Em caso de demissão, pode haver retenção de até 40% das verbas rescisórias (35% empréstimos + 5% cartão).
Taxas de juros
Consignado INSS (teto definido pelo CNPS)
| Período | Teto empréstimo | Teto cartão consignado |
|---|---|---|
| Até maio/2024 | 2,86% a.m. | 2,46% a.m. |
| Jun/2024 (Res. 1.365) | 1,66% a.m. | 2,46% a.m. |
| Jan/2025 (Res. 1.367) | 1,80% a.m. | 2,46% a.m. |
| Mar/2025 | 1,85% a.m. | 2,46% a.m. |
Consignado público (servidores)
- Taxa média: ~1,74% a.m. (jan/2025, BH) — IPEAD/UFMG
- Menor taxa: Banco Alfa a 1,51% a.m. — BCB, jun/2026
Crédito do Trabalhador (CLT)
- Taxa média: ~2,63% a.m. (jan/2025, BH) — IPEAD/UFMG
- Teto regulatório: 1,99% a.m. quando com garantia FGTS
O Crédito do Trabalhador (Lei 15.179/2025) levou o consignado a quem nunca teve: empregados CLT, rurais e domésticos contratam 100% pelo celular, com desconto em folha operado via eSocial e biometria na contratação. A lógica é a mesma do INSS — desconto automático, risco baixo, juro menor que o pessoal — mas com uma trava a mais: a margem é de 40% e o sistema cruza vínculos para impedir duplo comprometimento da mesma renda. Na demissão, o desconto migra para a rescisão dentro dos limites legais, e o saldo remanescente pode ser renegociado — nunca some por arte do contrato. Para o CLT endividado no rotativo ou no cheque especial, trocar dívida de 8–14% a.m. por consignado de ~2% é a arbitragem mais lucrativa da vida financeira — desde que o alívio na parcela não vire licença para nova dívida.
Comparativo com outros tipos de crédito
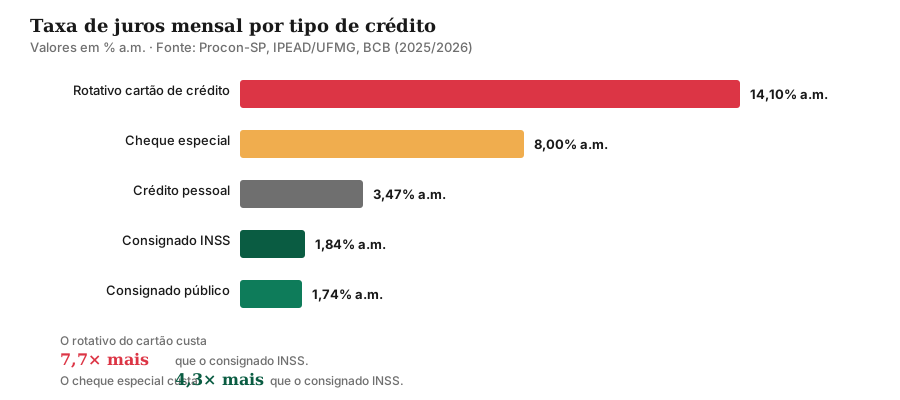
| Modalidade | Taxa média mensal | Fonte |
|---|---|---|
| Consignado INSS | 1,84% a.m. | Procon-SP jun/25 |
| Consignado público | 1,74% a.m. | IPEAD jan/25 |
| Crédito pessoal não consignado | 3,47% a.m. | Procon-SP |
| Cheque especial | 8,00% a.m. (teto BCB) | Procon-SP nov/25 |
| Rotativo cartão de crédito | 14,10% a.m. | IPEAD jan/25 |
A diferença é brutal: o consignado INSS custa 4,4 vezes menos que o cheque especial e 7,7 vezes menos que o rotativo do cartão de crédito.
Para mais sobre o custo do cheque especial, consulte nosso artigo sobre Conta-corrente. Para o custo do cartão, veja Cartão de crédito.
A matemática: quanto custam R$ 10 mil em 84 parcelas
Juro “baixo” ao mês engana porque o consignado alonga o prazo — até 108 meses. A prestação segue a Tabela Price:
\(PMT = PV \times \frac{i(1+i)^n}{(1+i)^n - 1}\)
Exemplo real: R$ 10.000 a 1,80% a.m. (teto INSS) em 84 meses. A parcela fica em R$ 231,84 — e o total pago soma R$ 19.474,56, ou seja, R$ 9.474,56 de juros, quase 95% do valor emprestado. E atenção ao CET (Custo Efetivo Total): a taxa anunciada raramente inclui IOF, seguros prestamistas embutidos e tarifas de cadastro — exija o CET do contrato e compare CET com CET, nunca taxa nominal com CET alheio. Em 60 meses, a parcela subiria para ~R$ 272, mas o total cairia para ~R$ 16.300. Moral: no consignado, prazo é preço — cada 12 meses a mais incham o custo total em cerca de R$ 1 mil neste exemplo. Simule sempre o custo total, não só a parcela que “cabe no bolso”.
Anúncio
Refinanciamento e portabilidade com troco
Duas operações confundem os tomadores. O refinanciamento (ou “refin”) mantém você no mesmo banco, alongando o prazo ou recalculando o saldo para liberar troco — dinheiro novo na conta. O troco parece presente, mas é empréstimo novo embutido: aumenta o saldo devedor e reinicia o relógio de juros. Já a portabilidade com troco combina as duas coisas: leva o saldo a outro banco por taxa menor e ainda libera diferença. Regra de bolso: refin só vale para trocar taxa maior por menor com quitação antecipada real do contrato antigo — e desconfie de oferta de troco “sem aumentar a parcela”, porque a matemática sempre cobra em prazo.
Portabilidade
A portabilidade permite transferir o saldo devedor de um consignado de uma instituição para outra, sem acréscimos. A nova taxa deve ser inferior à operação original.
Como solicitar
| Segmento | Canal | Prazo de confirmação |
|---|---|---|
| INSS | App Meu INSS → Extrato de Empréstimo Consignado | Até 20 dias (IN INSS 213/2026) |
| CLT | Plataforma do Crédito do Trabalhador (Carteira de Trabalho Digital) | Até 20 dias |
| Servidores | Convenente (banco ou órgão) | Conforme regulamentação interna |
Documentação necessária
- RG e CPF
- Extrato do benefício ou contracheque
- HISCON (Histórico de Consignação)
Open Finance: portabilidade 100% digital disponível desde fev/2026 para crédito pessoal. Consignado do INSS previsto para nov/2026.
Fraudes: como se proteger
Principais esquemas
- Fraude de assinatura: criminosos falsificam assinatura com documentos obtidos indevidamente.
- Fraude digital: solicitação via aplicativo, WhatsApp ou site em nome da vítima.
- Compra de dados pessoais: golpes estruturados com pacotes de dados de beneficiários.
Como verificar se há consignado fraudulento no seu nome
- Meu INSS (site ou app): “Consultar Benefício” → “Extrato de Empréstimo Consignado” → verificar descontos.
- e-CAC INSS: Consulta CNIS e histórico de empréstimos.
- Central 135: Ligar para orientação.
O que fazer se for vítima
- Não utilize o dinheiro depositado fraudulentamente.
- Registre Boletim de Ocorrência (B.O.).
- Notifique o banco pedindo baixa do contrato e devolução do valor.
- Acesse o Meu INSS para solicitar exclusão do débito.
- Procure a Defensoria Pública ou advogado se necessário.
Responsabilidade
- O INSS tem responsabilidade subsidiária por não verificar autorização (TRF-3, fev/2026: condenação de R$ 8 mil por danos morais).
- A Lei 15.327/2026 reforçou a busca ativa a beneficiários lesados e o direito à restituição integral.
- Vedados descontos associativos sem autorização expressa do beneficiário.
Bloqueio de benefício
O segurado pode solicitar o bloqueio permanente do benefício contra novas consignações via Meu INSS ou Central 135. O INSS recomenda manter sempre bloqueado, desbloqueando apenas quando necessário para uma operação específica — e, desde a MP 1.355/2026, o desbloqueio exige biometria facial, fechando a porta para liberações feitas por terceiros com documentos roubados. Benefícios novos já nascem bloqueados: o desbloqueio é sempre um ato consciente seu, nunca padrão do sistema.
Consignado vs. outros créditos
| Característica | Consignado | Pessoal | Cheque Especial | Cartão (rotativo) |
|---|---|---|---|---|
| Juros | 1,5-2,78% a.m. | 3,47% a.m. | 8,00% a.m. | 14,10% a.m. |
| Garantia | Desconto em folha | Aval/sem garantia | Cheque/saldo | Nenhuma |
| Prazo | Até 108 meses | Até 60 meses | Rotativo | Rotativo |
| Vínculo | Sim (salário/benefício) | Não | Conta corrente | Conta corrente |
| Inadimplência | ~2,4% | Média | Alto | Muito alto |
| Margem | Limitada (35-45%) | Ilimitada | Ilimitada | Limite do cartão |
Quando NÃO contratar: o teste dos 4 nãos
O consignado barato financia sonhos — e afunda orçamentos. Não contrate se: (1) a parcela comprometer mais de 20% da sua renda líquida somada a outras dívidas (o limite legal é teto, não meta); (2) o objetivo for cobrir gasto corrente recorrente (se o salário não fecha todo mês, o problema é fluxo, não crédito); (3) faltarem menos de 5 anos para a aposentadoria e o prazo estourar o benefício (parcela que sobrevive à renda); (4) houver alternativa mais barata — FGTS sacado, reserva, venda de bem parado ou renegociação direta. E lembre a Lei 14.181/2021 (superendividamento): consumidor de boa-fé endividado tem direito à repactuação judicial das dívidas com preservação do mínimo existencial — o consignado entra na conta do juízo. Dívida boa é a que se paga dormindo tranquilo.
Regulação
| Lei | Ano | O que muda |
|---|---|---|
| Lei 10.820/2003 | 2003 | Base legal para consignado CLT, INSS e BPC |
| Lei 14.431/2022 | 2022 | Amplia margem (35% → 40% CLT; 40% → 45% INSS), inclui BPC e Bolsa Família |
| Lei 15.179/2025 | 2025 | Crédito do Trabalhador: consignado CLT via plataformas digitais, eSocial, biometria |
| Lei 15.327/2026 | 2026 | Anti-fraude: veda descontos associativos, busca ativa, restituição integral |
| MP 1.355/2026 | 2026 | Novo Desenrola Brasil: margem reduz gradualmente, biometria facial obrigatória, prazo até 108 meses |
Nota de atualização
Nota de atualização (set/2026): os dados e regulamentações deste artigo refletem a situação vigente em setembro de 2026. A carteira total de consignado atingiu R$ 691 bilhões com 48 milhões de contratos ativos. O teto de juros do INSS está em 1,80% a.m. (Res. CNPS jan/2025). A margem consignável para servidores federais está em 40%, com redução gradual até 30% em 2031 (MP 1.355/2026). Verifique sempre os valores oficiais no Meu INSS e no portal do BCB.
Conclusão
O crédito consignado é a forma mais barata de tomar empréstimo no Brasil — mas barato não significa livre de riscos, e barato mal usado vira caro rapidinho. Com R$ 691 bilhões em carteira e 48 milhões de contratos, é um mercado enorme que sustenta grande parte do consumo das famílias brasileiras, especialmente aposentados e servidores públicos.
Antes de contratar, compare taxas entre instituições (a diferença pode ir de 1,51% a 2,78% a.m. — quase o dobro), verifique sua margem disponível no extrato oficial e lembre-se de que o desconto em folha é irrevogável até a quitação: não há “pausa” por aperto, só renegociação com o próprio banco. Se puder, mantenha o bloqueio do benefício ativado no Meu INSS — é a melhor defesa gratuita contra fraudes.
Para mais sobre crédito, consulte nossos artigos sobre Cartão de crédito, Conta-corrente e Produtos e serviços bancários.
Este artigo tem caráter educativo e não constitui recomendação de contratação de crédito.
Próximo passo
Fontes e referências
- Lei 10.820/2003 — Lei do Consignado: planalto.gov.br/ccivil_03/leis/l10820.htm
- Lei 14.431/2022 — Ampliação da margem consignável: planalto.gov.br/ccivil_03/_ato2019-2022/2022/lei/l14431.htm
- Lei 15.179/2025 — Crédito do Trabalhador: planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15179.htm
- INSS — Meu INSS: Extrato de Empréstimo Consignado: meu.inss.gov.br
- CNPS — Resoluções sobre teto de juros: gov.br/inss/pt-br/assuntos/noticias/conselho-nacional-de-previdencia-social
- BCB — Estatísticas de crédito consignado: bcb.gov.br/estatisticas/creditoconsignado
- Procon-SP — Comparativo de juros 2025: procon.sp.gov.br/wp-content/uploads/2025/12/Comparativo-Anual-de-Juros-2025-1.pdf
- Lei 15.327/2026 — Anti-fraude consignado: planalto.gov.br/ccivil_03/_ato2023-2026/2026/lei/l15327.htm
Perguntas frequentes
O que é crédito consignado?
Quem pode contratar crédito consignado?
Qual a margem consignável?
Qual a taxa de juros do consignado?
Como verificar se há um consignado fraudulento no meu nome?
O consignado pode ser portado para outro banco?
Anúncio