
Parte do guia Pagamentos · Boleto Bancário
Boleto bancário: o que é, como funciona e como pagar
Anúncio
O boleto bancário é o instrumento de cobrança mais tradicional do Brasil. Quem vende um produto ou presta um serviço emite o boleto; quem deve paga em um banco, casa lotérica ou correspondente bancário. É simples assim — mas, por trás do papel (ou do PDF), há um dos sistemas de pagamento mais sofisticados do país.
Neste guia, você vai entender o que é o boleto, como ele funciona por dentro (linha digitável, código de barras e registro), por que ele foi criado, como se proteger de fraudes e o que mudou com o boleto híbrido — que desde 2025 pode ser pago por Pix. Os dados referem-se às regras vigentes em outubro de 2026.
O que é o boleto bancário
O boleto bancário é um instrumento de pagamento padronizado que representa uma cobrança. A definição atual está na Resolução BCB nº 443/2024, do Banco Central, que disciplina o chamado arranjo de pagamento do boleto:
“O boleto é o instrumento de pagamento padronizado por meio do qual são apresentadas informações sobre a obrigação objeto de cobrança, de forma a viabilizar o seu pagamento.”
Na prática, o boleto reúne quatro informações essenciais:
- quem deve (o pagador, antigo sacado);
- para quem (o beneficiário, antigo cedente);
- quanto (o valor do documento);
- quando (a data de vencimento).
O documento costuma ter duas partes: o recibo do pagador, que fica com quem paga, e a ficha de compensação, que é processada pela instituição financeira.
Importante: o boleto não é, por si só, um título de crédito. Ele representa uma dívida que nasce de outro documento (uma nota fiscal, um contrato, uma duplicata). O boleto é o meio pelo qual essa dívida é cobrada e paga.
Por que o boleto existe? (fundamentos teóricos)
Para entender o sucesso do boleto, vale começar pela economia dos pagamentos. Kahn e Roberds (2009) mostram que todo sistema de pagamento existe para resolver fricções: as partes não se conhecem, não confiam totalmente uma na outra e precisam de um mecanismo seguro para transferir valor.
O boleto resolve esse problema de um jeito engenhoso: ele separa a cobrança do pagamento. O beneficiário gera o documento; o pagador pode quitá-lo em qualquer banco, lotérica ou correspondente; e a rede bancária cuida da liquidação e do crédito ao beneficiário.
Essa estrutura é o que os economistas chamam de plataforma de dois lados (Rochet & Tirole, 2003): de um lado, os beneficiários (empresas que cobram); de outro, os pagadores (consumidores e empresas). Quanto mais gente aceita e paga boletos, mais útil o sistema fica — um efeito de rede que explica por que o boleto se tornou tão difundido.
Há ainda uma dimensão de inclusão financeira: como o boleto pode ser pago em dinheiro em lotéricas e correspondentes bancários, ele alcança quem não tem (ou não usava) conta em banco. E, por circular por uma base centralizada, ele também serve como ferramenta de controle e prevenção à fraude.
Uma história de modernização
O boleto de pagamento, no formato que conhecemos, nasceu em 7 de outubro de 1993, com a Carta Circular BCB nº 2.414, que criou a compensação eletrônica de cobrança. De lá para cá, passou por três grandes ondas de modernização.
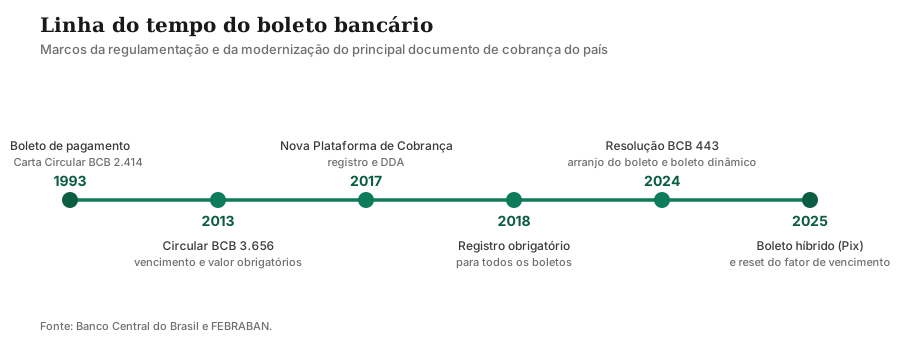
- 1993 — criação: o boleto passa a ser processado eletronicamente, substituindo a cobrança manual.
- 2013 — padronização: a Circular BCB nº 3.656 torna obrigatórios dados como vencimento, valor e identificação do pagador.
- 2017 — Nova Plataforma de Cobrança: os boletos passam a ser registrados em uma base centralizada, o que permite pagar boletos vencidos em qualquer banco e reduzir fraudes.
- 2024/2025 — boleto híbrido e dinâmico: a Resolução BCB nº 443/2024 moderniza o arranjo e permite o pagamento por Pix; em 22/02/2025, o fator de vencimento dos boletos foi reiniciado (detalhado adiante).
A anatomia do boleto
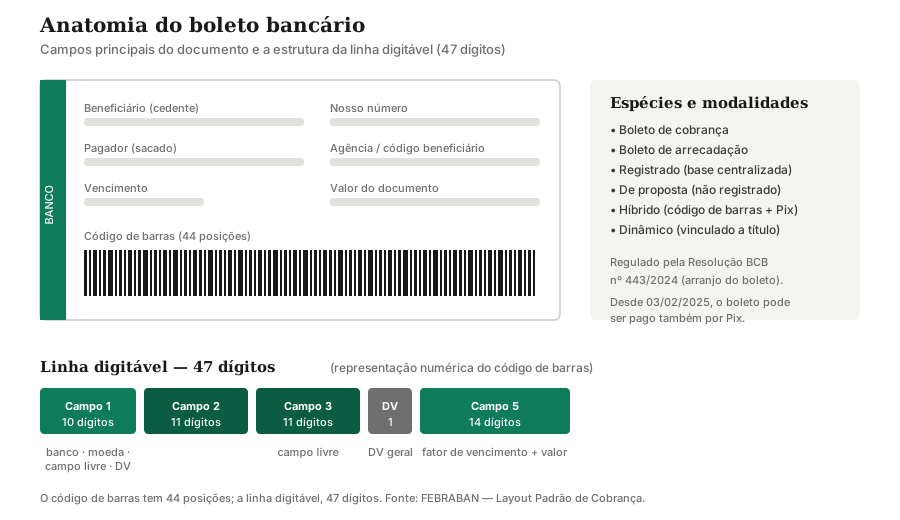
Todo boleto segue um layout padronizado pela FEBRABAN. Os campos principais são:
| Campo | O que é |
|---|---|
| Código do banco | Número que identifica a instituição emissora do boleto |
| Linha digitável | Representação numérica de 47 dígitos usada para pagamento digitado |
| Código de barras | Sequência de 44 posições lida por leitores ópticos |
| Nosso número | Identificador único do boleto na carteira do beneficiário |
| Agência / código do beneficiário | Identifica a conta que vai receber o pagamento |
| Vencimento | Data limite para pagamento sem encargos |
| Valor do documento | Quanto deve ser pago |
| Pagador | Quem paga o boleto (antigo sacado) |
| Beneficiário | Quem recebe o boleto (antigo cedente) |
Linha digitável x código de barras
Uma dúvida comum: por que existem dois números no boleto? Eles carregam a mesma informação, em formatos diferentes.
- O código de barras tem 44 posições e é lido por leitores ópticos (como os usados em caixas de banco).
- A linha digitável tem 47 dígitos e é a versão “digitável” do código de barras, dividida em cinco campos com dígitos verificadores calculados por módulo 10 e módulo 11.
O último campo da linha digitável reúne o fator de vencimento e o valor do boleto. O fator é um número que representa a data de vencimento; em 21/02/2025 ele atingiu o limite de 9.999 e, a partir de 22/02/2025, foi reiniciado em 1.000, conforme comunicado da FEBRABAN. Isso não muda nada para quem paga — é um ajuste técnico do sistema.
Anúncio
Espécies e modalidades
A regulamentação atual organiza o boleto em espécies e modalidades:
| Espécie / modalidade | Para que serve |
|---|---|
| Boleto de cobrança | Cobrar dívidas de qualquer natureza (o mais comum) |
| Boleto de arrecadação | Pagar tributos, taxas e contas de concessionárias (água, luz, telefone) |
| Registrado | Incluído na base centralizada; paga em qualquer banco, mesmo vencido |
| De proposta | Não registrado; enviado como sugestão de cobrança, sem garantia de registro |
| Híbrido | Traz código de barras e QR Code do Pix no mesmo documento |
| Dinâmico | Vinculado a um ativo financeiro (ex.: duplicata escritural), com segurança extra |
Como emitir um boleto
Qualquer pessoa física ou jurídica com conta em banco pode emitir boletos. O caminho é contratar uma carteira de cobrança na instituição financeira. A partir daí:
- O banco fornece os dados da conta (código do beneficiário, agência, etc.).
- O emissor gera os boletos por um sistema próprio ou por um serviço especializado, seguindo o layout FEBRABAN (arquivos de remessa e retorno, no padrão CNAB).
- O beneficiário envia os boletos aos pagadores (por correio, e-mail ou sistema próprio).
Existem softwares gratuitos e comerciais de geração de boleto, além de serviços online. Para quem vende pela internet, o boleto continua sendo uma forma importante de receber — especialmente de quem não usa cartão ou Pix.
A Nova Plataforma de Cobrança e o DDA
Até 2017, boa parte dos boletos não era registrada: cada banco guardava apenas os seus. Isso dificultava a conferência e abria espaço para fraudes. A Nova Plataforma de Cobrança, operada pela rede bancária, mudou esse cenário ao criar uma base centralizada de boletos.
O registro passou a ser obrigatório por faixas de valor, concluído em 2018:
| A partir de | Boletos alcançados |
|---|---|
| 13/01/2018 | R$ 50 mil ou mais |
| 03/02/2018 | R$ 4 mil ou mais |
| 24/02/2018 | R$ 2 mil ou mais |
| 24/03/2018 | Todos os boletos |
Com isso, vieram benefícios importantes:
- pagar boleto vencido em qualquer banco, com cálculo automático de juros e multa;
- evitar pagamento em duplicidade (o sistema não aceita o mesmo boleto duas vezes);
- mais segurança, pois o banco confere os dados do boleto contra a base centralizada antes de aceitar o pagamento.
Junto com a plataforma veio o DDA — Débito Direto Autorizado. Quem adere ao DDA vê, no internet banking, todos os boletos registrados no seu CPF ou CNPJ e pode pagá-los sem precisar do papel. É uma forma de nunca mais perder um vencimento por não ter recebido a cobrança.
Boleto + Pix: o boleto híbrido
A maior novidade recente é a união do boleto com o Pix. Desde 3 de fevereiro de 2025, o boleto pode ser pago por meio de um QR Code do Pix impresso no próprio documento.
O boleto híbrido combina o melhor dos dois mundos:
| Aspecto | Boleto tradicional | Boleto híbrido |
|---|---|---|
| Como pagar | Código de barras / linha digitável | Código de barras ou QR Code do Pix |
| Prazo de liquidação | Compensação bancária (pode levar 1 dia útil) | Imediato, se pago por Pix |
| Risco de duplicidade | Baixo (base centralizada) | Ainda menor (o sistema baixa a cobrança) |
| Onde pagar | Bancos, lotéricas, correspondentes | Os mesmos canais, mais o Pix |
A Resolução BCB nº 443/2024 também criou o boleto de cobrança dinâmico, vinculado a um ativo financeiro — como a duplicata escritural (Lei nº 13.775/2018). Ele permite que o pagamento vá direto ao legítimo detentor do direito, o que traz mais segurança para quem negocia títulos no mercado.
O boleto em números
Anúncio
O boleto movimenta bilhões de transações por ano, mas o cenário mudou com a chegada do Pix:
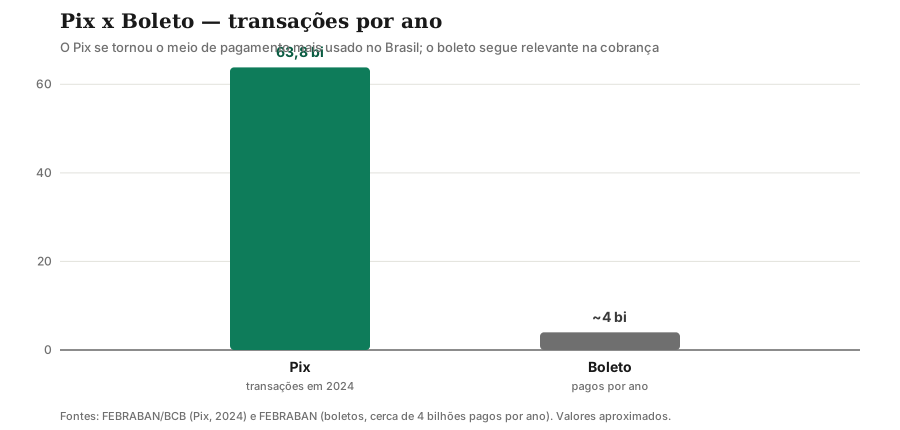
- São cerca de 4 bilhões de boletos pagos por ano no Brasil (referência FEBRABAN).
- O Pix registrou 63,8 bilhões de transações em 2024, segundo a FEBRABAN — e segue crescendo.
- No 2º semestre de 2025, o Pix respondeu por 54,7% de todas as transações de pagamento do país, segundo o Banco Central.
- Em janeiro de 2026, o Pix passou de 7 bilhões de transações no mês; o recorde diário foi de 313,3 milhões de transações, em 05/12/2025.
Apesar do avanço do Pix, o boleto continua relevante na cobrança — especialmente para empresas que precisam de um documento formal de dívida, com vencimento e registro. Não é uma competição de “um contra o outro”: o boleto híbrido mostra que os dois convivem no mesmo documento.
Fraudes com boleto e como se proteger
O boleto é um alvo frequente de golpistas. Segundo o Fórum Brasileiro de Segurança Pública, cerca de 24 milhões de brasileiros foram vítimas de golpes financeiros envolvendo Pix ou boletos entre julho de 2024 e junho de 2025, com prejuízo estimado em quase R$ 29 bilhões. Idosos são os principais alvos de boletos falsos.
O golpe clássico funciona assim: o criminoso intercepta ou forja um boleto e altera o beneficiário ou o valor. Ao pagar, o dinheiro vai para a conta do golpista. Também há malwares que alteram o código de barras no computador da vítima, deixando o nome do beneficiário original intacto.
Como se proteger:
- Confira o beneficiário e o valor no aplicativo do banco antes de concluir o pagamento.
- Desconfie de boletos recebidos por e-mail, SMS ou mensagem sem você ter solicitado.
- Prefira o DDA ou o aplicativo do banco para visualizar a cobrança, em vez de pagar um boleto avulso.
- Ative a autenticação em dois fatores e mantenha o sistema atualizado.
- Em caso de fraude, procure o banco e registre boletim de ocorrência.
Regras práticas
- Vencimento: todo boleto precisa ter data de vencimento e valor definidos — desde 2013 não é permitido boleto “à vista” ou sem valor.
- Atraso: boletos vencidos podem ser pagos em qualquer banco (se registrados), com juros e multa calculados automaticamente. O valor costuma ser atualizado até a data do pagamento.
- Compensação: o pagamento de boleto por código de barras é liquidado pela compensação bancária, normalmente em até 1 dia útil; via Pix (boleto híbrido), é imediato.
- Cancelamento: o beneficiário pode cancelar ou baixar o boleto; um boleto cancelado não deve ser aceito pela rede.
Conclusão
O boleto bancário é um caso raro de tecnologia antiga que soube se reinventar. Criado em 1993, ele ganhou registro centralizado em 2017, DDA, e em 2025 passou a dividir espaço com o Pix no mesmo documento.
Para quem paga, a dica é usar os canais oficiais (aplicativo do banco ou DDA) e sempre conferir beneficiário e valor. Para quem cobra, o boleto continua sendo um documento confiável, com registro e rastreabilidade — e agora também com a agilidade do Pix.
Este artigo tem caráter educativo e não constitui recomendação de uso de meio de pagamento ou produto financeiro específico. Regras e taxas mudam; consulte o Banco Central e o seu banco para informações atualizadas.
Fontes e referências
- Banco Central do Brasil — Resolução BCB nº 443/2024 (arranjo de pagamento do boleto): bcb.gov.br/estabilidadefinanceira/exibenormativo?numero=443&tipo=Resolu%C3%A7%C3%A3o%20BCB
- Banco Central do Brasil — Estatísticas de meios de pagamentos: bcb.gov.br/estatisticas/spbadendos
- Banco Central do Brasil — BC moderniza normas para boletos e autoriza pagamento por Pix: bcb.gov.br/detalhenoticia/20520/noticia
- FEBRABAN — Nova Plataforma de Cobrança: portal.febraban.org.br/noticia/2996/pt-br
- FEBRABAN — DDA (Débito Direto Autorizado): cmsarquivos.febraban.org.br/Arquivos/documentos/PDF/DDA.pdf
- Fórum Brasileiro de Segurança Pública — Anuário da Segurança Pública: forumseguranca.org.br/
- Kahn & Roberds (2009) — Why pay? An introduction to payments economics: sciencedirect.com/science/article/abs/pii/S1042957308000533
- Rochet & Tirole (2003) — Platform Competition in Two-Sided Markets: doi.org/10.1162/154247603322493212
Perguntas frequentes
O que é um boleto bancário?
Qual a diferença entre linha digitável e código de barras?
Posso pagar um boleto vencido em qualquer banco?
O que é o boleto híbrido?
Como se proteger de fraudes com boletos?
Anúncio