
Parte do guia Pagamentos · SWIFT e Remessas
SWIFT e remessas internacionais: como funciona o envio global
Anúncio
Diariamente, trilhões de dólares cruzam as fronteiras do planeta para viabilizar o comércio exterior, pagar prestadores de serviços, liquidar investimentos em bolsas estrangeiras ou simplesmente manter estudantes e familiares no exterior. No entanto, ao contrário do que a intuição sugere, o dinheiro que sai de uma conta bancária no Brasil e aterrissa minutos ou dias depois nos Estados Unidos ou na Europa não viaja fisicamente por cabos submarinos nem em aviões de carga.
A circulação internacional de capital repousa sobre uma engenharia sofisticada que divide a operação em duas camadas distintas: a mensageria de dados financeiros, capitaneada pela rede SWIFT, e a liquidação financeira de balanço, executada pela rede global de bancos correspondentes.
Compreender o funcionamento da rede SWIFT, a codificação internacional (códigos BIC e IBAN), os diferentes canais de transferência (de ordens de pagamento presenciais a fintechs digitais) e os tributos incidentes é pré-requisito indispensável para qualquer pessoa física ou jurídica que precise transferir recursos além-fronteiras sem pagar taxas desproporcionais ou correr riscos regulatórios.
O que é a rede SWIFT e como ela opera
A sigla SWIFT corresponde a Society for Worldwide Interbank Financial Telecommunication (Sociedade para Telecomunicações Financeiras Interbancárias Globais). Trata-se de uma cooperativa de direito belga, de propriedade conjunta dos próprios bancos participantes, fundada em 1973 em Bruxelas por 239 instituições bancárias de 15 países. Seu objetivo inicial foi substituir o antigo, moroso e inseguro sistema de telex por uma infraestrutura de telecomunicação padronizada, automatizada e altamente protegida.
Hoje, a SWIFT é a espinha dorsal dos fluxos monetários do globo:
- Conecta mais de 11.500 instituições financeiras, corretoras de valores e clientes corporativos;
- Opera em mais de 200 países e territórios independentes;
- Processa uma média superior a 45 milhões de mensagens financeiras por dia.
O princípio elementar: a SWIFT não transporta dinheiro
O equívoco mais frequente sobre a rede SWIFT é supor que ela funcione como uma câmara de compensação ou custodiante que guarda e move dinheiro. A SWIFT não custodia valores, não administra contas correntes de cidadãos nem realiza transferências físicas de numerário.
A sua missão é atuar como uma rede privada e ultrassegura de transmissão de mensagens padronizadas. Quando um banco em São Paulo precisa transferir US$ 50.000 para uma conta em Frankfurt, ele não envia as cédulas ou o saldo eletrônico via SWIFT. O banco brasileiro envia uma mensagem criptografada dizendo, em termos técnicos: “Debitamos a nossa conta e instruímos vocês a creditarem US$ 50.000 na conta do beneficiário X, utilizando nossa linha de liquidação correspondente”.
| Etapa | Fluxo | Detalhe |
|---|---|---|
| 1. Instrução | Banco remetente (BR) → rede SWIFT | Mensagem criptografada via SWIFT |
| 2. Destino | Rede SWIFT → banco destinatário (ALE) | Instrução: “credite a conta do beneficiário” |
A infraestrutura de correspondência bancária: contas Nostro e Vostro
Como os bancos de países distintos não compartilham o mesmo banco central nem a mesma moeda, a liquidação contábil dos recursos opera por meio do mecanismo de correspondência bancária (Correspondent Banking):
- Conta Nostro (do latim: “nossa”): é uma conta que o banco brasileiro mantém aberta em uma instituição financeira no exterior, denominada na moeda daquele país (por exemplo, a conta em dólares que um banco brasileiro mantém no JPMorgan Chase em Nova York).
- Conta Vostro (do latim: “vossa”): sob a ótica do banco estrangeiro, é a conta mantida pelo banco parceiro em seus livros contábeis.
Quando a ordem SWIFT chega ao destino, o banco liquidante debita a conta Nostro do banco remetente e credita os fundos no banco destinatário. Caso os dois bancos não tenham relacionamento bilateral direto, a mensagem transita por um banco intermediário (geralmente uma mega-instituição global que possui contas mútuas com ambas as pontas), que atua como ponte de liquidação.
A modernização do padrão: do formato MT para o ISO 20022 (MX)
Historicamente, a comunicação SWIFT operava por mensagens de texto plano codificadas, iniciadas pela sigla MT (Message Type). A mais famosa no cotidiano bancário é a MT 103, a mensagem universal de transferência direta de clientes (Single Customer Credit Transfer).
Contudo, a indústria de pagamentos global está completando a maior transição técnica de sua história: a migração para o padrão ISO 20022, baseado na linguagem XML estruturada (mensagens MX, como a pacs.008 para transferências de clientes).
As vantagens dessa mudança são estruturais:
- Dados ricos e estruturados: o padrão ISO 20022 elimina campos de texto livre, exigindo identificação granular de remetentes, beneficiários, finalidade econômica e identificadores tributários;
- Redução de falsos positivos: sistemas de conformidade e prevenção à lavagem de dinheiro (Anti-Money Laundering — AML) conseguem analisar os dados automaticamente, reduzindo bloqueios equivocados em checagens de terrorismo ou pessoas politicamente expostas;
- Rastreabilidade em tempo real (SWIFT gpi): por meio do identificador único de ponta a ponta (UETR — Unique End-to-end Transaction Reference), remetentes e recebedores podem rastrear cada etapa da transferência, análogo ao rastreamento de uma encomenda internacional.
Anatomia do Código SWIFT / BIC (ISO 9362)
Para que uma mensagem enviada por qualquer lugar do planeta chegue com precisão cirúrgica à agência correta, o sistema apoia-se no código BIC (Business Identifier Code), padronizado internacionalmente pela norma ISO 9362 e popularmente chamado de código SWIFT.
Trata-se de uma sequência padronizada de 8 ou 11 caracteres alfanuméricos que identifica univocamente qualquer instituição financeira credenciada no ecossistema global.
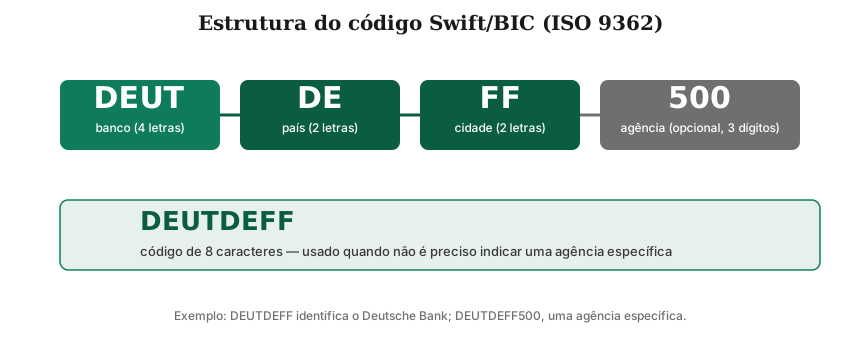
Decomposição dos blocos do código:
- Código da Instituição (4 letras): indica o banco (ex.:
BRASpara Banco do Brasil,ITAUpara Itaú Unibanco,CHASpara JPMorgan Chase,DEUTpara Deutsche Bank); - Código do País (2 letras): obedece à norma ISO 3166-1 alpha-2 (ex.:
BRpara Brasil,USpara Estados Unidos,DEpara Alemanha,GBpara Reino Unido); - Código de Localização/Cidade (2 caracteres): identifica a praça financeira principal (ex.:
RJpara Rio de Janeiro,SPpara São Paulo,FFpara Frankfurt,MMpara Milão); - Código da Agência/Sucursal (3 caracteres opcionais): define a filial ou departamento específico (ex.:
500). Quando o código possui apenas 8 dígitos — ou quando os últimos 3 são representados porXXX—, a mensagem destina-se à matriz ou à sede principal de processamento de câmbio da instituição.
SWIFT/BIC versus Código IBAN: não confunda os dois
Um dos erros mais recorrentes entre usuários que realizam transferências internacionais é confundir o código SWIFT com o código IBAN:
| Indicador | Código SWIFT / BIC | Código IBAN |
|---|---|---|
| Norma Reguladora | ISO 9362 | ISO 13616 |
| O que identifica | A instituição bancária e a cidade | A conta corrente específica do cliente |
| Abrangência | Global (utilizado no mundo todo) | Utilizado na Europa, Brasil e dezenas de países |
| Formato no Brasil | 8 ou 11 letras/dígitos (ex.: BRASBRRJXXX) |
29 caracteres alfanuméricos (Circular BCB 3.625) |
| Função na remessa | Endereço para onde a mensagem é despachada | Gaveta onde o dinheiro deve ser depositado |
No Brasil, o IBAN (International Bank Account Number) foi normatizado pelo Banco Central por meio da Circular nº 3.625/2013. O código brasileiro é composto por 29 posições:
Estrutura do IBAN brasileiro (29 caracteres): BR + 2 dígitos + 8 do ISPB + 5 da agência + 10 da conta + 1 do tipo de conta + 1 do tipo de titular.
| Bloco | Tamanho | Significado |
|---|---|---|
BR |
2 | Código do Brasil (ISO) |
| Dígitos verificadores | 2 | Checksum de validação |
| Código ISPB | 8 | Código ISPB do banco |
| Agência | 5 | Agência bancária |
| Conta | 10 | Número da conta com dígito |
| Tipo de conta | 1 | Tipo de conta |
| Tipo de titular | 1 | Tipo de titular |
Atenção aos códigos locais nos EUA e Reino Unido: em países como os Estados Unidos, o IBAN não é adotado para contas domésticas. Para transferências para instituições norte-americanas, exige-se o Routing Number (também chamado de ABA Number, com 9 dígitos), acompanhado do número da conta corrente (Account Number) e do código SWIFT do banco destinatário. No Reino Unido, exige-se o Sort Code (6 dígitos).
Fluxo ponta a ponta de uma remessa internacional
Uma remessa financeira transfronteiriça percorre um caminho rigorosamente estruturado que integra autorização cambial, retenções tributárias, transmissão de mensagens eletrônicas e liquidação monetária:
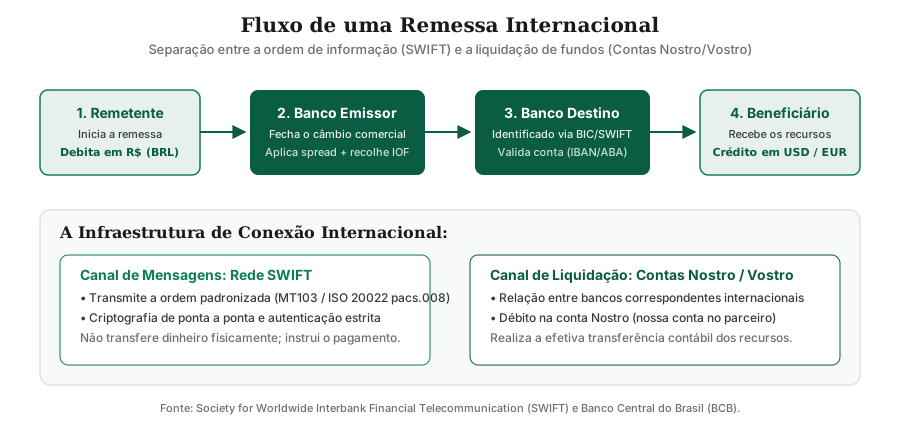
Passo a passo da operação:
- Solicitação e Coleta de Dados: o remetente fornece os dados completos do beneficiário: nome completo/razão social, país de destino, código SWIFT/BIC do banco recebedor e o identificador de conta (IBAN, Routing Number ou Sort Code);
- Fechamento do Câmbio e Apuração de Custos: a instituição de origem cota a taxa de câmbio, embute o spread acordado, calcula a tarifa administrativa e retém o Imposto sobre Operações Financeiras (IOF-Câmbio);
- Disparo da Mensagem SWIFT: o banco emite uma mensagem pacs.008 (ou MT103), vinculando um número de controle global (UETR);
- Liquidação por Correspondentes: se os bancos tiverem relacionamento bilateral, a liquidação é direta na moeda de destino. Caso contrário, a ordem transita por bancos compensadores em centros financeiros globais (Nova York para dólares, Frankfurt/Londres para euros e libras);
- Crédito em Conta: o banco destinatário valida a integridade da instrução recebida, verifica a titularidade e credita o montante em moeda estrangeira na conta do beneficiário.
Anúncio
Canais para envio e recebimento de recursos
O ecossistema financeiro disponibiliza diferentes modelos de intermediação para a transferência internacional de valores, atendendo a públicos com diferentes graus de bancarização e urgência.
1. Bancos tradicionais e Ordem de Pagamento (ORPAG)
Os bancos múltiplos comerciais continuam sendo o canal preferencial para grandes volumes corporativos, comércio exterior e compra de imóveis internacionais.
Dentro dos bancos tradicionais, destaca-se a Ordem de Pagamento (ORPAG) — também historicamente denominada ordem de pagamento ao exterior ou vale pagamento. Trata-se de uma autorização emitida por uma instituição para que um terceiro retire determinada quantia sem a obrigatoriedade de possuir conta bancária aberta:
- Como funciona: o remetente vai ao caixa de um banco (ou acessa o serviço internacional), informa a cidade e o país de destino e fornece os dados do beneficiário;
- Dados do remetente e do destinatário: nome completo, número de identificação fiscal (CPF/Tax ID), documento de identidade com foto (RG/Passaporte), endereço e a agência pagadora conveniada no exterior;
- Retirada presencial: o beneficiário comparece à instituição pagadora na localidade indicada, exibe o documento de identidade original com foto e retira os fundos em moeda em espécie no caixa;
- Casos de aplicação: quitação de rescisões trabalhistas de estrangeiros não bancarizados, auxílio emergencial a viajantes que perderam cartões e documentos no exterior e pensões familiares transitórias.
2. Fintechs e Contas Globais (Wise, Nomad, Remessa Online, Revolut, Inter)
Na última década, plataformas digitais especializadas transformaram radicalmente as remessas de pessoas físicas e pequenas empresas.
Em vez de processar cada transferência individualmente através de longas cadeias de correspondentes SWIFT, essas plataformas operam predominantemente pelo modelo de liquidação local em rede própria (netting ou peer-to-peer):
- Você transfere Reais via PIX para a conta da fintech localizada no Brasil;
- Simultaneamente, a subsidiária da fintech nos Estados Unidos ou na Europa debita sua própria conta bancária local e deposita dólares ou euros na conta do destinatário através de redes domésticas (ACH/Fedwire nos EUA, SEPA na Europa);
- Resultado: como o dinheiro não cruza fronteiras fisicamente na transação individual, as taxas de correspondente caem a zero e o prazo de liquidação encurta de dias para segundos ou poucas horas, com spreads cambiais substancialmente menores.
3. Operadoras de transferência rápida de valores (Western Union, MoneyGram)
Especializadas no atendimento imediato e na entrega de dinheiro físico para populações desbancarizadas em escala global.
- Mecanismo de controle: ao formalizar o envio em um correspondente autorizado ou agência de câmbio, o depositante recebe um recibo contendo o MTCN (Money Transfer Control Number);
- Saque rápido: o beneficiário pode se dirigir a qualquer balcão credenciado na cidade de destino, apresentar o número do MTCN e documento de identificação com foto e retirar o valor imediatamente em espécie;
- Custos: praticam spreads cambiais sensivelmente mais amplos e taxas fixas por remessa, justificadas pela capilaridade de balcões físicos em locais remotos.
4. Vale Postal Eletrônico (Correios)
Historicamente oferecido pela Empresa Brasileira de Correios e Telégrafos em convênio com a União Postal Universal (UPU), viabilizava a transferência de fundos entre agências postais de países conveniados. Embora tenha sido relevante para trabalhadores imigrantes no passado, perdeu relevância prática com a democratização das fintechs e do câmbio eletrônico.
Decomposição completa dos custos e tributação de uma remessa
Calcular o valor final que chega ao destinatário exige analisar quatro custos distintos que incidem sobre uma transferência transfronteiriça:
Custo Total = Spread Cambial + Tarifa de Envio (Banco) + Despesas SWIFT/Correspondente + IOF-Câmbio
1. Spread cambial
É a diferença percentual entre a taxa de câmbio comercial de referência (PTAX) apurada pelo Banco Central e a cotação que a instituição efetivamente aplica na operação:
- Bancos tradicionais: costumam aplicar spreads que variam de 1,5% a 4,5% para pessoas físicas;
- Fintechs de câmbio: operam com spreads competitivos, tipicamente entre 0,5% e 1,5%.
2. Tarifa de envio e recebimento bancário (Handling Fee)
Cobrança fixa estipulada pela instituição financeira para estruturar e emitir o contrato de câmbio. Pode variar de R$ 0 (isenta em diversas fintechs) a mais de R$ 100 em agências bancárias físicas.
3. Despesas de bancos intermediários (Instruções OUR, BEN e SHA)
Em transferências conduzidas pela rede SWIFT tradicional, o remetente deve escolher como as taxas de correspondentes serão rateadas:
- OUR (Our cost): o remetente arca com todas as tarifas de todos os bancos da cadeia. O valor integral transferido chega líquido à conta do beneficiário;
- BEN (Beneficiary pays): todos os custos dos intermediários são deduzidos do valor que o beneficiário recebe na outra ponta;
- SHA (Shared cost — padrão de mercado): o remetente paga as tarifas do banco de origem, enquanto o beneficiário arca com eventuais descontos debitados pelo banco destinatário ou correspondente.
4. Tributação: o IOF-Câmbio e seu cronograma de extinção
O Imposto sobre Operações Financeiras (IOF) na modalidade câmbio é arrecadado pela Receita Federal sobre o montante em reais convertido:
| Modalidade da Remessa | Alíquota de IOF Vigente | Justificativa Econômica |
|---|---|---|
| Mesma titularidade (disponibilidade no exterior) | 1,10% | Transferência de patrimônio pessoal entre contas do próprio titular |
| Titularidade distinta (terceiros, serviços, doações) | 0,38% | Pagamento de obrigações, sustentação familiar ou serviços externos |
| Compras internacionais com cartão de crédito/débito | Em redução | Gastos de consumo direto no exterior |
Adesão do Brasil à OCDE e o Decreto nº 10.997/2022: com o objetivo de alinhar o Brasil aos Códigos de Liberalização de Capitais da OCDE, o governo federal fixou um cronograma mandatório que extingue progressivamente o IOF sobre operações cambiais. As alíquotas de cartões e remessas caem paulatinamente ano a ano, com meta de alcançar alíquota ZERO até 2028/2029.
Anúncio
O Novo Marco Legal do Câmbio (Lei nº 14.286/2021)
A promulgação da Lei nº 14.286/2021, em vigor pleno desde 30 de dezembro de 2022 e regulamentada pela Resolução BCB nº 277/2022, representou a mais profunda revolução do mercado cambial brasileiro em mais de 70 anos, revogando diplomas normativos arcaicos que vigoravam desde a década de 1920.
Principais transformações práticas:
- Desburocratização das remessas: operações de até US$ 50.000 (ou equivalente) foram dispensadas de classificação cambial rígida e de contratos formais exaustivos, operando por simples declaração e autorização em canais digitais;
- Entrada oficial das fintechs e IPs: instituições de pagamento autorizadas pelo Banco Central passaram a operar câmbio de forma autônoma, sem necessidade de atuar como meras correspondentes de bancos múltiplos, barateando as tarifas para o usuário final;
- Ampliação de contas em moeda estrangeira no Brasil: a nova lei abriu as bases regulatórias para a autorização gradual de contas denominadas em dólares ou euros dentro do sistema bancário nacional, inicialmente para empresas exportadoras, seguradoras de grande porte e emissores de títulos internacionais;
- Facilitação do porte de moeda em viagens: o teto de recursos em moeda física que um viajante pode portar sem declaração fiscal à Receita Federal ao sair do Brasil subiu de R$ 10.000 para US$ 10.000 (ou equivalente em outras moedas).
Geopolítica, segurança e o futuro dos pagamentos globais
O controle das telecomunicações financeiras globais confere à rede SWIFT uma relevância que transcende o campo puramente financeiro, posicionando-a no centro dos conflitos geopolíticos do século XXI.
O SWIFT como instrumento de sanções internacionais
Embora formalmente estruturada como uma cooperativa privada neutra sob a legislação da Bélgica, a SWIFT sujeita-se à legislação da União Europeia e coordena suas ações com os órgãos reguladores das potências ocidentais:
- Irã (2012 e 2018): bancos iranianos foram desconectados da rede SWIFT por determinação da União Europeia no contexto das sanções contra o programa nuclear de Teerã, isolando a economia iraniana do comércio internacional;
- Rússia (2022): após a invasão da Ucrânia, as principais instituições bancárias russas (incluindo Sberbank e VTB) foram sumariamente excluídas da rede SWIFT, impedindo a recepção e o envio direto de divisas internacionais em moedas conversíveis.
Alternativas globais e fragmentação financeira
A utilização da infraestrutura bancária internacional como instrumento de política externa incentivou a criação de sistemas alternativos de mensageria:
- CIPS (Cross-Border Interbank Payment System): desenvolvido pela China para promover a internacionalização do renminbi (yuan) e oferecer uma alternativa de compensação que não dependa de bancos norte-americanos;
- SPFS (System for Transfer of Financial Messages): desenvolvido pelo Banco Central da Rússia para garantir a circulação interna de dados bancários;
- Projeto mBridge: iniciativa experimental liderada pelo Bank for International Settlements (BIS) em conjunto com os bancos centrais de Hong Kong, China, Tailândia e Emirados Árabes Unidos, utilizando tecnologia de registro distribuído (DLT/blockchain) para permitir que bancos comerciais liquidem pagamentos transfronteiriços diretamente entre si em moedas digitais de bancos centrais (CBDCs), dispensando totalmente a intermediação da rede SWIFT e das contas correspondentes Nostro/Vostro.
Cibersegurança: o roubo de Bangladesh e o programa CSP
Em 2016, cibercriminosos invadiram os servidores do Banco Central de Bangladesh, obtiveram as credenciais válidas da instituição e emitiram ordens SWIFT fraudulentas que desviaram US$ 81 milhões para contas nas Filipinas.
O incidente demonstrou que, embora a rede central da SWIFT seja matematicamente inviolável em seu canal criptografado, os terminais e as redes locais dos bancos membros podem ser vulneráveis. Em resposta, a SWIFT instituiu o Customer Security Programme (CSP): uma estrutura mandatória de controles de segurança cibernética que obriga todas as mais de 11.000 instituições conectadas a passarem por auditorias anuais e comprovarem conformidade técnica rigorosa contra intrusões digitais.
A rede SWIFT e a arquitetura de correspondentes bancários formam a base invisível que conecta o Brasil aos fluxos globais de comércio e investimento. Conhecer a diferença entre a mensageria SWIFT e o identificador de conta IBAN, selecionar os canais de transferência mais adequados à sua necessidade e dominar os custos de spread e IOF assegura que seus recursos cruzem fronteiras com máxima segurança jurídica, transparência de custos e velocidade.
Para aprofundar seus conhecimentos sobre o mercado de moedas e a infraestrutura dos pagamentos, consulte também nossos estudos completos sobre a Taxa de Câmbio e os regimes cambiais, o funcionamento do Sistema de Pagamentos Brasileiro (SPB) e as competências do Banco Central do Brasil.
Este artigo tem caráter educativo e informativo. Não constitui recomendação de investimento, consultoria tributária ou orientação cambial específica. Antes de realizar operações transfronteiriças de vulto, consulte instituições financeiras autorizadas a operar no mercado de câmbio pelo Banco Central do Brasil.
Fontes e referências
- SWIFT — Annual Review and Standards ISO 20022: swift.com/standards/iso-20022
- Banco Central do Brasil — Novo Marco Cambial (Lei 14.286/2021 e Resolução BCB 277): bcb.gov.br/estabilidadefinanceira/mercadocambio
- Banco Central do Brasil — Padrão do Código IBAN (Circular 3.625): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Circular&numero=3625
- Bank for International Settlements (BIS) — Correspondent banking and cross-border payments: bis.org/cpmi/publ/d173.htm
- Presidência da República — Decreto nº 10.997/2022 (Cronograma de redução do IOF-Câmbio): planalto.gov.br/ccivil_03/_ato2019-2022/2022/decreto/d10997.htm
Perguntas frequentes
O que é a rede SWIFT e qual a sua função?
Qual é a diferença entre código SWIFT/BIC e código IBAN?
O que é uma Ordem de Pagamento (ORPAG) e como retirar sem conta bancária?
Quais são os custos totais de uma remessa internacional?
Quanto se paga de IOF em uma transferência para o exterior?
O que mudou com o Novo Marco Legal do Câmbio (Lei 14.286/2021)?
Anúncio