
Parte do guia Bancos · Banco Central do Brasil
Banco Central: o que é, como funciona e qual é seu papel no Brasil
Anúncio
O Banco Central é a autoridade monetária de um país — o órgão que controla a moeda, regula os bancos e conduz a política de juros. No Brasil, ele é conhecido como BCB (Banco Central do Brasil) e é uma das instituições mais poderosas da economia: é ele que define a taxa Selic, fiscaliza todas as instituições financeiras e garante que o sistema bancário funcione com estabilidade.
Entender o papel do Banco Central é essencial para qualquer pessoa que queira compreender por que os juros sobem ou descem, como o governo controla a inflação e por que os bancos precisam seguir regras rígidas. Neste estudo, você vai conhecer a história, as funções, a estrutura e a importância do Banco Central — tanto no Brasil quanto no mundo.
A história dos bancos centrais
O primeiro banco central da história foi o Banco da Inglaterra, fundado em 1694. Era uma sociedade anônima privada, mas o rei concedeu a ele o monopólio sobre a emissão de moeda como recompensa pelos empréstimos feitos ao governo para financiar a guerra contra a França.
A ideia se espalhou pelo mundo ao longo dos séculos XVIII e XIX. A Alemanha criou o Reichsbank em 1876, os Estados Unidos estabeleceram o Federal Reserve (Fed) em 1913 e o Brasil só instituiu seu Banco Central em 1964, por meio da Lei nº 4.595.
Nota de atualização (09/2026): Praticamente todos os países soberanos têm banco central — incluindo o supranacional BCE, que conduz a política monetária única dos 20 países do euro. As exceções são economias que adotam moeda alheia sem banco central próprio (dolarização plena, como Equador e Panamá) ou uniões monetárias menores.
Quais são as funções do Banco Central
As funções variam de país para país, mas a maioria dos bancos centrais compartilha cinco atribuições principais:
1. Emissor exclusivo de moeda
O BC detém o monopólio da emissão de moeda. No Brasil, o BCB é responsável pela emissão de cédulas e moedas metálicas. Essa função garante que a quantidade de dinheiro em circulação seja controlada e que a moeda tenha credibilidade.
2. Condução da política monetária
É a função mais conhecida. O BC regula a quantidade de dinheiro disponível na economia e influencia as taxas de juros para controlar a inflação. No Brasil, isso é feito por meio da taxa Selic, definida pelo Copom (Comitê de Política Monetária).
3. Regulação e fiscalização do sistema financeiro
O BC autoriza a criação de bancos, financeiras e outras instituições financeiras. Ele também fiscaliza suas operações, aplicando multas e sanções quando necessário. Essa função protege depositantes e investidores.
4. Banqueiro do governo
O BC guarda as reservas internacionais do país (essencialmente moeda estrangeira e títulos externos) e atua como banqueiro do governo na liquidação de operações. No Brasil, a dívida pública é administrada pelo Tesouro Nacional (Ministério da Fazenda) — ao BCB cabem as reservas, o câmbio operacional e a conta de liquidação do sistema.
5. Administração das reservas internacionais
O BC gerencia as reservas cambiais do país — moedas estrangeiras e ativos internacionais que servem como colchão contra crises. Essas reservas são essenciais para manter a confiança na moeda nacional e para operar no mercado de câmbio.
O Banco Central do Brasil
O BCB foi criado em 1964, pela Lei nº 4.595, e está vinculado ao Sistema Financeiro Nacional (SFN). Durante décadas, funcionou como autarquia subordinada ao Ministério da Fazenda, sem autonomia formal.
Autonomia do BCB
Em 2021, a Lei Complementar nº 179 formalizou a autonomia do Banco Central, concedendo-lhe:
- Autonomia técnica: decisões de política monetária baseadas em critérios econômicos, não políticos.
- Autonomia operacional: capacidade de executar suas funções sem interferência de outros órgãos.
- Autonomia administrativa: gestão de pessoal e estrutura organizacional própria.
- Autonomia financeira: orçamento próprio, com receitas e despesas geridas internamente.
O mandato do presidente do BCB é de quatro anos, não coincidindo com o mandato do presidente da República. O escalonamento dos oito diretores também foi desalinhado para garantir continuidade técnica.
Nota de atualização (09/2026): Em 10/06/2026, a CCJ do Senado aprovou a PEC 65/2023, que amplia a autonomia do BCB para as dimensões orçamentária e financeira (orçamento próprio, sem vinculação ao Tesouro) e inscreve o Pix na Constituição — com gratuidade para pessoas físicas e operação exclusiva do BCB. Aprovada em votação simbólica, segue ao Plenário (49 votos em dois turnos). Defendida pelo presidente Gabriel Galípolo, encontra resistência no governo, que teme impacto fiscal e prefere manter o BC como autarquia com dotação mínima para o Pix.
Objetivos do BCB
Segundo a Lei Complementar 179/2021, o objetivo fundamental do BC é:
- Assegurar a estabilidade de preços (controle da inflação);
- Zelar pela estabilidade e eficiência do sistema financeiro;
- Suavizar as flutuações do nível de atividade econômica;
- Fomentar o pleno emprego.
Essa hierarquia de objetivos coloca a estabilidade de preços como prioridade, mas não exclui os demais. Na prática, o BCB equilibra esses objetivos no momento de definir a taxa Selic.
Como o BC controla a inflação: a taxa Selic
A principal ferramenta do BC é a taxa Selic — a taxa básica de juros da economia brasileira. Ela influencia diretamente os juros de empréstimos, financiamentos, investimentos e até a taxa de retorno da poupança.
O que é o Copom?
O Comitê de Política Monetária (Copom) é o órgão do BCB responsável por definir a Selic. Ele se reúne a cada 45 dias (aproximadamente oito vezes por ano) e avalia:
- Dados de inflação (IPCA, inflação núcleo);
- Atividade econômica (PIB, emprego, varejo);
- Cenário internacional (inflação global, juros nos EUA, câmbio);
- Expectativas de mercado;
- Projeções macroeconômicas.
Com base nesses dados, o Copom vota se mantém, aumenta ou diminui a taxa Selic.
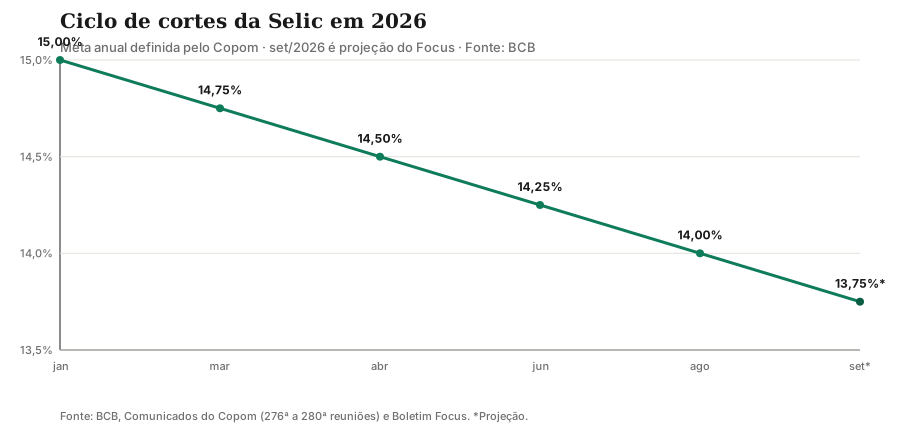
Nota de atualização (09/2026): Em agosto de 2026, o Copom reduziu a Selic para 14,00% a.a. (Comunicado BCB nº 45.693), dando continuidade ao ciclo de “calibragem” — cortes de 0,25 p.p. por reunião desde março de 2026, partindo de 15,00%. O mercado projeta 13,75% em setembro.
O ciclo 2026 em tabela
| Reunião | Mês | Meta Selic |
|---|---|---|
| 276ª | Janeiro | 15,00% (manutenção) |
| 277ª | Março | 14,75% |
| 278ª | Abril | 14,50% |
| 279ª | Junho | 14,25% |
| 280ª | Agosto | 14,00% |
Para o estudo completo da taxa básica, consulte nosso artigo sobre a Taxa Selic.
Mecanismo de transmissão
Quando o BC aumenta a Selic:
- Bancos pagam mais caro para captar dinheiro;
- Empréstimos e financiamentos ficam mais caros;
- Consumo e investimento desaceleram;
- A pressão sobre preços diminui;
- A inflação tende a cair.
O efeito inverso ocorre quando a Selic é cortada: crédito mais barato estimula o consumo e a atividade econômica.
Além da Selic: compulsório, redesconto e swaps
A Selic é a vitrine, mas o BCB opera outras alavancas. O depósito compulsório retém fração dos depósitos bancários (parte remunerada, parte não), encarecendo o crédito sem mexer nos juros básicos. O redesconto socorre bancos ilíquidos contra garantias, a juros punitivos — a receita de Bagehot. Os swaps cambiais oferecem hedge ao mercado sem gastar reservas: o BCB assume posição vendida em dólar futuro, segurando a cotação em momentos de estresse. E as operações compromissadas diárias mantêm a Selic over colada na meta. Política monetária de verdade é orquestra, não solo de Selic.
Anúncio
O Conselho Monetário Nacional (CMN)
Enquanto o Copom cuida da taxa Selic, o CMN (Conselho Monetário Nacional) é o órgão superior que define as diretrizes gerais da política monetária, cambial e de crédito. Ele é composto pelo presidente do BC, pelo Ministro da Fazenda e pelo Ministro do Planejamento.
O CMN define, por exemplo, a meta de inflação (3% ao ano, ±1,5 p.p., em regime contínuo desde 2025) e as diretrizes cambiais e de crédito, enquanto o Copom executa a política monetária necessária para atingir essas metas — o câmbio, em si, flutua livremente no mercado.
BCB e o sistema financeiro nacional
O BCB é o regulador e fiscalizador de todas as instituições financeiras do SFN:
| Órgão | Função |
|---|---|
| CMN | Define diretrizes da política monetária e cambial |
| BCB | Executa política monetária, regula e fiscaliza o SFN |
| CVM | Regula e fiscaliza o mercado de valores mobiliários (bolsa) |
| Tesouro Nacional | Administra a dívida pública e emite títulos |
| ANBIMA | Autorregulação do mercado de capitais e fundos |
O BCB também é responsável por:
- Autorizar a abertura de novas instituições financeiras;
- Definir limites para operações de crédito;
- Operar infraestruturas de pagamento e liquidação (Pix, SPI, STR);
- Monitorar riscos sistêmicos;
- Proteger o sistema contra lavagem de dinheiro e financiamento ao terrorismo.
Comparação internacional
Cada país tem seu modelo de banco central. Alguns são mais independentes que outros:
| País | Banco central | Autonomia formal | Modelo |
|---|---|---|---|
| Brasil | Banco Central do Brasil | LC 179/2021 | Autarquia com autonomia |
| Estados Unidos | Federal Reserve (Fed) | Independente do executivo | Sistema de bancos regionais |
| Zona euro | Banco Central Europeu (BCE) | Independente | Supranacional |
| Japão | Banco do Japão | Parcialmente independente | Vinculado ao Ministério |
| Reino Unido | Banco da Inglaterra | Independente | Modelo clássico |
| China | Banco Popular da China | Dependente do governo | Controle estatal |
A tendência internacional é de maior independência para os bancos centrais, pois a experiência mostra que instituições autônomas têm mais credibilidade no controle da inflação.
O que aprendemos com a história
A literatura econômica — especialmente os trabalhos de Kydland e Prescott (1977), premiados com o Nobel de Economia — demonstrou que bancos centrais independentes produzem melhores resultados em termos de controle inflacionário. A razão é simples: quando o BC é independente, ele pode tomar decisões impopulares (como elevar juros) sem pressão política imediata, o que gera maior credibilidade e previsibilidade.
Estudos do FMI e do Banco Mundial também apontam que a independência do BC está associada a menor inflação média e menor volatilidade econômica. O Brasil, ao formalizar a autonomia em 2021, seguiu essa tendência global.
Estrutura do Sistema Financeiro Nacional
O Sistema Financeiro Nacional (SFN) é o conjunto de órgãos e instituições responsáveis por girar o dinheiro na economia. O BCB atua como regulador e fiscalizador central.

As instituições financeiras do SFN são divididas em dois grandes grupos:
Instituições financeiras captadoras de depósitos (bancos):
- Bancos comerciais (Itaú, Bradesco, BB, Caixa)
- Bancos múltiplos com carteira comercial
- Bancos múltiplos sem carteira comercial
- Bancos de investimento
- Bancos de desenvolvimento (BNDES)
Instituições financeiras não captadoras de depósitos:
- Sociedades de crédito, financiamento e investimento (financeiras)
- Sociedades de crédito imobiliário
- Sociedades de arrendamento mercantil (leasing)
- Associações de poupança e empréstimo
- Cooperativas de crédito
Outros intermediadores:
- Corretoras de títulos e valores mobiliários
- Distribuidoras de títulos
- Administradoras de cartões de crédito
- Gestoras e administradoras de fundos de investimento
- Seguradoras e entidades de previdência complementar
Cada categoria tem regras específicas definidas pelo BCB e, em alguns casos, pela CVM. O BCB pode autorizar, regular ou fechar qualquer dessas instituições, garantindo a estabilidade do sistema.
O BCB na prática: o que isso significa para você
O trabalho do Banco Central impacta diretamente a vida de qualquer pessoa:
- Empréstimos e financiamentos: quando a Selic sobe, os juros de empréstimos aumentam; quando desce, o crédito fica mais barato.
- Renda fixa: CDBs, LCIs e LCAs pagam juros que seguem a Selic. Uma Selic alta favorece quem aplica em renda fixa.
- Câmbio: o BC administra as reservas e pode intervir no mercado de câmbio para estabilizar o real.
- Poupança: a taxa da poupança é calculada com base na Selic (TR + 0,5% a.m. quando a Selic supera 8,5% a.a.).
- Segurança financeira: a fiscalização do BC protege depositantes e investidores contra fraudes e quebras de instituições.
- PIX e pagamentos: o BCB opera o PIX e o STR (Sistema de Transferência de Reservas), que são a infraestrutura para transferências bancárias instantâneas.
Como o BCB protege o consumidor
O BCB também atua na proteção do consumidor de serviços financeiros:
- Cadastro de instituições autorizadas: o site do BCB mantém lista atualizada de todas as instituições regulamentadas. Antes de contratar qualquer serviço financeiro, é possível verificar se a instituição é autorizada.
- Ranking de reclamações: o BCB publica o ranking de reclamações contra instituições financeiras, permitindo que o consumidor escolha melhor. O ranking é atualizado mensalmente e inclui bancos, seguradoras e administradoras de consórcio.
- Ouvidoria: canal direto para dúvidas, reclamações e sugestões sobre serviços financeiros. A ouvidoria do BCB é uma das mais acessadas do governo federal.
- Notificações e advertências: o BCB aplica multas e sanções a instituições que descumprem regras, protegendo o consumidor de práticas abusivas.
Como acompanhar as decisões do BCB
Todas as decisões do Copom são publicadas no site do BCB, com:
- Atas das reuniões (raciocínio por trás da decisão);
- Relatórios de Política Monetária (trimestrais);
- Projeções macroeconômicas;
- Indicadores financeiros atualizados.
Acompanhar o comunicado do Copom é a melhor forma de entender para onde os juros estão indo — e como isso afeta seus investimentos e empréstimos. O BCB também disponibiliza o “Calendário de Reuniões do Copom” no site, permitindo que investidores e empresas planejem suas decisões financeiras com base nas datas de decisões de política monetária.
Conclusão
O Banco Central é a pedra angular do sistema financeiro. Sua função principal é manter a inflação sob controle por meio da política monetária, mas ele também regula bancos, administra reservas internacionais e protege o sistema financeiro. No Brasil, o BCB ganhou autonomia formal em 2021, o que reforçou sua credibilidade e alinhou o país às melhores práticas internacionais.
Para aprofundar seus conhecimentos sobre o sistema financeiro, leia também nosso estudo sobre o spread bancário — a diferença entre os juros cobrados e pagos pelos bancos — e sobre o CDI — o certificado que serve de referência para a maioria dos investimentos de renda fixa.
Próximo passo
Fontes e referências
- Banco Central do Brasil — Autonomia: bcb.gov.br/acessoinformacao/autonomia
- BCB — Comunicados do Copom (decisões da Selic): bcb.gov.br/controleinflacao/comunicadoscopom
- Portal Gov.br — Banco Central do Brasil: gov.br/pt-br/orgaos/banco-central-do-brasil
- Lei Complementar nº 179/2021 — Autonomia do BCB: planalto.gov.br/ccivil_03/leis/lcp/lcp179.htm
- Lei nº 4.595/1964 — Sistema Financeiro Nacional: planalto.gov.br/ccivil_03/leis/l4595.htm
- Câmara dos Deputados — Autonomia do Banco Central: camara.leg.br/noticias/727367-CAMARA-APROVA-PROJETO-DE-AUTONOMIA-DO-BANCO-CENTRAL
- Banco Central do Brasil — Taxa Selic: bcb.gov.br/en/monetarypolicy/selicrate
Perguntas frequentes
O que é o Banco Central?
Qual é a principal função do Banco Central?
O que é o Copom?
O Banco Central é independente do governo?
Como o Banco Central controla a inflação?
Quais são os órgãos do Sistema Financeiro Nacional?
Anúncio