
Parte do guia Estado e Tributos · Ministério da Fazenda
Ministério da Fazenda: o que faz e por que decide seu bolso
Anúncio
Toda vez que o noticiário anuncia bloqueio no Orçamento, mudança no Imposto de Renda ou recorde da dívida pública, há um endereço por trás: a Esplanada dos Ministérios, bloco P, em Brasília. O Ministério da Fazenda é o comando da política fiscal brasileira — o órgão que arrecada os tributos, paga as contas, administra a dívida de mais de R$ 10 trilhões e desenha as regras que limitam o gasto público.
Neste estudo você vai entender quem é quem dentro da Fazenda, como funcionam Orçamento, resultado primário e arcabouço fiscal, onde a dívida pública está em 2026 e qual é a fronteira — frequentemente confundida — entre a Fazenda e o Banco Central.
O que é o Ministério da Fazenda
O Ministério da Fazenda é o órgão do Poder Executivo federal responsável pela política fiscal: o lado do governo que envolve arrecadar, gastar e se endividar. Chefiado pelo ministro de Estado da Fazenda, ele formula a política econômica do governo eleito e a executa por meio de secretarias, autarquias, bancos públicos e empresas estatais vinculadas.
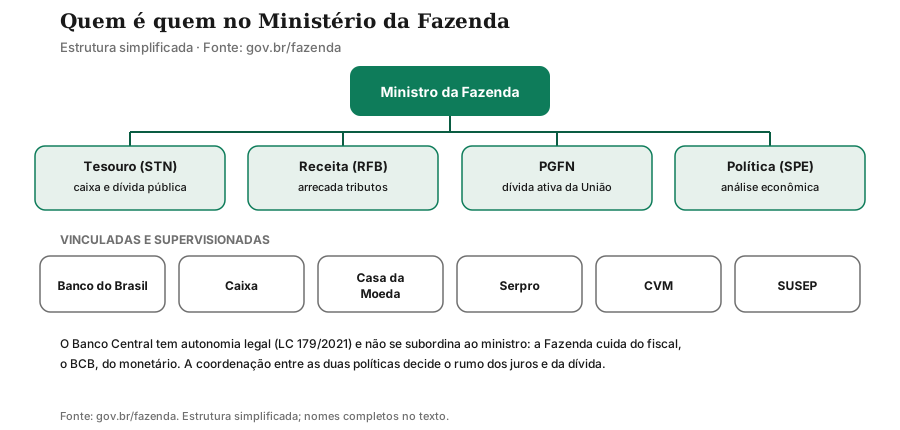
Quatro secretarias concentram o trabalho-fim. A Secretaria do Tesouro Nacional (STN) é o caixa do governo: administra as contas únicas, paga fornecedores e servidores, emite títulos públicos e gerencia a dívida federal. A Secretaria da Receita Federal (RFB) arrecada os tributos federais e fiscaliza contribuintes. A Procuradoria-Geral da Fazenda Nacional (PGFN) cobra judicialmente a dívida ativa da União — impostos e multas não pagos que viraram crédito do Estado. E a Secretaria de Política Econômica (SPE) produz as análises e projeções (como o Prisma Fiscal) que orientam as decisões do ministro.
Ao redor delas orbitam as vinculadas: Banco do Brasil e Caixa (bancos públicos de varejo e fomento), Casa da Moeda (imprime cédulas e documentos de segurança), Serpro (TI do governo) e as autarquias supervisoras CVM (mercado de capitais) e Susep (seguros e previdência). Uma correção importante ao senso comum: o Banco Central não se subordina ao ministro — tem autonomia legal desde a LC 179/2021, com diretoria de mandato fixo. A Fazenda propõe a política fiscal; o BCB executa a monetária; a coordenação entre ambas é política, não hierárquica.
Para mais sobre a autoridade monetária, consulte nosso estudo sobre o Banco Central.
O ciclo do dinheiro público: PPA, LDO e LOA
Nenhum real pode ser gasto sem passar por três leis encadeadas, previstas na Constituição (arts. 165 a 169). Entender o trio é entender por que “bloqueio” e “contingenciamento” aparecem no noticiário a cada dois meses.
| Lei | Horizonte | O que define |
|---|---|---|
| PPA (Plano Plurianual) | 4 anos | Programas e metas de médio prazo do governo |
| LDO (Diretrizes Orçamentárias) | 1 ano | Regras do jogo: meta fiscal, limites, prioridades |
| LOA (Orçamentária Anual) | 1 ano | O orçamento detalhado: quem recebe quanto |
A LDO é onde mora a meta de resultado primário — o compromisso anual de superávit ou déficit. A LOA distribui as dotações por órgão. E a Lei de Responsabilidade Fiscal (LRF, LC 101/2000) amarra o ciclo: a cada bimestre, Fazenda e Planejamento publicam o Relatório de Avaliação de Receitas e Despesas (RARDP); se a receita projetada não comportar a meta, os Poderes são obrigados a limitar empenho e movimentação financeira — o famoso contingenciamento. Foi exatamente esse ritual que produziu, em março de 2026, o bloqueio de R$ 1,6 bilhão nas despesas de ministérios.
Uma distinção que o noticiário costuma embaralhar: bloqueio e contingenciamento não são sinônimos. O bloqueio decorre do limite de despesas do arcabouço fiscal — quando a projeção de gastos estoura o teto permitido, verbas são travadas ainda que a meta de primário esteja encaminhada. O contingenciamento decorre da meta de resultado primário — quando a receita frustrada ameaça o cumprimento da meta, empenhos são congelados para segurar o resultado. Em 2026 convivem os dois fenômenos: bloqueio de R$ 1,6 bilhão pelo teto de gastos e, ao mesmo tempo, folga de R$ 3,5 bilhões na meta de primário pelo piso da banda. Ler o RARDP sabendo qual trava está mordendo evita conclusões apressadas sobre “o governo quebrou” ou “sobrou dinheiro”.
Desde 2023, aliás, o ciclo orçamentário tem dois maestros. A recriação do Ministério do Planejamento e Orçamento (MPO) separou o desenho do Orçamento (peça física da LOA, sob o MPO) da política fiscal e da arrecadação (sob a Fazenda). Na prática, os dois ministérios assinam juntos o RARDP, o Planejamento detalha o bloqueio por órgão e a Fazenda avalia receitas e meta. Quando você lê “Fazenda e Planejamento anunciaram…”, está vendo a divisão de tarefas em ação: um cuida do cofre e da regra, o outro, da alocação.
Resultado primário, nominal e a conta de juros
A linguagem fiscal tem três resultados, e confundi-los distorce qualquer debate. O resultado primário é a diferença entre receitas e despesas excluídos os juros da dívida:
\(RP = Receitas - Despesas\;(sem\;juros)\)
O resultado nominal inclui os juros:
$$RN = RP - Juros$$Como o Brasil paga juros altos sobre uma dívida grande, o país pode ter superávit primário e ainda assim déficit nominal — situação rotineira na última década. As despesas primárias federais rodam em torno de 19,4% do PIB, e a meta da LDO-2026 tem centro em 0,25% do PIB (cerca de R$ 34,3 bilhões), com piso de 0,00%: dentro da banda, a meta é considerada cumprida.
Os números de 2026 mostram o mecanismo em operação. A primeira projeção oficial apontou déficit primário de R$ 59,8 bilhões; o Prisma Fiscal de junho (mediana do mercado) estimou R$ 59,0 bilhões (0,44% do PIB). Descontadas as exclusões legais — precatórios e gastos autorizados fora da meta, somando R$ 64,4 bilhões —, o resultado para fins de cumprimento ficava em superávit de R$ 3,5 bilhões a R$ 5,3 bilhões, dentro da tolerância. Moral técnica da história: “cumprir a meta” e “fechar no azul” são afirmações diferentes, e o RARDP bimestral existe justamente para expor a diferença.
Anúncio
As regras do jogo: da LRF ao arcabouço fiscal
| Marco | Ano | Regra central |
|---|---|---|
| Lei de Responsabilidade Fiscal (LC 101) | 2000 | Metas fiscais, limites de pessoal e dívida, punição a gestores |
| Teto de gastos (EC 95) | 2016 | Despesa congelada em termos reais por 20 anos |
| Arcabouço fiscal (LC 200) | 2023 | Despesa cresce 0,6%–2,5% real, até 70% da receita; metas com bandas |
A LRF foi a fundação: limites para gasto com pessoal, regras para endividamento de estados e municípios e crime de responsabilidade para quem descumprir. O teto de 2016 radicalizou, congelando a despesa real — e ruiu na pandemia e nas exceções sucessivas. O arcabouço de 2023 tenta o meio-termo: permite crescimento real da despesa, mas indexado ao crescimento da receita (70%) e sujeito a metas de primário com intervalo de tolerância — se a meta for descumprida, o crescimento permitido da despesa cai no ano seguinte (o “gatilho”). Em 2026, o próprio governo sinaliza apertar as regras após as eleições, com novo limite para a expansão dos gastos em debate.
A dívida pública em 2026: 82,9% do PIB
A Dívida Bruta do Governo Geral (DBGG) — União, estados e municípios, sem BC nem estatais — é o termômetro que as agências de rating observam. Em agosto de 2026 ela atingiu 82,9% do PIB, oitavo mês consecutivo de alta e maior patamar desde março de 2021. A sequência do ano conta a história: 78,7% em janeiro, 79,9% em março, 81,0% em maio, 82,6% em julho. Em valores nominais, mais de R$ 10 trilhões. A dívida líquida (que abate reservas internacionais e outros ativos) estava em 69,3% do PIB em agosto.
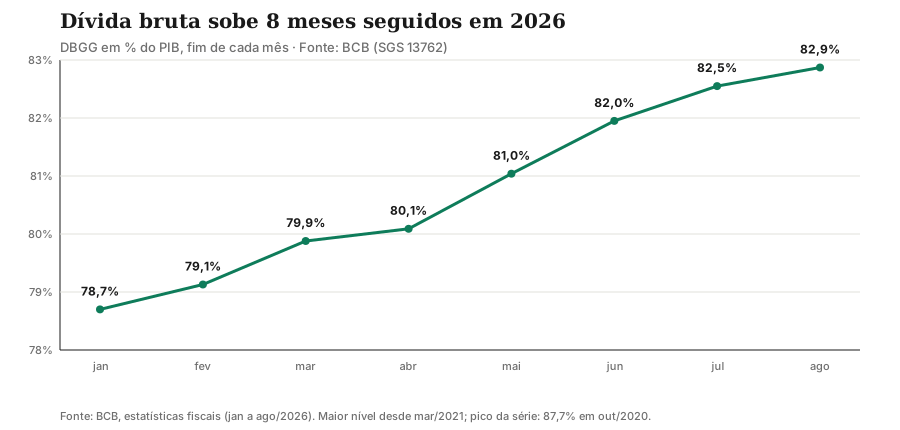
Para calibrar: o pico da série atual foi 87,7% em outubro de 2020 (gasto pandêmico) e o piso, 51,3% em dezembro de 2011. A Instituição Fiscal Independente (IFI) projeta a DBGG em torno de 82,7% no fim de 2026, caminhando para 86% em 2027 — e estima que seria necessário superávit primário próximo de 2% do PIB para estabilizar a relação dívida/PIB, contra o déficit de ~0,4% projetado para 2026. É esse hiato, mais do que qualquer número isolado, que mantém o Brasil sob alerta das agências de risco.
Convém distinguir a dívida bruta da líquida. A DBGG soma tudo que o governo geral deve, sem abater nada. A Dívida Líquida do Setor Público (DLSP) desconta os ativos — sobretudo as reservas internacionais, que superam US$ 300 bilhões — e estava em 69,3% do PIB em agosto de 2026. A bruta é a medida de vulnerabilidade (quanto maior, maior o risco percebido de calote e maior o juro exigido pelo mercado); a líquida é a medida de solvência efetiva. As agências de rating olham as duas, mas é a trajetória da bruta — oito altas seguidas — que tem ditado os comunicados de alerta.
Nota de atualização (out/2026): DBGG em 82,9% do PIB e DLSP em 69,3% (ago/2026, BCB); meta fiscal LDO-2026 com centro de 0,25% do PIB e piso de 0,00%; bloqueio de R$ 1,6 bilhão vigente desde o RARDP do 1º bimestre. Para os dados correntes, consulte as estatísticas fiscais do BCB e o Tesouro Transparente.
Para mais sobre os títulos que financiam essa dívida, consulte nosso estudo sobre o Tesouro Direto.
Referencial teórico: as três funções do Estado na economia
A atuação da Fazenda corresponde, ponto a ponto, às três funções do setor público sistematizadas por Richard Musgrave em The Theory of Public Finance (1959), obra fundadora da economia do setor público. A função alocativa: prover bens públicos e corrigir falhas de mercado — estradas, saúde básica, regulação via CVM e Susep. A função distributiva: transferir renda por meio de tributos progressivos e programas sociais — o Bolsa Família e a Previdência passam pelo caixa da Fazenda. A função estabilizadora: usar o gasto e a tributação para suavizar o ciclo econômico — o arcabouço fiscal é, nessa chave, uma tentativa de dar regras críveis à estabilização, evitando que ela degenere em endividamento explosivo.
No Brasil, a referência aplicada é Giambiagi e Além (Finanças Públicas, referência dos cursos de economia): a combinação de carga tributária alta (cerca de um terço do PIB), gasto rígido (previdência, pessoal e vinculações consomem a maior parte do Orçamento) e juros elevados cria a “armadilha fiscal” brasileira — arrecada-se muito, gasta-se quase tudo em despesas obrigatórias e sobra pouco para investimento, enquanto a dívida cresce pelo diferencial entre juros e crescimento. Entender a Fazenda é entender por que reformas (previdenciária, tributária, administrativa) voltam ao debate a cada governo: sem mexer nas rigidezes, nenhuma regra fiscal se sustenta.
Como acompanhar as contas públicas
Você não precisa esperar o Jornal Nacional para saber como vai o fiscal. O Tesouro Transparente publica a execução orçamentária em tempo quase real; o RARDP bimestral (Fazenda + Planejamento) mostra receita, despesa e necessidade de bloqueio ou contingenciamento; o Prisma Fiscal mensal da SPE revela a mediana do mercado para primário e dívida; e as estatísticas fiscais do BCB trazem DBGG e DLSP com dois meses de defasagem. Quem acompanha esses quatro documentos entende o noticiário fiscal antes dos comentaristas — e percebe quando um “rombo recorde” é fato novo ou apenas o calendário bimestral funcionando.
Por que o nome Fazenda
Nada a ver com agricultura: o nome vem do Erário Régio, criado por D. João em 1808 para administrar as finanças da Coroa transferida para o Rio de Janeiro. “Fazenda”, no português da época, significava o patrimônio e as rendas do Estado — a fazenda pública. A denominação atravessou o Império, sobreviveu à República e chegou ao século XXI como sinônimo de finanças governamentais — daí expressões como “Fazenda Pública” e “Procuradoria da Fazenda”.
Conclusão
O Ministério da Fazenda é o centro nervoso do fiscal brasileiro: arrecada pela Receita, paga e se endivida pelo Tesouro, cobra pela PGFN, analisa pela SPE e opera dentro de regras — LRF, arcabouço, metas bimestrais — que tentam conciliar gasto democrático com solvência. Com a dívida em 82,9% do PIB e a meta fiscal cumprida por dentro da tolerância, 2026 resume o dilema permanente: estabilizar sem paralisar.
Para continuar, leia nosso estudo sobre o Banco Central — o outro lado da política econômica — e sobre o Tesouro Direto, onde a dívida pública encontra o seu bolso.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- Fazenda — Relatório de Avaliação de Receitas e Despesas (1º bim/2026): gov.br/fazenda/pt-br/assuntos/noticias/2026/marco/governo-apresenta-o-relatorio-de-avaliacao-de-receitas-e-despesas-do-1o-bimestre-de-2026
- Fazenda — Prisma Fiscal (jun/2026): gov.br/fazenda/pt-br/assuntos/noticias/2026/junho/prisma-fiscal-projeta-em-junho-aumento-de-r-1-19-bilhao-no-deficit-primario-de-2026
- BCB — Estatísticas fiscais (dívida bruta e líquida): bcb.gov.br/estatisticas/estatisticasfiscais
- Planalto — LC 101/2000 (Lei de Responsabilidade Fiscal): planalto.gov.br/ccivil_03/leis/lcp/lcp101.htm
- Planalto — LC 200/2023 (Arcabouço Fiscal): planalto.gov.br/ccivil_03/leis/lcp/lcp200.htm
Perguntas frequentes
O que faz o Ministério da Fazenda?
Qual a diferença entre Ministério da Fazenda e Banco Central?
O que é o arcabouço fiscal?
O que é resultado primário?
A quanto está a dívida pública brasileira?
Por que se chama Fazenda se não cuida de fazendas?
Anúncio