
Parte do guia Investimentos · CDI
CDI: o que é, como funciona e por que move seus investimentos
Anúncio
Quando você lê que um CDB rende “100% do CDI”, está vendo apenas a ponta de um mecanismo que movimenta trilhões de reais por dia sem que nenhum correntista perceba. O CDI — Certificado de Depósito Interbancário — é o empréstimo de curtíssimo prazo que os bancos fazem entre si para fechar o caixa no fim do dia. A taxa média dessas operações, a taxa DI, é o preço do dinheiro de 1 dia na economia brasileira e o benchmark de quase toda a renda fixa do país.
Neste estudo você vai entender o que o CDI é (e o que ele não é), como a taxa DI é calculada pela B3, por que ela anda colada na Selic e como usar esse conhecimento para avaliar CDBs, fundos DI e qualquer produto “pós-fixado”.
O que é o CDI, afinal: certificado ou taxa?
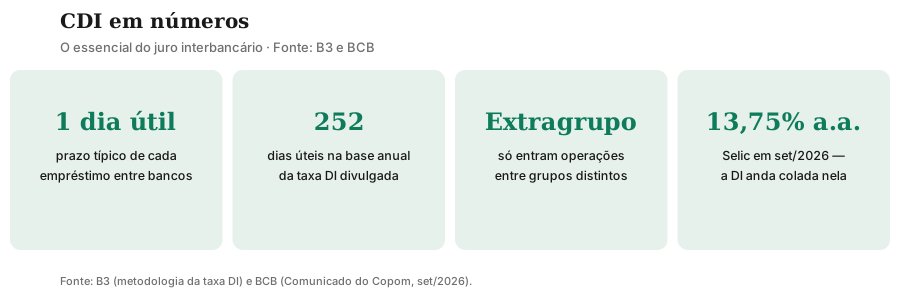
O nome confunde porque designa duas coisas ligadas. O CDI é o instrumento: um depósito interfinanceiro de curtíssimo prazo — normalmente 1 dia útil — que um banco emite para tomar recursos de outro banco. A taxa DI (ou “CDI” no jargão do varejo) é o preço: a média das taxas dessas operações em cada dia útil, calculada e divulgada pela B3.
Três características definem o instrumento. Primeiro, ele é exclusivo do mercado interbancário: você, pessoa física, não compra CDI — você compra produtos que o usam como referência. Segundo, ele não tem lastro em títulos públicos: é um depósito entre instituições, garantido apenas pela solidez do banco tomador — é isso que o diferencia das operações compromissadas que formam a Selic. Ainda assim, o risco de crédito é baixo, porque o prazo é de 1 dia e as partes são instituições supervisionadas pelo BCB. Terceiro, ele não sofre tributação direta: por ser uma operação entre instituições para ajuste de liquidez, não há IR na fonte sobre o CDI em si (o imposto aparece depois, nos produtos que você compra).
Para mais sobre o título que você de fato compra, consulte nosso estudo sobre CDB.
Como funciona na prática
A mecânica é simples e acontece todos os dias úteis, no fim da tarde. Imagine que o Banco A terminou o dia com sobra de caixa e o Banco B precisa de recursos para fechar suas posições — por exemplo, para cumprir o recolhimento do compulsório junto ao Banco Central. O Banco B emite um CDI, o Banco A aplica os recursos nele, e no dia útil seguinte a operação se desfaz: o Banco B devolve o principal acrescido da taxa DI pactuada.
| Etapa | Quem age | O que acontece |
|---|---|---|
| 1. Oferta | Banco deficitário | Emite CDI para captar recursos de 1 dia |
| 2. Aplicação | Banco superavitário | Aplica a sobra de caixa no CDI emitido |
| 3. Registro | B3 | Operação registrada e liquidada no sistema |
| 4. Resgate | Banco emissor | No dia seguinte, devolve principal + taxa DI |
A função econômica desse giro diário é garantir a liquidez do sistema financeiro: sobras e faltas de caixa se compensam entre as instituições em vez de cada banco carregar colchões ociosos de dinheiro parado. Sem esse mercado, o custo do crédito para você seria maior, porque os bancos precisariam manter reservas maiores por precaução.
A taxa DI: como a B3 calcula
A taxa DI que aparece no seu extrato não é decidida por ninguém — ela é apurada estatisticamente. Todos os dias úteis, a B3 coleta as operações de depósitos interfinanceiros pré-fixados, pactuados por 1 dia útil e liquidados em seu sistema, e calcula a média ponderada pelo volume financeiro. A taxa é expressa ao ano em base de 252 dias úteis, com duas casas decimais, e divulgada no fim do dia.
Dois filtros metodológicos importam. O primeiro é o recorte extragrupo: só entram operações entre instituições de conglomerados econômicos distintos. Empréstimos dentro do mesmo grupo (matriz para filial, por exemplo) são excluídos, porque poderiam ter preços administrados e distorcer a média. O segundo é a regra de contingência: se em determinado dia as condições de apuração não forem observadas, a metodologia prevê o uso da Selic over como referência, garantindo que a taxa DI nunca fique sem cotação.
A convenção de 252 dias úteis merece atenção porque é ela que transforma a taxa anual em rendimento diário. O fator de um dia útil é:
\(f = (1 + DI)^{1/252} - 1\)
E o rendimento acumulado de um período de \(n\) dias úteis é a composição desses fatores diários:
$$R = \prod_{k=1}^{n} (1 + f_k) - 1$$Na prática, isso significa que “100% do CDI” não é uma taxa fixa: é uma carteira rolada diariamente à taxa vigente em cada dia. Quando o Copom corta a Selic, a DI do dia seguinte já reflete o corte — e seu CDB pós-fixado acompanha com um dia de defasagem.
Para mais sobre a infraestrutura que registra essas operações, consulte nosso estudo sobre a Cetip.
Anúncio
DI × Selic: por que andam coladas
A pergunta mais comum — “se já existe a Selic, por que existe o CDI?” — tem resposta institucional. A Selic é a taxa das operações de 1 dia com lastro em títulos públicos federais, e sua meta é definida pelo Copom como instrumento de política monetária. O CDI é a taxa das operações de 1 dia entre bancos, sem garantia de títulos — o risco é o do banco tomador. Como os dois mercados negociam dinheiro de 1 dia com garantias equivalentes, a arbitragem mantém as duas taxas praticamente iguais: nenhum banco pagaria muito mais no interbancário se pode captar via compromissadas lastreadas em Tesouro, e vice-versa. Na prática, desde 2019 a DI fica cerca de 0,10 ponto abaixo da meta Selic.
O Banco Central reforça essa amarração diariamente. Por meio de operações compromissadas — leilões em que compra ou vende títulos com compromisso de revenda — o BCB enxuga ou injeta liquidez para que a Selic efetiva (over) convirja para a meta. Como a DI é apurada sobre operações de mesmo prazo e risco similar, ela segue a Selic como sombra. Historicamente, a DI opera uma fração abaixo da meta Selic, refletindo pequenas diferenças de risco e liquidez entre os dois mercados.
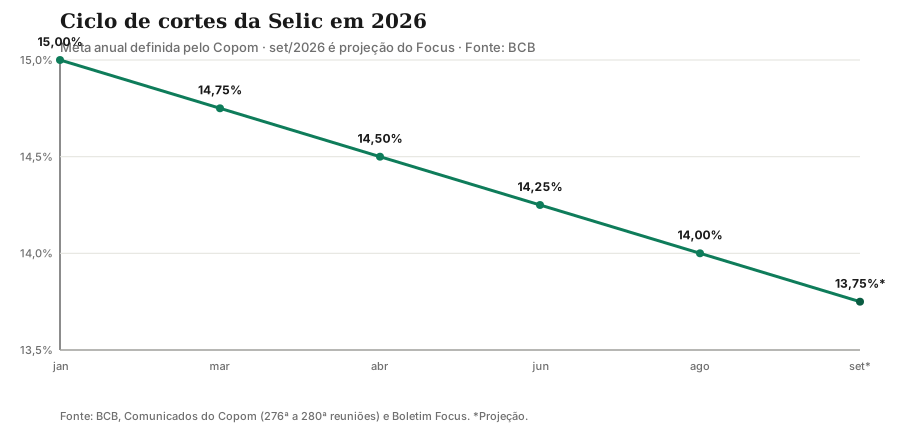
O ciclo de 2026 ilustra o mecanismo em tempo real. Depois de manter a Selic em 15,00% a.a. em janeiro, o Copom iniciou uma sequência de cortes de 0,25 ponto percentual a cada reunião — março (14,75%), abril (14,50%), junho (14,25%), agosto (14,00%) e setembro (13,75%) — em resposta à desaceleração gradual da atividade e à convergência projetada da inflação para perto da meta de 3% no início de 2028.
| Reunião do Copom | Mês de 2026 | Meta Selic (% a.a.) |
|---|---|---|
| 276ª | Janeiro | 15,00 (manutenção) |
| 277ª | Março | 14,75 (−0,25 p.p.) |
| 278ª | Abril | 14,50 (−0,25 p.p.) |
| 279ª | Junho | 14,25 (−0,25 p.p.) |
| 280ª | Agosto | 14,00 (−0,25 p.p.) |
| 281ª | Setembro | 13,75 (−0,25 p.p.) |
Nota de atualização (out/2026): a Selic está em 13,75% a.a. desde 17 de setembro (281ª reunião do Copom, corte de 0,25 p.p.), após manter-se em 14,00% entre 6 de agosto e 17 de setembro; a DI estava em 13,65% a.a. em outubro. A DI acompanha cada movimento com 1 dia útil de defasagem. Para os valores vigentes, consulte os Comunicados do Copom e a Série Histórica do DI da B3.
Para mais sobre a taxa básica, consulte nosso estudo sobre a Taxa Selic.
Por que o CDI importa para você
Quase tudo que é “pós-fixado” no Brasil é, na verdade, “pós-CDI”. CDBs de grandes bancos pagam tipicamente de 95% a 105% do CDI; fundos DI, descontadas taxa de administração e come-cotas, entregam 95% a 100%; LCIs e LCAs costumam pagar 85% a 95% (a isenção de IR compensa o percentual menor); e o Tesouro Selic acompanha a Selic, prima-irmã da DI. Entender a taxa DI é, portanto, entender o piso de comparação de toda a renda fixa.
| Produto | Referência | Faixa típica | Garantia | IR |
|---|---|---|---|---|
| CDB bancão | % do CDI | 95%–105% | FGC até R$ 250 mil | Regressivo 22,5%–15% |
| Fundo DI | % do CDI (líquido) | 95%–100% | Sem FGC | Regressivo + come-cotas |
| LCI / LCA | % do CDI | 85%–95% | FGC até R$ 250 mil | Isento para PF |
| Tesouro Selic | Selic | ~100% da Selic | Tesouro Nacional | Regressivo 22,5%–15% |
| Poupança | TR + 0,5% a.m. | Abaixo do CDI* | FGC até R$ 250 mil | Isento |
*Com a Selic acima de 8,50% a.a., a poupança rende 0,5% ao mês + TR — historicamente abaixo do CDI líquido na maioria dos cenários. Veja os números no estudo da Conta Poupança.
Três pegadinhas merecem destaque. A primeira: percentual alto em banco pequeno não é de graça. Um CDB de 120% do CDI de uma financeira desconhecida carrega risco de crédito maior — o FGC cobre até R$ 250 mil por CPF e instituição (teto de R$ 1 milhão a cada 4 anos), mas o resgate em caso de intervenção pode demorar. A segunda: CDI bruto não é CDI líquido. Sobre o rendimento incidem IR regressivo (22,5% até 180 dias, 20% até 360, 17,5% até 720 e 15% acima disso) e, nos fundos, taxa de administração e come-cotas semestral. A terceira: “render mais que o CDI” em renda fixa quase sempre significa mais risco — prazo maior, emissor menor ou subordinação. Não existe almoço grátis nem mesmo no pós-fixado.
Referencial teórico: a transmissão da política monetária
A razão profunda pela qual a DI segue a Selic pertence à teoria da transmissão da política monetária, sistematizada nos manuais de economia monetária — notadamente em Frederic Mishkin, The Economics of Money, Banking, and Financial Markets. O argumento central: o banco central controla diretamente apenas o juro de curtíssimo prazo (o overnight), mas esse juro se propaga por arbitragem para toda a estrutura a termo — do DI de 1 dia aos CDBs de 2 anos, passando pelos contratos futuros de juros negociados na B3.
O canal funciona em três elos. Primeiro, o canal do juro: ao elevar a Selic, o BCB encarece o dinheiro de 1 dia, e os bancos repassam o custo ao crédito e à captação — a DI sobe junto. Segundo, o canal do crédito: com dinheiro mais caro no interbancário, os bancos restringem a oferta de empréstimos, esfriando a demanda agregada. Terceiro, o canal das expectativas: os cortes e altas sinalizam o compromisso do Copom com a meta de inflação, ancorando as projeções do mercado (o Boletim Focus) e, por essa via, os juros longos.
É nesse quadro que se entende a regra de Taylor (Taylor, 1993): a prescrição de que o banco central deve mover o juro básico mais do que proporcionalmente aos desvios da inflação em relação à meta e do produto em relação ao potencial. O Copom não segue a regra mecanicamente, mas o ciclo de 2026 — cortes graduais de 0,25 ponto diante de inflação ainda acima do teto, porém em desaceleração — é exatamente o padrão de “calibragem” que a literatura prescreve: nem leniência que desancore expectativas, nem aperto excessivo que derrube a atividade.
Limites e riscos: o que o CDI não é
Quatro ressalvas fecham o quadro. Primeiro, CDI não é investimento: é uma referência de mercado. Ninguém “aplica no CDI” — aplica-se em produtos referenciados nele, cada um com seu risco, prazo e tributação. Segundo, a DI passada não garante a DI futura: por ser rolada diariamente, uma sequência de cortes do Copom corrói o rendimento do pós-fixado mês a mês — o investidor que trava taxa prefixada assume outro risco (o de a Selic subir). Terceiro, o percentual do CDI não mede risco sozinho: é preciso olhar emissor, prazo, carência, resgate e cobertura do FGC em conjunto. Quarto, a DI ignora a inflação: 100% do CDI com IPCA perto de 5% (expectativa do mercado para 2026, segundo o Focus de outubro) rende bem menos em termos reais do que os mesmos 100% com IPCA na meta de 3% — compare sempre o juro real, não o nominal.
Conclusão
O CDI é o termômetro do dinheiro de 1 dia no Brasil: empréstimos overnight entre bancos, com lastro em títulos públicos, cuja média diária — a taxa DI da B3, em base 252 — ancora CDBs, fundos DI, LCIs, LCAs e o Tesouro Selic. Ele anda colado na Selic porque arbitragem e operações compromissadas do BCB não permitem outra coisa, e cada decisão do Copom chega ao seu bolso com um dia útil de defasagem.
Para continuar, leia nosso guia de CDB — o produto onde você de fato encontra o CDI — e o estudo da Taxa Selic, que explica quem decide o juro que move a DI.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- B3 — Metodologia de Apuração da Taxa DI: b3.com.br/pt_br/market-data-e-indices/indices/indices-de-segmentos-e-setoriais/di/metodologia-de-apuracao-da-taxa
- B3 — Série Histórica do DI: b3.com.br/pt_br/market-data-e-indices/indices/indices-de-segmentos-e-setoriais/serie-historica-do-di.htm
- BCB — Comunicados do Copom: bcb.gov.br/controleinflacao/comunicadoscopom
- BCB — Relatório de Política Monetária (antigo Relatório de Inflação): bcb.gov.br/publicacoes/ri
Perguntas frequentes
O que é o CDI?
Qual a diferença entre CDI e CDB?
O que significa render 100% do CDI?
Quem calcula a taxa DI?
Por que a taxa DI é tão próxima da Selic?
CDI tem garantia do FGC?
Anúncio