
Parte do guia Dinheiro · Taxa Selic
Taxa Selic e o Sistema Selic: o que é e como influencia a economia
Anúncio
A Taxa Selic é a taxa básica de juros da economia brasileira. É a referência para CDBs, fundos de renda fixa, empréstimos e financiamentos. Mas existe uma confusão comum: Selic (o sistema) e Taxa Selic (a taxa) são coisas diferentes. Este artigo explica as duas.
Nota de atualização (setembro/2026): a Taxa Selic está em 13,75% ao ano — o Copom reduziu a meta para 13,75% na reunião de 17 de setembro de 2026, após mantê-la em 14,00% desde 6 de agosto. Consulte o Banco Central para a taxa vigente.
O que é o Sistema Selic
O Selic (Sistema Especial de Liquidação e de Custódia) é um sistema eletrônico que processa o registro, a custódia e a liquidação de operações com títulos públicos. Foi criado em 1979 numa parceria entre a Andima e o Banco Central.
O que é registrado no Selic
Somente títulos públicos federais são registrados no Selic, além de títulos estaduais e municipais emitidos até janeiro de 1992. Títulos estaduais e municipais emitidos após essa data são registrados na B3 (antiga Cetip).
A revolução eletrônica
Antes do Selic, os títulos públicos eram papéis físicos. A negociação era lenta, burocrática e propensa a erros. Com o Selic, os títulos passaram a ser escriturais — registros eletrônicos no sistema. Uma operação com títulos públicos é liquidada imediatamente e a transação entre comprador e vendedor é registrada de modo transparente e seguro.
Para mais sobre títulos públicos e como o governo capta recursos, consulte nosso estudo sobre Tesouro Direto.
O que é a Taxa Selic
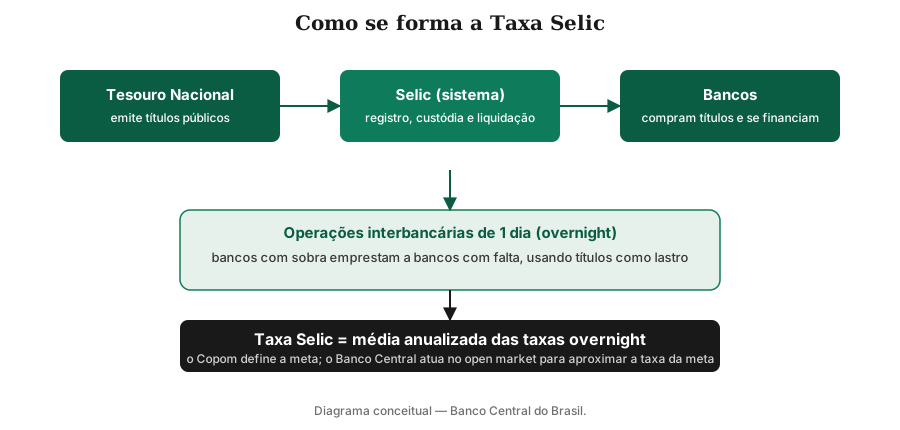
A Taxa Selic é uma média anualizada das taxas overnight de empréstimos interbancários lastreados com títulos públicos registrados no Selic. É a taxa efetiva que os bancos cobram uns dos outros quando emprestam recursos para fechar o dia.
Em resumo: o Selic é a “máquina” que processa os negócios; a Taxa Selic é o número que esses negócios ajudam a formar.
Como a Taxa Selic se forma
Mercado de títulos públicos
Os títulos públicos são papéis emitidos pelo governo através do Tesouro Nacional para arrecadar recursos para investimentos e outros gastos. É um empréstimo que o governo faz para complementar o que já arrecada com tributos.
Os principais compradores desses títulos são os bancos. Apenas dealers primários são autorizados a comprar os papéis diretamente do Tesouro. Outras entidades e pessoas físicas compram através de corretoras.
Compulsório e o mercado interbancário
O Banco Central exige que os bancos tenham em suas contas um percentual do saldo das contas dos seus clientes. É o Depósito Compulsório, criado para evitar a criação descontrolada da moeda.
Todos os bancos são obrigados a ter uma conta no Banco Central para deixar essas depósitos — as Contas Reserva. Ao final do dia, os bancos devem fechar as contas para verificar se estão dentro dos limites. Se estiverem deficitários, recorrem aos outros bancos para fechar o balanço dentro da lei.
Por exemplo, se o banco A precisa de R$ 10.000 para fechar o dia com o Depósito Compulsório, ele pede emprestado ao banco B, que está com excesso de recursos. Nessa operação, os títulos públicos que o banco A comprou do Tesouro servem de lastro — uma garantia para o pagamento. Quando os bancos não têm títulos públicos para lastrear, ou precisam de um prazo maior que um dia, emitem os CDIs.
O empréstimo é de um dia apenas, sendo devolvido no dia seguinte. A taxa de juros de um dia é conhecida como overnight e é aquela usada no cálculo da Taxa Selic. Como a taxa diária é pequena, a Taxa Selic divulgada é anualizada (com 252 dias úteis no ano).
Operações de open market e compromissadas
O instrumento diário do BCB são as operações compromissadas: leilões em que o BC compra títulos dos bancos com compromisso de revenda (injeta liquidez) ou vende com compromisso de recompra (enxuga). Todo fim de tarde, a mesa de operações calibra o volume para que a Selic over feche na meta — dezenas de bilhões girando num ajuste fino invisível ao público. Quando o Tesouro faz leilões grandes ou o governo paga salários e fornecedores, a liquidez oscila; as compromissadas absorvem o choque para que o juro de 1 dia não dance. É a engenharia hidráulica por trás do número que você vê no jornal.
O Copom define uma meta para a Taxa Selic, mas os bancos não são obrigados a seguir essa meta. Como ela se mantém próxima do valor determinado?
O Banco Central intervém no mercado interbancário ao comprar e vender títulos públicos dos bancos dealers primários — isso é a operação de open market. Ao fazer isso, o BC pode aumentar ou diminuir as taxas de juros.
O BC detém o monopólio de emissão de moeda oficial. Ao comprar títulos públicos dos bancos, ele deposita o valor na conta reserva dos bancos. Isso cria mais dinheiro e aumenta a base monetária. Os títulos públicos se valorizam e suas taxas de juros caem. Com mais dinheiro em conta para emprestar e juros menores, os bancos oferecem crédito mais barato.
Para mais sobre como o Banco Central controla a oferta de moeda, consulte nosso estudo sobre Dinheiro e Moeda.
Como a Taxa Selic é definida
A cada 45 dias, aproximadamente, o Copom — Comitê de Política Monetária — se reúne para discutir a situação econômica do país e definir se a Taxa Selic aumenta, diminui ou fica estável.
A Taxa Selic não é determinada pelo BC. O Copom define apenas uma meta. A taxa efetiva flutua diariamente e, geralmente, fica numa faixa próxima à estabelecida.
Taxa Selic, juros e inflação
A Taxa Selic serve como piso para todas as outras taxas de juros do mercado, como os CDBs, os Fundos de Renda Fixa e os empréstimos e financiamentos.
Isso porque os títulos públicos são considerados praticamente livres de risco de crédito — assume-se que o governo federal, emissor da própria moeda, pode assegurar o pagamento dessas dívidas ao aumentar impostos, rolar prazos ou, no limite, expandir a base monetária. Portanto, não faz sentido emprestar cobrando uma taxa menor do que a dos títulos públicos. Se o banco pode comprar um papel do governo que lhe renda 12% ao ano livre de risco, por que razão deveria emprestar a alguém com mau histórico de pagamento a uma taxa menor?
Anúncio
Câmbio e investimento estrangeiro
Os investidores sempre buscam colocar seu dinheiro onde rende mais com o menor risco possível. Um aumento na taxa Selic aumenta o rendimento dos títulos públicos e, portanto, atrai mais investidores estrangeiros ao país. O inverso também é verdadeiro.
Como esses investidores compram títulos com dólares, isso causa maior oferta dessa moeda no mercado, ou seja, o dólar se desvaloriza ante o real. A saída de investidores, por outro lado, causa escassez de dólares e a alta do dólar.
O mecanismo tem nome: carry trade. Com Selic a 14% e juro americano na casa de 4–5%, o diferencial de ~9 pontos paga o risco cambial de muita gente — dólar entra, real aprecia, importados barateiam e a inflação de bens cai, reforçando o próprio ciclo de cortes. O reverso é igualmente veloz: qualquer susto global (guerra, Fed hawkish, ruído fiscal doméstico) desmonta o carry em dias, o dólar dispara e o Copom ganha um problema a mais na reunião seguinte. É por isso que o BCB cita “taxa de câmbio persistentemente mais depreciada” entre os riscos altistas: câmbio e Selic se determinam mutuamente, e o juro alto que atrai dólar hoje planta a volatilidade de amanhã.
O que isso tem a ver com inflação?
A inflação pode ter várias causas. Uma delas é o excesso de oferta de moeda. Outra é a alta do dólar.
Quando há crédito barato e farto, há mais empréstimos, ou seja, mais criação de dinheiro. E a criação de dinheiro sem aumento na produção de bens e serviços causa a perda de valor desse dinheiro — inflação.
Para evitar a inflação, o BC aumenta a taxa Selic, diminuindo o crédito ao aumentar os juros, encarecendo o financiamento de consumo, empresas e imóveis — e, também, contraindo a base monetária via open market.
O Copom por dentro: quem aperta o botão
A meta Selic nasce no Copom (Comitê de Política Monetária), colegiado da diretoria do BCB que se reúne 8 vezes ao ano (a cada ~45 dias) em dois dias de deliberação: no primeiro, análise de conjuntura; no segundo, a decisão, anunciada em comunicado seco no início da noite. O voto é nominal e publicado na ata uma semana depois — o mercado lê cada advérbio (“cautela”, “serenidade”, “parcimônia”) como sinal firme dos próximos passos, a chamada forward guidance à brasileira. A cada trimestre, o Relatório de Inflação detalha projeções (hoje: IPCA de 5,1% em 2026, 3,8% em 2027, 3,2% no 1T28) e o balanço de riscos altistas (serviços resilientes, câmbio, expectativas desancoradas) e baixistas (desaceleração global, commodities). Entender o Copom é ler três documentos em sequência — comunicado (o quê), ata (o porquê) e relatório (o e daí) — em vez de torcer por manchete.
Selic meta vs. Selic over: as duas Selics
| Taxa | Quem define | Valor (set/2026) |
|---|---|---|
| Meta Selic | Copom, 8x ao ano | 13,75% a.a. |
| Selic over (efetiva) | Mercado, todo dia útil | ~13,75% a.a. (flutua em centésimos) |
A meta é o alvo; a over é a média das operações reais de 1 dia lastreadas em títulos públicos. O BCB mantém a over colada na meta com leilões diários de compromissadas: sobra liquidez, vende título e enxuga; falta, compra e injeta. Quando você lê “Selic a 13,75%”, quase sempre é a meta; quando seu Tesouro Selic rende, é a over acumulada dia a dia. A diferença entre as duas raramente passa de centésimos — e quando passa, é notícia (sinal de estresse de liquidez).
A Selic no seu bolso: 5 canais
- Crédito: cada ponto de Selic migra para consignado, pessoal e cartão com defasagem de semanas — a margem do banco amplifica.
- Poupança: acima de 8,5% (caso atual), rende 0,5% ao mês + TR; abaixo, 70% da Selic (Lei 12.703/2012).
- Financiamento imobiliário: taxas prefixadas e TR+cupom acompanham a curva longa, que antecipa os cortes.
- Cartão e cheque especial: os mais sensíveis — rotativo e especial reagem primeiro e com folga.
- Investimentos: Tesouro Selic, CDBs e fundos DI respiram a over; prefixados e IPCA+ precificam a Selic futura esperada.
História recente em tabela: a Selic ano a ano
| Fim de ano | Meta Selic | Contexto |
|---|---|---|
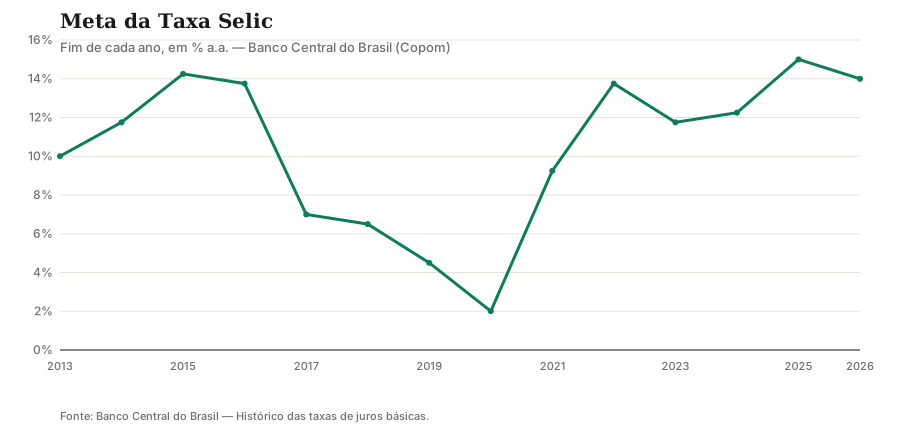
| 2019 | 4,50% | Mínima histórica até então, inflação sob controle |
| 2020 | 2,00% | Pandemia: estímulo emergencial |
| 2021 | 9,25% | Escalada contra a inflação pós-pandemia |
| 2022 | 13,75% | Pico do ciclo de aperto |
| 2023 | 11,75% | Início dos cortes graduais |
| 2024 | 12,25% | Recalibragem com inflação resistente |
| 2025 | 15,00% | Novo aperto; Focus desancorado |
| 2026 (ago) | 14,00% | Ciclo de “calibragem” (-0,25 p.p. por reunião) |
Juro real: a conta que importa
Nominal engana; real decide. Pela equação de Fisher:
$$1 + r = \frac{1 + i}{1 + \pi}$$Com Selic a 14,00% e expectativa Focus de 5,0% para o IPCA em 2026, o juro real ex-ante fica em \((1{,}14/1{,}05) - 1 \approx 8{,}6\%\) — entre os maiores do mundo, o que explica o real relativamente firme e o apetite estrangeiro por títulos locais. O juro relevante para investir é sempre o ex-ante (com inflação esperada); o realizado (ex-post) só se conhece depois. Quando o Copom corta a Selic mas as expectativas sobem junto, o juro real pode não cair — e é por isso que o BCB mira desancorar expectativas, não apenas mover a nominal.
Resumo
| Conceito | O que é |
|---|---|
| Selic | Sistema eletrônico que registra, custodia e liquida títulos públicos (desde 1979) |
| Taxa Selic | Taxa média de juros das operações overnight lastreadas em títulos públicos |
| Meta Selic | Taxa definida pelo Copom a cada 45 dias (8 reuniões anuais, com ata e Relatório de Inflação) |
| Open market | Operações de compra e venda de títulos públicos pelo BC para controlar a taxa |
Nota de atualização (set/2026): Todos os dados referem-se à meta vigente de 14% a.a. Para a taxa atualizada, consulte BCB — Taxa Selic.
Este artigo tem caráter educativo e não constitui recomendação de investimento ou de utilização de qualquer serviço financeiro.
Próximo passo
Fontes e referências
- Banco Central do Brasil — Taxa Selic: bcb.gov.br/controleinflacao/taxaselic
- Banco Central do Brasil — Histórico das taxas de juros: bcb.gov.br/controleinflacao/historicotaxasjuros
- Banco Central do Brasil — Dados abertos (série Selic): dadosabertos.bcb.gov.br/
- Banco Central do Brasil — Selic: bcb.gov.br/controleinflacao/taxaselic
- Comitê de Política Monetária (Copom): pt.wikipedia.org/wiki/Comit%C3%AA_de_Pol%C3%ADtica_Monet%C3%A1ria
- Wikipédia — Sistema Especial de Liquidação e de Custódia: pt.wikipedia.org/wiki/Sistema_Especial_de_Liquida%C3%A7%C3%A3o_e_de_Cust%C3%B3dia
Perguntas frequentes
Quem define a Taxa Selic?
Para que serve a Taxa Selic?
Qual é a Taxa Selic hoje?
Qual a diferença entre Selic e Taxa Selic?
O que é registrado no Selic?
Quem criou o Selic?
Anúncio