
Parte do guia Bancos · Lucro dos Bancos
Lucro dos bancos: de onde vem e por que é tão alto
Anúncio
Todo trimestre o ritual se repete: os bancões anunciam bilhões de lucro, o noticiário repercute e você se pergunta como conseguem ganhar tanto — inclusive quando a economia vai mal. Só no primeiro trimestre de 2026, os cinco maiores bancos listados na B3 somaram R$ 28,4 bilhões de lucro líquido. O Itaú, sozinho, repetiu o recorde histórico de R$ 11,9 bilhões em três meses.
Neste estudo você vai entender de onde sai cada real desse lucro, o que é ROE e por que o do Itaú dobra a média mundial, para onde o dinheiro vai e por que o Brasil destoa do resto do planeta.
A fotografia: quem lucrou quanto em 2026
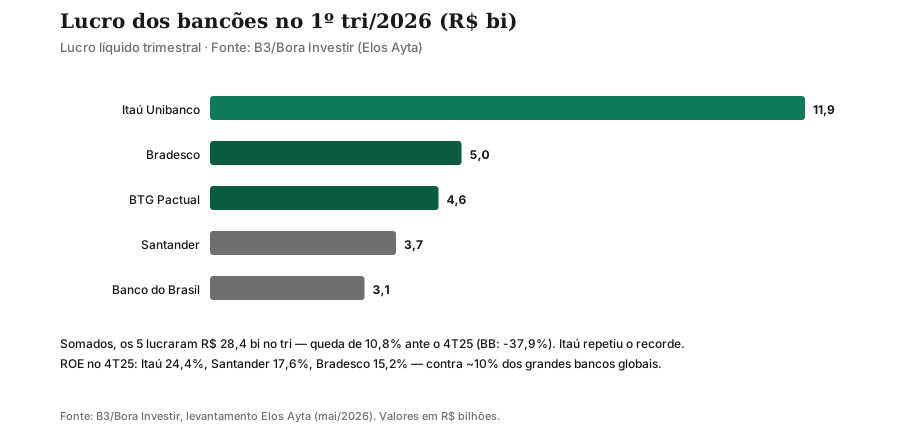
O 1T26 interrompeu oito trimestres seguidos de alta: o lucro consolidado dos quatro privados caiu 5,83% ante o 4T25, e incluindo o Banco do Brasil a queda foi de 10,8%. O retrato por banco conta histórias opostas. O Itaú manteve R$ 11,938 bilhões — recorde repetido, “relógio suíço” de consistência. O BTG foi o único a crescer (+4,08%, a R$ 4,570 bi), ganhando escala entre os listados. O Bradesco caiu 22,3% (R$ 5,030 bi) em meio ao turnaround; o Santander, -7,4% (R$ 3,725 bi); e o Banco do Brasil despencou 37,9% (R$ 3,090 bi), vítima da inadimplência no agro — queda de 54,4% em um ano. Juntos, Itaú e BTG responderam por 65,3% do lucro dos privados.
O ano de 2025 mostra o padrão em alta resolução. O Itaú fechou 2025 com R$ 46,8 bilhões (+14,1%), ROE de 23,4% no ano (24,4% no 4T25), inadimplência de 1,9% e índice de eficiência de 38,9%. O Bradesco lucrou R$ 6,5 bilhões no 4T25 (+20,6%), com ROE de 15,2% e carteira de R$ 1,089 trilhão (+11%). O Santander fez R$ 4,086 bilhões, ROE de 17,6%, mas inadimplência em 3,7% — o “trimestre mais fraco do trio”. O contraste BB (ROE de 8,3% no 2T26) versus Itaú (24,4%) é a prova de que “banco” não é um negócio só: gestão de crédito separa ganhadores de perdedores.
A máquina: spread, tarifas e tesouraria
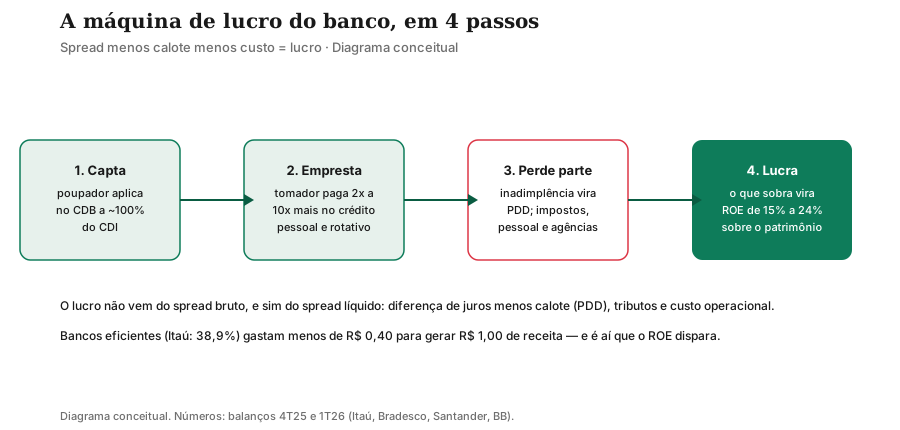
O lucro tem três torneiras. A maior é a margem financeira: o banco capta de você no CDB a ~100% do CDI e empresta no consignado, no imobiliário e — sobretudo — no rotativo e no pessoal, onde a taxa multiplica por 2 a 10 vezes o custo de captação. A diferença, o spread, é a matéria-prima. A segunda é receita de serviços: tarifas de conta, anuidades de cartão, taxas de administração de fundos e corretagem — receita sem risco de crédito e de alta margem. A terceira é a tesouraria: o caixa próprio aplicado em títulos públicos, que rende a Selic (15% a.a. até março de 2026 e 13,75% desde setembro) sem inadimplência.
Do bruto ao líquido, três ralos. A PDD (provisão para devedores duvidosos) consome bilhões quando a inadimplência sobe — caso do BB no agro em 2025–26. Os tributos (IRPJ, CSLL, PIS/Cofins) mordem de 40% a 45% do resultado antes deles nos grandes bancos — a CSLL de bancos é de 20%, contra 9% das empresas em geral. E o custo operacional (pessoal, agências, tecnologia) separa eficientes de inchados: o índice de eficiência do Itaú (38,9%) significa gastar menos de R$ 0,40 para gerar R$ 1,00 de receita — padrão de banco digital global, não de varejão latino.
Para mais sobre a matéria-prima do lucro, consulte nosso estudo sobre Spread Bancário.
Anatomia de um balanço bancário
Para ler o lucro, é preciso ler o balanço — que é invertido em relação ao de uma empresa comum. No ativo (o que o banco tem a receber) moram a carteira de crédito (empréstimos a receber, o maior item), os títulos e valores mobiliários (a tesouraria aplicada em Tesouro Direto e congêneres) e as disponibilidades (caixa e reservas no BCB). No passivo (o que o banco deve) estão os depósitos (sua conta, seu CDB), as captações no mercado (LCIs, debêntures, dívida externa) e as provisões. O patrimônio líquido, miolo fino entre os dois, é o capital dos acionistas — a base sobre a qual o ROE é calculado.
A lógica do negócio aparece na ordem: o banco “compra” dinheiro barato no passivo (depósitos que pagam ~100% do CDI ou menos) e “vende” caro no ativo (crédito que rende 2 a 10 vezes mais). A margem financeira é exatamente essa diferença multiplicada pelo volume. Quando a inadimplência sobe, o ativo “murcha” via PDD sem que o passivo encolha — e o patrimônio absorve o golpe. Banco que provisiona mal distribui lucro que não existe; banco que provisiona bem (Itaú, 1,9% de inadimplência) protege o ROE.
PDD e inadimplência: o fiel da balança
A PDD (provisão para devedores duvidosos) é a despesa que o banco reconhece hoje por calotes que só se confirmarão amanhã. Desde janeiro de 2025, com a Resolução CMN 4.966 (alinhada ao padrão contábil internacional IFRS 9), a provisão segue o modelo de perda esperada: o banco provisiona desde a concessão, conforme o risco de cada operação, e eleva a provisão quando o risco aumenta — substituindo a antiga escala de AA a H da Resolução 2.682. Operações sem perspectiva de recuperação são baixadas a prejuízo. É uma despesa sem saída de caixa imediata, mas que devora o lucro contábil: cada ponto de inadimplência a mais significa bilhões a menos no resultado.
O biênio 2025–26 é um laboratório. O Banco do Brasil, exposto ao agro em crise (frustrações de safra, juros altos, renegociações), viu a inadimplência escalar e as provisões explodirem: lucro de R$ 4,972 bi no 4T25 para R$ 3,090 bi no 1T26 (-37,9%), ROE derretendo a 8,3% no 2T26. O Santander, com inadimplência em 3,7% no 4T25 — o dobro da do Itaú —, entregou o “trimestre mais fraco do trio” apesar da diversificação de receitas. Moral: spread alto atrai, mas é a qualidade da carteira que decide quem fica com o dinheiro. Investidor de ação de banco que ignora a inadimplência está olhando só metade do balanço.
Anúncio
ROE: a métrica que explica tudo
O ROE (return on equity) mede quanto o banco gera para cada R$ 100 de patrimônio dos acionistas:
\(ROE = \frac{Lucro\;Líquido}{Patrimônio\;Líquido} \times 100\)
A decomposição de DuPont abre o número em três alavancas:
$$ROE = \frac{LL}{Receita} \times \frac{Receita}{Ativos} \times \frac{Ativos}{PL}$$Margem (eficiência e spread), giro (produtividade dos ativos) e alavancagem (quanto o banco opera com dinheiro de terceiros). Bancos operam alavancados por natureza — para cada R$ 1 de capital próprio, carregam R$ 8 a R$ 12 em ativos —, o que multiplica tanto o ROE quanto o risco: é por isso que Basileia exige colchão de capital e o BCB pode liquidar quem opera fino demais. O Itaú trabalha com CET1 de 13,4%, acima da meta gerencial de cerca de 11,5% — o capital excedente vira dividendos extraordinários, como os analistas projetaram para o 4T25.
Por que no Brasil o ROE é o dobro do mundo
Quatro fatores estruturais empilham a rentabilidade brasileira acima dos ~10% típicos de grandes bancos americanos e europeus. Primeiro, a concentração: cinco conglomerados dominam conta, crédito e adquirência, com poder de preço em tarifas e spread. Segundo, o spread alto: compulsório elevado, impostos sobre intermediação, inadimplência estrutural e custo de recuperação de crédito no Judiciário embutem prêmio em cada empréstimo. Terceiro, a Selic alta crônica: tesouraria rendendo perto de 14% sem risco de crédito turbina qualquer balanço. Quarto, a eficiência digital: os bancões investiram pesado em tecnologia e fecharam milhares de agências — o custo cai enquanto a receita por cliente sobe.
A literatura de economia bancária documenta o mecanismo: o survey de Berger e Humphrey (1997) sobre eficiência de instituições financeiras mostra que diferenças de gestão de custos explicam boa parte da dispersão de lucros entre bancos — exatamente o abismo Itaú–BB. E os estudos do próprio BCB sobre decomposição do spread confirmam que inadimplência, compulsório e tributos respondem pela maior fatia do spread brasileiro, antes mesmo da margem líquida. Lucro alto, em suma, é metade eficiência privada e metade desenho institucional do país.
Glossário do balanço: 7 siglas que você precisa dominar
| Sigla | Nome | O que mede | Referência (4T25) |
|---|---|---|---|
| ROE | Retorno sobre o patrimônio | Lucro por R$ 100 de capital próprio | Itaú 24,4% |
| ROA | Retorno sobre ativos | Lucro por R$ 100 de ativos totais | ~2% nos bancões |
| Eficiência | Índice de eficiência | Custo para gerar R$ 1 de receita (menor é melhor) | Itaú 38,9% |
| PDD | Provisão p/ devedores duvidosos | Calote esperado reconhecido como despesa | Bilhões/trimestre |
| Inadimplência 90d | Atrasos acima de 90 dias | % da carteira em atraso grave | Itaú 1,9% |
| CET1 | Capital principal | Colchão de capital de melhor qualidade | Itaú 13,4% |
| Margem financeira | Resultado da intermediação | Spread × volume de crédito e tesouraria | Itaú R$ 31,5 bi/tri |
Basileia: o freio que protege (e limita) o lucro
Existe um teto regulatório para a festa: os Acordos de Basileia, internalizados pelo BCB, exigem que os bancos mantenham capital mínimo proporcional ao risco dos ativos — no Brasil, 10,5% somando o mínimo e o adicional de conservação, mais adicionais para os bancos sistemicamente importantes. O índice de Basileia do Itaú (15,2%) mostra folga confortável: para cada R$ 100 emprestados sob risco, há R$ 15,20 de capital próprio garantindo. Capital parado rende pouco, então banco supercapitalizado tem ROE menor — o equilíbrio entre segurança e rentabilidade é a arte da tesouraria. E quando o CET1 supera a meta interna (cerca de 11,5% no Itaú), o excedente não pode ficar ocioso: vira dividendo extraordinário ou recompra de ações, devolvendo ao acionista o que o regulador não deixa alavancar.
Para mais sobre o colchão de capital, consulte nosso estudo sobre o Índice de Basileia.
Para onde vai o lucro
| Destino | Regra | Exemplo recente |
|---|---|---|
| Dividendos mínimos | 25% do lucro (Lei 6.404) | Todos os listados |
| JCP | 17,5% de IR na fonte desde 2026 (LC 224/2025); dedutível | Combinado com dividendos |
| Extraordinários | Excesso de capital (CET1 acima da meta) | Itaú estuda R$ 21 bi extras |
| Reinvestimento | Tecnologia, crédito, aquisições | Expansão do BTG, digitalização |
Para mais sobre a distribuição, consulte nosso estudo sobre Proventos.
Quanto vale um bancão: preço, dividendos e yield
O mercado precifica o lucro futuro, não o passado — e a hierarquia é explícita. Em agosto de 2025, o Itaú atingiu R$ 385,8 bilhões em valor de mercado, mais que Banco do Brasil, Bradesco e Santander juntos. O múltiplo reflete previsibilidade: quem entrega ROE acima de 20% com inadimplência abaixo de 2% há uma década merece pagar prêmio sobre o patrimônio (múltiplo P/VP bem acima de 1). Bradesco e Santander, em turnaround e reestruturação, negociam com desconto — a aposta de que a recuperação virá. E o BB, estatal sob desconfiança de interferência política e com agro em crise, negocia como value trap permanente: barato no múltiplo, caro no risco.
Para o acionista pessoa física, o que importa é o retorno total: valorização mais proventos. Bancões pagam payout de 30% a 40% (acima dos 25% legais), combinando dividendos e JCP — e, desde 2026, com a nova tributação de 10% sobre dividendos acima de R$ 50 mil/mês por empresa. O Itaú ainda distribui extraordinários quando o CET1 excede a meta gerencial. Moral do investidor: banco bom é o que transforma spread em dividendo crescente sem corroer o capital — ROE alto e Basileia folgada, não um ou outro.
Concorrência: o cerco se fecha?
Três forças pressionam o oligopólio. As fintechs (Nubank, Inter, Mercado Pago) zeraram tarifas e forçaram os bancões a digitalizar — a conta digital gratuita de hoje é herança dessa guerra. O Open Finance permite levar seu histórico para o concorrente em busca de crédito mais barato, corroendo a amarração do cliente. E o BCB inovador (Pix gratuito, portabilidade, teto do rotativo) legisla contra as fontes mais gordas de receita sem risco. O lucro recorde convive, paradoxalmente, com a era mais competitiva do setor — e a briga migrou do balcão para o algoritmo.
Nota de atualização (out/2026): números do 1T26 (Bora Investir/Elos Ayta) e do 4T25; Selic em 13,75% a.a. desde 17/09/2026. Para os balanços correntes, consulte o RI do seu banco e o Relatório de Estabilidade Financeira do BCB.
Conclusão
Bancos lucram porque vendem o produto mais demandado da economia — dinheiro no tempo certo — com spread alto, escala gigante e eficiência crescente, num país de juros altos e crédito concentrado. O ROE de 24% do Itaú não é mágica nem roubo: é a conta de quem capta barato, empresta caro, provisiona bem e gasta pouco. Cabe a você capturar sua parte: comparar taxas, usar portabilidade, exigir o pacote essencial e lembrar que, no fim, parte desse lucro volta como dividendo — inclusive para o pequeno acionista.
Para continuar, leia nosso estudo sobre a Importância dos Bancos — o outro lado da moeda do lucro — e sobre Spread Bancário.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- B3/Bora Investir — Lucro dos grandes bancos no 1T26 (Elos Ayta): borainvestir.b3.com.br/noticias/empresas/lucro-dos-grandes-bancos-privados-recua-pela-primeira-vez-em-mais-de-dois-anos
- Times Brasil/CNBC — Balanço dos bancões no 4T25: timesbrasil.com.br/brasil/balanco-dos-bancoes-privados-itau-mantem-lideranca-bradesco-e-oportunidade-para-o-longo-prazo-e-santander-decepciona
- BCB — Relatório de Estabilidade Financeira: bcb.gov.br/publicacoes/ref
- FEBRABAN — Estatísticas do setor bancário: febraban.org.br/
Perguntas frequentes
Por que os bancos brasileiros lucram tanto?
De onde vem o lucro de um banco?
O que é ROE e qual é o dos bancões?
Quanto os bancos lucraram em 2026?
Para onde vai o lucro dos bancos?
Lucro alto de banco é ruim para mim?
Anúncio