
Parte do guia Bancos · Importância dos Bancos
Importância dos bancos: o que fazem pela sociedade
Anúncio
Os bancos são as instituições mais amadas e odiadas da economia: todo mundo precisa, quase ninguém elogia. Vistos como vilões que cobram tarifas e lucram bilhões, são ao mesmo tempo a infraestrutura invisível sem a qual salários não circulam, empresas não nascem, casas não são financiadas e o Pix não chega em segundos. Entender as duas faces — a função econômica real e os males reais — é o que separa a crítica informada do ressentimento vazio.
Neste estudo você vai entender as três funções dos bancos, sua história no Brasil, por que o setor é tão concentrado, quais são seus males documentados e o que a evidência diz sobre bancos e crescimento.
As 3 funções: por que a sociedade precisa de bancos
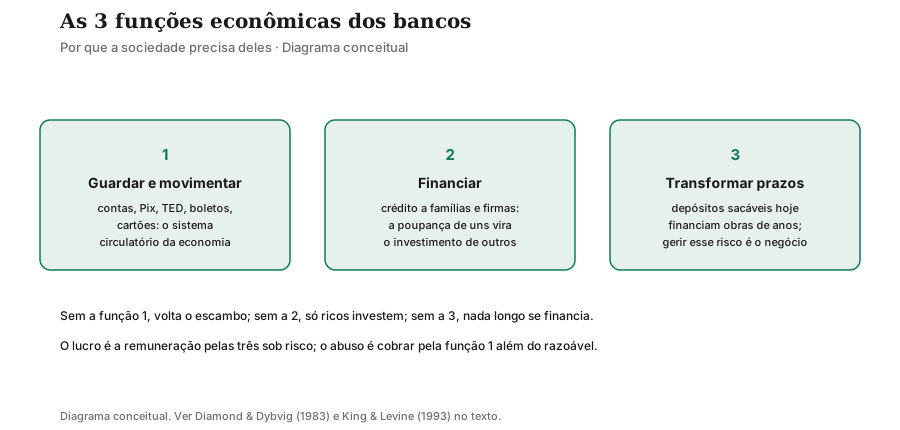
A primeira função é guardar e movimentar: contas, Pix, TED, boletos e cartões formam o sistema circulatório da economia. Sem ele, cada pagamento exigiria encontro físico e papel-moeda — o custo de transação explodiria e o comércio eletrônico simplesmente não existiria. O Pix, gratuito para pessoas físicas por decisão regulatória, é o exemplo máximo de função de pagamento como utilidade pública operada por bancos.
A segunda é financiar: canalizar a poupança de quem tem superávit para quem tem projeto — do crediário da geladeira ao financiamento da safra e da fábrica. Sem intermediação, só investiria quem já acumulou capital próprio; com ela, o jovem sem patrimônio estuda com crédito estudantil e a pequena empresa compra a máquina antes de ter o lucro. O juro cobrado é o preço dessa antecipação do futuro.
A terceira, a mais sutil, é transformar prazos e riscos: depósitos sacáveis hoje financiam obras de anos. O banco assume o descasamento — paga você à vista com reservas fracionárias enquanto recebe do tomador em parcelas — e lucra gerindo exatamente esse risco de liquidez, o mesmo que o torna frágil em corridas bancárias (ver Diamond-Dybvig no estudo do SFN).
História: 200 anos de bancos no Brasil
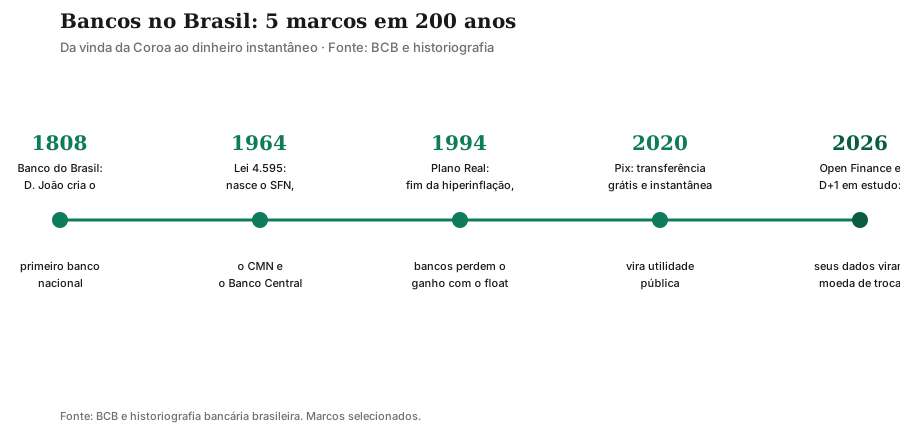
A história começa em 1808, quando D. João cria o Banco do Brasil para financiar a Coroa transferida para o Rio — o banco nasce estatal e emissor, mistura que marcaria o setor por dois séculos. Ao longo do Império e da República Velha, casas bancárias estrangeiras e nacionais financiam café, ferrovias e indústria nascente, entre quebras espetaculares (como a do Banco do Brasil original, liquidado em 1829) e refundação.
O divisor moderno é 1964: a Lei 4.595 cria o SFN, o CMN e o Banco Central, profissionalizando supervisão. Na hiperinflação dos anos 1980, os bancos aprenderam a lucrar com o float — o giro do dinheiro corroído pela inflação entre o recebimento e o pagamento — e negligenciaram eficiência: por que cortar custo se a inflação pagava a conta? O Plano Real (1994) acabou com a festa overnight: sem float, dezenas de bancos quebraram ou foram vendidos (PROER/PROES), e os sobreviventes descobriram spread, tarifas e tecnologia.
O capítulo digital começa em 2020 com o Pix e chega a 2026 com o Open Finance em expansão: o banco vira aplicativo, a agência vira custo a fechar e a concorrência migra para algoritmos — sem mudar as três funções, que permanecem tão necessárias quanto em 1808.
O outro lado do balcão: emprego, impostos e dividendos
Os bancos também pesam na economia como empresas comuns — e das grandes. Empregam centenas de milhares de pessoas (mesmo após a onda de fechamento de agências), recolhem dezenas de bilhões em IRPJ, CSLL e contribuições sobre a folha, e distribuem dividendos que sustentam aposentadorias: fundos de pensão como Previ (funcionários do BB) e Petros têm carteiras pesadas em ações de bancos, de modo que parte do “lucro do banqueiro” paga o benefício do aposentado. Quando o Itaú distribui dividendos extraordinários por excesso de capital, o dinheiro irriga fundos de ações, carteiras de pequenos investidores e o caixa de fundações. Odiar o lucro bancário em abstrato e amar a aposentadoria que ele financia é a contradição favorita do debate brasileiro — os dois lados moram no mesmo balanço.
Inclusão financeira: a última fronteira
Ter conta virou quase universal no Brasil — Pix, contas digitais gratuitas e correspondentes bancários (lotéricas, farmácias, mercadinhos credenciados) levaram saques, depósitos e pagamentos a milhares de municípios sem agência. O correspondente é a capilaridade do sistema: onde manter agência dá prejuízo, o comércio local vira balcão bancário, remunerado por transação. Somado ao Bolsa Família pago pela Caixa e ao crédito consignado do INSS, o arranjo explica por que o Brasil bancarizou mais rápido que vizinhos com renda similar — e por que fechar agência sem deixar correspondente digital gera a revolta local que vira notícia. Mas inclusão vai além da conta: é crédito produtivo a quem o sistema ignora. Programas como o Agroamigo (Banco do Nordeste) e o microcrédito orientado emprestam pequenos valores com acompanhamento técnico a agricultores familiares e informais, com inadimplência historicamente baixa — prova de que “pobre não paga” é mito quando o desenho respeita a realidade do tomador. A fronteira atual é qualitativa: transformar conta em crédito justo, com score que enxergue o informal, garantias proporcionais e educação financeira junto — agenda onde fintechs, cooperativas e bancos públicos competem de verdade.
Anúncio
Greves e apagões: a prova por falta
Nada demonstra a importância dos bancos como sua ausência. Nas greves de bancários — como a nacional de 2016, que paralisou agências por semanas — comércio, folha de pagamento e compensação de cheques travaram em cascata, mesmo com caixas eletrônicos ligados: sem humanos para exceções, o sistema engasga. Nos apagões tecnológicos (indisponibilidades de app em dias de pico, como vésperas de Black Friday), milhões ficam sem pagar nem receber por horas, e o Pix — que nunca dorme — vira o termômetro do desespero nas redes. A lição é dupla: a dependência é total, e a resiliência (data centers redundantes, contingência, canais alternativos) é tão parte da função social do banco quanto o crédito — regulada e fiscalizada pelo BCB exatamente por isso.
Crédito e crescimento: o que diz a evidência
A intuição de que crédito gera progresso tem pedigree: Schumpeter (1911), na Teoria do Desenvolvimento Econômico, atribuiu aos bancos o papel de selecionar empreendedores e financiar a inovação — o banqueiro como árbitro do futuro. A verificação empírica veio com King e Levine (1993): em dezenas de países, profundidade financeira (crédito/PIB, liquidez bancária) prevê crescimento futuro, mesmo controlando por outros fatores. O survey de Levine (2005) consolidou o consenso com qualificações: finanças impulsionam crescimento sobretudo onde há direitos de credor, informação (cadastros, bureaus) e regulação prudencial — exatamente as variáveis em que o Brasil oscila.
O caso brasileiro ilustra os dois lados. O crédito direcionado (rural, imobiliário, BNDES) financiou agricultura exportadora e casa própria em escala continental; o crédito livre às famílias sustentou consumo e inclusão. Mas o spread entre os maiores do mundo revela a fricção. Formalmente:
\(Spread = i_{empréstimo} - i_{captação}\)
A decomposição que o Banco Central publica mostra que o spread não é “margem do banqueiro”: os maiores pedaços são inadimplência (o calote esperado embutido no preço), compulsório (parte dos depósitos retida sem remuneração), tributos sobre a intermediação e só então a margem líquida. Judiciário lento na execução de garantias infla o primeiro pedaço — crédito sem garantia executável rápida precisa cobrar de todos pelo calote de alguns. Conclusão incômoda para os dois lados do debate: parte do “lucro dos bancos” é, na verdade, o preço da ineficiência institucional do país, cobrado de quem toma crédito; e parte é extração pura em nichos sem concorrência. Separar uma da outra, caso a caso, é o trabalho da regulação — e do cliente que compara.
Concentração: 5 gigantes e um cerco de fintechs
| Camada | Quem | Papel |
|---|---|---|
| 3 privados | Itaú, Bradesco, Santander | Varejo, atacado, cartões, asset |
| 2 públicos | Banco do Brasil, Caixa | Fomento, rural, habitação, social |
| Desafiantes | Nubank, Inter, BTG, cooperativas | Tarifas baixas, nichos, agro |
Três privados e dois públicos concentram a maioria das contas, do crédito e das tarifas do país. A concentração tem virtudes (escala, tecnologia, resiliência — nenhum gigante quebrou desde os anos 1990) e vícios (poder de preço, atendimento massificado, inovação incremental). O cerco vem das bordas: fintechs zeraram tarifas básicas e forçaram a digitalização; cooperativas (Sicredi, Sicoob) avançam no interior e no agro com lógica de dono-cliente; o Open Finance corrói a amarração, permitindo levar histórico e salário ao concorrente. O oligopólio segue lucrativo, mas nunca foi tão contestado.
Os males: crítica com endereço certo
Crítica séria mira mecanismos, não “os banqueiros”. Primeiro, o spread abusivo em nichos cativos: rotativo do cartão e cheque especial cobram taxas mensais de dois dígitos de quem menos pode pagar — o teto de 100% do rotativo (Lei 14.690/2023) nasceu desse abuso documentado. Segundo, a opacidade tarifária: pacotes, anuidades e seguros embutidos que o cliente descobre anos depois — combatida pelo pacote essencial gratuito e pela portabilidade, mas viva em letras miúdas. Terceiro, o atendimento: bancos lideram rankings de reclamação (Procons, consumidor.gov.br, BCB) ano após ano, sintoma de escala sem cuidado. Quarto, a venda casada e o assédio: empurrar capitalização, previdência e consórcio goela abaixo, prática vedada que persiste em metas de agência. Quinto, o risco socializado: em crises, o socorro (liquidez do BCB, FGC) protege o sistema — e a conta, via inflação, juro ou imposto, chega ao contribuinte.
Nada disso anula as três funções — mas exige o antídoto institucional: comparar taxas antes de contratar, exigir o pacote essencial, usar a portabilidade de salário e crédito, reclamar na ouvidoria e, sem solução, no BCB e no Procon. Banco que perde cliente aprende mais rápido que banco multado.
Para mais sobre seus direitos no balcão, consulte nosso estudo sobre Serviços e Produtos Bancários.
Risco sistêmico: grande demais para quebrar?
A concentração cria o dilema do too big to fail: se um gigante ruir, arrasta pagamentos, crédito e poupança — então o Estado socorre, e o socorro garantido estimula risco excessivo (o chamado risco moral). O desenho moderno tenta o equilíbrio em três peças: capital mínimo de Basileia (acionista perde primeiro), FGC limitado a R$ 250 mil (protege o pequeno, expõe o grande) e resolução bancária (o BCB assume, separa ativos bons e ruins e vende o que presta, como manda a experiência do PROER). Funciona razoavelmente desde 1994 — nenhum correntista comum perdeu depósitos cobertos — mas o teste de uma crise grande com bancos gigantes digitais ainda não aconteceu.
Para mais sobre o colchão de capital, consulte nosso estudo sobre o Índice de Basileia.
Três perguntas para avaliar o seu banco
Antes de trocar (ou ficar), responda com dados, não com afeto. Quanto você paga por ano? Some mensalidade, anuidades, tarifas avulsas e o spread embutido no seu crédito — o número assusta e decide sozinho. O que ele entrega em troca? App estável, crédito quando precisa, atendimento que resolve, rendimento digno na conta? Existe melhor para o seu perfil? Cooperativa com sobras, banco digital sem tarifa, corretora com assessoria — a portabilidade de salário e de crédito torna a troca quase sem custo. Banco bom é o que maximiza as três funções para você ao menor preço — tarifa baixa, crédito justo, app que funciona; banco ruim é o que vive de inércia sua, cobrando pelo que a concorrência já entrega de graça.
Conclusão
Bancos são utilidade pública operada com lógica privada: executam três funções insubstituíveis — movimentar, financiar, transformar prazos — cobrando por elas um preço que a concentração brasileira mantém alto. A história (1808, 1964, 1994, 2020) e a evidência (Schumpeter, King-Levine) convergem: sociedade com bons bancos cresce mais; sociedade refém de maus bancos paga spread e tarifa como imposto privado. O caminho do meio é institucional — concorrência real (fintechs, cooperativas, Open Finance), regulação atuante (BCB, Basileia, FGC) e cliente informado, que compara taxas, reclama na ouvidoria e porta salário e crédito sem medo.
Para continuar, leia nosso estudo sobre o Lucro dos Bancos — a remuneração dessas três funções em números — e sobre o SFN, a arquitetura que contém bancos e males.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- BCB — Sistema Financeiro Nacional (página oficial): bcb.gov.br/estabilidadefinanceira/sfn
- FEBRABAN — Estatísticas do setor bancário: febraban.org.br/
- Planalto — Lei 4.595/1964 (organiza o SFN): planalto.gov.br/ccivil_03/leis/l4595.htm
- BCB — Cidadania Financeira e educação: bcb.gov.br/cidadaniafinanceira
Perguntas frequentes
Por que os bancos são importantes?
O que aconteceria sem bancos?
Por que há tão poucos bancos grandes no Brasil?
Banco quebrado leva meu dinheiro?
Lucro de banco é sinal de exploração?
Bancos financiam startups?
Anúncio