
Parte do guia Investimentos · Conta Poupança
Conta Poupança: rendimento, regras, FGC e como funciona
Anúncio
A conta poupança é o produto financeiro mais popular do Brasil, presente na vida de dezenas de milhões de famílias. Sua proposta é simples: guardar dinheiro com segurança, sem taxas e com a garantia do FGC. Mas a simplicidade esconde regras que mudaram em 2012 e que afetam diretamente quanto você recebe no final do mês.
O que é a conta poupança
A conta poupança (ou caderneta de poupança) é uma modalidade própria de depósito — o depósito de poupança, distinto do depósito à vista da conta-corrente — oferecida por bancos múltiplos com carteira de crédito imobiliário, a Caixa Econômica Federal e outras instituições autorizadas. Suas características principais:
- Simplicidade: não exige conhecimento financeiro
- Isenção de IR: rendimentos não são tributados para PF
- Sem taxas: não cobra administração nem corretagem
- Liquidez diária: pode sacar o dinheiro a qualquer momento
- Garantia FGC: até R$ 250 mil por CPF por instituição
A poupança não é indicada para receber salário ou fazer movimentações do dia a dia. Para isso, a conta-corrente é mais adequada. A poupança serve para poupar, acumular capital ou ter uma reserva de emergência.
História da poupança no Brasil
A caderneta de poupança nasceu em 1861, quando D. Pedro II criou, por decreto, a Caixa Econômica da Corte, no Rio de Janeiro. O objetivo era incentivar a poupança entre a população, oferecendo um lugar seguro para guardar dinheiro com alguma remuneração — na época, uma taxa fixa de 6% ao ano.
Com a inflação do século XX, a regra mudou: a partir de 1964, a poupança passou a ter correção monetária e virou a principal fonte de recursos do crédito habitacional. Desde 1991, rende TR + 0,5% ao mês. A simplicidade sempre foi a grande força do produto.
Em maio de 2012, a Medida Provisória nº 567, convertida na Lei nº 12.703/2012, alterou profundamente o modelo para os depósitos feitos a partir de 4 de maio de 2012. A partir daí, o rendimento passou a depender da taxa Selic: se a Selic estiver alta, a poupança rende um valor fixo; se estiver baixa, rende uma fração da Selic. Essa regra bifurcada é a que vale até hoje. Depósitos anteriores a 4/5/2012 continuam rendendo sempre 0,5% ao mês + TR.
Nota: A regra bifurcada foi definida pela Lei 12.703/2012 e pode ser alterada pelo Congresso Nacional a qualquer momento. Para a versão vigente, consulte BCB — Poupança.
Como funciona a remuneração da poupança
Desde maio de 2012, a remuneração da poupança segue uma regra bifurcada definida pela Lei nº 12.703/2012:
| Situação da Selic | Rendimento mensal | Rendimento anual equivalente |
|---|---|---|
| Acima de 8,5% a.a. | 0,5% ao mês + TR | 6,17% a.a. + TR (~8,3% a.a. em 2026) |
| Igual ou abaixo de 8,5% a.a. | 70% da Selic + TR | ~4,2% a.a. (com Selic em 6%) |
A fórmula
$$R_{poupanca} = \begin{cases} 0{,}5\% + TR & \text{se } Selic > 8{,}5\% \\ 70\% \times Selic + TR & \text{se } Selic \leq 8{,}5\% \end{cases}$$A Taxa Referencial (TR) é um índice calculado pelo Banco Central a partir dos juros de mercado. Em períodos de Selic baixa, ela tende a zero; com a Selic alta de 2025–2026, ficou em torno de 0,15% a 0,17% ao mês (cerca de 2% em 12 meses até out/2026) — e passou a pesar no rendimento da poupança.
Exemplo prático (Selic alta vs baixa)
| Cenário | Selic | Rendimento mensal | Rendimento anual | R$ 10.000 após 1 ano |
|---|---|---|---|---|
| Selic 13,75% (out/2026) | 13,75% a.a. | 0,5% + TR ≈ 0,67% | ~8,3% | R$ 10.834 |
| Selic 6,0% (hipotético) | 6,0% a.a. | 70% × 6% ≈ 0,34% + TR | ~4,2% | R$ 10.420 |
Nota de atualização (out/2026): A Selic está em 13,75% a.a. (Copom de 17/09/2026), acima do limite de 8,5%. Portanto, a poupança rende 0,5% ao mês + TR. Dados do BCB.
O aniversário da poupança: o detalhe que rouba rendimento
A “liquidez diária” da poupança tem um asterisco que custa dinheiro real: o rendimento só é creditado no aniversário mensal de cada depósito. Depositou dia 10, o rendimento cai todo dia 10; sacar dia 9 significa perder o mês inteiro daquele valor — ele volta corrigido só até o aniversário anterior. Na prática, cada depósito tem seu próprio relógio, e uma conta com aportes frequentes tem dezenas de aniversários correndo em paralelo.
Duas consequências. Primeira: nunca use a poupança como conta de passagem — dinheiro que entra e sai em dias perde rendimento sem necessidade; para giro, conta-corrente ou conta de pagamento rendem o mesmo (zero) sem a ilusão. Segunda: ao resgatar, os bancos sacam primeiro os depósitos mais antigos (que já renderam), preservando os recentes — regra que minimiza sua perda, mas não a elimina. CDBs com liquidez diária e o Tesouro Selic rendem pro rata dia, sem aniversário: mais uma razão pela qual a reserva de emergência acima de 2–3 meses de gastos costuma migrar para eles.
Rendimento líquido: poupança vs outras aplicações
A isenção de IR faz da poupança parecer mais atrativa do que é na comparação bruta. Veja o rendimento líquido (descontados impostos e taxas) de diferentes aplicações de baixo risco:
| Aplicação | Rendimento bruto | IR | Liquidez | Risco | R$ 10.000 após 1 ano |
|---|---|---|---|---|---|
| Poupança (Selic 13,75%) | ~8,3% a.a. | Isento | Diária* | Baixo (FGC) | R$ 10.834 |
| CDB 100% CDI (pós-fixado) | ~13,65% a.a. | 17,5% (1 ano) | Diária ou D+1 | Baixo (FGC) | R$ 11.126 |
| Tesouro Selic | ~13,65% a.a. (Selic efetiva) | 17,5% (1 ano) | D+0 até 13h | Muito baixo (soberano) | R$ 11.126 |
| Tesouro IPCA+ | IPCA + ~7% | 17,5% (1 ano) | D+0 até 13h (a preço de mercado) | Médio | Variável |
*Respeitado o aniversário mensal (ver seção acima). O IR de 17,5% vale para prazos de 361 a 720 dias.
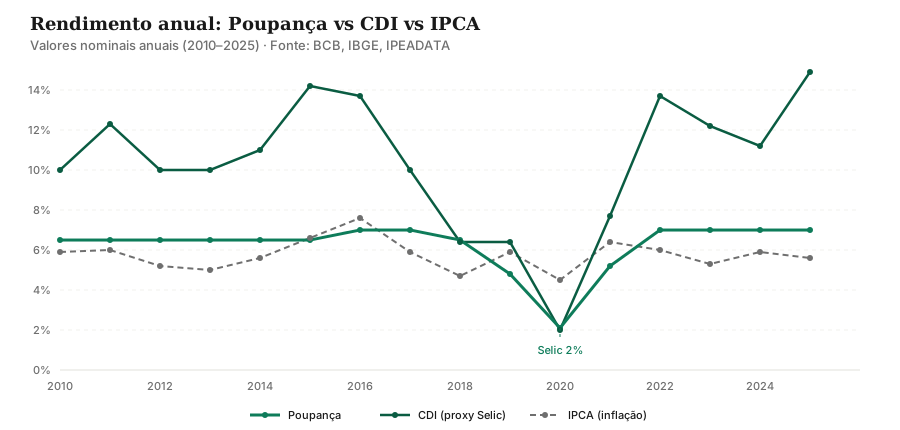
A poupança perde para CDB e Tesouro Selic mesmo com a Selic alta: o CDB líquido de 1 ano (~11,3%) supera a poupança (~8,3%) com folga, porque a diferença de rendimento bruto é grande demais para a isenção compensar.
Para mais sobre renda fixa, consulte nosso estudo sobre CDB e Tesouro Direto.
Quando a poupança ganha?
Quando a Selic cai para abaixo de 8,5% a.a., a regra muda: a poupança passa a render apenas 70% da Selic. Nesse cenário, a poupança perde para quase todas as outras aplicações de renda fixa.
Anúncio
O cartão da poupança
Ao abrir uma conta poupança, muitos bancos emitem um cartão vinculado à conta. Mas como esse cartão funciona?
Posso usar como débito?
Depende do cartão:
| Tipo de cartão | Funcionamento |
|---|---|
| Com bandeira (Elo, Visa, Mastercard) | Débito em maquininhas, com o saldo da poupança |
| Sem bandeira | Apenas saques e operações nos caixas eletrônicos do banco |
Posso comprar pela Internet?
Depende do banco. Alguns cartões de poupança com bandeira aceitam compras online na função débito; outros só funcionam presencialmente. Em nenhum caso é possível:
- Parcelar compras (não é cartão de crédito)
- Usar limite além do saldo disponível
Posso parcelar?
Não. Por ser cartão de débito, o pagamento é à vista. Não há possibilidade de parcelamento.
Poupança vs conta-corrente para uso diário
| Uso | Poupança | Conta-corrente |
|---|---|---|
| Receber salário | Não indicado | Ideal |
| Compras no dia a dia | Limitado (só débito) | Ideal (crédito + débito) |
| Pagamento de boletos | Sim (Internet Banking) | Sim |
| Transferências (PIX/TED) | Sim | Sim |
| Cartão de crédito | Não | Depende do pacote |
| Rendimento do saldo | Sim (poupança) | Não (ou poucos %) |
| Custo de manutenção | Gratuito | Variável |
Se você quer usar o cartão com frequência, a conta-corrente é mais adequada. A poupança fica para guardar dinheiro.
Garantia do Fundo Garantidor de Créditos (FGC)
A poupança é garantida pelo FGC (Fundo Garantidor de Créditos) até o teto de R$ 250 mil por CPF e por instituição financeira.
Como funciona na prática?
Se o banco onde você tem a poupança quebrar:
- O Banco Central decreta a intervenção ou a liquidação extrajudicial da instituição
- O FGC recebe a lista de credores e abre o pedido de pagamento, feito pelo aplicativo do FGC — em geral, em poucas semanas
- O limite é R$ 250 mil por CPF por conglomerado (não por conta)
Exemplo: se você tem R$ 300 mil em um banco, apenas R$ 250 mil são garantidos. Os R$ 50 mil restantes viram crédito no processo de liquidação extrajudicial, sem prazo nem garantia de recebimento.
Dica: se você tem mais de R$ 250 mil, distribua entre diferentes bancos para maximizar a cobertura do FGC.
CDB, LCI e LCA também têm garantia
O FGC cobre não apenas poupança, mas também:
- Depósitos à vista (conta-corrente)
- CDBs e RDBs
- LCIs, LCAs e letras de câmbio
Debêntures, CRIs, CRAs, Tesouro Direto e fundos de investimento não têm cobertura do FGC.
Para mais sobre a garantia, consulte nosso estudo sobre o FGC.
Consulte FGC — Cobertura para mais detalhes.
Como abrir uma conta poupança
Todos os bancos oferecem conta poupança. Os documentos necessários são:
- RG (ou CNH)
- CPF
- Comprovante de residência atualizado
Não é necessário comprovar renda.
Modalidades de abertura
| Modalidade | Como funciona | Tempo |
|---|---|---|
| Presencial (agência) | Vá à agência com documentos originais e assine o contrato | ~15 minutos |
| Online (internet banking) | Solicite pelo site do banco; pode ser necessário ir à agência para assinatura | Depende do banco |
| App (bancos digitais) | Abra pelo aplicativo (Nubank, Inter, C6); validação por videoconferência | ~10 minutos |
Alguns bancos podem solicitar:
- Número de telefone para contato
- Nome e telefone de referência familiar
- Depósito inicial (geralmente R$ 50 a R$ 100)
Quando a poupança faz sentido
Sim: reserva de emergência
A poupança é ideal para reserva de emergência porque:
- Liquidez imediata: saca a qualquer momento
- Sem custos: não cobra taxas
- Segurança: garantia do FGC
- Simplicidade: não precisa entender de investimentos
Regra prática: a reserva deve cobrir 6 meses das suas despesas mensais. Se você gasta R$ 5.000/mês, guarde R$ 30.000 na poupança.
Não: longo prazo ou rendimento real
A poupança supera a inflação por pouco no cenário atual. Com o IPCA em 4,58% nos 12 meses até setembro de 2026 e a poupança rendendo ~8,3% nominal, o rendimento real fica em ~3,5% ao ano — bem abaixo dos ~9,5% reais do CDI no mesmo período (CDI de 14,47% em 12 meses). E em 2020–2021, com inflação acima do rendimento, o real ficou negativo. Investimentos como o Tesouro IPCA+ contratam rendimento real (IPCA + taxa fixa) desde a compra.
Não: acumular patrimônio
Para construir patrimônio ao longo dos anos, a poupança é ineficiente. Um CDB pós-fixado ou um fundo de renda fixa com taxa baixa supera a poupança com folga.
Imposto de renda na poupança
Pessoas físicas: isentas
Os rendimentos da poupança são isentos de Imposto de Renda para pessoas físicas (Lei 8.981/1995, art. 68). Essa isenção é um dos principais atrativos do produto.
Pessoas jurídicas: tributação normal
Empresas que mantêm poupança pagam IR normalmente: os rendimentos entram na apuração do IRPJ e da CSLL.
IOF
Não há incidência de IOF na poupança, nem em resgates com menos de 30 dias.
Comparação de IR entre produtos
| Produto | IR para PF | Prazo mínimo | Observação |
|---|---|---|---|
| Poupança | Isento | Sem mínimo | Rende só no aniversário mensal |
| CDB | Regressiva (22,5% → 15%) | Variável | IR incide sobre o rendimento |
| LCI / LCA | Isento | 6 meses (pós ou pré); mais se atrelada ao IPCA | Carência mínima definida pelo CMN |
| Tesouro Direto | Regressiva (22,5% → 15%) | Sem mínimo | IOF até 30 dias |
Para mais sobre tributação de investimentos, consulte nosso estudo sobre CDB.
Cuidados e erros comuns
Mesmo sendo um produto simples, a poupança tem armadilhas que afetam o rendimento:
-
Deixar muito dinheiro parado: com a Selic em 13,75%, um CDB pós-fixado rende ~11,3% líquidos vs ~8,3% da poupança. Em R$ 100 mil, a diferença é de cerca de R$ 3.000 em um ano.
-
Esquecer que a regra muda: quando a Selic cai abaixo de 8,5%, a poupança perde força. Quem não acompanha pode ficar meses com rendimento abaixo do esperado.
-
Achar que o cartão da poupança é igual ao da conta-corrente: ele funciona só na função débito (quando tem bandeira) e as compras online dependem do banco.
-
Exceder o limite do FGC: se você tem mais de R$ 250 mil em um banco, o excedente não é garantido. Distribua entre instituições diferentes.
-
Confundir rendimento bruto com líquido: a poupança parece render bem porque não tem IR, mas o rendimento bruto é menor que o de CDBs e Tesouro.
Para comparar o rendimento da poupança com CDB, LCI e Tesouro Selic em valores concretos, veja o guia de quanto rende.
Considerações finais
A conta poupança é um produto simples e seguro, ideal para quem precisa de uma reserva de emergência com liquidez imediata e sem custos. Mas para quem busca rendimento real — acima da inflação — ela não é a melhor opção.
Quando usar cada produto
| Objetivo | Produto recomendado | Por quê |
|---|---|---|
| Reserva de emergência | Poupança | Liquidez imediata, sem taxas, garantia FGC |
| Rendimento no curto prazo | CDB pós-fixado | Rende mais que poupança, mesmo com IR |
| Proteção contra inflação | Tesouro IPCA+ | Rendimento atrelado ao IPCA |
| Rendimento sem IR | LCI / LCA | Isento de IR, mas carência mínima de 6 meses |
| Menor risco de crédito | Tesouro Selic | Risco soberano, liquidez diária (D+0 até 13h) |
A regra é simples: use a poupança para guardar, não para fazer crescer. Reserve de 6 a 12 meses de despesas na poupança e invista o restante em aplicações que rendam mais do que a inflação.
Para mais sobre renda fixa, consulte nossos artigos sobre CDB, Tesouro Direto, Conta-Corrente e Taxa Selic.
Nota de atualização (out/2026): Todos os dados referem-se à Selic vigente de 13,75% a.a., à TR de ~0,16% ao mês e à garantia do FGC de R$ 250 mil. Para taxas e rendimentos atualizados, consulte BCB — Poupança.
Este artigo tem caráter educativo e não constitui recomendação de investimento ou de utilização de qualquer serviço financeiro.
Fontes e referências
- Banco Central do Brasil — Poupança: bcb.gov.br/cidadaniafinanceira/poupanca
- BCB — Taxa Selic acumulada no mês: bcb.gov.br/estatisticas/txselic
- FGC — Fundo Garantidor de Créditos: fgc.org.br/
- Caderneta de poupança — Wikipédia: pt.wikipedia.org/wiki/Caderneta_de_poupan%C3%A7a
- IPEADATA — Taxa Selic: ipeadata.gov.br/Default.aspx
- Lei 12.703/2012 — Regra bifurcada da poupança: planalto.gov.br/ccivil_03/_ato2011-2014/2012/lei/l12703.htm
Perguntas frequentes
Quanto rende a poupança hoje?
A poupança tem imposto de renda?
A poupança tem garantia do FGC?
Posso usar o cartão da poupança como débito?
Poupança ou CDB: qual rende mais?
A poupança serve para reserva de emergência?
Anúncio