
Juros compostos: a força que multiplica o seu dinheiro
Juros compostos são os “juros sobre juros”: a cada período, o rendimento incide não só sobre o valor inicial, mas também sobre os juros já acumulados. É a mesma força que multiplica o seu dinheiro quando você investe — e que faz dívidas crescerem rápido quando você deve.
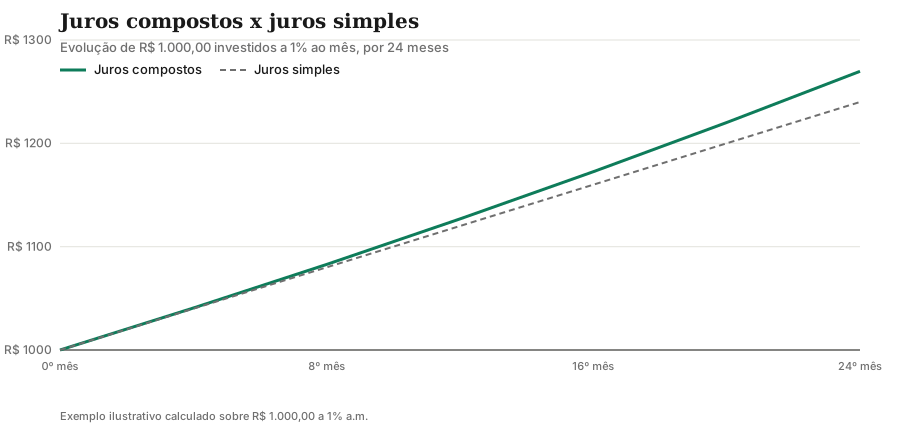
Juros simples x juros compostos
Nos juros simples, o rendimento é calculado sempre sobre o valor inicial. Nos compostos, ele é calculado sobre o saldo acumulado. A fórmula geral dos juros compostos é:
$$M = P \cdot (1 + i)^n$$Onde M é o montante final, P o capital inicial, i a taxa por período e n o número de períodos. Veja o que acontece com R$ 1.000,00 a 1% ao mês:
| Mês | Juros simples | Juros compostos |
|---|---|---|
| 1 | R$ 1.010 | R$ 1.010 |
| 6 | R$ 1.060 | R$ 1.062 |
| 12 | R$ 1.120 | R$ 1.127 |
| 24 | R$ 1.240 | R$ 1.270 |
A diferença parece pequena no início — mas é exponencial. Em prazos longos, ela se torna enorme: a 1% ao mês, em 30 anos um capital inicial rende mais de 35 vezes em juros compostos.
O tempo é o maior aliado
A matemática dos juros compostos tem uma consequência prática: começar cedo importa mais do que investir muito. A famosa regra do 72 ajuda a estimar: divida 72 pela taxa mensal (ou anual) para saber em quanto tempo o valor dobra. A 1% ao mês, por exemplo, o dinheiro dobra em cerca de 72 meses (6 anos).
Onde os juros compostos aparecem
- A favor de você: investimentos de renda fixa como CDB, Tesouro Direto e fundos — quando o rendimento é reinvestido;
- Contra você: cartão de crédito, cheque especial e empréstimos — as taxas altas fazem a dívida crescer muito rápido se você só paga o mínimo.
Como usar isso na prática
- Pague o valor total da fatura do cartão — nunca só o mínimo;
- Deixe o rendimento reinvestido (não retire os juros);
- Comece a investir quanto antes, mesmo com valores pequenos;
- Tenha paciência: juros compostos recompensam quem espera.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- Juros compostos — Wikipédia: pt.wikipedia.org/wiki/Juro_composto
- Matemática financeira (juros) — Brasil Escola: brasilescola.uol.com.br/matematica/juros-compostos.htm