
Parte do guia Crédito · Spread Bancário
Spread bancário: o que é, como se calcula e por que é caro
Anúncio
O spread bancário é uma das palavras mais citadas em jornais de economia, mas pouca gente sabe exatamente o que ele significa na prática. Em termos simples, é a diferença entre os juros que um banco cobra quando você faz um empréstimo e os juros que ele paga quando você aplica dinheiro em uma conta ou investimento.
Se o banco cobra 40% ao ano para financiar um carro e paga 15% ao ano para quem aplica em CDB, o spread é de 25 pontos percentuais (p.p.). Esse número condensa boa parte da discussão sobre o custo do crédito no Brasil — e o país é consistentemente um dos mais caros do mundo nesse indicador.
Neste estudo, você vai entender como o spread bancário é calculado, quais são seus componentes, por que ele é tão alto no Brasil e como ele se compara a outros países.
Como se calcula o spread bancário
A fórmula básica é direta:
$$\text{Spread} = \text{Taxa de juros cobrada} - \text{Taxa de captação}$$Por exemplo: se um banco cobra 40% ao ano de juros em um empréstimo pessoal e paga 15% ao ano para quem aplica em CDB, o spread bruto é de 25 p.p.
$$\text{Spread} = 40\% - 15\% = 25 \text{ p.p.}$$Nota de atualização (09/2026): O Banco Central do Brasil publica mensalmente o Índice de Custo do Crédito (ICC) e a taxa média de captação no Sistema Financeiro Nacional. Esses dados permitem calcular o spread total e por tipo de operação (pessoa física, pessoa jurídica, consignado, liquidado etc.). Para consultar a série histórica, acesse o Open Data do BCB — ICC Spread (SGS 27443).
É importante entender que o spread bruto não é o lucro do banco. Uma parte significativa desse valor é consumida por custos operacionais, tributos e provisões — detalhes que veremos na seção seguinte.
Composição do spread bancário: o que tem dentro dessa diferença
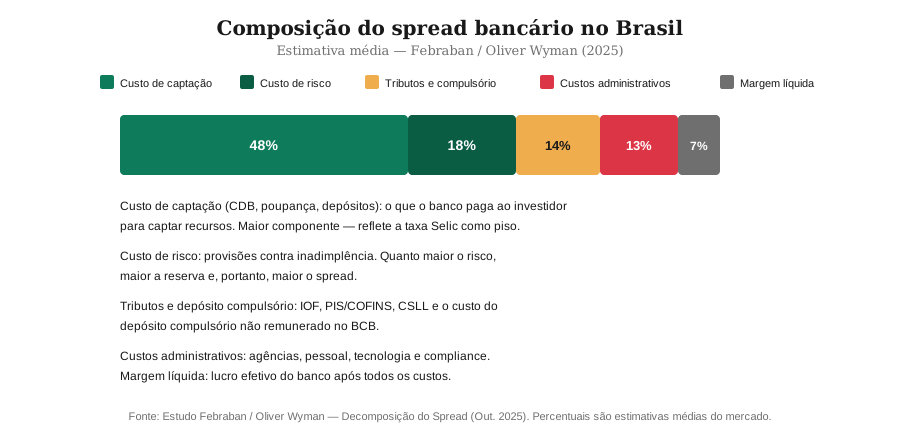
O spread não é lucro puro. Ele é formado por cinco componentes principais, segundo o estudo de decomposição elaborado pela Oliver Wyman em parceria com a Febraban (outubro de 2025):
1. Custo de captação
É a taxa paga ao investidor ou ao depositante. Inclui juros de CDBs, LCIs, LCAs, depósitos em conta e outros títulos. No Brasil, a taxa Selic funciona como referência — os bancos têm dificuldade de captar muito abaixo dela, especialmente em períodos de juros altos.
2. Custo de risco (provisão contra inadimplência)
Parte do spread é reservada para cobrir perdas com empréstimos que não são pagos. Quanto maior o risco de crédito do tomador, maior a provisão necessária e, portanto, maior o spread. O Brasil tem taxas de inadimplência historicamente elevadas, o que encarece o crédito.
3. Custos administrativos
Incluem estrutura física (agências), pessoal, tecnologia, compliance e outros custos operacionais. Bancos tradicionais com redes de agências amplas tendem a ter custos administrativos maiores que bancos digitais.
4. Tributos e depósito compulsório
O spread absorve parte da carga tributária sobre operações de crédito (IOF, PIS/COFINS, CSLL, IR) e o custo do depósito compulsório — dinheiro que o banco é obrigado a depositar no Banco Central sem remuneração. Esses itens representam uma parcela significativa do spread total.
5. Margem líquida (lucro do banco)
É o que sobra depois de todos os custos. A margem líquida varia entre instituições e segmentos, mas no Brasil historicamente se situa em faixa elevada quando comparada a mercados maduros.
Spread bancário no Brasil: um dos mais altos do mundo
O spread médio das novas operações de crédito no Brasil gira em torno de 20 pontos percentuais ao ano — 21,2 p.p. em agosto de 2026, segundo o BCB —, e passa de 34 p.p. nas operações com recursos livres. Esse valor é consideravelmente superior ao observado em economias desenvolvidas e mesmo em vários emergentes.
Segundo dados do Banco Central do Brasil, o ICC (Indicador de Custo do Crédito) — que mede o custo médio de toda a carteira de crédito, inclusive contratos antigos — ficou em 24,2% ao ano em agosto de 2026, com um ICC-spread de 15,2 p.p. Nas novas operações, o spread médio foi de 21,2 p.p. No crédito direcionado (como habitação e rural), o spread é menor; no crédito com recursos livres (pessoal, cartão, cheque especial), chega a 34,7 p.p.
Nota de atualização (10/2026): Dados de agosto de 2026 (BCB, séries SGS 25351, 27443, 20783 e 20786). Os valores variam mensalmente. Para dados atualizados, consulte as estatísticas de crédito do BCB.
A tabela a seguir ilustra a composição média do spread por tipo de operação:
| Tipo de operação | Taxa média cobrada | Taxa de captação | Spread bruto |
|---|---|---|---|
| Pessoal (não direcionado) | 38–48% a.a. | 12–15% a.a. | 23–33 p.p. |
| Cheque especial | 120–150% a.a. (teto de 8% a.m.) | 12–15% a.a. | Mais de 100 p.p. |
| Consignado | 20–28% a.a. | 12–15% a.a. | 5–13 p.p. |
| Habitação (SFH) | 10–14% a.a. | ~8% a.a. (poupança) | 2–6 p.p. |
| PJ (custeio) | 25–40% a.a. | 12–15% a.a. | 10–25 p.p. |
Valores aproximados com base em dados do BCB/Febraban para 2025/2026.
Comparação internacional: o Brasil destaca-se
O quadro abaixo mostra a comparação do spread bancário entre o Brasil e outros países, com base em dados compilados pelo BCB e instituições internacionais:
| País | Spread médio (p.p. a.a.) | Observações |
|---|---|---|
| Brasil | 20–25 | Crédito não direcionado pode ultrapassar 30 |
| México | 10–15 | Mercado oligopolizado, mas juros menores |
| Chile | 5–8 | Mercado competitivo, juros menores |
| Argentina | 15–20 | Inflação alta distorce o indicador |
| Portugal | 2–4 | Zona euro, taxas de referência baixas |
| Estados Unidos | 3–6 | Mercado competitivo e com taxas de referência baixas |
| Alemanha | 1–3 | Euribor como referência, spread muito baixo |
Fontes: BCB, FMI, bancos centrais de cada país (dados de 2024–2025).
A diferença é gritante: o spread brasileiro pode ser 5 a 10 vezes maior que o de países da Europa e quase o dobro do mexicano.
Nota de atualização (09/2026): A comparação internacional depende da metodologia de cálculo. O BCB utiliza o ICC total (operações com e sem recursos direcionados), enquanto outros países podem medir apenas crédito ao consumidor. Ainda assim, a diferença é substancial e consistente ao longo dos anos.
Vale destacar que países com taxas de referência baixas (Euribor na zona euro, Fed Funds nos EUA) permitem spreads menores porque o custo de captação é estruturalmente mais baixo. No Brasil, a Selic elevada cria um piso que limita a redução do spread, mesmo quando a competição aumenta.
Anúncio
Por que o spread bancário é tão alto no Brasil?
Existem razões estruturais e conjunturais para esse fenômeno:
1. Oligopólio bancário
O mercado bancário brasileiro é altamente concentrado. Os cinco maiores conglomerados (Itaú, Banco do Brasil, Caixa, Bradesco e Santander) respondem por cerca de dois terços dos ativos e do crédito do sistema, segundo o Relatório de Economia Bancária do BCB. Essa concentração reduz a competição por preços e permite que bancos mantenham spreads elevados sem perder clientes.
2. A Selic como piso
A taxa Selic — taxa básica de juros — funciona como piso implícito para os juros de captação. Os bancos têm dificuldade de oferecer CDBs ou depósitos com taxas muito inferiores à Selic, o que mantém o custo de captação elevado. Em períodos de juros altos (como 2022–2023, com a Selic a 13,75% a.a., e 2025, com 15%), o custo ao consumidor sobe junto, e a inadimplência tende a crescer.
3. Tributação e depósito compulsório
A carga tributária sobre operações de crédito e o depósito compulsório não remunerado oneram o custo do empréstimo. Segundo o estudo da ANPEC, a tributação e o depósito compulsório podem representar de 3 a 6 p.p. do spread total.
4. Custo Brasil administrativo
A infraestrutura bancária brasileira — com rede extensa de agências, burocracia regulatória e custos de compliance — gera despesas operacionais elevadas. Bancos digitais vêm pressionando esse custo para baixo, mas ainda representam parcela minoritária do mercado.
5. Risco de crédito elevado
O Brasil tem taxas históricas de inadimplência superiores às de economias maduras. Para compensar esse risco, bancos adicionam provisões que são repassadas ao spread. Em períodos de crise econômica, o custo de risco tende a subir, encarecendo o crédito.
6. Crédito direcionado distorce o panorama
Parte significativa do crédito no Brasil é direcionada — empréstimos com taxas reguladas ou subsidiadas, como o crédito rural, o habitacional (com recursos da poupança e do FGTS) e as linhas do BNDES (como o Finame). Essas operações têm spreads menores, em parte graças a subsídios do Tesouro e a fontes de captação mais baratas. O custo acaba diluído entre contribuintes e tomadores do crédito livre.
Exemplo prático: quanto você paga de spread?
Vamos supor que você faz um empréstimo pessoal de R$ 15 mil com prazo de 24 meses. O banco cobra 36% ao ano de juros e paga 14% ao ano para quem aplica em CDB.
Spread bruto = 36% − 14% = 22 p.p.
Com taxa de 36% ao ano (cerca de 2,6% ao mês) e parcelas fixas pela Tabela Price, a prestação fica em R$ 847,56 e o total pago ao final de 24 meses soma cerca de R$ 20.340 — ou seja, R$ 5.340 em juros sobre os R$ 15 mil emprestados.
Numa decomposição ilustrativa desse total de juros:
- ~R$ 2.560 (48%) vão para o custo de captação;
- ~R$ 960 (18%) ficam como reserva contra inadimplência;
- ~R$ 750 (14%) vão para tributos e depósito compulsório;
- ~R$ 690 (13%) cobrem custos administrativos;
- ~R$ 370 (7%) ficam como margem líquida do banco.
Essa decomposição mostra que o lucro efetivo do banco (margem líquida) representa apenas uma fração do custo total — mas o consumidor paga tudo como se fosse juro.
Como o spread bancário afeta o consumidor
O impacto é direto no bolso de quem precisa de crédito:
- Empréstimo pessoal: com spread de 25 p.p., um empréstimo de R$ 10 mil a 40% ao ano em 12 parcelas fixas gera cerca de R$ 1.940 em juros — quase 20% do valor emprestado em apenas um ano.
- Consignado × cheque especial: o spread do consignado é menor (5–13 p.p.), enquanto o cheque especial pode chegar perto de 150% a.a., transformando uma dívida pequena em montanha rapidamente.
- Capital de giro: empresas pagam entre 25% e 40% ao ano em crédito de custeio, o que reduz a margem de lucro e dificulta investimentos.
O spread elevado também desincentiva o uso formal de crédito por parte de pequenas empresas e pessoas físicas, alimentando o mercado informal e as chamadas “facilidades” de empréstimo (crediário de loja, carnê etc.) que muitas vezes têm custos ainda maiores.
Evolução do spread bancário no Brasil
O spread bancário sofreu variações significativas ao longo das últimas décadas:
- Anos 1990–2000: spread médio acima de 30 p.p., refletindo inflação alta e instabilidade macroeconômica.
- 2010–2015: redução gradual para 20–25 p.p., com queda da inflação e maior competição.
- 2017–2019: fase de queda mais acentuada, impulsionada pela regulamentação do BCB sobre tarifas e pela entrada de bancos digitais.
- 2020–2022: compressão do spread bruto com queda da Selic (2% a.a. em 2020–2021), mas custo absoluto manteve-se elevado.
- 2022–2023: Selic voltou a 13,75%, e o custo do crédito subiu.
- 2024–2025: depois de cortes até 10,50%, a Selic voltou a subir e chegou a 15% em junho de 2025, maior nível em quase 20 anos.
- 2026: início de um ciclo de cortes graduais — a Selic estava em 13,75% em outubro, e o Boletim Focus projetava 13,25% no fim do ano.
Nota de atualização (10/2026): A taxa Selic está em trajetória de queda desde março de 2026, depois do pico de 15% (jun/2025 a mar/2026). Juros básicos menores reduzem o custo de captação, mas o repasse ao tomador costuma ser lento e depende da inadimplência e da concorrência.
O que o governo e o Banco Central fazem para reduzir o spread
Diversas ações vêm sendo adotadas:
- Transparência tarifária: o BCB obriga bancos a publicar as tarifas de serviços essenciais, permitindo comparação.
- Regulação de crédito: a Resolução CMN 4.765/2019 limitou os juros do cheque especial a 8% ao mês (cerca de 152% ao ano), e a Lei 14.690/2023 limitou os encargos do rotativo do cartão a 100% da dívida.
- Competição: o incentivo a bancos digitais, fintechs de crédito e cooperativas reduz barreiras de entrada.
- Open Finance: compartilhamento de dados entre instituições facilita a transferência de clientes e amplia a competição.
- Pix: embora não ataque diretamente o spread de crédito, o PIX reduziu o custo de transferências e pressionou tarifas bancárias para baixo.
Apesar dessas iniciativas, a estrutura oligopolista do mercado bancário continua sendo o principal gargalo para a redução significativa do spread.
Conclusão
O spread bancário é um indicador que sintetiza o custo do crédito no Brasil. Ele não é apenas lucro dos bancos — é composto por captação, risco, tributos, custos operacionais e margem. O Brasil se destaca internacionalmente por ter um dos spreads mais altos do mundo, reflexo de fatores estruturais como oligopólio, tributação elevada e custo Brasil.
Para o consumidor, entender o spread é essencial para avaliar o custo real de um empréstimo e comparar ofertas entre instituições. Bancos digitais e regulação mais eficaz vêm ajudando, mas a redução efetiva do spread ainda depende de avanços na competição bancária e na simplificação tributária.
Para entender melhor os juros que compõem o spread, leia também nosso artigo sobre o que é o CDI e como ele influencia os juros bancários. Se quiser saber como o Banco Central regula o sistema financeiro, confira nosso estudo sobre o papel do Banco Central.
Próximo passo
Fontes e referências
- Banco Central do Brasil — ICC Spread (SGS 27443): opendata.bcb.gov.br/pt_BR/dataset/27443-icc-spread
- Banco Central do Brasil — Estatísticas de crédito e captação: bcb.gov.br/estatisticas/estatisticasmonetariascredito
- Febraban / Oliver Wyman — Estudo sobre Decomposição do Spread (Outubro 2025): cmsarquivos.febraban.org.br/Arquivos/documentos/PDF/Composi%C3%A7%C3%A3o%20Spread_Site.pdf
- Banco Central do Brasil — Documento para Discussão: Juros e Spread Bancário: bcb.gov.br/ftp/jurospread112000.pdf
- ANPEC — Decomposição do Spread Bancário no Brasil: anpec.org.br/revista/aprovados/Spread.pdf
- Banco Central do Brasil — Relatório de Economia Bancária: bcb.gov.br/publicacoes/relatorioeconombancaria
Perguntas frequentes
O que é spread bancário?
Como se calcula o spread bancário?
Quais são os componentes do spread bancário?
Por que o spread bancário do Brasil é tão alto?
O spread bancário diminuiu nos últimos anos?
Qual a diferença entre spread bruto e spread líquido?
Anúncio