
Parte do guia Estado e Tributos · Reforma Tributária
Reforma tributária para o consumidor: IBS, CBS e cashback
Anúncio
O Brasil está no meio da maior mudança em seus impostos sobre o consumo desde a Constituição de 1988. A reforma tributária, aprovada em 2023 e regulamentada em 2025, substitui cinco tributos por dois, muda a forma de cobrança, cria uma devolução de imposto para famílias de baixa renda e zera os tributos da cesta básica. A transição começou em 2026 e vai até 2033.
Para o consumidor, as perguntas são práticas: os preços vão subir ou cair? O que acontece com a cesta básica, com a conta de luz, com o plano de saúde, com as tarifas do banco? Quem tem direito ao cashback? E por que a alíquota ainda não foi definida?
Este guia responde a essas perguntas com base na Emenda Constitucional 132/2023, na Lei Complementar 214/2025 e nas decisões mais recentes, como o cálculo da alíquota da CBS pelo TCU, em outubro de 2026, e as alíquotas do Imposto Seletivo definidas em novembro.
O que muda: de cinco tributos para dois
Hoje, o consumo é tributado por um emaranhado de impostos e contribuições federais, estaduais e municipais, cada um com regras próprias:
| Tributo atual | De quem é | O que acontece |
|---|---|---|
| PIS e Cofins | União | Substituídos pela CBS e extintos em 2027 |
| IPI | União | Alíquota zero a partir de 2027, exceto para produtos da Zona Franca de Manaus |
| ICMS | Estados | Substituído pelo IBS, com redução gradual de 2029 a 2032 e extinção em 2033 |
| ISS | Municípios | Substituído pelo IBS, no mesmo cronograma do ICMS |
No lugar deles entra um IVA dual, um imposto sobre o valor agregado dividido em duas partes:
- CBS (Contribuição sobre Bens e Serviços): federal.
- IBS (Imposto sobre Bens e Serviços): compartilhado por estados, Distrito Federal e municípios, administrado por um Comitê Gestor.
E um terceiro tributo, com outra finalidade:
- Imposto Seletivo: federal, sobre produtos considerados prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas e açucaradas.
Por que um IVA
O IVA é usado pela maioria dos países do mundo. Sua principal característica é a não cumulatividade plena: cada empresa da cadeia paga imposto apenas sobre o valor que acrescentou, porque recupera como crédito o imposto pago nas compras. Isso acaba com o “imposto em cascata”, que encarecia produtos com cadeias longas, e simplifica a vida das empresas, que hoje lidam com milhares de regras de ICMS diferentes entre os estados.
Outras mudanças estruturais:
- Cobrança no destino. O imposto passa a pertencer ao estado e ao município onde o produto ou serviço é consumido, e não onde é produzido, o que tende a reduzir a guerra fiscal.
- Imposto “por fora”. O IBS e a CBS não entram na própria base de cálculo. Isso torna a alíquota mais transparente: um produto de R$ 100 com alíquota de 27,91% custa R$ 127,91.
- Transparência na nota fiscal. O consumidor passa a ver, na nota, quanto pagou de cada tributo.
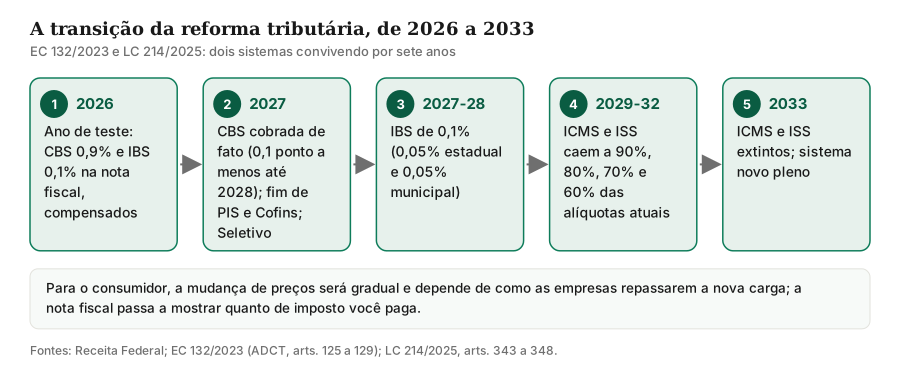
O cronograma da transição
| Ano | O que acontece |
|---|---|
| 2026 | Ano de teste. A nota fiscal destaca CBS de 0,9% e IBS de 0,1%, valores compensados com PIS e Cofins. Quem cumpre as obrigações acessórias fica dispensado de recolher. Para o consumidor, nada muda no preço. |
| 2027 | A CBS passa a ser cobrada de fato, com alíquota 0,1 ponto abaixo da de referência em 2027 e 2028; PIS e Cofins são extintos; o IPI é zerado (exceto Zona Franca); começa o Imposto Seletivo. O IBS fica em 0,1% (0,05% estadual e 0,05% municipal) em 2027 e 2028. |
| 2029 a 2032 | ICMS e ISS caem para 90%, 80%, 70% e 60% das alíquotas atuais, e o IBS sobe na mesma proporção. |
| 2033 | ICMS e ISS são extintos; o novo sistema passa a valer integralmente. |
Fontes: EC 132/2023 (ADCT, arts. 125 a 129) e LC 214/2025.
Qual será a alíquota
É a pergunta mais difícil, porque a alíquota ainda não foi fixada. A lógica da reforma é a neutralidade: a soma de IBS e CBS deve arrecadar o mesmo que os tributos que eles substituem. Como a lei criou muitas exceções, com alíquotas reduzidas ou zeradas, a alíquota padrão precisa ser maior para compensar.
As estimativas evoluíram durante a tramitação:
| Momento | Estimativa da soma IBS + CBS | Fonte |
|---|---|---|
| 2024, proposta do governo | 26,5% | Ministério da Fazenda |
| Agosto de 2024, texto da Câmara | 27,97% | Ministério da Fazenda (via imprensa) |
| Dezembro de 2024, texto do Senado | 28,55% (preliminar) | Relator no Senado (via imprensa) |
| Julho de 2026, parâmetro de cálculo | 27,91% (18,7% de IBS e 9,21% de CBS) | Comitê Gestor do IBS (via imprensa) |
Em 28 de outubro de 2026, o Tribunal de Contas da União calculou a alíquota de referência da CBS para 2027 em 11,3%. Pela lei, o Senado deve fixar o valor por resolução; se não decidir no prazo, vale o número do TCU. O relator da matéria no Senado contestou o cálculo, e a discussão seguia em novembro. Ainda não há alíquota oficial para o IBS.
A lei traz uma trava: uma avaliação feita com os dados de 2030 vai estimar as alíquotas de 2033. Se a soma passar de 26,5%, o Poder Executivo é obrigado a enviar ao Congresso, em até 90 dias depois da avaliação, um projeto para reduzi-la, revendo benefícios. Não é um teto automático, mas cria pressão para conter a alíquota.
Cesta básica, alíquotas reduzidas e regimes especiais
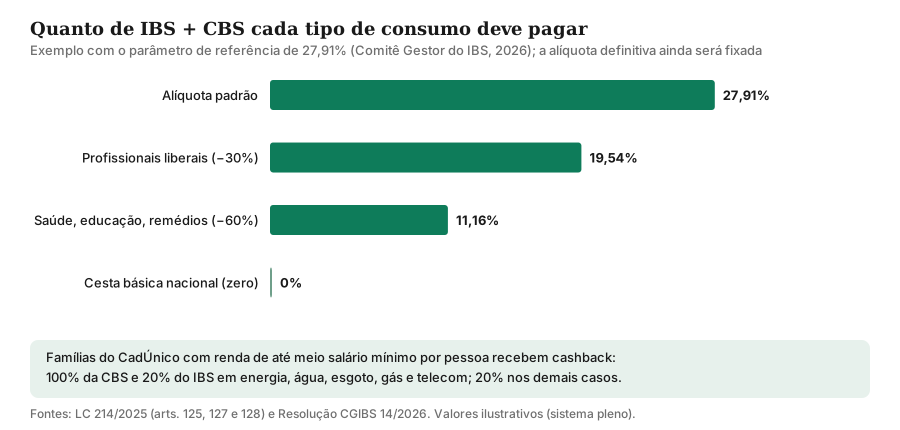
Alíquota zero
A Cesta Básica Nacional de Alimentos tem alíquota zero de IBS e CBS. São 26 itens, entre eles arroz, feijões, leite e leite em pó, fórmulas infantis, manteiga, margarina, café, farinha de mandioca, de milho e de trigo, açúcar, massas, pão francês, aveia, carnes bovina, suína, ovina, caprina e de aves, peixes (com exceção de alguns, como salmão, atum e bacalhau), queijos como muçarela, minas e prato, sal e mate. Hortícolas, frutas e ovos também têm alíquota zero.
Redução de 60%
Pagam 40% da alíquota padrão, entre outros: serviços de educação e saúde, medicamentos, dispositivos médicos e de acessibilidade, alimentos fora da cesta básica listados na lei, produtos de higiene e limpeza consumidos majoritariamente por famílias de baixa renda, produtos agropecuários in natura, insumos agrícolas e produções artísticas e culturais.
Redução de 30%
Pagam 70% da alíquota padrão os serviços de 18 profissões regulamentadas, como advogados, contadores, engenheiros, arquitetos e economistas.
Regimes específicos
Alguns setores têm regras próprias de base de cálculo e alíquota, por causa de suas características: combustíveis, serviços financeiros, planos de saúde, operações com imóveis, bares e restaurantes, hotelaria, agências de turismo e cooperativas, entre outros.
Cashback: a devolução de imposto para a baixa renda
Uma das novidades mais importantes para o consumidor é o cashback, a devolução de parte do imposto pago por famílias de baixa renda.
- Quem recebe: famílias inscritas no Cadastro Único (CadÚnico) com renda de até meio salário mínimo por pessoa e CPF regular. A inclusão é automática.
- Quanto: 100% da CBS e 20% do IBS nas compras de gás de botijão, energia elétrica, água, esgoto, gás canalizado e telecomunicações; 20% da CBS e 20% do IBS nos demais casos. Estados e municípios podem devolver uma parcela maior do IBS.
- Quando: a devolução da CBS começa em 2027; a do IBS, em 2029.
Exemplo ilustrativo. Uma conta de luz de R$ 150, já com IBS e CBS incluídos, calculados pelo parâmetro de 27,91% do Comitê Gestor (18,7% de IBS e 9,21% de CBS), teria cerca de R$ 10,80 de CBS e R$ 21,93 de IBS. A família de baixa renda receberia de volta R$ 10,80 da CBS e cerca de R$ 4,39 do IBS, cerca de R$ 15,19, ou 10% da conta. Esse parâmetro é anterior ao cálculo do TCU, que estimou a CBS de 2027 em 11,3%; com ela, a devolução seria um pouco maior. O valor real dependerá das alíquotas definitivas e de outros tributos da conta, como os que continuam existindo durante a transição.
O cashback é uma forma de reduzir a regressividade dos impostos sobre o consumo, que pesam proporcionalmente mais no orçamento dos mais pobres. Para quem acompanha o próprio orçamento, vale entender o efeito na prática; o guia de orçamento pessoal ajuda a organizar essas contas.
Anúncio
Imposto Seletivo: o “imposto do pecado”
O Imposto Seletivo incide sobre produtos considerados prejudiciais à saúde ou ao meio ambiente: veículos, embarcações e aeronaves, cigarros e produtos de fumo, bebidas alcoólicas, bebidas açucaradas, bens minerais e apostas como loterias e fantasy sports. Ele é cobrado uma única vez, em geral na produção ou importação.
Em 4 de novembro de 2026, o governo publicou a Medida Provisória 1.399/2026 com as alíquotas para 2027:
| Produto | Alíquota do Imposto Seletivo em 2027 |
|---|---|
| Cigarros | 66,7% sobre base de 15% do preço de varejo, mais R$ 3,50 por maço |
| Cerveja | 4,2% |
| Vinhos e bebidas alcoólicas em geral | 8% (vermutes, 12%; alguns fermentados e vinhos licorosos, 16%) |
| Destilados | 20% a 24% |
| Bebidas açucaradas | 2,6% |
| Loterias | 0,5% |
| Bens minerais | zero até o fim de 2027 |
| Veículos | alíquotas-base de 6,3% (automóveis) e 3,9% (comerciais leves), com ajustes por características do veículo |
Fontes: MP 1.399/2026 (Anexo IV), segundo o Ministério da Fazenda, a Agência Câmara e análises do texto. As alíquotas partem das atuais do IPI, convertidas por fatores definidos na MP; a cobrança começa em fevereiro de 2027. A MP precisa ser aprovada pelo Congresso, e as alíquotas a partir de 2028 devem ser propostas até maio de 2027.
O que muda nos serviços financeiros
Para quem usa bancos, cartões, seguros e investimentos, a reforma tem regras específicas.
Regime específico e cobrança sobre a margem
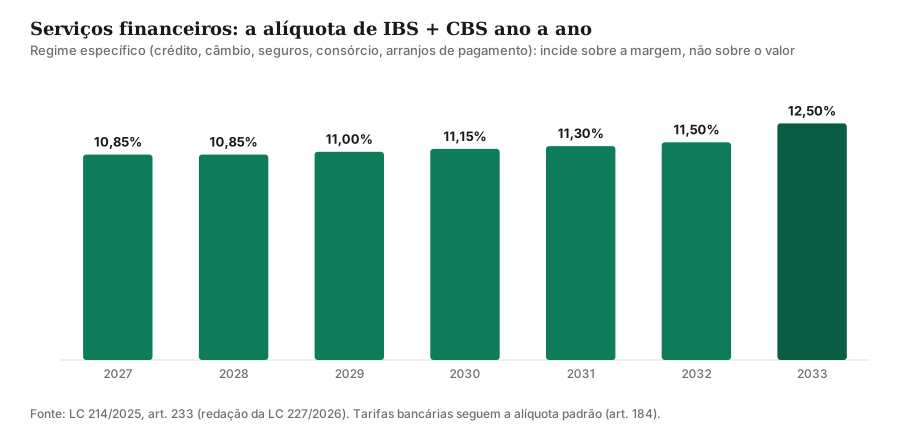
Operações de crédito, câmbio, títulos, seguros, previdência, consórcios, arrendamento mercantil, arranjos de pagamento e ativos virtuais entram num regime específico. Nele, o IBS e a CBS incidem sobre a margem da operação, ou seja, as receitas menos as deduções previstas em lei (em termos simples, o spread), e não sobre o valor total emprestado ou movimentado.
A alíquota somada é fixada na própria lei e sobe gradualmente:
Hoje, os bancos já pagam PIS e Cofins sobre parte das receitas, em regime cumulativo. A troca por IBS e CBS sobre a margem foi desenhada para manter a carga do setor parecida com a atual. O efeito final sobre o custo do crédito dependerá de como os bancos repassarem a mudança e dos créditos que as empresas tomadoras poderão aproveitar.
Tarifas bancárias
As tarifas cobradas por serviços, como abertura e manutenção de conta, cheques, saques e transferências pagas, ficam no regime geral, com a alíquota padrão, e não nos 10,85% do regime específico. Os serviços essenciais gratuitos definidos pela regulação bancária (Resolução CMN 3.919/2010) continuam gratuitos. Veja quais são no guia de serviços e produtos bancários.
IOF continua
O IOF não foi extinto, com exceção do IOF sobre seguros, que acaba em 2027. O IOF sobre crédito, câmbio e títulos continua existindo e não faz parte da reforma.
Split payment: o imposto separado no pagamento
A reforma cria o split payment: no momento da liquidação do pagamento, o banco ou a instituição de pagamento separa o valor do IBS e da CBS e o envia diretamente ao governo, em vez de esperar que a empresa recolha depois. A medida reduz a sonegação e a inadimplência tributária.
A implantação é gradual. A Receita Federal iniciou em 15 de outubro de 2026 testes de integração com prestadores de serviços de pagamento, como bancos e instituições de pagamento, em ambiente controlado e sem efeito real. Pelos manuais divulgados, as primeiras etapas devem começar pelos pagamentos entre empresas, de forma opcional. O cronograma para pagamentos com cartão e para o consumidor final ainda não foi definido. Para o consumidor, o split payment não muda o valor pago: muda apenas o caminho do imposto.
Os preços vão subir ou cair?
Não há resposta única. O efeito sobre os preços depende do setor:
- Tendem a ficar mais baratos: alimentos da cesta básica, que hoje pagam algum tributo e passarão a ter alíquota zero; bens industriais com cadeias longas, que deixam de sofrer a cumulatividade; e produtos com IPI, que será zerado.
- Tendem a ficar mais caros: serviços em geral, que hoje pagam ISS de 2% a 5% e PIS/Cofins com alíquotas menores, e passarão a pagar a alíquota padrão, salvo os que têm redução; e produtos sujeitos ao Imposto Seletivo.
- Com redução, a variação depende do caso: saúde, educação, medicamentos e profissionais liberais.
Uma simulação do Ministério da Fazenda de 2024, ainda com a alíquota de 26,5% e o texto original do projeto, estimava que o imposto médio sobre a cesta básica cairia de 8,3% para zero e que, para uma família de exemplo com consumo mensal de R$ 4.901, a alíquota efetiva de IBS e CBS, de 20,1%, cairia para cerca de 15,7% com o cashback. Esses números estão desatualizados, porque a lei final mudou regras e alíquotas, mas mostram o objetivo de reduzir o peso dos impostos sobre os mais pobres.
O repasse aos preços também depende da concorrência em cada mercado: empresas podem absorver parte das mudanças ou repassá-las integralmente. E, durante a transição, os dois sistemas convivem, o que torna a comparação de preços difícil.
O que muda na nota fiscal
Desde 2026, as notas fiscais passam a destacar a CBS e o IBS. Na fase de teste, as alíquotas são simbólicas (0,9% e 0,1%) e compensadas. A partir de 2027, o consumidor começará a ver valores relevantes de CBS, e, a partir de 2029, do IBS.
A transparência é uma das promessas da reforma: com o imposto “por fora” e destacado, fica mais fácil saber quanto do preço de um produto ou serviço vai para o governo. Hoje, o consumidor raramente sabe quanto paga de ICMS ou PIS/Cofins embutido no preço.
Anúncio
Outras dúvidas frequentes
Como ficam o MEI e as empresas do Simples Nacional?
O Simples Nacional continua existindo. As empresas optantes seguem recolhendo os tributos pela guia única, e o MEI mantém o recolhimento mensal fixo. A diferença é que as empresas do Simples poderão optar por recolher o IBS e a CBS “por fora” do regime, pelas regras gerais, o que permite que os seus clientes empresariais aproveitem créditos integrais. A escolha deve considerar o perfil dos clientes: quem vende para consumidores finais tende a ficar no regime simplificado; quem vende para outras empresas pode ter vantagem em gerar créditos maiores.
E as compras internacionais?
Importações de bens e serviços passam a pagar IBS e CBS, como os produtos nacionais, para evitar que o produto importado tenha vantagem tributária. As regras específicas das compras de pequeno valor em sites estrangeiros continuam ligadas ao imposto de importação e ao programa de conformidade da Receita.
Combustíveis
Os combustíveis têm regime específico, com cobrança concentrada numa única etapa da cadeia (monofásica) e alíquotas fixas por litro, definidas de forma uniforme em todo o país. A ideia é simplificar a fiscalização e reduzir a sonegação, um problema histórico do setor.
Imóveis e aluguéis
Operações com imóveis, como venda e locação por empresas e por pessoas físicas que se enquadrem como contribuintes, também têm regime específico, com reduções de alíquota e redutores para preservar a carga atual. Na locação, a pessoa física só se torna contribuinte do IBS e da CBS se, no ano anterior, tiver mais de três imóveis alugados e receita de aluguel acima de R$ 240 mil; quem não atende às duas condições fica de fora.
Quando o consumidor vai sentir a diferença?
Em 2026, nada muda no preço. A partir de 2027, com a CBS cobrada de fato e o fim de PIS e Cofins, além do IPI zerado na maior parte dos produtos, começam os primeiros efeitos, principalmente em produtos industrializados e serviços. O efeito do IBS, que substitui ICMS e ISS, aparece aos poucos entre 2029 e 2033. É uma transição longa justamente para que empresas, governos e consumidores possam se ajustar.
Como se preparar como consumidor
A reforma não exige nenhuma ação imediata do consumidor, mas algumas atitudes ajudam a acompanhar e aproveitar as mudanças:
- Peça e confira a nota fiscal. A partir de 2027, ela mostrará quanto de CBS você paga; a partir de 2029, também o IBS. É a forma de saber o peso real dos impostos nas suas compras.
- Mantenha o CadÚnico e o CPF atualizados, se a sua família tem direito ao cashback. A devolução é automática, mas depende de cadastro e CPF regulares.
- Compare preços de serviços. Serviços que hoje pagam pouco ISS podem ficar mais caros a partir de 2027; produtos industrializados podem ficar mais baratos. Mudanças de preço vão ocorrer aos poucos.
- Desconfie de aumentos atribuídos à reforma em 2026. Neste ano de teste, os novos tributos são compensados e não há cobrança efetiva.
- Se você é profissional liberal ou tem pequena empresa, converse com o seu contador sobre o regime mais vantajoso, inclusive a opção de recolher IBS e CBS por fora do Simples Nacional.
Erros comuns sobre a reforma
- “A alíquota já é de 28%.” Ainda não há alíquota definitiva; os números divulgados são estimativas e parâmetros de cálculo.
- “O IPI acabou.” Ele terá alíquota zero a partir de 2027, mas continua existindo para produtos da Zona Franca de Manaus.
- “O IOF acabou.” Só o IOF sobre seguros; o de crédito, câmbio e títulos continua.
- “Todos os alimentos ficam isentos.” Só os da cesta básica nacional, hortícolas, frutas e ovos têm alíquota zero; outros alimentos têm redução de 60%, e alguns pagam a alíquota padrão.
- “O cashback é para todos.” É só para famílias do CadÚnico com renda de até meio salário mínimo por pessoa.
- “O imposto de renda mudou com essa reforma.” A reforma do consumo não trata do imposto de renda, que teve mudanças próprias em 2025. Veja o guia de imposto de renda.
Conclusão
A reforma tributária troca cinco tributos sobre o consumo por um IVA dual, com CBS e IBS, e um Imposto Seletivo, ao longo de uma transição que vai de 2026 a 2033. Para o consumidor, as principais mudanças são a cesta básica com alíquota zero, as reduções para saúde, educação e medicamentos, o cashback para famílias de baixa renda e a transparência do imposto na nota fiscal. A alíquota definitiva ainda está em discussão: o TCU calculou 11,3% para a CBS de 2027, ainda não há estimativa oficial para a soma com o IBS, e a lei tem uma trava que obriga o governo a propor reduções se passar de 26,5%.
Para os serviços financeiros, a reforma cria um regime próprio, com alíquotas de 10,85% a 12,50% sobre a margem, enquanto as tarifas bancárias seguem a regra geral e o IOF continua. Os efeitos sobre preços vão aparecer aos poucos, a partir de 2027, e vão variar bastante de um setor para outro.
Nota de atualização: regras da EC 132/2023 e da LC 214/2025, com as alterações da LC 227/2026; cálculo do TCU de 28/10/2026; MP 1.399/2026, de 4/11/2026. A alíquota da CBS de 2027 ainda depende de resolução do Senado.
Este artigo tem caráter educativo e não constitui orientação tributária. Empresas devem consultar um contador ou advogado tributarista sobre as regras aplicáveis ao seu caso.
Fontes e referências
- Câmara dos Deputados — Emenda Constitucional 132/2023: www2.camara.leg.br/legin/fed/emecon/2023/emendaconstitucional-132-20-dezembro-2023-795084-publicacaooriginal-170513-pl.html
- Câmara dos Deputados — Lei Complementar 214/2025, texto atualizado: www2.camara.leg.br/legin/fed/leicom/2025/leicomplementar-214-16-janeiro-2025-796905-normaatualizada-pl.html
- Receita Federal — Reforma tributária do consumo: entenda: gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-tributaria-do-consumo/entenda
- TCU — Cálculo da alíquota de referência de 11,3% para a CBS (28/10/2026): portal.tcu.gov.br/imprensa/noticias/tcu-calcula-aliquota-de-referencia-de-113-para-novo-tributo-sobre-consumo
- Senado Notícias — Senado deve receber cálculo da CBS para definir alíquota (3/11/2026): www12.senado.leg.br/noticias/materias/2026/11/03/senado-deve-receber-calculo-da-cbs-na-proxima-terca-para-definir-aliquota
- Ministério da Fazenda — Governo define alíquotas do Imposto Seletivo para 2027 (MP 1.399/2026): gov.br/fazenda/pt-br/assuntos/noticias/2026/novembro/governo-federal-define-aliquotas-do-imposto-seletivo-para-2027-por-meio-de-medida-provisoria
- Receita Federal — Testes do split payment com prestadores de serviços de pagamento: gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/comunicado-5
- Agência Câmara — Medida provisória regulamenta o Imposto Seletivo para 2027: camara.leg.br/noticias/1316363-medida-provisoria-regulamenta-o-imposto-seletivo-para-2027
- Agência Câmara — Regulamentação da reforma tributária é sancionada: camara.leg.br/noticias/1127237-regulamentacao-da-reforma-tributaria-e-sancionada-conheca-a-nova-lei/
Perguntas frequentes
O que é a reforma tributária do consumo?
Quando a reforma tributária começa a valer?
Qual será a alíquota do IBS e da CBS?
A cesta básica vai pagar imposto?
Como funciona o cashback da reforma tributária?
A reforma tributária muda os juros e as tarifas dos bancos?
Anúncio