
Parte do guia Bancos · Serviços e Produtos Bancários
Relacionamento com bancos: produtos, crédito e direitos
Anúncio
Todo brasileiro que tem conta em banco — e são mais de 170 milhões de contas ativas no sistema financeiro — interage diariamente com produtos e serviços bancários. Mas poucos conhecem seus direitos, os serviços gratuitos a que têm acesso e como o banco decide se concede ou não crédito.
Este estudo reúne, em um único guia, tudo o que você precisa saber sobre produtos e serviços bancários, como funciona a avaliação de crédito, os pacotes essenciais obrigatórios e os direitos garantidos pelo Código de Defesa do Consumidor.
O que são serviços e produtos bancários
Serviços e produtos bancários são todas as ofertas de uma instituição financeira aos seus clientes. A distinção é simples:
- Produto é o item que o banco disponibiliza: conta corrente, cartão de crédito, empréstimo, seguro, investimento.
- Serviço é a operação que você realiza com esse produto: transferência (TED/PIX), pagamento de boleto, DDA, saque, consulta de saldo.
A conta corrente é a base para quase todos os outros serviços. Sem ela, você não consegue cartão de crédito, não faz PIX, não contrata empréstimo e não investe em CDBs. É por isso que o Banco Central regulamentou um pacote mínimo de serviços gratuitos que todo banco deve oferecer.
Tipos de conta corrente
Existem diversas modalidades de conta corrente, cada uma com características específicas:
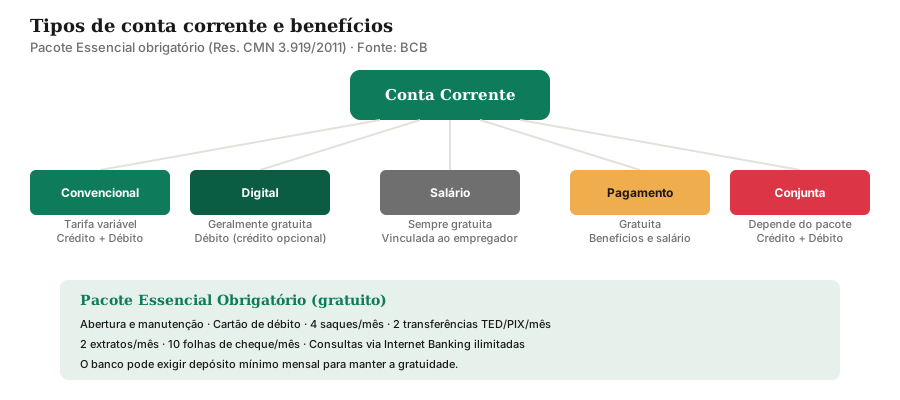
| Tipo | Tarifa | Cartão | TED/PIX | Público-alvo |
|---|---|---|---|---|
| Convencional | Pode cobrar | Crédito + Débito | 2/mês grátis | Público geral |
| Digital | Geralmente gratuita | Débito (crédito opcional) | Ilimitados | Jovens, tech-savvy |
| Salário | Gratuita | Débito | Ilimitados | Conta vinculada ao empregador |
| Conta de pagamento (fintechs e IPs) | Geralmente gratuita | Débito ou pré-pago | PIX ilimitado | Movimentação do dia a dia pelo app |
| Conjunta | Depende do pacote | Crédito + Débito | 2/mês grátis | Casais, famílias |
O Pacote Essencial obrigatório
Desde 2011, o Banco Central exige que todos os bancos ofereçam ao menos uma opção de conta corrente com um pacote de serviços essenciais gratuitos (Resolução CMN nº 3.919/2010). Esse pacote inclui:
| Serviço | Quantidade gratuita |
|---|---|
| Abertura e manutenção da conta | Sem limite |
| Cartão de débito | 1 cartão |
| Saques em caixa eletrônico ou guichê | 4/mês |
| Transferências entre contas da própria instituição | 2/mês |
| Extratos em caixa eletrônico próprio | 2/mês |
| Consultas via Internet Banking | Sem limite |
| Emitir folhas de cheque | 10 folhas/mês |
Nota: O pacote essencial é gratuito sem exigência de saldo mínimo; basta pedi-lo ao banco. O PIX para pessoas físicas é gratuito por regra do Banco Central. Além desse pacote, os demais serviços possuem tarifas que variam entre instituições — e podem ser consultadas no Feirão de Tarifas do BCB.
Serviços essenciais que todo mundo deveria conhecer
DDA — Débito Direto Autorizado
O DDA substitui o boleto de cobrança impresso por cobrança eletrônica. Em vez de receber o boleto em casa, a cobrança aparece direto no Internet Banking ou no app do banco, com notificação automática. O valor é debitado na data do vencimento (se você autorizar).
Como aderir: pelo Internet Banking, pelo app do banco ou falando com o gerente. É totalmente gratuito.
Vantagens: elimina o risco de esquecer o vencimento, reduz papel e agiliza o pagamento.
Reemissão de boletos
Boletos vencidos ou perdidos podem ser reemitidos. Para isso, você precisa:
- Boleto vencido: número da agência + “nosso número” ou linha digitável
- Segunda via: CPF/CNPJ do cedente + CPF/CNPJ do sacado + linha digitável
O boleto reemitido pode ser pago até a nova data de vencimento em qualquer agência bancária. Para mais detalhes, consulte nosso artigo sobre Boleto Bancário.
Mobile Banking e PIX
O mobile banking permite realizar transações pelo aplicativo do banco — transferências, pagamentos, investimentos, empréstimos. A maioria dos grandes bancos oferece, e bancos digitais nasceram exclusivamente nesse modelo.
O PIX elevou o mobile banking a outro nível: transferências instantâneas, 24h/7d, gratuitas para pessoas físicas. Em 2024, o PIX superou a soma de todas as outras modalidades de pagamento juntas, segundo dados do BCB.
Cartões de crédito e débito
O cartão que você não pediu
Enviar cartão de crédito sem pedido do cliente é prática abusiva (CDC, art. 39, III) — e o STJ (Súmula 532) reconhece direito a indenização. Você não tem obrigação de pagar nada pelo cartão não solicitado e pode exigir o cancelamento sem custo. Se o banco se recusar, acione a ouvidoria, o BCB ou o PROCON.
Anuidade: como negociar
A anuidade do cartão de crédito é uma das maiores fontes de receita dos bancos — e uma das que mais geram insatisfação. Mas poucos sabem que negociar pode gerar descontos de até 100%.
O processo é simples: ligue para a central de atendimento da operadora do cartão e solicite a redução ou eliminação da anuidade. Se não conseguir, ameace cancelar o cartão. Bancos preferem perder a anuidade a perder o cliente.
Comparativo: crédito vs débito vs pré-pago
| Característica | Crédito | Débito | Pré-pago |
|---|---|---|---|
| Débito imediato | Não | Sim | Sim |
| Pode parcelar | Sim (juros) | Não | Não |
| Limite de gasto | Definido pelo banco | Saldo da conta | Valor carregado |
| Anuidade | Geralmente sim | Geralmente não | Não |
| Gera score | Sim | Indiretamente | Não |
Anúncio
Como o banco avalia se concede crédito
Quando você pede um empréstimo, financiamento ou cartão de crédito, o banco não olha apenas sua renda. Ele consulta bases de dados e usa algoritmos para calcular o risco de inadimplência.
Score Serasa e Score SPC
O Score é uma pontuação de 0 a 1000 que resume seu histórico financeiro. Quanto maior, melhores suas chances de aprovação. A Serasa, por exemplo, divulga estas faixas:
| Faixa de Score (Serasa) | Classificação |
|---|---|
| 0 – 300 | Baixo |
| 301 – 500 | Regular |
| 501 – 700 | Bom |
| 701 – 1000 | Excelente |
Cada birô (Serasa, Boa Vista, SPC, Quod) tem metodologia própria, e cada banco aplica seus modelos internos por cima — por isso a mesma pessoa pode ter notas diferentes em cada um.
O Score é calculado com base em:
- Histórico de pagamentos: atrasos, regularidade, quantidade de contas
- Endividamento: quantas dívidas você tem e seus valores
- Antiguidade: quanto tempo você mantém relacionamento com bancos
- Perfil: idade, localização, tipo de contrato de trabalho
Por que o crédito é negado (mesmo sem nome sujo)
Mesmo com Score razoável, o banco pode negar crédito por:
- Atrasos frequentes em pagamentos — sinaliza mau gerenciamento financeiro
- Baixa renda — compromete a capacidade de pagamento
- Sem planejamento claro — especialmente para pequenos empresários sem demonstração de fluxo de caixa
- Alto comprometimento de renda — muitas dívidas ativas
Nota: A decisão final é do banco, baseada em suas regras internas de crédito. O Score é apenas uma das ferramentas utilizadas.
Crédito consignado, pessoal e rotativo
| Tipo | Garantia | Juros (a.a.) | Prazo | Risco |
|---|---|---|---|---|
| Consignado | Desconto em folha | 17% a 25% | até 84 meses | Baixo (para o banco) |
| Pessoal | Nenhum | 30% a 80% | até 60 meses | Médio |
| Cheque especial | Nenhum | Até ~152% (teto de 8% a.m.) | Rotativo | Alto |
| Rotativo cartão | Nenhum | Acima de 400% (média do BCB) | Até a fatura seguinte | Muito alto |
O crédito consignado tem os menores juros porque o pagamento é descontado diretamente do salário ou aposentadoria, reduzindo o risco de inadimplência. Para mais detalhes, consulte nosso artigo sobre Crédito Consignado.
O rotativo do cartão de crédito é o mais perigoso: quando você paga apenas o mínimo, o valor restante é financiado a juros que podem ultrapassar 400% ao ano.
O que o gerente não conta (e o que a lei garante)
Os gerentes de banco têm metas de vendas. Isso significa que nem toda recomendação é necessariamente a melhor para você. Conheça seus direitos:
Títulos de capitalização não rendem
Títulos de capitalização não são investimentos. A parte que forma o seu capital rende pouco (em geral, a TR mais uma taxa mínima). Uma parte da sua aplicação vai para o banco (carregamento), outra para o sorteio. A probabilidade de ganhar o prêmio é estatisticamente baixa. Se o gerente oferecer, pergunte: “qual a rentabilidade líquida?” — a resposta será próxima de zero, abaixo da inflação.
Venda casada é ilegal
Venda casada é condicionar a oferta de um produto à compra de outro. Exemplos:
- “Para contratar o empréstimo, você precisa aceitar o seguro”
- “A conta corrente só é gratuita se contratar o cartão de crédito”
Isso é proibido pelo Código de Defesa do Consumidor (art. 39, I). Se o gerente insistir, peça a proposta por escrito e acione o PROCON.
Liquidação antecipada: sem taxas
Desde dezembro de 2007, a Resolução CMN 3.516 proíbe cobrar tarifa por quitação antecipada de empréstimos e financiamentos de pessoas físicas e microempresas. E o CDC (art. 52, §2º) garante a redução proporcional dos juros: ao antecipar, você paga o saldo devedor trazido a valor presente, sem os juros futuros. Se o banco cobrar, exija o cancelamento e, se necessário, acione a justiça.
Cancelamento de cartão não solicitado: gratuito
Como mencionado, o cartão enviado sem pedido é prática abusiva e pode ser cancelado sem custo. O banco é obrigado a aceitar o cancelamento. Registre a solicitação por escrito ou protocolo.
Negociação de anuidade
Não existe valor fixo de anuidade. É negociável. A dica é ligar para a operadora, insistir e, se necessário, solicitar o cancelamento. Muitos clientes conseguem 100% de desconto.
Cadastro Positivo: seu score trabalhando a seu favor
O Cadastro Positivo (Lei 12.414/2011, com adesão automática desde 2019) registra seu histórico de bom pagador — contas pagas em dia, empréstimos quitados — e o compartilha com birôs como Serasa, SPC e Boa Vista. Na prática, ele corrige a injustiça do score puramente negativo: antes, o sistema só sabia quando você devia; agora, sabe quando você paga. Quem paga tudo em dia e tem o cadastro ativo tende a pontuar mais, e a pontuação maior destrava crédito mais barato e limites maiores.
Três cuidados. Primeiro, o cadastro é automático, mas a saída é direito seu: dá para pedir exclusão a qualquer birô, ao custo de voltar ao score “cego”. Segundo, dados sensíveis não entram: origem, religião e opiniões são vedados por lei. Terceiro, score não é destino: birôs diferentes pontuam diferente, e cada banco aplica seu modelo interno por cima — 800 na Serasa não garante aprovação se a política do banco vetar seu perfil. Use o cadastro como aliado (contas no seu CPF, tudo em dia), não como mágica.
Conta-salário, portabilidade e o salário livre
A conta-salário é aberta pelo empregador para pagar você: sem tarifas para o essencial, mas presa ao banco do convênio. A boa notícia é a portabilidade automática de salário (Resolução CMN 3.402/2006): você transfere o recebimento para qualquer conta de sua titularidade, sem custo e sem precisar falar com o RH — o pedido é feito no banco de destino, e o banco de origem é obrigado a repassar o salário no mesmo dia. É assim que muita gente recebe no bancão e vive no banco digital gratuito. Detalhe que pega: empréstimos consignados e débitos automáticos vinculados à conta-salário original podem exigir ajustes após a portabilidade — confira antes de mover.
Pacotes de serviços bancários
Além do Pacote Essencial, os bancos oferecem pacotes pagos com mais benefícios: mais transferências, cheque especial, seguro, cashback. Antes de contratar, compare:
| Item | Pacote Essencial (gratuito) | Pacote premium (pago) |
|---|---|---|
| Manutenção | R$ 0 | R$ 15 a R$ 80/mês |
| Transferências | 2/mês | Ilimitadas |
| Saques | 4/mês | Ilimitados |
| Cheque especial | Não | Sim (com juros) |
| Cartão de crédito | Débito apenas | Crédito + benefícios |
| Seguro | Não | Variável |
Dica: Verifique as tarifas de todos os serviços no Feirão de Tarifas do BCB antes de contratar qualquer pacote.
Dicas para um bom relacionamento com o banco
- Mantenha o Score em dia — pague suas contas no tempo certo; atrasos mesmo pequenos prejudicam sua pontuação.
- Organize sua documentação — RG, CPF, comprovante de renda e endereço atualizados agilizam qualquer solicitação.
- Compare propostas — não aceite a primeira oferta; consulte pelo menos 3 instituições.
- Negocie sempre — anuidade, juros, tarifas: quase tudo é negociável no setor bancário, e a simples menção à portabilidade costuma abrir descontos que o balcão dizia impossíveis.
- Use a ouvidoria — se o atendente não resolver, a ouvidoria é obrigada a responder em até 10 dias úteis.
- Conheça o PROCON — para questões não resolvidas, o PROCON e a plataforma consumidor.gov.br podem intermediar a disputa, e o registro alimenta as estatísticas que orientam a fiscalização do Banco Central.
Nota de atualização (out/2026): Todos os dados referem-se à regulamentação vigente do Banco Central e ao CDC. O pacote essencial gratuito é obrigatório para todas as instituições autorizadas. Para tarifas atualizadas, consulte o Feirão de Tarifas do BCB.
Conhecer seus direitos e os produtos disponíveis é o primeiro passo para um relacionamento saudável com o banco. Não aceite o que não precisa, negocie o que pode e sempre verifique as tarifas antes de contratar.
Para mais sobre o sistema bancário, consulte nossos artigos sobre Conta Corrente, Tipos de Bancos, Títulos de Capitalização e Boleto Bancário.
Este artigo tem caráter educativo e não constitui recomendação de investimento ou de utilização de qualquer serviço financeiro.
Próximo passo
Fontes e referências
- Banco Central do Brasil — Pacote de serviços essenciais: bcb.gov.br/estabilidadefinanceira/pacotedeservicosessenciais
- BCB — Resolução 3.919/2010 (Pacote Essencial): bcb.gov.br/htms/normativ/RESOLUCAO3919.pdf
- Serasa Experian — Score: serasa.com.br/score/
- BCB — Consulta de tarifas de serviços bancários: bcb.gov.br/estabilidadefinanceira/feiradetarifas
- CDC — Código de Defesa do Consumidor (Lei 8.078/1990): planalto.gov.br/ccivil_03/Leis/L8078.htm
- Procon-SP — Atendimento ao consumidor: procon.sp.gov.br/
- Febraban — Pesquisa de Tecnologia Bancária 2026: cmsarquivos.febraban.org.br/Arquivos/documentos/PDF/Pesquisa%20de%20Tecnologia%20Banc%C3%A1ria%202026%20-%20Vol_%202%20Vers%C3%A3o%20Completa.pdf
Perguntas frequentes
O que são serviços e produtos bancários?
Quais serviços são obrigatoriamente gratuitos no Brasil?
O que é o Score e como ele afeta meu crédito?
O banco pode cobrar taxa por quitação antecipada de dívida?
O banco pode enviar cartão de crédito sem eu pedir?
O que é venda casada e por que é proibida?
Anúncio