
Parte do guia Investimentos · Curva de Juros
Curva de juros e DI futuro: o que é a abertura dos juros
Anúncio
Na manhã de 26 de outubro de 2026, primeiro dia útil depois do segundo turno das eleições presidenciais, o noticiário econômico se encheu de uma expressão que intriga quem não é do mercado: os juros futuros abriram. Em poucas horas, as taxas dos contratos de DI para os próximos anos saltaram mais de dois pontos percentuais, a B3 ampliou os limites de oscilação, o Tesouro cancelou leilões de títulos e o dólar subiu mais de 8%.
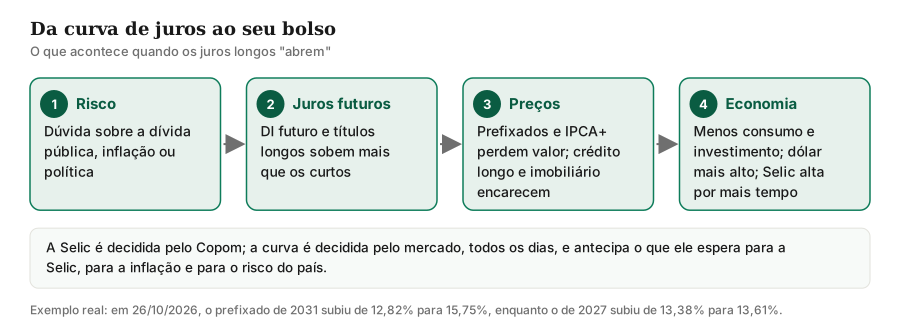
Nada disso dependeu de uma decisão do Copom, que só se reuniria dias depois e manteria a Selic em 13,75%. O que mudou foi a curva de juros, o conjunto de taxas que o mercado cobra, todos os dias, para emprestar dinheiro por diferentes prazos. É ela que define o preço dos títulos prefixados e IPCA+, o custo dos financiamentos longos e boa parte do humor do mercado financeiro.
Este guia explica o que é a curva de juros, como o DI futuro funciona, o que significam abertura, inclinação e inversão, o que aconteceu em outubro de 2026 e como tudo isso chega aos seus investimentos e às suas dívidas.
O que é a curva de juros?
Quem empresta dinheiro por um mês e quem empresta por dez anos correm riscos diferentes e, por isso, cobram taxas diferentes. A curva de juros, ou estrutura a termo das taxas de juros, é a representação dessas taxas para cada prazo: no eixo horizontal, os vencimentos; no vertical, as taxas anuais.
A curva tem três usos principais:
- Mostra o que o mercado espera para a Selic. Uma taxa de dois anos embute a Selic média esperada para os próximos dois anos.
- Precifica títulos e contratos. Todo título prefixado ou IPCA+ é avaliado, todos os dias, pela taxa da curva no seu prazo.
- Mede o risco. Quanto mais o mercado desconfia do futuro, mais cobra para emprestar por prazos longos.
Os formatos da curva
| Formato | Como é | O que costuma indicar |
|---|---|---|
| Positivamente inclinada | Taxas longas acima das curtas | Situação normal: o mercado cobra mais para prazos maiores |
| Plana | Taxas parecidas em todos os prazos | Incerteza sobre a direção dos juros |
| Invertida | Taxas longas abaixo das curtas | Mercado espera queda da Selic |
| Com corcova | Sobe e depois desce | Expectativa de alta seguida de queda |
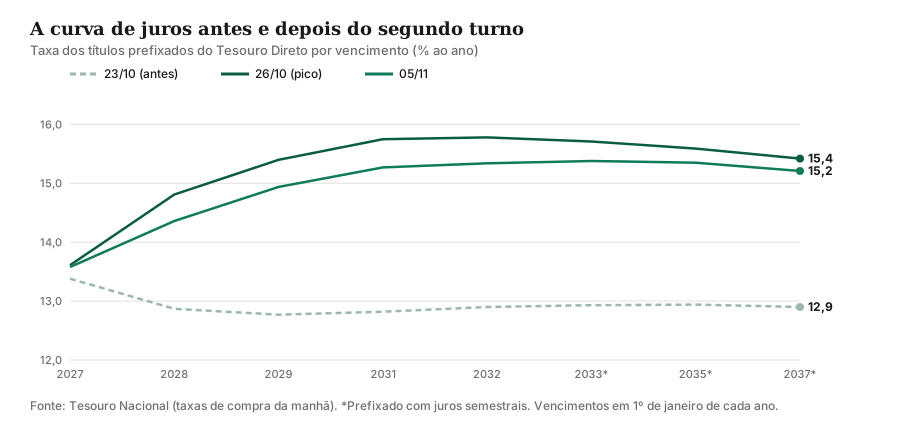
Em 23 de outubro de 2026, a curva prefixada do Tesouro estava levemente invertida nos primeiros anos: o título de 2027 pagava 13,38% e o de 2029, 12,77%. Com a Selic em 13,75%, o mercado esperava novos cortes. Três dias depois, ela passou a ser positivamente inclinada, com o título de 2027 a 13,61% e o de 2031 a 15,75%.
Como a curva se forma: DI futuro e títulos públicos
No Brasil, a curva de referência vem de duas fontes.
O contrato de DI futuro (DI1)
O DI futuro é um contrato negociado na B3 em que as partes travam hoje a taxa média do CDI, a taxa dos empréstimos de um dia entre bancos, que anda colada na Selic, até uma data futura. As características principais, segundo a B3:
- Valor no vencimento: R$ 100 mil por contrato.
- Cotação: taxa efetiva anual, base 252 dias úteis, com até três casas decimais.
- Preço unitário (PU): o valor de R$ 100 mil descontado pela taxa até o vencimento:
em que \(n\) é o número de dias úteis até o vencimento.
- Vencimentos: há contratos para vários meses; os de janeiro (identificados pela letra F, como DI1F29, para janeiro de 2029) concentram a maior parte dos negócios e servem de referência no noticiário.
Bancos, fundos, empresas e investidores estrangeiros usam o DI futuro para se proteger de mudanças nos juros (quem tem dívida pós-fixada pode travar a taxa) ou para apostar na trajetória da Selic. Como o mercado é muito líquido, as taxas do DI futuro mudam a cada segundo e são o termômetro mais rápido das expectativas.
Os títulos públicos
Os títulos do Tesouro Nacional, negociados no mercado secundário e oferecidos a pessoas físicas pelo Tesouro Direto, formam outra curva, que acompanha de perto a do DI futuro. Em 26 de outubro, o Tesouro Prefixado 2029 era oferecido a 15,40% pela manhã, perto dos 15,22% do ajuste do DI de janeiro de 2029 no mesmo dia. Os títulos IPCA+ formam a curva de juros reais, e a comparação entre as duas dá a inflação implícita.
A ANBIMA calcula diariamente a sua estrutura a termo de referência, com as curvas prefixada, real e de inflação implícita, a partir dos títulos públicos, usando um modelo estatístico. Essas curvas são usadas para precificar fundos e carteiras.
Exemplo: quanto vale um contrato de DI futuro
Em 3 de novembro de 2026, o DI de janeiro de 2029 era negociado a cerca de 15,07% ao ano, com cerca de 540 dias úteis até o vencimento, no início de janeiro de 2029. O preço do contrato era:
$$\text{PU} = \frac{100.000}{1{,}1507^{\,540/252}} \approx 74.023$$O contrato é negociado em taxa, e não há desembolso do PU: as partes depositam margem de garantia e fazem ajustes diários. Quem fica vendido em taxa (o equivalente a comprado em PU) a esse preço trava, na prática, um rendimento de 15,07% ao ano até janeiro de 2029; quem fica comprado em taxa se protege de uma alta dos juros. Cada aumento de 0,01 ponto percentual na taxa (um “ponto-base”) reduz o PU em cerca de R$ 14 por contrato. Antes do segundo turno, com a taxa perto de 12,6%, o mesmo contrato valia cerca de R$ 77.300: a queda de mais de R$ 3.300 no PU por contrato foi o ganho de quem estava comprado em taxa e a perda de quem estava vendido em taxa.
O que a curva diz sobre a Selic futura
A curva permite estimar a taxa esperada para um período no futuro, a chamada taxa a termo. Com duas taxas de prazos diferentes, dá para calcular a taxa implícita entre eles:
$$(1 + r_{\text{longo}})^{\,t_2} = (1 + r_{\text{curto}})^{\,t_1} \times (1 + f)^{\,t_2 - t_1}$$Com os títulos prefixados de 2028 (14,36%) e 2029 (14,94%) em 5/11/2026, a taxa implícita para o período entre janeiro de 2028 e janeiro de 2029 é de cerca de 15,6% ao ano. Em 23 de outubro, com 12,87% e 12,77%, era de cerca de 12,7%.
Esse número não é uma previsão direta da Selic: ele inclui um prêmio de prazo e de risco, que o investidor cobra para travar dinheiro por mais tempo. Mas a mudança de quase três pontos em duas semanas mostra quanto o cenário do mercado mudou. Para comparação, o boletim Focus de 30/10/2026 projetava Selic de 12,50% no fim de 2027 e 11% no fim de 2028: a curva estava cobrando bem mais do que o consenso dos economistas, sinal de prêmio de risco elevado.
A curva de juros reais e a inflação implícita
Os títulos Tesouro IPCA+ formam uma segunda curva: a de juros reais, que mostra a taxa acima da inflação para cada prazo. Ela também abriu depois da eleição, embora menos que a prefixada:
| Título | 23/10/2026 | 05/11/2026 |
|---|---|---|
| Tesouro IPCA+ 2029 | IPCA + 6,74% | IPCA + 7,76% |
| Tesouro IPCA+ 2032 | IPCA + 6,76% | IPCA + 7,92% |
| Tesouro IPCA+ 2035 | IPCA + 6,76% | IPCA + 7,94% |
| Tesouro IPCA+ 2045 | IPCA + 6,52% | IPCA + 7,48% |
| Tesouro IPCA+ 2050 | IPCA + 6,48% | IPCA + 7,48% |
Fonte: Tesouro Transparente, taxas de compra da manhã.
Comparando as duas curvas no mesmo prazo, obtém-se a inflação implícita, a inflação que iguala o rendimento de um prefixado e de um IPCA+:
| Prazo | Inflação implícita em 23/10 | Inflação implícita em 05/11 |
|---|---|---|
| Janeiro de 2029 (prefixado) × maio de 2029 (IPCA+) | cerca de 5,6% ao ano | cerca de 6,7% ao ano |
| Janeiro de 2032 (prefixado) × agosto de 2032 (IPCA+) | cerca de 5,8% ao ano | cerca de 6,9% ao ano |
Cálculo aproximado: (1 + taxa prefixada) ÷ (1 + taxa real) − 1, com vencimentos próximos, mas não idênticos.
A inflação implícita subiu cerca de um ponto em duas semanas. Parte disso é expectativa de inflação maior, e parte é prêmio de risco, a proteção que o investidor exige contra uma inflação acima do esperado. Em qualquer caso, o mercado passou a cobrar muito acima dos 3% da meta, e acima dos 4% a 5% projetados pelo Focus. O guia de juro real aprofunda o tema.
Abertura, fechamento e inclinação: o vocabulário do mercado
- Abertura (ou alta) dos juros: as taxas futuras sobem. Os títulos já emitidos perdem valor.
- Fechamento (ou queda): as taxas futuras caem. Os títulos valorizam.
- Inclinação (steepening): a diferença entre taxas longas e curtas aumenta. Costuma indicar prêmio de risco maior ou expectativa de inflação mais alta no futuro.
- Achatamento (flattening): a diferença diminui, por exemplo quando o Banco Central sobe a Selic e o mercado passa a esperar inflação menor no longo prazo.
- Prêmio de risco ou de prazo: a parte da taxa longa que não se explica pela Selic esperada; é a compensação por emprestar por muito tempo num ambiente incerto.
- Vértice: cada ponto (prazo) da curva, como “o vértice de cinco anos”.
Anúncio
O que aconteceu depois do segundo turno de 2026
O segundo turno das eleições presidenciais, em 25 de outubro de 2026, terminou com a reeleição do presidente Lula, com cerca de 51,8% dos votos válidos. Nas semanas anteriores, o mercado tinha reduzido as taxas futuras, no movimento que a imprensa chamou de “trade eleitoral”. A reação ao resultado foi forte:
| Vencimento do DI futuro | Fechamento de 23/10 | Ajuste de 26/10 | Fechamento de 3/11 |
|---|---|---|---|
| Janeiro de 2027 | 13,475% | 13,696% | — |
| Janeiro de 2029 | 12,595% | 15,223% | 15,070% |
| Janeiro de 2031 | 12,575% | 15,279% | 15,370% |
Fontes: imprensa econômica, com dados da B3 (O Povo, Jornal do Comércio e Gazeta do Povo). O fechamento e o ajuste podem diferir ligeiramente.
Três características do movimento ajudam a interpretá-lo:
- A alta foi concentrada nos prazos longos. O vencimento de 2027, que reflete principalmente as próximas decisões do Copom, subiu cerca de 0,2 ponto. Os de 2029 e 2031 subiram mais de 2,5 pontos. É a marca do prêmio de risco fiscal: a preocupação não era com a Selic dos próximos meses, e sim com a trajetória da dívida pública nos próximos anos.
- Houve reação institucional. A B3 ampliou excepcionalmente os limites de oscilação dos contratos futuros, e o Tesouro Nacional cancelou leilões de títulos previstos para a mesma semana, evitando vender dívida a taxas muito altas.
- O movimento contaminou outros mercados. O dólar subiu mais de 8% no dia, e o Ibovespa caiu 13,88%, com acionamento do circuit breaker, segundo a imprensa.
Nos dias seguintes, as taxas recuaram parcialmente, mas continuaram muito acima dos níveis anteriores à eleição. Em 4 de novembro, o Copom manteve a Selic em 13,75%, citando no comunicado que acompanha “como os desenvolvimentos da política fiscal doméstica impactam a política monetária e os ativos financeiros”.
Outros momentos em que a curva abriu
O episódio de 2026 não é inédito. A curva de juros brasileira tem um histórico de movimentos bruscos em momentos de incerteza política e fiscal:
- 2002: a perspectiva de mudança de governo e de rumo da política econômica levou os juros futuros e o dólar a níveis recordes antes das eleições. A tensão só diminuiu quando o novo governo se comprometeu com metas fiscais e manteve o regime de metas de inflação.
- 2015: com a perda do grau de investimento e a deterioração das contas públicas, o Tesouro IPCA+ de longo prazo chegou a pagar 7,80% acima da inflação, em setembro de 2015 e janeiro de 2016, segundo os dados do Tesouro.
- 2020: no início da pandemia, a incerteza sobre o tamanho do gasto público fez a curva inclinar fortemente, mesmo com a Selic caindo para a mínima histórica de 2%.
- Final de 2024: a frustração com o pacote de contenção de gastos levou o Tesouro IPCA+ longo a 7,52% em 30 de dezembro, subindo ainda mais no início de 2025.
Em todos esses casos, a curva se acalmou quando houve sinais convincentes sobre a trajetória da dívida pública, e não necessariamente quando a Selic mudou. É uma lembrança de que a parte longa da curva responde mais à política fiscal do que à monetária.
Por que o risco fiscal pesa mais nos prazos longos
O governo financia seu déficit vendendo títulos. Se o investidor desconfia que a dívida pública vai crescer sem controle, ele teme três coisas no longo prazo: que a inflação suba (corroendo o valor dos títulos prefixados), que o Banco Central tenha de manter juros altos por mais tempo e, no extremo, que o governo tenha dificuldade de honrar a dívida. Esses riscos são maiores quanto mais longo o prazo, e por isso o prêmio cobrado se concentra nos vencimentos distantes.
Há um efeito circular: juros longos mais altos aumentam o custo de rolagem da dívida, o que piora as contas públicas e pode alimentar novas altas. Por isso, anúncios de medidas fiscais, como cortes de despesas ou regras para o orçamento, costumam ter efeito imediato na curva, para cima ou para baixo.
Como a curva de juros chega ao seu bolso
Investimentos
- Tesouro Prefixado e IPCA+: quando a curva abre, os títulos já comprados perdem valor de mercado (a marcação a mercado), mas quem compra depois trava taxas maiores. Entre 23/10 e 5/11/2026, o Tesouro IPCA+ 2050 perdeu 19,6% do valor de venda. O guia de Tesouro IPCA+ e prefixado explica como lidar com isso.
- Tesouro Selic, CDB pós-fixado e fundos DI: quase não são afetados no curto prazo, porque acompanham a taxa de um dia. Se a Selic ficar alta por mais tempo, rendem mais.
- CDBs prefixados e IPCA+ de bancos: as novas ofertas acompanham a curva e passam a pagar mais.
- Ações e fundos imobiliários: costumam cair quando os juros longos sobem, porque o dinheiro futuro dessas empresas vale menos e a renda fixa fica mais atraente.
Crédito
- Financiamento imobiliário: as taxas de mercado e as linhas prefixadas acompanham os juros longos. Uma abertura persistente tende a encarecer novas contratações. Veja o guia de financiamento imobiliário.
- Crédito para empresas: empréstimos e emissões de dívida de prazo longo ficam mais caros, o que pode adiar investimentos e contratações.
- Crédito pessoal e consignado: são mais sensíveis à Selic e ao risco do cliente, mas as linhas prefixadas de prazo longo também acompanham a curva.
Câmbio e inflação
A mesma desconfiança que abre a curva costuma desvalorizar o real. Um dólar mais caro pressiona a inflação, o que pode levar o Banco Central a manter os juros altos por mais tempo, fechando o ciclo. O guia de taxa de câmbio mostra o comportamento do dólar em 2026.
Anúncio
Quem negocia o DI futuro e por quê
O mercado de DI futuro é um dos mais negociados do mundo entre os contratos de juros, e reúne participantes com objetivos diferentes:
- Bancos: usam o DI futuro para casar prazos e taxas. Um banco que capta em CDB pós-fixado e empresta em crédito prefixado fica exposto à alta dos juros; vendendo DI futuro, protege essa diferença.
- Empresas: com dívidas atreladas ao CDI, podem travar o custo do financiamento; com aplicações pós-fixadas, podem garantir uma taxa.
- Fundos de investimento: fundos multimercado e de renda fixa usam o DI para expressar visões sobre a trajetória da Selic, comprando ou vendendo taxa.
- Investidores estrangeiros: usam o DI para apostar nos juros brasileiros sem comprar títulos diretamente, muitas vezes combinado com operações de câmbio.
- O próprio Tesouro e o Banco Central: não operam DI como especuladores, mas acompanham a curva de perto. O Tesouro ajusta a oferta de títulos nos leilões conforme as condições de mercado, como fez ao cancelar leilões em outubro de 2026.
Como todos esses participantes operam ao mesmo tempo, as taxas refletem rapidamente qualquer informação nova: um dado de inflação, uma declaração de autoridade, uma pesquisa eleitoral ou um anúncio fiscal.
A curva e o CDB prefixado
Para o investidor pessoa física, a curva aparece também nas ofertas de CDBs prefixados. Um banco que oferece um CDB de dois anos a uma taxa fixa toma como referência o DI futuro de prazo parecido, acrescido do seu próprio prêmio de risco. Quando a curva abre, as ofertas de CDB prefixado sobem junto, às vezes com alguns dias de atraso. É uma das formas de travar taxa, com a garantia do FGC até o limite de R$ 250 mil por instituição.
Como acompanhar a curva de juros
- Taxas do Tesouro Direto: atualizadas várias vezes ao dia no site do programa; são a forma mais simples de acompanhar a curva prefixada e a real.
- DI futuro na B3: as taxas dos contratos aparecem nas plataformas de corretoras e nos portais de economia, em geral pelo código (DI1F27, DI1F29, DI1F31).
- ANBIMA: publica diariamente a estrutura a termo das taxas de juros e a inflação implícita.
- Boletim Focus: permite comparar a curva com o consenso dos economistas sobre a Selic. Veja o guia do boletim Focus.
Uma comparação útil para quem investe: a diferença entre a taxa do Tesouro Prefixado de cinco anos e a Selic (ou o CDI) atual. Quando ela é grande, o mercado está cobrando bastante para travar a taxa; quando é pequena ou negativa, espera cortes de juros.
Erros comuns
- Confundir a curva com a Selic. A Selic é a taxa de um dia; a curva mostra todos os prazos.
- Ler a taxa longa como previsão da Selic. Ela inclui prêmio de risco.
- Achar que juros futuros altos significam perda para todos. Quem tem títulos longos perde no curto prazo; quem compra depois trava taxas maiores.
- Ignorar a inclinação. Uma alta igual em todos os prazos conta uma história diferente de uma alta concentrada nos longos.
Conclusão
A curva de juros é o mapa das taxas para todos os prazos, formado pelo mercado a cada segundo nos contratos de DI futuro e nos títulos públicos. Ela antecipa a Selic esperada, precifica títulos e financiamentos e mede o risco que os investidores enxergam no país. A abertura de outubro de 2026, concentrada nos prazos longos, foi uma reação ao risco fiscal percebido depois da eleição, e teve efeitos imediatos sobre títulos, dólar e bolsa.
Para o investidor, entender a curva é entender por que o Tesouro IPCA+ cai num dia e sobe no outro, e quando faz sentido travar uma taxa. Para o consumidor, é saber que o custo do crédito de longo prazo depende menos da Selic de hoje e mais da confiança no futuro.
Nota de atualização: taxas dos títulos do Tesouro Direto de 23/10, 26/10 e 05/11/2026 (Tesouro Transparente); DI futuro de 23/10 a 3/11/2026 segundo a imprensa econômica, com dados da B3; boletim Focus de 30/10/2026; comunicado do Copom de 4/11/2026.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- B3 — Futuro de Taxa Média de DI de Um Dia (DI1): b3.com.br/pt_br/produtos-e-servicos/negociacao/juros/futuro-de-taxa-media-de-depositos-interfinanceiros-de-um-dia.htm
- Tesouro Transparente — Taxas dos títulos ofertados pelo Tesouro Direto: tesourotransparente.gov.br/ckan/dataset/taxas-dos-titulos-ofertados-pelo-tesouro-direto
- ANBIMA — Curvas de juros (estrutura a termo das taxas de juros): anbima.com.br/pt_br/informar/curvas-de-juros-fechamento.htm
- ANBIMA — Metodologia da estrutura a termo das taxas de juros: anbima.com.br/data/files/9A/F4/E3/1F/4805B710B0F024B7882BA2A8/est-termo_metodologia_v2021.pdf
- B3 — Novos limites de oscilação para contratos futuros (26/10/2026): b3.com.br/pt_br/noticias/b3-informa-novos-limites-de-oscilacao-para-contratos-futuros.htm
- O Povo — Taxas de juros encerram sessão em baixa com trade eleitoral (23/10/2026): opovo.com.br/noticias/economia/2026/10/23/taxas-de-juros-encerram-sessao-em-baixa-com-trade-eleitoral-e-ipca-15-abaixo-do-previsto.html
- IstoÉ Dinheiro — Juros futuros em 26/10/2026 após a reeleição e cancelamento de leilões: istoedinheiro.com.br/juros-futuros-hoje-26-10-2026-reeleicao-lula
- Jornal do Comércio — Taxas de juros recuam após intervenção do Tesouro em leilões (27/10/2026, ajustes de 26/10): jornaldocomercio.com/economia/2026/10/1268365-taxas-de-juros-recuam-em-linha-com-dolar-e-apos-nova-intervencao-do-tesouro-em-leiloes.html
- Gazeta do Povo — Juros futuros em 3/11/2026: gazetadopovo.com.br/economia/tabelamento-de-juros-racha-base-aliada-e-lula-ignora-tombo-do-mercado/
- Jornal do Comércio — Ibovespa despenca após reeleição e aciona circuit breaker (26/10/2026): jornaldocomercio.com/economia/2026/10/1268239-ibovespa-despenca-apos-reeleicao-de-lula-e-aciona-circuit-breaker.html
- DGABC — Fechamento do mercado financeiro em 26/10/2026: dgabc.com.br/Noticia/4365151/fechamento-do-mercado-financeiro
- DGABC — Taxas de juros sobem com maior risco fiscal (30/10/2026): dgabc.com.br/Noticia/4366075/taxas-de-juros-sobem-com-maior-risco-fiscal-e-cenario-de-manutencao-da-selic
- Senado Notícias — Lula é reeleito para o quarto mandato (25/10/2026): www12.senado.leg.br/noticias/materias/2026/10/25/lula-2018vira2019-e-e-reeleito-para-quarto-mandato-de-presidente
Perguntas frequentes
O que é curva de juros?
O que é DI futuro?
O que significa abertura da curva de juros?
O que é curva invertida?
Como a curva de juros afeta meus investimentos?
Qual a diferença entre a Selic e a curva de juros?
Anúncio