
Títulos Públicos e Tesouro Direto: guia completo para investir
Títulos públicos são títulos de crédito emitidos pelo Tesouro Nacional para captar recursos junto ao mercado. Em termos simples: quando você investe em títulos públicos, está emprestando dinheiro ao governo federal — que se compromete a devolver o valor com juros em uma data futura.
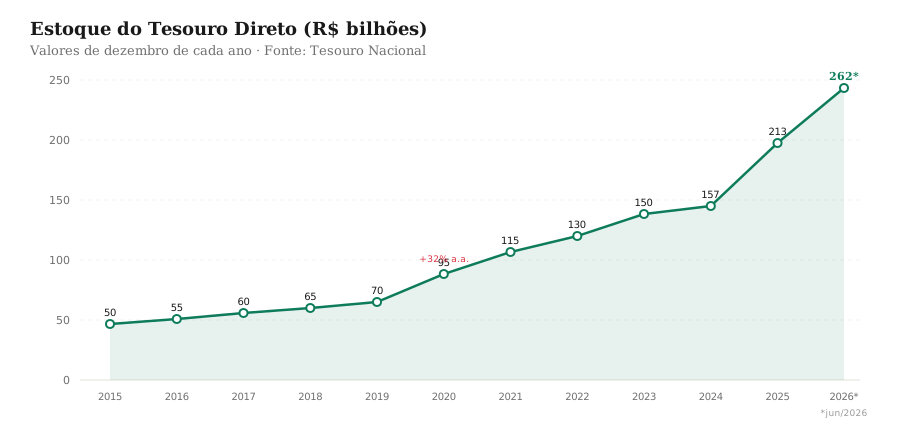
A principal forma de pessoas físicas investirem em títulos públicos é pelo Tesouro Direto, um programa lançado em 2003 em parceria com a B3. Em junho de 2026, o estoque do programa atingiu R$ 262,5 bilhões, e mais de 34 milhões de investidores já se cadastraram.
O que são Títulos Públicos
Definição
Títulos públicos são instrumentos de dívida emitidos pelo governo federal para financiar suas atividades — déficits orçamentários, investimentos em infraestrutura, rolagem de dívida anterior e pagamento de juros sobre o estoque de dívida existente.
O conceito é análogo a um empréstimo bancário, mas em escala macroeconômica: o governo “toma emprestado” de investidores (pessoas físicas, bancos, fundos de investimento, investidores estrangeiros) e em troca emite um certificado — o título público — que formaliza a promessa de pagamento.
Dívida Bruta vs. Dívida Líquida
Dois indicadores são fundamentais para avaliar a saúde fiscal do país:
| Indicador | O que mede | Valor (dez/2025) |
|---|---|---|
| DBGG (Dívida Bruta do Governo Geral) | Total de compromissos do governo (federal + estaduais + municipais) | 78,7% do PIB (R$ 10,02 trilhões) |
| DLSP (Dívida Líquida do Setor Público) | DBGG descontando ativos (reservass internacionais, títulos em poder de órgãos públicos) | 65,3% do PIB (R$ 8,31 trilhões) |
Fonte: Banco Central do Brasil, Estatísticas Fiscais (jan/2025); Estadão (jan/2026).
A diferença é significativa: a dívida líquida é ~13 p.p. menor porque o Brasil possui ativos relevantes, como as reservas internacionais (superiores a US$ 350 bilhões) e títulos públicos detidos por fundos de pensão e previdência social.
Por que o governo se endivida?
O governo se endvida por três motivos principais:
- Financiar déficits orçamentários: quando as despesas superam as receitas (o que ocorre sistematicamente no Brasil desde 2014)
- Rolar dívida existente: quando títulos antigos vencem, o governo emite novos para pagar os antigos
- Manter reservas de liquidez: o Banco Central usa títulos públicos em operações compromissadas para controlar a liquidez da economia e manter a Selic na meta
Referencial teórico: sustentabilidade da dívida
Equação de solvência
A sustentabilidade da dívida pública é avaliada pela equação de solvência (Blanchard, 1990; Grassi, 2020):
$$d_{t+1} = \frac{1+r}{1+g} \times d_t - s_t$$Onde:
- \(d_t\) = relação dívida/PIB no período \(t\)
- \(r\) = taxa real de juros sobre a dívida
- \(g\) = taxa de crescimento real do PIB
- \(s_t\) = superávit primário/PIB
Para que a dívida seja estável (razão constante ao longo do tempo), é necessário que:
$$r < g \quad \text{(condição de estabilidade)}$$Ou, equivalentemente, que o superávit primário compense o diferencial entre juros e crescimento:
$$s = \frac{r - g}{1 + g} \times d$$O problema do Brasil: \(r > g\)
No Brasil, a taxa real de juros sobre a dívida historicamente supera a taxa de crescimento do PIB:
| Indicador | 2024 | 2025 (previsão) |
|---|---|---|
| Taxa real de juros da dívida | ~6,2% a.a. | ~8,0% a.a. |
| Crescimento real do PIB | 3,4% | 2,2% |
| Diferencial (r - g) | +2,8 p.p. | +5,8 p.p. |
Fonte: IFI, Relatório de Acompanhamento Fiscal (dez/2025).
Com \(r > g\), a dívida tende a crescer mesmo com superávit primário, a menos que o superávit seja suficientemente grande para compensar o diferencial. O cálculo da IFI mostra que, para estabilizar a DBGG em 78,7% do PIB, seria necessário um superávit primário de ~1,7% do PIB — mas o Brasil registrou déficit primário de 0,43% do PIB em 2025.
Limites internacionais
Reinhart & Rogoff (2009), em This Time Is Different, argumentaram que dívidas públicas acima de 90% do PIB estão associadas a menor crescimento econômico. Embora a metodologia tenha sido contestada (Herndon, Ash & Pollin, 2013), o alerta sobre níveis elevados de endividamento continua relevante.
O Brasil, com DBGG de 78,7% (dez/2025), está abaixo desse limiar, mas em trajetória ascendente: a IFI projeta que a dívida pode atingir 101,3% do PIB em 2035 no cenário base, e o Tesouro Nacional projeta 82,5% do PIB ao fim do governo atual (G1, nov/2025).
O Programa Tesouro Direto
Histórico
O Programa Tesouro Direto foi lançado em 20 de janeiro de 2003, com o objetivo de democratizar o acesso ao mercado de títulos públicos. Antes disso, apenas grandes investidores institucionais e bancos participavam dos leilões de títulos do governo.
Números do programa (dez/2025)
| Indicador | Valor | Variação |
|---|---|---|
| Estoque total | R$ 213,2 bilhões (dez/2025) | +35,9% vs 2024 |
| Estoque (jun/2026) | R$ 262,5 bilhões | +45,5% vs jun/2025 |
| Investidores com saldo | 3,4 milhões | +14% no ano |
| Investidores cadastrados | 34,2 milhões | +10,35% vs 2024 |
| Novos cadastrados em 2025 | 3.213.100 | — |
| Investimentos dez/2025 | R$ 9,48 bilhões | 2º maior da série |
| Resgates dez/2025 | R$ 3,53 bilhões | — |
| Emissão líquida dez/2025 | R$ 5,95 bilhões | Maior da série |
Fonte: Balanço do Tesouro Direto, Tesouro Nacional (jan/2026); CNN Brasil (jan/2026).
Como funciona
O Tesouro Direto funciona como um leilão secundário regulamentado:
- O Tesouro Nacional emite títulos públicos em leilões abertos (operações com instituições financeiras — dealers)
- Uma fração desses títulos é disponibilizada para pessoas físicas via o sistema do Tesouro Direto
- O investidor acessa pela internet, através de uma corretora de valores autorizada, e escolhe o título, quantidade e taxa
- O Tesouro Nacional faz recompras diárias, garantindo liquidez — o investidor pode vender seus títulos a qualquer dia útil
Investimento mínimo: R$ 30,00 (fração de 0,01 título) Investimento máximo: R$ 1.000.000,00 por mês
Os 5 títulos disponíveis
Visão geral
| Título | Sigla | Indexador | Risco | Liquidez | Ideal para |
|---|---|---|---|---|---|
| Tesouro Selic | LFT | Taxa Selic | Muito baixo | D+1 (recompra) | Reserva de emergência, curto prazo |
| Tesouro Prefixado | LTN | Taxa fixa | Médio (marcação) | D+1 | Queda de juros, curto/médio prazo |
| Tesouro Prefixado s/ Semestrais | NTN-F | Taxa fixa | Médio-alto | D+1 | Fluxo de caixa prefixado |
| Tesouro IPCA+ | NTN-B Principal | IPCA + taxa | Médio-alto | D+1 | Proteção inflação, longo prazo |
| Tesouro IPCA+ c/ Semestrais | NTN-B | IPCA + taxa | Alto | D+1 | Renda periódica, aposentadoria |
Tesouro Selic (LFT)
O título mais conservador do programa. Sua remuneração acompanha diariamente a taxa Selic acumulada. Não sofre oscilações significativas de preço — é considerado o investimento de menor volatilidade do mercado brasileiro.
- Risco: Praticamente zero de perda nominal (não há marcação a mercado relevante)
- Liquidez: Recompra diária pelo Tesouro (D+1)
- Tributação: IR regressivo (22,5% a 15%)
- Ideal para: Reserva de emergência, substituto de poupança, aplicação de curto prazo
Tesouro Prefixado (LTN)
O investidor garante no momento da compra a taxa de juros que receberá ao final. Se a taxa for 14,5% a.a. e o prazo for 2 anos, o investidor saberá exatamente quanto receberá — desde que segure até o vencimento.
- Risco: Marcação a mercado — se as taxas subirem após a compra, o preço do título cai. Um resgate antecipado pode gerar prejuízo.
- Liquidez: Recompra diária, mas com possibilidade de perda
- Ideal para: Investidores que acreditam na queda da Selic e querem travar taxas altas
Tesouro Prefixado com Juros Semestrais (NTN-F)
Similar ao LTN, mas com pagamento semestral de juros (cupons). O investidor recebe a cada 6 meses um percentual da taxa contratada, e no vencimento recebe o valor investido + último cupom.
- Risco: Maior sensibilidade à marcação a mercado (prazos mais longos)
- Liquidez: Recompra diária
- Ideal para: Investidores que precisam de renda periódica (aposentados, renda complementar)
Tesouro IPCA+ (NTN-B Principal)
Protege o investidor contra a inflação. A remuneração é composta pela variação do IPCA + uma taxa real fixada no momento da compra. Se o IPCA for 5% e a taxa real for 6%, o rendimento total é ~11,3% nominal (juros compostos).
$$i = IPCA + r$$Onde \(i\) é a taxa nominal, \(IPCA\) é a inflação acumulada e \(r\) é a taxa real contratada.
- Risco: Marcação a mercado significativa em prazos longos (15, 20, 30 anos)
- Liquidez: Recompra diária, mas com volatilidade de preço
- Ideal para: Proteção de longo prazo contra inflação, planejamento previdenciário
Tesouro IPCA+ com Juros Semestrais (NTN-B)
Combina proteção contra inflação com fluxo de caixa semestral. O investidor recebe a cada 6 meses a correção inflacionária acumulada + juros semestrais, e no vencimento recebe o valor investido corrigido + último cupom.
- Risco: O mais volátil do programa (juros longos + marcação)
- Liquidez: Recompra diária
- Ideal para: Aposentados que precisam de renda periódica protegida da inflação
Composição do estoque
Por indexador (dez/2025)
| Indexador | Participação | Valor |
|---|---|---|
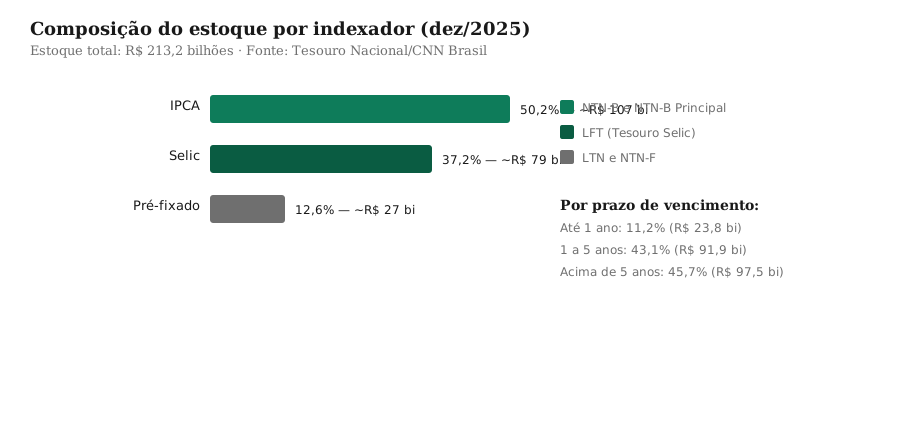
| IPCA (NTN-B e NTN-B Principal) | 50,2% | ~R$ 107 bi |
| Selic (LFT) | 37,2% | ~R$ 79,3 bi |
| Pré-fixado (LTN e NTN-F) | 12,6% | ~R$ 26,9 bi |
Fonte: Balanço do Tesouro Direto, CNN Brasil (jan/2026).
Por prazo de vencimento (dez/2025)
| Prazo | Percentual | Valor |
|---|---|---|
| Até 1 ano | 11,2% | R$ 23,8 bi |
| 1 a 5 anos | 43,1% | R$ 91,9 bi |
| Acima de 5 anos | 45,7% | R$ 97,5 bi |
A concentração em vencimentos de médio e longo prazo (88,8%) reflete a estratégia do Tesouro de alongar o perfil de vencimento da dívida, reduzindo o risco de rolagem.
Custos e tributação
Custos
| Custo | Valor | Observação |
|---|---|---|
| Custódia B3 | 0,30% a.a. | Debitada semestralmente |
| Corretagem | 0% a 0,50% a.a. | Varia por corretora; muitas não cobram |
| Imposto de Renda | 22,5% a 15% | Tabela regressiva (ver abaixo) |
Isenção: isentos de IOF e de taxa de corretagem na compra.
Tabela regressiva de IR
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20,0% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15,0% |
O IR é retido na fonte no momento do resgate ou vencimento. Para títulos com juros semestrais (NTN-B e NTN-F), o IR é retido sobre os cupons pagos.
Simulação: R$ 10.000 em 3 cenários
| Título | Taxa contratada | Prazo | Rent. bruta | IR | Rent. líquida |
|---|---|---|---|---|---|
| Tesouro Selic | 14,90% (Selic) | 1 ano | 14,90% | 20,0% | 11,92% |
| Tesouro Prefixado | 14,50% a.a. | 2 anos | 32,03%* | 15,0% | 27,23% |
| Tesouro IPCA+ | IPCA 5% + 6% real | 5 anos | ~63,86%** | 15,0% | 54,28% |
*Juros compostos: (1,145)² - 1 = 32,03% **Considerando IPCA acumulado de ~27,6% em 5 anos e taxa real de 6% a.a.
Riscos
1. Risco de crédito (soberano)
Títulos públicos são lastreados pelo governo federal, que tem poder de tributação e emissão monetária. O risco de calote é considerado muito baixo, mas não nulo. Países como Argentina, Grécia e RDJ já calotizaram dívida soberana.
No Brasil, o risco é monitorado por agências internacionais (S&P, Moody’s, Fitch) que atribuem ratings de investimento (investment grade) ao país.
2. Risco de marcação a mercado
Este é o risco mais relevante para o investidor pessoa física. Quando a taxa Selic sobe, o preço de títulos prefixados e IPCA de longo prazo cai — pois novos títulos passam a oferecer taxas mais atrativas, desvalorizando os antigos.
Exemplo prático: Se você comprou um Tesouro Prefixado a 14% a.a. e a taxa de mercado subiu para 16% a.a., o valor de mercado do seu título cai. Se precisar resgatar antes do vencimento, receberá menos do que aplicou.
O Tesouro Selic é o único título com volatilidade desprezível — por isso é indicado para reserva de emergência.
3. Risco de inflação
Afeta apenas títulos prefixados (LTN e NTN-F). Se a inflação superar as expectativas, o rendimento real dos prefixados será menor que o esperado. Títulos IPCA+ protegem contra esse risco.
4. Risco de liquidez
Embora o Tesouro faça recompras diárias, em momentos de crise financeira a liquidez pode se deteriorar. O investidor pode precisar vender o título a um preço inferior ao valor justo.
Títulos Públicos no contexto da dívida brasileira
Evolução da DBGG
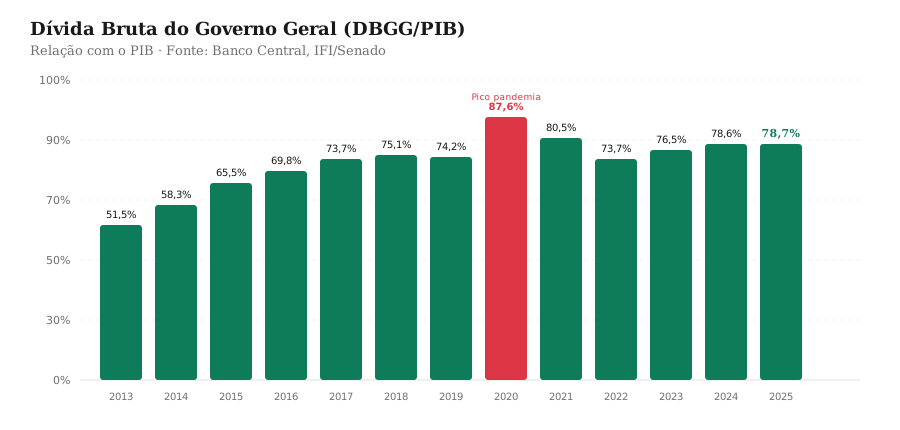
A Dívida Bruta do Governo Geral (DBGG) é o principal indicador de endividamento público:
| Ano | DBGG/PIB | Evento |
|---|---|---|
| 2013 | 51,5% | Mínimo da série |
| 2014 | 58,3% | Início da recessão |
| 2015 | 65,5% | Crise fiscal |
| 2016 | 69,8% | Impeachment, fraca recuperação |
| 2017 | 73,7% | Austeridade fiscal |
| 2018 | 75,1% | Eleições |
| 2019 | 74,2% | Teto de gastos |
| 2020 | 87,6% | Pandemia (pico da série) |
| 2021 | 80,5% | Reversão emergencial |
| 2022 | 73,7% | Auxílio Brasil, eleições |
| 2023 | 76,5% | Novo governo, juros altos |
| 2024 | 78,6% | Juros altos persistentes |
| 2025 | 78,7% | Déficit primário R$ 55 bi |
Fonte: Banco Central, IFI/Senado, Estadão.
O peso dos juros
Os juros nominais sobre a dívida são o principal motor de crescimento do endividamento:
| Indicador | 2023 | 2024 | 2025 (est.) |
|---|---|---|---|
| Juros nominais (% PIB) | 6,56% | 8,05% | ~8,5% |
| Juros nominais (R$ bilhões) | ~718 | ~950 | ~1.000 |
| Déficit primário (% PIB) | -2,28% | -0,40% | -0,43% |
| Resultado nominal (% PIB) | -8,84% | -8,45% | ~-9,0% |
Fonte: Banco Central, Estatísticas Fiscais (jan/2025).
Cada ponto percentual de alta na Selic, mantido por 12 meses, eleva a dívida em R$ 55,6 bilhões (0,44% do PIB), segundo o Banco Central. Com a Selic em 14,90% (set/2026), o custo financeiro da dívida é altíssimo.
Projeções
| Fonte | Cenário | Projeção DBGG |
|---|---|---|
| IFI/RAF Dez/2025 | Cenário base | 101,3% do PIB em 2035 |
| IFI/RAF Dez/2025 | Cenário pessimista | 124,9% do PIB em 2035 |
| Tesouro Nacional (nov/2025) | Projeção governo | 82,5% do PIB ao fim do mandato |
A divergência entre as projeções reflete diferentes pressupostos sobre crescimento, juros e ajuste fiscal. O que todos concordam é que, sem superávit primário consistente, a dívida continuará em trajetória ascendente.
Como investir
Passo a passo
- Escolha uma corretora autorizada a operar no Tesouro Direto (a maioria das grandes corretoras participa)
- Faça o cadastro na corretora (documentos: CPF, RG, comprovante de residência)
- Acesse o sistema do Tesouro Direto (via site ou app da corretora)
- Escolha o título e a quantidade (mínimo R$ 30,00)
- Confirme a ordem — o valor é debitado da conta da corretora
- Acompanhe seus investimentos pelo painel do Tesouro Direto
Liquidez
O Tesouro Nacional faz recompras diárias de títulos para garantir liquidez. Isso significa que você pode vender seus títulos a qualquer dia útil, sem precisar esperar o vencimento. Porém:
- Tesouro Selic: recompra sem perda significativa (volatilidade ~0)
- Prefixados e IPCA: recompra com possibilidade de ganho ou perda por marcação a mercado
Qual título para cada perfil
| Perfil | Título recomendado | Prazo sugerido |
|---|---|---|
| Conservador (reserva de emergência) | Tesouro Selic | Indeterminado |
| Moderado (curto/médio prazo) | Tesouro Prefixado (2-4 anos) | 2 a 4 anos |
| Moderado (proteção inflação) | Tesouro IPCA+ (5-10 anos) | 5 a 10 anos |
| Arrojado (longo prazo, alto retorno) | Tesouro IPCA+ (20-30 anos) | 20+ anos |
| Renda periódica (aposentados) | NTN-B ou NTN-F com semestrais | Conforme necessidade |
Nota de atualização
Nota de atualização (set/2026): Todos os dados de mercado referem-se a informações oficiais do Tesouro Nacional (Balanço do Tesouro Direto), Banco Central (Estatísticas Fiscais) e IFI (Relatório de Acompanhamento Fiscal). A taxa Selic referida (14,90%) é de set/2026. Para taxas e preços atualizados, consulte tesourodireto.com.br e tesourotransparente.gov.br.
Títulos públicos são a pedra angular do sistema financeiro brasileiro: são os investimentos de menor risco do país, servem como referência para todos os outros ativos de renda fixa e representam a principal forma de o governo se financiar. Com R$ 262,5 bilhões em estoque e 34 milhões de investidores, o Tesouro Direto democratizou o acesso a esses papéis.
Para aprofundar, leia também:
- Taxa Selic: o que é e como influencia a economia
- IPCA: o que é e como mede a inflação
- CDB: o que é, como funciona e por que move R$ 2,8 trilhões
- CDI: o que é e como é calculado
Este artigo tem caráter educativo e não constitui recomendação de investimento. Antes de investir, consulte um profissional habilitado e considere seus objetivos, perfil de risco e horizonte temporal. Dados de mercado sujeitos a alterações.
Fontes e referências
- Tesouro Nacional — Balanço do Tesouro Direto (dez/2025): tesourotransparente.gov.br/publicacoes/balanco-do-tesouro-direto-btd
- Tesouro Nacional — Balanço do Tesouro Direto (jun/2026): thot-arquivos.tesouro.gov.br/publicacao/55174
- CNN Brasil — Tesouro Direto encerra 2025 com estoque de R$ 213,2 bi: cnnbrasil.com.br/economia/mercado/tesouro-direto-encerra-2025-com-estoque-de-r-2132-bi-359-maior-que-dezembro-2024
- Banco Central — Estatísticas fiscais (jan/2025): bcb.gov.br/content/estatisticas/hist_estatisticasfiscais/202501_Texto_de_estatisticas_fiscais.pdf
- IFI/Relatório de Acompanhamento Fiscal — DBGG (dez/2025): www12.senado.leg.br/noticias/materias/2024/09/27/divida-publica-chegara-a-80-do-pib-em-2024-e-continuara-crescendo-diz-ifi
- IFI/RAF Dez/2025 — Cenários para a dívida pública: www2.senado.leg.br/bdsf/bitstream/handle/id/816727/RAF107_DEZ2025_Cenarios_divida.pdf
- Tesouro Nacional — Relatório Anual da Dívida 2025: thot-arquivos.tesouro.gov.br/publicacao/53715
- Folha de S.Paulo — Dívida bruta atinge 78,6% do PIB (nov/2025): www1.folha.uol.com.br/mercado/2025/11/divida-publica-bruta-do-brasil-atinge-786-do-pib-em-outubro-mostra-bc.shtml
- Estadão — Dívida bruta fecha 2025 em 78,7% do PIB: estadao.com.br/economia/divida-bruta-do-governo-fecha-2025-em-787-do-pib-aponta-bc
- Tesouro Nacional — Comunicado Cronograma 2T2026: thot-arquivos.tesouro.gov.br/comunicado/3228
- Banco Central — Negociações no Mercado Aberto (DEMAB): www4.bcb.gov.br/pom/demab/negociacoes/NegTFMS_ExibeDP.asp
- Tesouro Transparente — Dados Abertos Títulos: tesourotransparente.gov.br/temas/divida-publica-federal/tesouro-direto
- Gov.br — Títulos Públicos (página oficial): gov.br/tesouronacional/pt-br