
Parte do guia Investimentos · FIIs
FII: Fundos de Investimento Imobiliário — tipos e métricas
Anúncio
Fundos de investimento imobiliário (FIIs) permitem investir no mercado imobiliário a partir de R$100, sem comprar um imóvel, sem lidar com inquilinos e sem burocracia. Em março de 2026, o mercado de FIIs na B3 atingiu 434 fundos listados, R$ 200 bilhões em patrimônio líquido e 3,1 milhões de investidores — todos recordes.
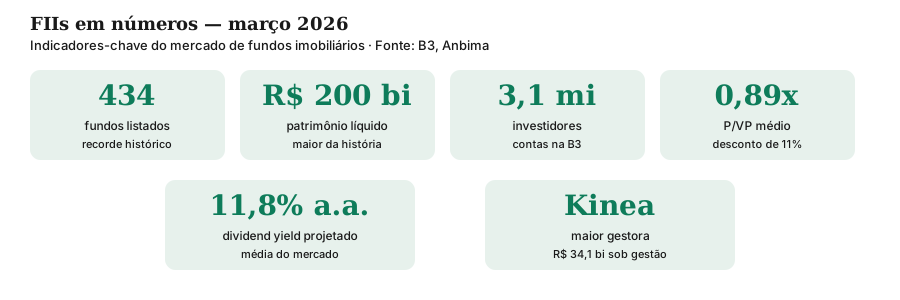
Os FIIs distribuem dividendos mensais provenientes de aluguéis e rendimentos de CRIs, e esses rendimentos são isentos de imposto de renda para pessoas físicas (regras). Mas juros altos, tributação incerta e riscos de vacância exigem análise cuidadosa antes de investir.
Como funciona um FII
Um FII é um fundo que aplica em imóveis ou em títulos lastreados em imóveis. Você compra cotas em bolsa (B3) e recebe mensalmente a parcela dos rendimentos gerados pelo portfólio do fundo.
O fluxo é simples:
- Compra de cotas em bolsa (como uma ação).
- Gestão profissional: o gestor administra os imóveis, cobra aluguéis, renova contratos.
- Distribuição mensal: os rendimentos líquidos são pagos aos cotistas.
- Negociação diária: cotas podem ser vendidas a qualquer momento em bolsa.
Exemplo prático: se você tem 100 cotas de um FII que paga R$0,80 por cota/mês, recebe R$80 mensais — isentos de IR (regras).
Como o FII ganha dinheiro: 3 motores
Todo dividendo de FII nasce de uma destas fontes — e cada uma tem ciclo próprio. Aluguéis (tijolo): contratos típicos de 5 anos com multa rescisória e reajuste por IPCA ou IGP-M; a receita é estável, mas reajustes defasados corroem em inflação alta e revisionais derrubam em vacância alta. Rendimentos de crédito (papel): juros de CRIs, LCIs e cotas de outros fundos — sobem com a Selic (CRIs pós-fixados pagam mais) e caem quando o devedor atrasa. Ganhos de capital: venda de imóveis com lucro ou giro de CRIs com ágio — esporádicos, não recorrentes. A qualidade de um FII se mede pela mistura: tijolo bom vive de aluguel recorrente; papel bom vive de crédito adimplente; FII que vive de ganho não recorrente paga dividendo gordo hoje e magro amanhã.
Classificação por estratégia
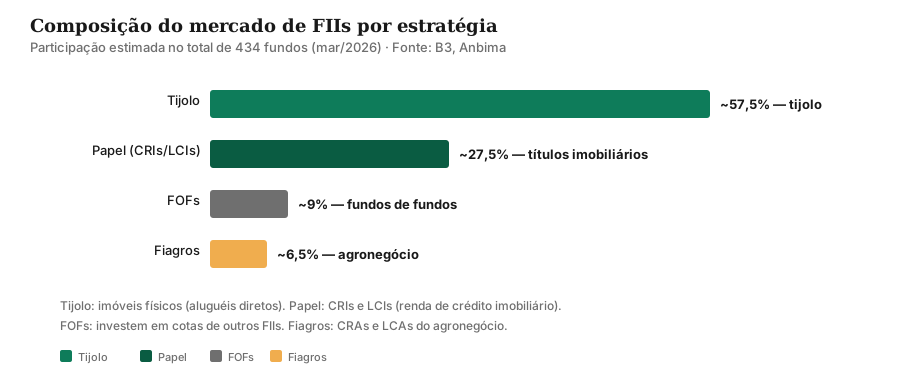
| Estratégia | % do mercado | Descrição | Exemplos |
|---|---|---|---|
| Tijolo | ~55-60% | Imóveis físicos: shoppings, galpões logísticos, lajes, varejo | XPML11, HGLG11, VISC11 |
| Papel (CRIs/LCIs) | ~25-30% | Títulos lastreados em crédito imobiliário | KNCR11, KNIP11, MXRF11 |
| FOFs | ~8-10% | Investem em cotas de outros FIIs | PVBI11, RBRR11 |
| Fiagros | ~5-8% | Crédito do agronegócio (CRAs, LCAs) | AGXY11, RFOF11 |
Tijolo vs. Papel
| Critério | Tijolo | Papel |
|---|---|---|
| Renda | Aluguéis (mais estável) | Rendimentos de CRIs/LCIs |
| Vacância | Risco físico | Risco de inadimplência |
| Sensibilidade a juros | Moderada | Alta (CRIs pós-fixados) |
| P/VP médio | ~15% abaixo do VP | ~7% abaixo do VP |
| Dividend yield | 8-12% a.a. | 10-14% a.a. |
Emissões e subscrição: quando o fundo pede mais dinheiro
FIIs crescem emitindo cotas novas — e todo cotista precisa entender o ritual. Na oferta subsequente (follow-on), o fundo anuncia quantidade, preço (geralmente próximo ao VP ou ao mercado) e custos; cotistas atuais têm direito de preferência proporcional para não serem diluídos. Exercer ou não depende da conta: se a emissão financia ativo bom a preço justo, subscrever mantém sua fatia dos rendimentos futuros; se o preço está com ágio injustificado ou o ativo é duvidoso, vender o direito (quando negociável) ou deixar caducar evita jogar dinheiro bom atrás de ruim. Diluição sem criação de valor é o imposto silencioso do cotista distraído — acompanhe fatos relevantes de emissão como acompanha dividendos.
Taxas: o aluguel do gestor
| Taxa | Faixa típica | O que paga |
|---|---|---|
| Administração | 0,15%–0,30% a.a. sobre PL | Administrador fiduciário (banco) |
| Gestão | 0,50%–1,50% a.a. | Gestora (seleção e manejo dos ativos) |
| Performance | 20% do excedente | Prêmio se superar o benchmark (ex.: IPCA + 6%) |
Somadas, consomem 0,8% a 2% do patrimônio ao ano — pagas antes do dividendo, chova ou faça sol. Taxa de performance sem high-water mark (marco d’água) é armadilha: o gestor ganha bônus por recuperar prejuízo que ele mesmo causou. Compare sempre o yield líquido de taxas entre fundos da mesma estratégia; 1 ponto de taxa a mais, em 10 anos, come fatia relevante do retorno composto.
Os maiores FIIs da B3
| # | Ticker | Nome | Patrimônio | Segmento |
|---|---|---|---|---|
| 1 | KNCR11 | Kinea Rendimentos Imobiliários | R$ 10,98 bi | Papel (CRI) |
| 2 | KNIP11 | Kinea Índices de Preços | ~R$ 7,6 bi | Papel (IPCA) |
| 3 | XPML11 | XP Malls | ~R$ 7,0 bi | Shoppings |
| 4 | HGLG11 | CSHG Logística | ~R$ 5,3 bi | Logística |
| 5 | BTLG11 | BTG Pactual Logística | ~R$ 5,0 bi | Logística |
| 6 | KNRI11 | Kinea Renda Imobiliária | ~R$ 4,6 bi | Híbrido |
| 7 | VISC11 | Vinci Shop Centers | ~R$ 3,7 bi | Shoppings |
| 8 | XPLG11 | XP Log | ~R$ 3,3 bi | Logística |
| 9 | MXRF11 | Maxi Renda | ~R$ 3,3 bi | Papel |
| 10 | IRDM11 | IRDM Renda Imobiliária | ~R$ 3,1 bi | Papel |
Maiores gestoras
| Gestora | Patrimônio sob gestão |
|---|---|
| Kinea | R$ 34,1 bi |
| BTG Pactual | R$ 32,8 bi |
| Pátria | R$ 12,6 bi |
Anúncio
Métricas de análise
| Métrica | O que mede | Valores de referência (2025-2026) |
|---|---|---|
| P/VP | Preço / Valor Patrimonial | Média do mercado: 0,89x (desconto de 11%) |
| Vacância física | % de área não ocupada | Logística: 5% (mínima); Lajes SP: 20-33% |
| Vacância financeira | % de receita perdida | Pode ser maior que a física (descontos em aluguéis) |
| Cap rate | Taxa de capitalização (aluguel/valor do imóvel) | 6% a 7% (imóveis de qualidade) |
| Dividend yield | Rendimento dos dividendos | Média: 11,8% a.a. projetado |
| Dividendos consecutivos | Estabilidade da distribuição | Fundos bem gestidos mantêm por anos |
P/VP: o que é e como interpretar
O P/VP (Preço sobre Valor Patrimonial) indica se a cota está cara ou barata em relação ao valor dos ativos do fundo:
- P/VP < 1: cota abaixo do VP (desconto) — pode ser oportunidade ou sinal de problema
- P/VP = 1: cota pelo VP
- P/VP > 1: cota acima do VP (prêmio) — mercado espera crescimento
Em março de 2026, a média do mercado era de 0,89x, com FIIs de tijolo a ~15% de desconto e FOFs a ~18%.
Tributação
Regra vigente (Lei 11.033/2004)
| Evento | Alíquota | Condição |
|---|---|---|
| Dividendos para PF | Isento | +100 cotistas, cotas em bolsa, nenhum cotista com >10% |
| Ganho de capital (alienação de cotas) | 20% | Sobre o lucro na venda |
O que quase mudou: MP 1.303/2025 (caducada)
A MP 1.303/2025 previa taxar em 5% os rendimentos de FIIs e Fiagros e reduzir o ganho de capital para 17,5% — mas perdeu eficácia em out/2025 sem ser votada (status “Sem Eficácia” na Câmara). Valem, portanto, as regras da Lei 11.033/2004 acima. Fica a lição: isenção de FII vive sob debate fiscal recorrente (a Lei 15.270/2025, dos dividendos de ações, não alcançou os FIIs), e mudanças futuras exigem acompanhamento — nunca monte estratégia contando que regra tributária é permanente.
Requisitos para isenção nos dividendos
- Cotas negociadas exclusivamente em bolsa
- Mínimo de 100 cotistas
- Nenhum cotista com mais de 10% dos rendimentos
- Concentração familiar inferior a 40%
- PJ associada com menos de 50% das cotas
FFO e reservas: por que o dividendo oscila
Gestoras falam em FFO (funds from operations): o caixa gerado pela operação recorrente, excluídos ganhos não recorrentes de vendas. Dividendo sustentável sai do FFO; dividendo turbinado com venda de imóvel é bônus, não salário. Fundos sérios carregam reservas de lucros para suavizar meses fracos — e relatórios mensais mostram o FFO por cota contra o distribuído. Regra de leitura: dividendo acima do FFO por 2–3 meses seguidos sem explicação (venda anunciada, correção de aluguel) é sinal amarelo; corte na sequência, previsível. Acompanhe o relatório gerencial mensal — 10 minutos que evitam sustos.
Fiagro em detalhe: o primo do campo
Os Fiagros (fundos do agro, Lei 14.421/2022, cartilha CVM 2023) replicam a estrutura dos FIIs no agronegócio: CRAs, LCAs e participações em cadeias produtivas. Têm a mesma isenção de dividendos para PF (regras) e o mesmo IR de 20% no ganho — e herdaram a mesma briga fiscal (a MP 1.303 também os mirava, e também caducou para eles). A diferença está no risco: safra, clima e preço de commodity substituem vacância e inquilino. Em 2025–26, com agro pressionado por juros e renegociações (o mesmo ciclo que derrubou o BB), Fiagros de crédito exigem leitura de garantias (alienação fiduciária de terra, CPRs) com lupa redobrada. Diversificam bem ao lado de tijolo urbano — correlação baixa com lajes e shoppings.
IR na venda: apuração, prejuízo e DARF
Vendeu cota com lucro? O cálculo é seu, mensal, sem retenção na fonte: some vendas menos custos (incluindo corretagem e emolumentos), aplique 20% sobre o ganho e pague via DARF (código 6015) até o último dia útil do mês seguinte — mesma lógica das ações, sem a isenção de R$ 20 mil. Prejuízos compensam lucros futuros de mesma natureza (guarde os DARFs e o controle em planilha, pois a corretora não faz isso por você). E atenção ao custo médio: aportes mensais no mesmo ticker exigem média ponderada de aquisição — quem compra todo mês e vende sem controle paga IR errado quase sempre. Dividendos isentos, mesmo assim, entram na declaração anual como rendimentos isentos.
FII vs. ações pagadoras: onde mora a diferença
| Critério | FII | Ação de dividendo |
|---|---|---|
| Distribuição | Mensal, ~95% do resultado semestral por lei | Trimestral/anual, mínimo 25% do lucro |
| IR dividendos PF | Isento (regras) | 0% ou 10% (Lei 15.270/2025, por faixa) |
| Crescimento | Limitado (distribui quase tudo) | Retém e reinveste |
| Volatilidade | Menor (lastro em aluguel/contrato) | Maior (lucro cíclico) |
| Gestão | Terceirizada (gestora) | Executivos da companhia |
A combinação clássica da carteira brasileira — ações para crescimento, FIIs para renda mensal — existe porque os produtos são complementares, não concorrentes. Com a tributação de dividendos de ações desde 2026, a isenção dos FIIs (mantida) ampliou o diferencial a favor do tijolo e do papel para quem vive de renda.
Checklist antes de comprar: 7 itens
- Vacância e inadimplência do portfólio (relatório gerencial mais recente).
- P/VP abaixo de 1 com motivo sano (desconto por juros altos, não por ativo podre).
- Dividend yield compatível com o risco (acima de 14% sustentável pede explicação).
- FFO cobrindo o dividendo nos últimos 6 meses.
- Concentração: nenhum inquilino/devedor acima de 20% da receita.
- Gestora com histórico em ciclos de juro alto (Kinea, BTG, Vinci, CSHG entre as maiores).
- Liquidez: volume diário que permita sair sem derrubar o preço.
Riscos
Vacância
A vacância é a principal métrica de risco para FIIs de tijolo. Em 2026:
| Segmento | Vacância | Tendência |
|---|---|---|
| Galpões logísticos (SP) | 5% | Mínima histórica |
| Lajes corporativas (SP) | 20-33% | Estável, com pressão |
| Lajes corporativas (RJ) | 26-28% | Elevada |
| Shoppings | Variável | Resiliente, reciclagem |
Outros riscos
- Concentração de inquilinos: fundos com alta dependência de um único inquilino ficam mais expostos
- Inadimplência: inquilinos em recuperação judicial afetam receita (ex.: Casas Bahia pressionou HGLG11)
- Inadimplência em CRIs: para FIIs de papel, o risco é de crédito imobiliário
- Juros altos: CRIs pós-fixados perdem valor com alta da Selic
- Liquidez: embora negociáveis em bolsa, FIIs menos conhecidos podem ter baixa liquidez
FII vs. Imóvel Direto
| Critério | FII | Imóvel Direto |
|---|---|---|
| Investimento mínimo | ~R$100 | Alto (entrada + ITBI + registral) |
| Liquidez | Diária (D+2) | Baixa (meses/anos) |
| Diversificação | Automática | Limitada |
| Gestão | Profissional e regulamentada (CVM) | Própria ou terceirizada |
| Custos | Taxa de administração (~0,5-2% a.a.) | IPTU, condomínio, manutenção |
| Tributação dividendos | Isento PF (regras) | Aluguel: tabela progressiva até 27,5% |
| Ganho de capital | 20% | 15% a 22,5% (conforme valor) |
| Transparência | Relatórios mensais | Limitada |
| Alavancagem | Permitida (emissão de cotas) | Financiamento bancário |
Conclusão
FIIs são uma das formas mais acessíveis de investir no mercado imobiliário, com R$ 200 bilhões em patrimônio e 3,1 milhões de investidores na B3. A combinação de dividendos mensais isentos (nas regras da Lei 11.033), liquidez diária e diversificação automática os torna a principal ferramenta de renda passiva da bolsa brasileira — mas vacância, crédito podre, taxas altas e emissões diluidoras punem o cotista que compra só pelo yield do mês passado.
Antes de investir, analise a vacância física e financeira, o P/VP contra a média do segmento, o FFO cobrindo o dividendo, a gestora e a composição do portfólio — e acompanhe o noticiário fiscal, pois a isenção dos dividendos vive sob debate permanente (a MP 1.303/2025 caducou, mas o tema sempre volta).
Para mais sobre investimentos, consulte nossos artigos sobre Fundos de Investimento, CDB e Tesouro Direto.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- B3 — Mercado de FIIs: b3.com.br/pt_br/noticias/mercado-de-fundos-imobiliarios.htm
- B3 — Report Anual FIIs 2025: b3.com.br/data/files/AC/97/46/70/6E0CA9105B12E5A9AC094EA8/Report%20Anual%20de%20FIIs%202025.pdf
- Lei 11.033/2004 — Isenção de dividendos: planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l11033.htm
- Câmara — MP 1.303/2025 (caducada, sem eficácia): camara.leg.br/mpemdia/mp?ano=2025&id=1303
- InfoMoney — Cap Rate: infomoney.com.br/guias/cap-rate
- Bora Investir (B3) — Vacância em FIIs: borainvestir.b3.com.br/tipos-de-investimentos/renda-variavel/fundos-investimento/vacancia-em-fiis-saiba-como-analisar-o-indicador-chave
- Estadão — Recorde triplo FIIs: estadao.com.br/einvestidor/onde-investir/fiis-recorde-b3-3-milhoes-investidores-mais-rentaveis-janeiro-2026
- CVM — Cartilha FIAGRO: gov.br/cvm/pt-br/assuntos/noticias/anexos/2023/20230508_cartilha_fiagro.pdf
Perguntas frequentes
O que é um FII?
FIIs pagam imposto de renda?
Qual a diferença entre FII de tijolo e de papel?
Como analisar um FII?
Qual o investimento mínimo em FII?
FII é seguro?
Anúncio