
Parte do guia Bancos · Conta PJ
Conta PJ e MEI: como escolher o banco da empresa
Anúncio
“Qual o melhor banco para abrir conta PJ?” está entre as perguntas mais buscadas sobre bancos no país — e a resposta honesta decepciona quem quer um nome: depende do estágio da empresa. O MEI que fatura R$ 3 mil por mês e a loja com 10 funcionários precisam de bancos diferentes. Este artigo organiza a decisão: separar, comparar, equipar e escalar.
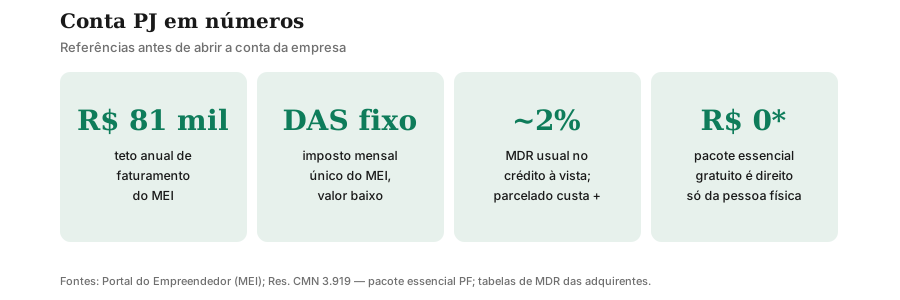
Nota de atualização (set/2026): regras do MEI (teto de R$ 81 mil/ano) e tarifas citadas como referência — tabelas de cada banco mudam; confira a vigente antes de abrir. MDR como ordem de grandeza do mercado.
Por que separar: PF de um lado, PJ do outro
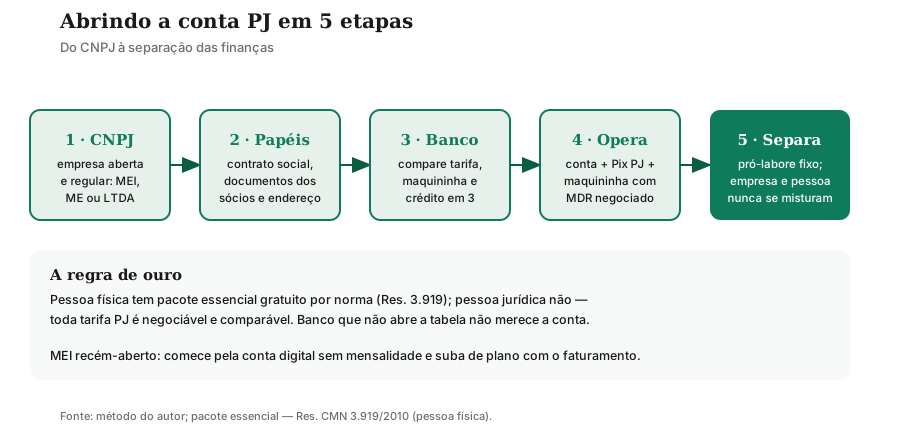
Misturar as contas é o erro fundador das pequenas empresas: o dono paga a escola dos filhos com o caixa da loja, cobre o rombo com o cartão pessoal e no fim do mês não sabe se deu lucro ou prejuízo. A separação resolve com duas contas e uma regra — a empresa paga a você um pró-labore fixo (o “salário do dono”), e o resto do dinheiro da empresa fica na empresa, para operar, reinvestir ou distribuir como lucro.
Os ganhos são práticos: fluxo legível, imposto correto, crédito avaliado sobre números reais (banco desconfia de empresa sem histórico bancário) e proteção patrimonial conforme o tipo societário. A conta-corrente pessoal continua cuidando da sua vida; a conta PJ cuida do negócio — e as duas se falam uma vez por mês, no dia do pró-labore.
O que o banco oferece para a empresa
- Conta com Pix PJ e boletos: receber de clientes com custo baixo; boletos registrados têm tarifa por emissão e liquidação — confira na tabela.
- Maquininha e link de pagamento: vender no cartão e online; o custo é MDR + aparelho + prazo de recebimento (D+1, D+30 ou antecipação com deságio).
- Folha e fornecedores: pagar funcionários e contas em lote, com tarifas por evento conforme o pacote.
- Crédito PJ: capital de giro, antecipação de recebíveis e financiamento — com análise sobre o faturamento e o histórico da conta (outro motivo para separar cedo).
- Integração contábil: extratos e APIs que alimentam o contador — economia invisível que pesa na escolha.
Tarifas: a tabela que ninguém lê (e deveria)
Empresa não tem pacote essencial gratuito — então toda linha da tabela negocia. O método: liste seu uso mensal real (TEDs, boletos emitidos, folhas, saques) e precifique em 3 bancos. Exemplo típico: pacote PJ de R$ 60/mês com 30 TEDs incluídas contra conta digital a R$ 0 com Pix ilimitado — para empresa que só usa Pix, a diferença é R$ 720 ao ano por zero benefício.
Que tipo de banco para cada estágio
O estudo sobre tipos de bancos detalha o cardápio; aqui vai o recorte PJ:
- Contas de pagamento e fintechs: abertura em minutos, tarifa zero ou baixa, Pix e boleto resolvidos. Ideais para MEI e empresas nascentes — o custo de testar é zero.
- Bancos médios e cooperativas: gerente de verdade, crédito com análise personalizada e taxas competitivas para empresas regionais. Cooperativas merecem cotação sempre: o cooperado participa dos resultados.
- Bancões tradicionais: rede, câmbio, comércio exterior, folha complexa e crédito estruturado. Caros no varejo PJ, imbatíveis na operação grande.
- Corretoras e bancos de investimento: para a empresa que já tem caixa e quer aplicar — conta operacional + investimentos no mesmo lugar.
A combinação vencedora por estágio: MEI — fintech; pequena em crescimento — fintech + cooperativa cotada; média — tradicional com gerente + digital no operacional. Nenhum banco é “o melhor” em abstrato; existe o melhor para o seu faturamento, seu canal de venda e sua necessidade de crédito.
Serviços e direitos: o que a PJ tem (e não tem)
Na pessoa física, a Res. CMN 3.919 garante o pacote essencial gratuito (conta, cartão de débito, extratos, transferências limitadas) — detalhado no estudo sobre serviços bancários. Na pessoa jurídica, esse direito não existe: cada serviço tem preço, cada pacote é pago. O que continua valendo para PJ: informação prévia e clara de tarifas, extratos, ouvidoria com prazo de resposta, portabilidade de crédito e de salário, e o Código de Defesa do Consumidor nas relações de consumo.
Na prática, isso significa postura diferente: PF compara “quem cobra menos pelo essencial grátis”; PJ compara “quem entrega mais pelo pacote pago”. E reclama do mesmo jeito: ouvidoria do banco, Banco Central (registre!) e Procon atendem empresas — fornecedor que ignora PJ descobre rápido que empresa também processa.
Anúncio
MEI: o começo simples e barato
O MEI (Microempreendedor Individual) fatura até R$ 81 mil por ano, paga imposto fixo mensal no DAS (valor baixo, único) e tem previdência incluída. Para banco, MEI é perfil de baixo movimento: contas PJ digitais sem mensalidade atendem bem, com Pix, boleto e maquininha básica. Cuidados específicos: não estourar o teto (vira ME com outra tributação), pagar o DAS em dia (atraso corta benefícios) e separar desde o dia um — MEI que mistura é o campeão da confusão fiscal.
Maquininha e MDR: a conta que decide a margem
O MDR (Merchant Discount Rate) é o pedágio de cada venda no cartão: no crédito à vista, algo em torno de 2%; no parcelado, mais — além de aluguel ou compra do aparelho e do prazo de recebimento (receber em 30 dias é “emprestar” de graça para a adquirente; antecipar custa deságio). Em R$ 30 mil mensais no crédito, cada 0,5 ponto de MDR vale R$ 150/mês — R$ 1.800 ao ano. Negocie MDR com volume na mão, compare aparelho próprio × alugado e avalie link de pagamento (sem aparelho) para vendas online e por WhatsApp. O estudo sobre o ecossistema do cartão explica de onde vem cada centavo da taxa.
Crédito PJ: capital de giro e recebíveis
Banco empresta para empresa que mostra número: faturamento regular na conta, impostos em dia e histórico de movimento. As linhas típicas — capital de giro (caixa para operar), antecipação de recebíveis (vender a prazo e receber hoje, com deságio) e financiamento de equipamentos — custam menos que o crédito pessoal do dono, porque o risco se mede sobre a empresa. Regra de ouro: nunca use cheque especial pessoal para cobrir buraco da empresa (nem o contrário) — misturar as dívidas corrompe as duas análises de crédito.
MEI × ME: quando virar a chave
O MEI tem teto: R$ 81 mil de faturamento anual, um funcionário e atividades permitidas na lista oficial. Estourou — ou precisa contratar mais, emitir para outros CNPJs com regras próprias, ou exercer atividade vedada — vira ME (Microempresa) no Simples Nacional: mais faixas de faturamento (até R$ 360 mil/ano), contador obrigatório e guia mensal proporcional. O banco sente a virada junto: conta MEI simplificada pode ficar curta para folha, câmbio e crédito maior.
A regra de transição: acompanhe o acumulado dos últimos 12 meses todo trimestre; ao se aproximar do teto, fale com o contador antes de estourar — desenquadramento planejado custa pouco, desenquadramento surpresa custa multa e correria. E avise o banco: subir de plano PJ com histórico pronto é upgrade com crédito liberado; chegar pedindo limite sem histórico é recomeçar do zero.
Escalando: quando trocar (ou somar) de banco
Três sinais de que o banco atual ficou pequeno: crédito negado com números bons (o banco não entende seu setor), tarifa maior que o valor entregue (pacote de R$ 200/mês para usar Pix e boleto) e atendimento que trava a operação (folha presa, limite que não ajusta). A troca não precisa ser ruptura: abra a nova conta, rode 60–90 dias em paralelo (recebimentos e uma folha), migre o automático e encerre a antiga sem pendência.
E considere a arquitetura de dois bancos como destino, não como gambiarra: operacional barato num digital + crédito e serviços num tradicional com gerente. Custa uma conciliação a mais por mês e compra resiliência (se um sistema cai, o outro opera) e poder de barganha (proposta de um contra o outro, sempre).
Os 5 erros mais caros da conta PJ
- Misturar tudo. Sem pró-labore, todo mês é adivinhação — e adivinhação com imposto atrasado vira multa.
- Assinar pacote pelo nome. “Empresarial Plus” sem precificar seu uso real: liste TEDs, boletos e folhas antes de escolher.
- Aceitar o primeiro MDR. Adquirente precifica pelo seu volume e pelo concorrente: cote ao menos duas com os mesmos números.
- Ignorar o contador na escolha. Banco sem integração contábil custa horas mensais que nenhuma tarifa zero compensa.
- Deixar o banco parado. Conta PJ sem movimento não constrói histórico — e sem histórico não há crédito quando precisar.
Pix PJ e boleto: receber barato
Receber bem é metade do lucro, e a ordem de custo é clara: Pix PJ primeiro (gratuito ou quase, com limite maior que o da pessoa física e conciliação por QR com valor), boleto registrado depois (tarifa por emissão + liquidação — negocie pelo volume mensal) e cartão por último (MDR + prazo). Empresa que recebe 80% no Pix e 20% no boleto paga uma fração da que recebe tudo no crédito parcelado.
Dois cuidados: concilie todo dia (Pix sem conciliação vira caixa cego — use o extrato ou a integração contábil) e separe chaves por finalidade (uma para vendas, outra para fornecedores): organização que custa zero e evita misturar entrada com saída na hora de fechar o mês.
Crédito PJ: capital de giro e recebíveis em detalhe
O crédito para empresa tem lógica própria: o banco financia o ciclo do negócio, não a pessoa. As linhas padrão:
- Capital de giro: caixa para operar (estoque, folha, fornecedor) com parcelas mensais. Taxa abaixo do pessoal do dono, porque o risco se mede sobre faturamento recorrente.
- Antecipação de recebíveis: vender a prazo e receber hoje — o banco adianta duplicatas e cartões com deságio (desconto). Exemplo: R$ 20 mil em recebíveis a 2,5% no mês antecipados por 30 dias liberam R$ 19.500 hoje; o custo é a diferença. Vale quando a margem da venda cobre o deságio com folga.
- Financiamento de equipamentos e veículos: bem como garantia, prazo longo, taxa menor — a mesma lógica do imobiliário PF aplicada à operação.
A preparação vale mais que a proposta: 6–12 meses de movimento consistente na conta, impostos em dia e balanço organizado aprovam mais que qualquer argumento. E a trava de sempre: garantia pessoal do sócio (aval) é comum nas linhas PJ — leia o que você assina como pessoa física, porque ali a separação PF/PJ se estreita.
Checklist: escolhendo o banco em 7 perguntas
| Pergunta | Por que importa |
|---|---|
| A mensalidade cabe no meu movimento? | MEI parado não precisa pagar R$ 60/mês |
| O MDR + aparelho batem com meu volume? | Décimos valem milhares no ano |
| Tem gerente ou canal que resolve? | Problema de folha não espera chatbot |
| O app integra com meu contador? | Extrato manual custa horas todo mês |
| Oferece crédito PJ real? | Conta sem crédito é cofre caro |
| Pix PJ e boleto funcionam bem? | Receber barato é metade do lucro |
| Posso subir de plano sem trocar de banco? | Crescer sem migrar economiza semanas |
Conclusão: o banco certo é o do seu estágio
MEI começando: conta digital sem mensalidade, maquininha básica, separação desde o dia um. Empresa crescendo: gerente, crédito e integração contábil passam a valer a mensalidade. Empresa madura: dois bancos (digital no dia a dia, tradicional no crédito) é diversificação, não luxo. Reavalie a cada ano: o banco que servia aos R$ 5 mil mensais raramente serve aos R$ 100 mil.
E a frase que resume tudo: empresa com conta própria, dono com pró-labore fixo e banco escolhido por número — não por propaganda. Com esses três, o banco vira o que deve ser: ferramenta do negócio, nunca dono dele.
Para continuar: domine a conta pessoal na conta-corrente e conheça os modelos de banco em tipos de bancos antes de escolher onde a empresa mora.
Este artigo é educativo e não é recomendação de instituição: tabelas de tarifas, MDR e condições do MEI mudam — compare sempre as vigentes e fale com um contador antes de formalizar.
Próximo passo
Fontes e referências
- Portal do Empreendedor — MEI (regras, DAS e formalização): gov.br/empresas-e-negocios/pt-br/empreendedor
- Banco Central — Res. CMN 3.919/2010 (serviços essenciais PF): bcb.gov.br/pre/normativos/busca/normativo.asp?numero=3919&tipo=Resolu%C3%A7%C3%A3o%20CMN
- Sebrae — Conta PJ e gestão financeira para pequenos negócios: sebrae.com.br/sites/PortalSebrae/
Perguntas frequentes
Preciso de conta PJ sendo MEI?
Conta PJ tem pacote gratuito como a conta de pessoa física?
O que é MDR da maquininha?
Posso usar minha conta pessoal para a empresa?
O que é pró-labore?
Banco digital ou tradicional para PJ?
Posso abrir conta PJ com nome sujo?
Posso ter duas contas PJ?
Anúncio