
Parte do guia Tecnologia · Golpes no Pix
Golpes no Pix: MED, bloqueio e como se proteger
Anúncio
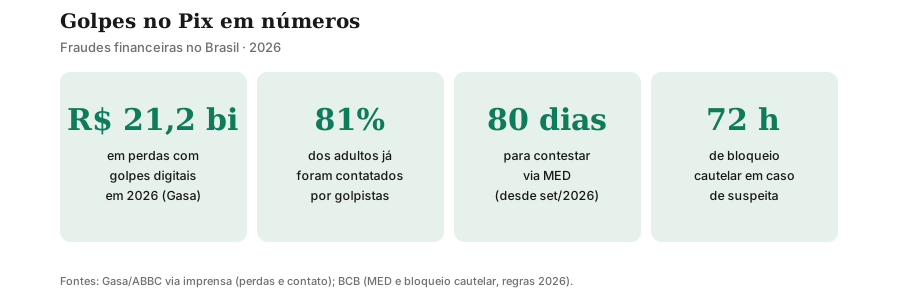
O Pix caiu no gosto do país porque resolve um problema real: dinheiro que chega em segundos, de graça, a qualquer hora. Os golpistas perceberam a mesma coisa — e transformaram essas qualidades em arma. As perdas com golpes digitais somaram R$ 21,2 bilhões em 2026, e 8 em cada 10 adultos brasileiros já foram contatados por alguma tentativa de fraude, segundo a aliança global anti-golpes (Gasa) e a Associação Brasileira de Bancos.
A boa notícia é que o roteiro do crime se repete — e roteiro repetido pode ser estudado. Neste artigo você vai aprender como os golpes no Pix funcionam, o que é o MED e como acioná-lo, o que mudou nas regras em 2026 e o checklist que separa uma transferência segura de um prejuízo.
Nota de atualização (set/2026): desde 01/09/2026, o prazo para contestar uma devolução via MED subiu de 30 para 80 dias; desde fevereiro de 2026, a denúncia pode ser feita no app e o bloqueio de contas suspeitas é automático e em cascata. Regras do Banco Central.
Por que o Pix virou o alvo preferido
Todo golpe precisa de três ingredientes: velocidade (para a vítima não pensar), irreversibilidade prática (para o dinheiro sumir) e escala (muitas vítimas em potencial). O Pix entrega os três — não por falha de segurança, mas por desenho: a transferência liquida em segundos e o dinheiro pode pular de conta em conta antes que a vítima perceba o erro.
Isso explica um dado essencial: o elo fraco quase nunca é a tecnologia do Pix — autenticação, criptografia e limites existem. O elo fraco é a engenharia social: o criminoso convence você a autorizar a transferência com a sua própria senha, no seu próprio app. Quando a ordem parte do dono da conta, nenhum sistema distingue “pagamento legítimo” de “pagamento induzido” — por isso a defesa mais forte é comportamental, e o MED existe como rede de contenção para quando ela falha.
A economia do crime ajuda a entender as regras novas: o dinheiro do golpe raramente para na primeira conta — ele atravessa “contas laranjas” em minutos, e cada salto diluía a chance de recuperação no modelo antigo (menos de 10% voltava). O bloqueio em cascata de 2026 foi desenhado exatamente contra essa mecânica: em vez de mirar uma conta, o sistema persegue o valor por onde ele passar, tornando a lavagem relâmpago mais arriscada e menos lucrativa.
Anatomia dos golpes: os 5 roteiros que se repetem
Golpista é conservador: repete o que funciona. Conheça os roteiros para reconhecê-los no primeiro minuto.
| Golpe | Como funciona | O sinal de alerta |
|---|---|---|
| Falso funcionário do banco | Ligação ou mensagem avisando de “movimentação suspeita”; pedem senha, código ou uma transferência “de teste” | Banco nunca pede senha, código ou Pix por telefone |
| Taxa de programa social | Promessa de casa (Minha Casa Minha Vida), desconto de dívida (Desenrola) ou benefício mediante “taxa” via Pix | Órgão público nunca cobra para liberar benefício; cadastro é gratuito e sem fura-fila |
| Boleto ou chave Pix falsos | Cobrança com beneficiário trocado, enviada por e-mail, SMS ou WhatsApp | Conferir nome e CNPJ do beneficiário antes de pagar; na dúvida, emitir a guia no canal oficial |
| Phishing e falso consentimento | Página idêntica à do banco ou do governo pedindo login; autorização de compartilhamento falsa | Endereço sem .gov.br em site “oficial”; pedido de senha fora do app do banco |
| Anúncio e venda falsos | Produto barato demais em rede social, pagamento adiantado via Pix, vendedor some | Preço incompatível + pressa + conta de pessoa física desconhecida |
Dois pontos merecem destaque. Primeiro, o golpe da taxa de programa social cresceu tanto que virou campanha nacional dos bancos (“Tem Cara de Golpe”, da ABBC): criminosos usam nomes, logos e até dados verdadeiros da vítima para cobrar um Pix que “destrava” a casa ou o desconto. A regra é absoluta — nenhum pagamento antecipado libera benefício público; despesas reais de um financiamento aparecem nos documentos oficiais, nunca num Pix urgente para desconhecido.
Segundo, o boleto falso continua vivo ao lado do Pix: o golpe troca o beneficiário e conta com a pressa de quem paga sem conferir. A Serasa mantém um validador gratuito de boleto e chave Pix — conferir antes de pagar leva segundos e elimina essa categoria inteira de fraude.
O golpe da taxa de programa social, em detalhe
Merece uma seção própria o golpe que mais cresceu: criminosos abordam por ligação, WhatsApp ou anúncio prometendo casa própria pelo Minha Casa Minha Vida ou desconto de dívida pelo Desenrola — e cobram uma “taxa de cadastro”, “reserva” ou “prioridade” via Pix. Para convencer, usam páginas idênticas às oficiais, logos de órgãos públicos e até dados verdadeiros da vítima, vazados em outros incidentes.
O roteiro tem sempre os mesmos três atos: a promessa (aprovação garantida, fura-fila, desconto de 90%), a urgência (“só até hoje”, “última vaga”) e a conta (Pix para pessoa física desconhecida ou boleto clonado). A orientação oficial, reforçada pela campanha “Tem Cara de Golpe” da Associação Brasileira de Bancos, é direta: é proibida qualquer cobrança para cadastrar ou priorizar família no Minha Casa Minha Vida, e renegociação legítima se confirma com o credor ou no canal oficial do programa — nunca com atendente apressado no WhatsApp.
Note que o Desenrola Brasil encerrou sua vigência, mas o nome continua sendo usado como isca justamente porque milhões de endividados ainda associam a palavra a “limpar o nome”. Golpe com programa extinto é a prova de que o criminoso vende esperança, não serviço: sempre que o benefício parecer bom demais e vier com prazo de horas, interrompa a conversa e procure o órgão pelo canal oficial, digitando o endereço você mesmo.
Anúncio
Phishing e o consentimento que você nunca deu
A quarta categoria evoluiu com a digitalização dos bancos: páginas que copiam o internet banking, e-mails com a identidade visual do governo e pedidos de “validação” que colhem login e senha. O passo seguinte costuma ser pedir um código recebido por SMS — com ele, o golpista autoriza o Pix na sua conta como se fosse você.
Golpes que pedem acesso à sua conta ou aos seus dados se aproveitam ainda do desconhecimento sobre compartilhamento de informações: banco sério só acessa seus dados com seu consentimento explícito, registrado e revogável, como explicamos no estudo sobre Open Finance. Pedido de senha ou código “para validar” é sempre golpe, sem exceção — e consentimento de verdade nunca chega por link encaminhado.
O MED: o que é e como acionar passo a passo
O MED — Mecanismo Especial de Devolução — é a ferramenta criada pelo Banco Central para tentar recuperar valores enviados em fraude. Funciona assim, na ordem:
- Você denuncia a fraude no aplicativo do seu banco (desde fev/2026, o alerta de golpe é feito direto no app, sem central telefônica);
- O banco abre o MED e bloqueia os recursos na conta que recebeu a transferência — além do bloqueio cautelar de até 72 horas que já podia ser aplicado em transações suspeitas;
- O sistema persegue o valor: se o dinheiro já foi transferido adiante, o bloqueio automático em cascata alcança as contas seguintes até localizar onde está;
- Análise e devolução: confirmada a fraude e havendo saldo bloqueável, o valor volta para você. O processo admite contestação em até 80 dias (regra de set/2026).
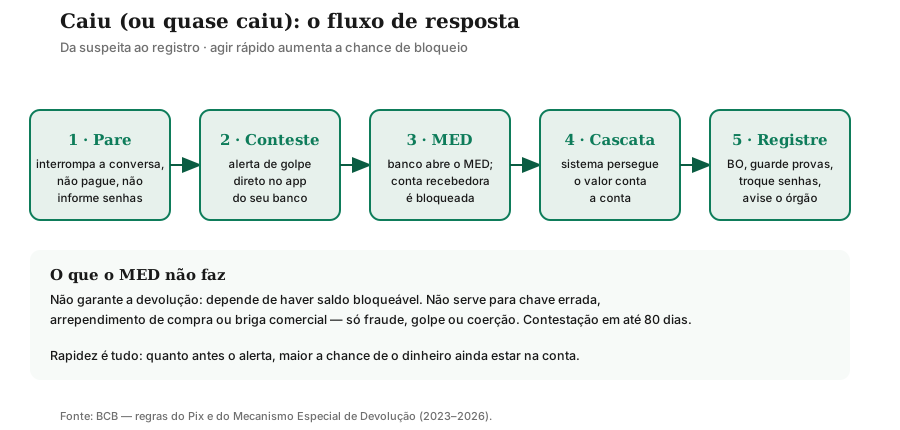
Três limites que precisam ficar claros. Primeiro, o MED não garante a devolução: se o dinheiro já foi sacado e não há saldo para bloquear, não há o que recuperar — por isso a rapidez da denúncia é o fator que mais pesa. Segundo, o MED não serve para chave digitada errada, arrependimento de compra ou briga comercial: é exclusivo para fraude, golpe ou coerção. Terceiro, a contestação em 80 dias protege também o outro lado — vendedores legítimos que sofrem devoluções indevidas ganharam prazo para se defender de quem usa o MED de má-fé.
Não confunda o MED com o bloqueio cautelar: são instrumentos diferentes. O bloqueio cautelar é preventivo — o banco do recebedor pode segurar por até 72 horas uma transação com cara de fraude antes mesmo de liberar o valor. O MED é repressivo — entra depois que o dinheiro já saiu, para tentar trazê-lo de volta. Na prática, os dois trabalham juntos: quanto mais cedo a suspeita vira alerta, maior a chance de o cautelar segurar o valor antes que o MED precise correr atrás.
A linha do tempo das regras: o que mudou e quando
| Ano | O que mudou |
|---|---|
| 2020 | Lançamento do Pix pelo Banco Central |
| 2021 | Limite de R$ 1.000 para transferências noturnas (20h–6h) |
| 2023 | Criação do MED, para reaver valores em caso de fraude |
| 2025 | Chaves Pix precisam estar em conformidade com a Receita Federal |
| 2026 (fev) | Bloqueio automático em cascata + alerta de golpe no app do banco |
| 2026 (set) | Prazo de contestação do MED ampliado de 30 para 80 dias |
A direção é consistente: fechar a velocidade de fuga do dinheiro sem tirar a velocidade do pagamento legítimo. As regras de 2026 atacam exatamente o ponto fraco do modelo antigo — antes, os bancos recuperavam menos de 10% dos valores, porque o dinheiro evaporava entre contas antes do bloqueio.
Checklist de proteção: 10 regras que eliminam 99% dos golpes
- Urgência + pagamento = pare. Qualquer mensagem combinando pressa e Pix merece uma pausa — golpe vive de pressa.
- Nunca informe senha, código ou token por telefone, WhatsApp ou link. Banco não pede.
- Confira o beneficiário de todo Pix e boleto: nome e documento antes de confirmar.
- Digite o endereço oficial no navegador; não clique em links de mensagens — site de governo termina em
.gov.br. - Desconfie de taxa antecipada para benefício, casa, desconto ou “liberação” — é sempre golpe.
- Ative a verificação em duas etapas e a biometria com prova de vida no app do banco.
- Use limites personalizados no Pix, inclusive o noturno, compatíveis com seu uso real.
- Não instale app por link recebido em mensagem — só lojas oficiais.
- Verifique boletos e chaves no validador gratuito antes de pagar valores altos.
- Fale sobre golpes em casa: idosos e jovens são os alvos preferidos — compartilhar este artigo já é proteção.
Caí no golpe: o que fazer agora, nesta ordem
Se o pagamento já saiu: conteste no app imediatamente e peça a abertura do MED, guardando o número do protocolo. Registre o boletim de ocorrência (online ou na delegacia), salvando conversas, links, números e comprovantes. Troque as senhas se informou qualquer dado de acesso. Avise o órgão ou empresa cujo nome foi usado — ajuda a derrubar a estrutura. E se o golpe usou nome de programa habitacional, o caso também pode ser levado ao Ministério Público, conforme orienta o Ministério das Cidades.
Na hora de juntar provas, pense como quem vai analisar o caso: prints com data e hora da conversa, o comprovante do Pix com a chave de destino, o link do anúncio ou site falso e o número que ligou. Golpistas trocam de número e derrubam páginas em horas — o que não foi salvo na primeira hora pode não existir na segunda. Guarde tudo antes de bloquear o contato.
Conclusão: desconfiança calibrada, não medo
O Pix continua sendo a forma mais rápida e barata de mover dinheiro — abandonar o sistema por medo seria trocar uma ferramenta excelente por alternativas piores. O que este artigo propõe é desconfiança calibrada: saber os roteiros, conferir o beneficiário, conhecer o MED e agir rápido quando algo der errado.
Para continuar: entenda o sistema por dentro no guia completo do Pix e reforce a fechadura da sua conta no estudo sobre biometria bancária — as duas leituras juntas fecham o ciclo ataque-defesa.
Este artigo é educativo e não substitui a orientação do seu banco: regras do Pix mudam por norma do Banco Central — em caso de fraude, o canal oficial da sua instituição é sempre o primeiro destino.
Fontes e referências
- Banco Central — Pix (página oficial: regras, segurança e MED): bcb.gov.br/estabilidadefinanceira/pix
- Serasa — Novas regras do Pix contra golpes (MED 80 dias, bloqueio em cascata): serasa.com.br/blog/novas-regras-pix/
- Seu Crédito Digital — Minha Casa Minha Vida: cuidado com o golpe do Pix: seucreditodigital.com.br/minha-casa-minha-vida-golpe-do-pix/
- Correio — Golpes com Desenrola e Minha Casa Minha Vida (Gasa/ABBC, set/2026): correio24horas.com.br/economia/novo-golpe-do-desenrola-e-minha-casa-minha-vida-avanca-por-telefone-e-causa-perdas-bilionarias-no-brasil-0926
Perguntas frequentes
O que é o MED do Pix?
Qual o prazo para contestar um Pix no MED?
O MED garante que vou receber o dinheiro de volta?
Errei a chave do Pix. O MED resolve?
Como denuncio um golpe no Pix?
O Pix é seguro?
O banco é obrigado a me ressarcir se eu cair num golpe?
Anúncio