
Parte do guia Crédito · Consórcio
Consórcio: como funciona, lance e quando vale a pena
Anúncio
O consórcio é o produto financeiro mais contraintuitivo do país: você paga por um bem que talvez só receba daqui a anos — e mesmo assim ele movimenta milhões de cotas, de motos a imóveis. O segredo está no preço: sem juros, só taxa de administração. Mas “sem juros” não significa “sem custo”, e “planejado” não significa “para todo mundo”.
Neste artigo você vai aprender como o grupo funciona, os três tipos de lance, a conta completa contra o financiamento e em que situação o consórcio é a melhor — ou a pior — ideia.
Nota de atualização (set/2026): regras seguem a Lei 11.795/2008 e a fiscalização do Banco Central; taxas de administração e seguros variam por administradora — confira o contrato antes de aderir. Simulações ilustrativas.
Como funciona: o grupo, a assembleia e a carta
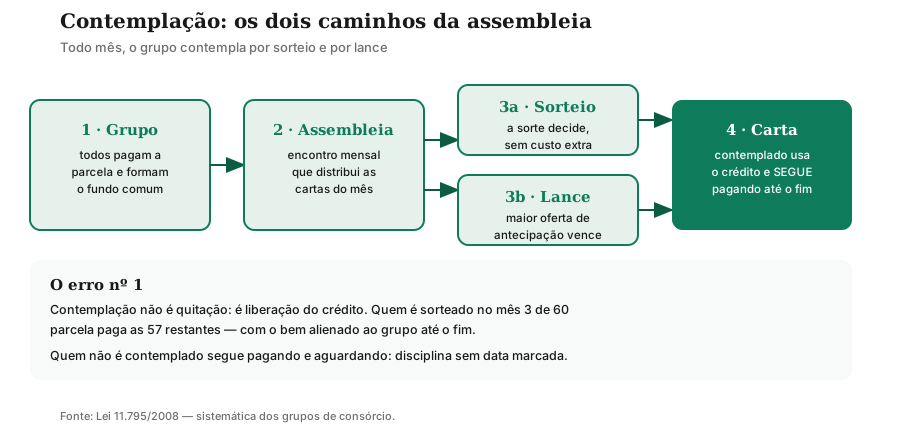
Um consórcio é um grupo de pessoas com o mesmo objetivo (um carro de R$ 60 mil, um imóvel de R$ 300 mil) que pagam parcelas mensais a uma administradora autorizada pelo Banco Central. O dinheiro forma o fundo comum, e todo mês, em assembleia, o fundo compra cartas de crédito para alguns participantes. A parcela tem três partes: o fundo comum (a maior), a taxa de administração (a remuneração da empresa) e o fundo de reserva + seguro (colchão contra inadimplência do grupo e cobertura prestamista).
A administradora por dentro: quem ganha o quê
A administradora não empresta dinheiro — ela organiza o grupo e cobra por isso. A remuneração é a taxa de administração: um percentual sobre o valor da carta (10% a 25% conforme bem e prazo), diluído nas parcelas mensais. Numa carta de R$ 60 mil com 15% de adm, são R$ 9.000 distribuídos em 60 meses — R$ 150 por parcela só de remuneração da empresa.
O fundo de reserva é outra peça: um percentual pequeno que forma um colchão para cobrir calotes do grupo sem quebrar as contemplações. Se o grupo termina saudável, o saldo do fundo volta aos participantes; se a inadimplência corrói, ele segura a onda. E o seguro prestamista quita sua dívida se você morrer ou se invalidar — proteção da família e do grupo. Somados, adm + reserva + seguro explicam por que “sem juros” nunca significa “sem custo”: significa custo transparente e decrescente, em vez de juro composto crescente.
Só opere com administradora autorizada pelo Banco Central — a lista é pública. Empresa sem autorização não é “alternativa barata”: é operação irregular, sem fundo garantidor e sem fiscalização.
Sorteio × lance: os três lances explicados
O sorteio é democrático e gratuito: todo adimplente concorre igualmente todo mês. O lance é a via expressa — quem antecipa mais leva:
- Lance livre: dinheiro próprio ofertado como antecipação de parcelas. Maior lance do mês vence; o valor abate seu saldo devedor.
- Lance embutido: o lance sai da própria carta — você recebe a carta descontada. Contemplou R$ 60 mil com lance embutido de 20%? Recebe R$ 48 mil de crédito. É cômodo e caro: avalie se a carta reduzida ainda compra o bem.
- Lance fixo: percentual definido no contrato (ex.: 30%); se vários ofertam, desempata o sorteio entre eles.
A estratégia honesta: entre no grupo contando com o sorteio no prazo médio, use o lance apenas se tiver reserva separada para ele — nunca o dinheiro da emergência. Lance com dinheiro que você não tem é dívida disfarçada de atalho.
Lance na prática: 3 cenários com números
Carta de R$ 60 mil, 60 meses, parcela de ~R$ 1.150:
- Cenário sorteio (mês 20): você pagou 20 × R$ 1.150 = R$ 23.000 e recebe a carta integral de R$ 60 mil para comprar o bem — faltando 40 parcelas. Custo da espera: 20 meses de paciência; prêmio: zero de lance.
- Cenário lance livre de 30% (mês 6): você oferta R$ 18.000 de reserva própria, vence e recebe a carta cheia. Pagou 6 parcelas + R$ 18.000 e antecipou a compra em anos — ótimo negócio se a reserva existia para isso.
- Cenário lance embutido de 30% (mês 6): sem reserva, você usa a própria carta: recebe R$ 42 mil de crédito (R$ 60 mil − R$ 18 mil). Se o bem custa R$ 60 mil, faltam R$ 18 mil do bolso — o “atalho sem dinheiro” cobra a diferença na hora da compra.
A moral dos três cenários: lance bom é lance com dinheiro separado e bem dimensionado. Lance embutido só vale quando a carta reduzida ainda compra o objetivo — caso contrário, você troca espera por frustração com desconto.
Anúncio
O custo real: taxa, reserva e seguro (sem juros, com contas)
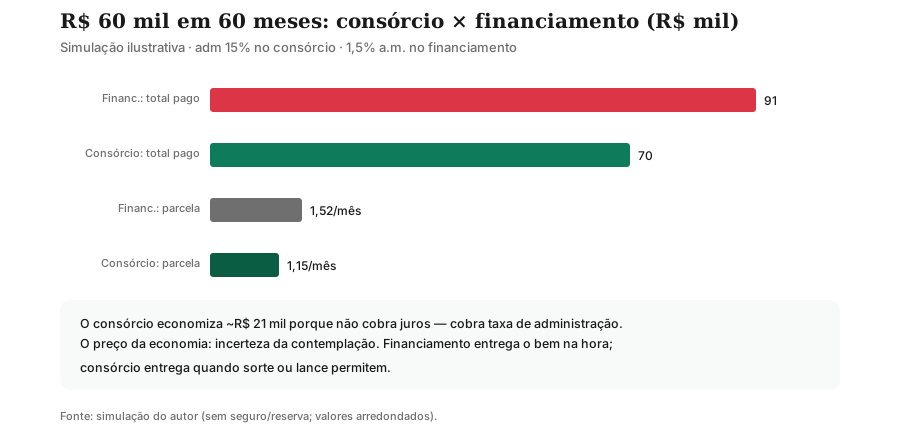
Sem juros não significa de graça. Numa carta de R$ 60 mil em 60 meses com taxa de administração de 15%: R$ 9.000 de adm diluídos = ~R$ 150 por parcela, mais fundo de reserva (~1–2%) e seguro prestamista. Total do plano: ~R$ 70 mil, parcela de ~R$ 1.150. Compare com o financiamento dos mesmos R$ 60 mil em 60 vezes a 1,5% a.m.: parcela de ~R$ 1.524 e total de ~R$ 91 mil, pela matemática dos juros compostos.
Consórcio de imóvel × de veículo: o que muda
A mecânica é a mesma, mas o jogo muda de figura:
- Veículo (R$ 40–100 mil, 60–80 meses): contemplação mais rápida (grupos giram mais), bem que desvaloriza — velocidade importa mais que taxa. Ideal para troca programada de carro.
- Imóvel (R$ 200–500 mil, 120–200 meses): economia absoluta gigante contra o financiamento (a diferença de R$ 21 mil do exemplo vira centenas de milhares), mas espera potencialmente longa — combine com FGTS na entrada e aluguel barato no meio do caminho.
- Serviços e outros bens: viagens, reformas, equipamentos — cartas menores, prazos curtos, mesma lógica.
No imóvel, atenção extra ao reajuste da carta pelo INCC ou IPCA (previsto em contrato): a carta acompanha o preço do bem, e a parcela acompanha junto — proteção contra a inflação do tijolo, mas parcela que não é fixa como parece.
Contemplado: e agora? Usando a carta sem erro
Recebeu a carta? O trabalho continua: você escolhe o bem (dentro da categoria do grupo, conforme contrato), a administradora paga o vendedor e o bem fica alienado fiduciariamente — é seu para usar, do grupo como garantia, até a última parcela. Atrasar depois de contemplado é pior que antes: além de multa, o bem responde pela dívida.
Prazo para usar a carta existe (previsto em contrato, em geral até o fim do grupo) e a carta pode, conforme o plano, comprar bem de valor diferente: mais barato (a diferença pode abater parcelas, conforme regras) ou mais caro (você completa do bolso). Leia essas duas cláusulas antes de dar o lance — surpresa pós-contemplação é a frustração mais comum do produto.
Vale ainda checar o seguro prestamista embutido: ele segue cobrando após a contemplação (a dívida continua), e seu custo mensal pode ser revisto conforme a idade e o saldo — compare com um seguro de vida próprio se o valor parecer alto, e confirme se a troca é permitida sem perder a cobertura exigida pelo grupo.
Consórcio × financiamento × à vista: o duelo a três
Para o bem de R$ 60 mil, o ranking completo:
| À vista (juntando) | Consórcio | Financiamento | |
|---|---|---|---|
| Total pago | R$ 60 mil | ~R$ 70 mil | ~R$ 91 mil |
| Bem na mão | No fim da poupança | No sorteio/lance | Na assinatura |
| Risco | Nenhum | Espera + permanência | Dívida + juros |
| Exige | Disciplina total | Disciplina + paciência | Renda + aprovação |
À vista vence no preço e perde na velocidade e na disciplina (pouca gente junta R$ 60 mil sem tocar). O consórcio é o meio-termo disciplinado: custa R$ 10 mil a mais que juntar sozinho e poupa R$ 21 mil contra financiar — com a trava da permanência garantindo o que a força de vontade nem sempre garante.
Quando vale a pena e quando não vale
| Situação | Veredito | Por quê |
|---|---|---|
| Sem urgência + disciplina | Vale muito | Economia máxima sem custo de espera relevante |
| Tem metade do bem guardado | Vale | Lance forte contemplam cedo; sorteio cobre o resto |
| Precisa do bem agora | Não vale | Financiamento entrega hoje; consórcio promete talvez |
| Parcela no limite do orçamento | Não vale | 60 meses sem atraso exigem folga; atraso exclui da assembleia |
| Imóvel com FGTS disponível | Vale | Carta sem juros + entrada com fundo é combinação eficiente |
| Administradora duvidosa | Nunca | Sem autorização do BC, sem contrato claro: fora |
A regra de bolso: consórcio é poupança com sorteio embutido — ideal para quem juntaria o dinheiro de qualquer jeito e aceita trocar velocidade por economia. Antes de assinar, visite uma assembleia como ouvinte se a administradora permitir: ver o ritual ao vivo vale mais que qualquer simulação.
Desistência e inadimplência: o lado que o vendedor esconde
Atrasar parcelas exclui você das assembleias (sem contemplação enquanto inadimplente) e pode gerar multa e juros moratórios previstos no contrato. Desistir é pior: o valor pago volta descontado de taxas e multa, por sorteio futuro ou no encerramento do grupo — ou seja, anos depois. Essa é a cláusula que separa comprador de vítima: entre no consórcio assumindo permanência até o fim; qualquer plano B (“saio se precisar”) custa caro e demora.
Detalhe que poucos leem: mesmo contemplado, parar de pagar gera cobrança e execução da garantia (o bem alienado) — e mancha o CPF como qualquer dívida. E a transferência da cota a terceiros, embora permitida, exige anuência da administradora e aprovação de crédito do comprador: não é liquidez imediata, é processo. Em resumo, o consórcio premia a permanência e pune a saída em todas as direções — entre apenas com essa assimetria assinada na consciência.
Os 5 erros mais caros de quem entra
- Entrar com pressa. Precisar do bem em 6 meses e apostar no sorteio é loteria com parcela — se a urgência é real, financie e pague o preço da velocidade.
- Ignorar a taxa de administração. Comparar cartas pelo valor e esquecer os 10–25% de adm é comparar preço sem imposto: peça sempre o total do plano.
- Lance embutido sem conta. Descobrir na contemplação que a carta não compra o bem é a frustração padrão — simule o líquido antes de ofertar.
- Parcela sem folga. Sessenta meses sem atraso exigem margem no orçamento; no limite, o primeiro imprevisto vira inadimplência e exclusão das assembleias.
- Administradora pela propaganda. Autorização do BC, contrato lido inteiro e reclamações pesquisadas — nessa ordem, antes de qualquer assinatura.
Atrasar parcelas exclui você das assembleias (sem contemplação enquanto inadimplente) e pode gerar multa e juros moratórios previstos no contrato. Desistir é pior: o valor pago volta descontado de taxas e multa, por sorteio futuro ou no encerramento do grupo — ou seja, anos depois. Essa é a cláusula que separa comprador de vítima: entre no consórcio assumindo permanência até o fim; qualquer plano B (“saio se precisar”) custa caro e demora.
Conclusão: paciência precificada
O consórcio cobra o menor preço do mercado pelo bem — e cobra em tempo, não em juros. Para quem planeja com anos de folga, é imbatível; para quem tem pressa, é armadilha com taxa baixa. Decida pelo prazo real da sua necessidade, confira a autorização do BC e leia o contrato inteiro antes da primeira parcela.
E se ficar uma frase deste artigo, que seja esta: no consórcio, o tempo é o preço e a disciplina é a parcela. Quem tem os dois compra mais barato que todo mundo; quem não tem paga a taxa mais cara que existe — a da frustração com 60 boletos pela frente.
Para continuar: compare com a alternativa imediata no estudo sobre financiamento (para imóveis) e entenda a matemática por trás das parcelas em juros compostos.
Este artigo é educativo e não é recomendação de adesão: taxas, seguros e regras variam por administradora — confira a autorização do Banco Central e leia o contrato antes de assinar.
Próximo passo
Fontes e referências
- Planalto — Lei 11.795/2008 (regras dos consórcios): planalto.gov.br/ccivil_03/_ato2007-2010/2008/lei/l11795.htm
- Banco Central — Consórcios (administradoras autorizadas): bcb.gov.br/estabilidadefinanceira/consorcios
- ABAC — Associação Brasileira de Administradoras de Consórcios (dados do setor): abac.org.br/
Perguntas frequentes
Como funciona um consórcio?
O que é lance no consórcio?
Consórcio tem juros?
Posso desistir do consórcio e pegar meu dinheiro de volta?
Consórcio de imóvel usa o FGTS?
Como saber se a administradora é confiável?
Posso vender ou transferir minha cota?
Posso usar a carta para outro bem?
Consórcio mexe com meu score?
Anúncio