
Parte do guia Bancos · Conta-Corrente
Conta-corrente: o que é, como funciona e o que mudou com o PIX
Anúncio
A conta-corrente é a conta bancária mais usada no Brasil. É ela que recebe seu salário, debita seus gastos, emite seu cartão de débito e funciona como porta de entrada para praticamente todos os outros serviços financeiros — de empréstimos a investimentos.
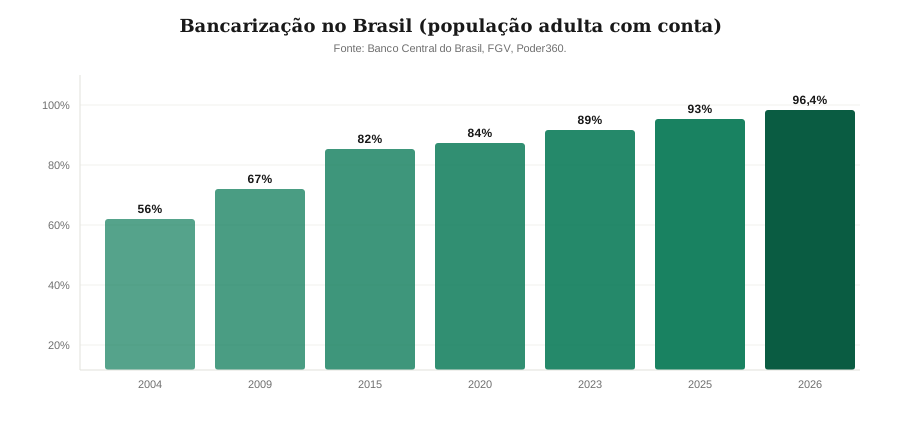
Em 2026, 96,4% dos brasileiros adultos possuem alguma conta bancária (BCB/Poder360). Mas nem sempre foi assim: em 2004, a bancarização não passava de 56%. A conta-corrente foi o instrumento central dessa transformação — e continua sendo, mesmo após a revolução do PIX.
Neste estudo, você vai entender o que é a conta-corrente, como ela funciona nos bastidores, quais são seus custos, como o Banco Central a regula, por que o cheque especial é tão caro, como ela se compara a outros produtos e o que mudou com o PIX e o Open Finance.
O que é a conta-corrente
A conta-corrente é um depósito à vista: o dinheiro que você deposita pertence a você a qualquer momento, sem prazo de carência. O banco recebe esse dinheiro e pode usá-lo para conceder empréstimos — essa é a essência da intermediação financeira.
Do ponto de vista do titular, a conta-corrente oferece:
- Recebimentos: salário, pensão, aluguéis e outros depósitos.
- Pagamentos: PIX, transferências, boletos, débitos automáticos, saques.
- Cartão de débito: vinculado à conta, para compras em comércio e online.
- Cartão de crédito: muitos bancos condicionam a emissão à manutenção de uma conta-corrente.
- Acesso a crédito: cheque especial, empréstimo com garantia de saldo e financiamentos.
A conta-corrente é a base do relacionamento bancário. Sem ela, é difícil contratar cartão de crédito, investir em CDBs ou participar do Open Finance. É por isso que o Banco Central regulamentou um pacote mínimo de serviços gratuitos que todo banco deve oferecer.
Para mais sobre produtos bancários, consulte nosso artigo sobre Relacionamento com bancos: produtos, serviços, crédito e direitos do consumidor.
Fundamentos teóricos
Intermediação financeira e o paradoxo da liquidez
A conta-corrente é o exemplo clássico de intermediação financeira: o banco transforma depósitos de curto prazo (à vista) em empréstimos de longo prazo. Essa transformação gera valor — mas também risco.
O modelo de Diamond e Dybvig (1983), publicado no Journal of Political Economy, mostra que os bancos existem porque resolvem um problema fundamental: ninguém sabe quando vai precisar de dinheiro, então manter recursos disponíveis para todos é caro demais. O banco resolve isso aceitando depósitos à vista e mantendo apenas uma fração como reserva, emprestando o resto.
O lado sombrio desse modelo é a corrida bancária: se todos quiserem sacar ao mesmo tempo, o banco não tem liquidez suficiente. É exatamente para isso que existe o Fundo Garantidor de Créditos (FGC) — discutido mais adiante.
Moeda escritural: como o dinheiro é criado
Quando o banco concede um empréstimo, ele cria dinheiro na conta-corrente do mutuário. Esse dinheiro não existia antes — ele nasce como um registro eletrônico. É a chamada moeda escritural, que representa a maior parte do dinheiro em circulação no Brasil hoje (cerca de 80% do M2).
Para mais sobre criação de dinheiro, consulte nosso artigo sobre Dinheiro e moeda: o que é, como surgiu e a moeda escritural.
A conta-corrente é, portanto, o palco onde a criação de moeda acontece. Cada depósito à vista amplia a base sobre a qual o sistema bancário pode criar novos créditos — processo regulado pelo Banco Central por meio do depósito compulsório e das operações de mercado aberto.
Breve histórico da conta-corrente no Brasil
| Ano | Marco |
|---|---|
| 1808 | Fundação do Banco do Brasil por Carta Régia — início da atividade bancária no Brasil |
| 1912 | Primeira regulamentação de cheques: Decreto 2.591 |
| 1964 | Lei 4.595 cria o Banco Central do Brasil e o Conselho Monetário Nacional (CMN) |
| 1985 | Lei 7.357/1985 — “Lei dos Cheques”, regulamentação abrangente de cheques e contas |
| 1989 | Circular 1.528 — regras para abertura e manutenção de contas-corrente, criação do CCF (Cadastro de Emitentes de Cheques sem Fundos) |
| 1994 | Plano Real; início da estabilização monetária |
| 2004 | Programa “Banco para Todos” — governo expande acesso bancário; 7,8 milhões de contas abertas por bancos públicos |
| 2010 | Resolução CMN 3.919/2010 — pacote essencial de serviços gratuitos obrigatório |
| 2011 | Compensação de imagens de cheques em nível nacional (substitui cheques físicos) |
| 2019 | Resolução CMN 4.765/2019 — teto de 8% a.m. para o cheque especial |
| 2020 | Lançamento do PIX (16/11/2020) |
| 2023 | 82% da população brasileira tem conta-corrente (BCB) |
| 2024 | Extinção do DOC; PIX se torna o meio de pagamento #1 do Brasil |
| 2026 | Bancarização atinge 96,4% da população adulta (BCB) |
A conta-corrente brasileira passou de um produto elitista nas décadas de 1960–1970 para um serviço essencial universalizado. O marco regulatorio mais importante foi a Resolução 3.919/2010, que obriga todos os bancos a oferecerem uma conta gratuita com serviços básicos.
Como funciona no Brasil
Depósitos à vista
O saldo da conta-corrente é um depósito à vista — o banco é devedor desse valor ao correntista a qualquer momento. Diferente da poupança (depósito de poupança) ou do CDB (depósito a prazo), não há vencimento: o dinheiro pode ser sacado a qualquer hora.
Movimentação
A movimentação acontece por meio de:
- PIX: transferência instantânea, 24h/7 dias, liquidação em até 10 segundos via SPI (Sistema de Pagamentos Instantâneos).
- TED (Transferência Eletrônica Disponível): transferência entre contas de bancos diferentes, com liquidação no mesmo dia útil (H+0 ou H+1).
- DOC (Documento de Ordem de Crédito): descontinuado em fevereiro de 2024; era usado para transferências de valor com liquidação em D+1.
- Boleto: pagamento de cobranças bancárias, com compensação em 1 a 3 dias úteis.
- Débito automático: o banco paga automaticamente contas recorrentes (água, luz, internet) na data de vencimento.
- Saque: em agências, caixas eletrônicos (ATMs) e correspondentes bancários.
Float e compensação
O float é o tempo entre a ordem de pagamento e a efetiva transferência de recursos. Antes do PIX, o float era de 1 a 3 dias úteis para cheques e DOCs. Com o PIX, o float para transferências instantâneas caiu para menos de 10 segundos — mudando radicalmente a dinâmica da conta-corrente.
Para cheques, a compensação passou a ser feita por imagem desde 2011 (Compensação Nacional por Imagem), eliminando o transporte físico de cheques entre bancos.
Regulamentação: o pacote essencial gratuito
Desde 2011, o Banco Central exige que todos os bancos ofereçam ao menos uma opção de conta-corrente com um pacote de serviços essenciais gratuitos (Resolução CMN 3.919/2010):
| Serviço | Quantidade gratuita |
|---|---|
| Cartão de débito | 1 cartão + 1 reposição (em caso de roubo/perda) |
| Saques em ATM | 4 por mês |
| Transferências entre contas no mesmo banco | 2 por mês |
| Extratos | 2 por mês (últimos 30 dias) |
| Consultas via internet banking | Ilimitadas |
| Compensação de cheques | Incluída |
| Folhas de cheque | 10 por mês (se elegível) |
| Extrato anual com discriminção de tarifas | 1 por ano (até 28/02) |
Importante: o pacote essencial pode exigir um depósito mínimo mensal para manter a gratuidade. Bancos digitais como Nubank, Inter e C6 Bank geralmente não exigem esse mínimo e oferecem todos os serviços sem custo.
Para mais sobre direitos do consumidor financeiro, consulte nosso artigo sobre Produtos e serviços bancários.
Anúncio
Tarifas e custos
Além do pacote essencial, os bancos oferecem pacotes padronizados com mais serviços, cobrando uma mensalidade fixa. O BCB mantém uma ferramenta de comparação de tarifas onde você pode consultar os preços de cada instituição.
Tarifa de manutenção (exemplos)
| Pacote | Mensalidade | Inclui |
|---|---|---|
| Essencial (gratuito) | R$ 0,00 | 4 saques, 2 transferências, 2 extratos, cartão de débito |
| Padranizado I (Banco do Brasil) | R$ 16,90 | Saques ilimitados, transferências ilimitadas, DOC/TED |
| MaxiConta (Itaú) | R$ 19,90 | Saques e transferências ilimitados, contaconjunta inclusa |
| Pacote Especial (Bradesco) | R$ 69,95 | Todos os serviços, gerente dedicado, cheque especial com condição |
Custos avulsos (sem pacote)
| Serviço | Custo médio |
|---|---|
| Manutenção de conta-corrente (sem pacote) | R$ 30 a R$ 75/mês |
| Saque em banco24Horas | R$ 5,70 |
| Consulta de saldo em ATM | R$ 2,95 |
| Transferência TED entre bancos | R$ 18 a R$ 25 |
Dica: antes de contratar um pacote, verifique se o pacote essencial gratuito atende suas necessidades. Muitos serviços que parecem “inclusos” nos pacotes pagos podem ser feitos pelo PIX gratuitamente.
Cheque especial
O cheque especial (também chamado de cheque-grafite ou conta garantida) é um crédito automático vinculado à conta-corrente: quando o saldo é insuficiente para cobrir um débito, o banco paga — mas cobra juros altíssimos.
Regulamentação
A Resolução CMN 4.765/2019, em vigor desde janeiro de 2020, definiu:
- Teto de juros: 8% ao mês (taxa efetiva, não nominal).
- Tarifa: até 0,25% do limite de crédito que exceder R$ 500. Não há tarifa para limites de até R$ 500.
- A tarifa não pode ser incluída em pacotes de serviços.
- O limite deve ser compatível com o perfil de risco do cliente.
Taxas praticadas (2025)
| Banco | Taxa mensal |
|---|---|
| Banco do Brasil | 7,74% |
| Bradesco | 8,00% |
| Caixa Econômica Federal | 8,00% |
| Itaú | 8,00% |
| Safra | 8,00% |
| Santander | 8,00% |
Fonte: Procon-SP — Comparativo Anual de Juros 2025.
A taxa média do cheque especial em 2025 foi de 7,97% ao mês (+0,01 p.p. vs. 2024), segundo o Procon-SP. Para contextualizar: R$ 1.000 utilizados no cheque especial por 30 dias custam aproximadamente R$ 79,70 de juros — muito mais caro que um empréstimo pessoal ou um CDB com resgate antecipado.
Para mais sobre crédito bancário, consulte nosso artigo sobre Produtos e serviços bancários.
Conta-corrente vs. poupança vs. CDB
Muitas pessoas deixam dinheiro parado na conta-corrente sem saber que há alternativas mais rentáveis. Veja o comparativo:
| Característica | Conta-corrente | Poupança | CDB (100% CDI) |
|---|---|---|---|
| Remuneração | 0% (salvo contas digitais) | 0,5% a.m. + TR (~6,2% a.a. com Selic > 8,5%) | ~14,4% a.a. (100% CDI, Selic 14,5%) |
| Imposto de Renda | N/A | Isento (PF) | Regressivo: 22,5% a 15% |
| Liquidez | Imediata | Imediata (juros creditados mensalmente) | Varia (diária a vencimento) |
| FGC | Até R$ 250 mil | Até R$ 250 mil | Até R$ 250 mil |
| Risco | Muito baixo | Muito baixo | Muito baixo |
| Melhor para | Pagamentos e transações | Perfil ultraconservador, isenção de IR | Renda fixa com melhor retorno |
Exemplo prático: R$ 1.000 por 12 meses (mid-2025)
| Produto | Retorno bruto | Retorno líquido (após IR) |
|---|---|---|
| Conta-corrente | R$ 0,00 | R$ 0,00 |
| Poupança | R$ 63 a R$ 84 | R$ 63 a R$ 84 (IR isento) |
| CDB 100% CDI | ~R$ 154 | ~R$ 127 (após 17,5% IR) |
A poupança movimentou R$ 1,02 trilhão em 2025, mas teve saída líquida de R$ 85,6 bilhões — o quinto ano consecutivo de saídas, segundo o BCB. O CDB, por sua vez, cresceu 27,7% em 2025, reaching R$ 1,33 trilhão em volume.
Para mais sobre investimentos em renda fixa, consulte nosso artigo sobre CDB: o que é, como funciona e quanto rende.
Proteção do FGC
O Fundo Garantidor de Créditos (FGC) é a rede de segurança dos depósitos bancários no Brasil. Ele garante:
- Até R$ 250 mil por pessoa (CPF/CNPJ) e por instituição financeira (ou conglomerado).
- Limite global: R$ 1 milhão a cada 4 anos (contados a partir do primeiro pagamento de contribuição ao FGC).
- Produtos cobertos: conta-corrente, poupança, CDB, RDB, LCI, LCA, LCD, LC, LH, conta-salário.
- Não coberto: fundos de investimento, LIG, LF, debêntures, CRI, CRA, depósitos judiciais, títulos públicos (Tesouro Direto).
Dados do FGC (dezembro/2024)
| Indicador | Valor |
|---|---|
| Patrimônio total | R$ 140,4 bilhões |
| Liquidez | R$ 114,2 bilhões |
| Depósitos elegíveis | R$ 5,03 trilhões |
| Depósitos cobertos (até R$ 250 mil) | R$ 2,44 trilhões (48,4% do total) |
| Total de contas cobertas | 591,8 milhões (99,67% das contas) |
| Instituições associadas | 248 |
Fonte: FGC — Relatório Anual 2024.
Na prática, a quase totalidade das contas-corrente no Brasil (99,67%) está coberta pelo FGC em 100% do saldo. Isso significa que, mesmo em caso de falência de um banco, o correntista recebe até R$ 250 mil integralmente.
O impacto do PIX
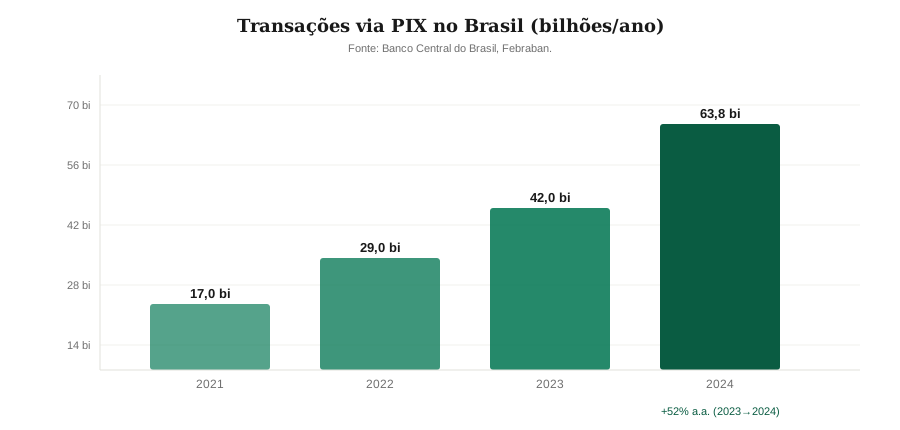
O PIX, lançado em 16 de novembro de 2020 pelo Banco Central, revolucionou a conta-corrente brasileira. Em menos de 5 anos, ele se tornou o meio de pagamento mais usado do país.
O crescimento do PIX
| Métrica | Valor | Data |
|---|---|---|
| Usuários PF | 170,76 milhões (80% da população) | Nov/2024 |
| Usuários PJ | 15,27 milhões | Nov/2024 |
| Transações anuais (2024) | 63,8 bilhões | Dez/2024 |
| Volume anual (2024) | R$ 26,46 trilhões | Dez/2024 |
| Recorde diário de transações | 313,3 milhões | 05/Dez/2025 |
| Chaves PIX registradas | 920 milhões | Dez/2025 |
PIX vs. outros meios de pagamento (2024)
| Meio de pagamento | Transações (bi) | Participação no valor total |
|---|---|---|
| PIX | 63,8 | #1 |
| Cartão de crédito | 19,8 | #2 |
| Cartão de débito | 16,7 | #3 |
| Cartão pré-pago | 9,2 | #4 |
| Boleto | 4,2 | #5 |
| TED | 0,82 | #6 |
| Cheque | 0,125 | 0,6% do valor total |
Fonte: Febraban — Estatísticas de Meios de Pagamento 2024.
Como o PIX mudou a conta-corrente
- Eliminação do DOC: o DOC foi descontinuado em fevereiro de 2024, substituído pelo PIX para transferências programadas.
- Queda do cheque: em 2024, foram emitidos apenas 125 milhões de cheques — menos de 1% do volume total de pagamentos. O valor médio por cheque caiu para R$ 4.700.
- Contas digitais com rendimento: fintechs como Mercado Pago e PicPay oferecem rendimento no saldo da conta-corrente (via CDB ou fundo) para atrair depósitos.
- PIX Saque e PIX Troco: permitem sacar dinheiro em estabelecimentos comerciais — uma alternativa aos ATMs. Em 2025, foram 19,5 milhões de transações de PIX Saque (+20,8% vs. 2024).
- PIX Automático: usa a infraestrutura do Open Finance para débitos recorrentes, concorrendo com o débito automático tradicional.
Bancarização via PIX
Um estudo da FGV (Muinhos, 2024) mostrou que cada 1% de aumento na intensidade do PIX gera 0,77 contas adicionais por mil habitantes. A estimativa é que 20% a 30% do aumento da bancarização municipal nos últimos anos pode ser atribuído ao PIX.
Open Finance e o futuro
O Open Finance é a evolução do Open Banking no Brasil: um ecossistema de compartilhamento de dados financeiros entre instituições, com autorização do cliente.
Status atual (2025)
| Indicador | Valor |
|---|---|
| Contas conectadas | 96 milhões |
| Autorizações ativas | 154+ milhões |
| Volume de pagamentos (2025) | R$ 15+ bilhões |
| Crédito gerado via dados compartilhados (2021–2025) | R$ 31 bilhões |
| Instituições participantes | 700+ |
O que muda para quem tem conta-corrente
- Visualização centralizada: ver todas as suas contas em um único aplicativo.
- Transferências inteligentes: mover dinheiro automaticamente entre contas de bancos diferentes (por exemplo, cobrir um cheque especial com saldo de outra conta).
- Portabilidade de salário: facilitar a troca de banco sem perder benefícios.
- PIX via Open Finance: pagamentos iniciados por APIs cresceram 8x em 2025 (de 7,4 mi para 64,5 mi transações).
Para mais sobre Open Finance, consulte nosso artigo sobre Open Banking e Open Finance.
Como abrir uma conta-corrente
Requisitos
- Pessoa física, maior de 18 anos (ou entre 16 e 18 anos incompletos, acompanhada do responsável legal ou emancipada).
- Documentos: RG, CPF, comprovante de residência, comprovante de renda.
- Dados cadastrais: nome completo, filiação, estado civil, profissão.
Canal presencial vs. digital
| Aspecto | Agência | App/Bancos digitais |
|---|---|---|
| Abertura | Presencial, com documentos originais | 100% digital, por videochamagem ou selfie + OCR |
| Prazo | Imediato | 5 a 30 minutos |
| Cartão | Entregue na agência ou enviado pelos correios | Enviado pelos correios ou digital (tokenizado) |
| Gerente | Sim | Não (atendimento via chat/chamada) |
| Pacote essencial | Disponível | Geralmente é o padrão (sem necessidade de contratar) |
Passos para abrir pela primeira vez
- Escolha o banco (tradicional ou digital).
- Baixe o aplicativo ou vá a uma agência.
- Tenha RG, CPF e comprovante de renda em mãos.
- Preencha os dados pessoais.
- Aguarde a aprovação (geralmente instantânea em bancos digitais).
- Receba o cartão de débito (físico ou virtual).
- Configure o PIX (copie a chave ou gere o QR Code).
Dica: bancos digitais como Nubank, Inter, C6 Bank e Mercado Pago não cobram tarifas e oferecem o pacote essencial completo sem exigir depósito mínimo.
Nota de atualização
Nota de atualização (set/2026): os dados e regulamentações deste artigo refletem a situação vigente em setembro de 2026. A taxa Selic está em 14,75% a.a., o que mantém a conta-corrente sem rendimento nos bancos tradicionais e o cheque especial no teto de 8% a.m. O PIX completará 6 anos em novembro de 2026; a meta de 100% de bancarização adulta está prevista para os próximos anos. Verifique sempre os valores oficiais no Banco Central e na ferramenta de tarifas do BCB.
Conclusão
A conta-corrente é mais do que uma “conta para guardar dinheiro” — é a infraestrutura básica do relacionamento financeiro de qualquer brasileiro. Ela viabiliza recebimentos, pagamentos, acesso a crédito e, cada vez mais, a remuneração do saldo via contas digitais.
Com a regulamentação do Banco Central (pacote essencial gratuito), a proteção do FGC (até R$ 250 mil) e a revolução do PIX (63,8 bilhões de transações em 2024), a conta-corrente tornou-se mais acessível, mais rápida e, paradoxalmente, menos lucrativa para os bancos tradicionais — o que explica a migração para modelos de receita baseados em dados e intermediação (Open Finance).
Se você ainda tem dinheiro parado em conta-corrente sem rendimento, considere direcioná-lo para uma poupança (isenta de IR), um CDB com liquidez diária ou o Tesouro Direto — produtos com a mesma garantia do FGC e retorno muito superior.
Para mais sobre renda fixa, consulte nossos artigos sobre CDB, Conta Poupança e Tesouro Direto.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- Banco Central do Brasil — Serviços essenciais gratuitos: bcb.gov.br/meubc/faqs/p/quais-os-servicos-essenciais-gratuitos-incluidos-na-conta-corrente
- Banco Central do Brasil — Resolução CMN 3.919/2010: bcb.gov.br/estabilidadefinanceira/exibenormativo?numero=3919&tipo=Resolu%C3%A7%C3%A3o
- Banco Central do Brasil — Resolução CMN 4.765/2019 (cheque especial): bcb.gov.br/estabilidadefinanceira/exibenormativo?numero=4765&tipo=Resolu%C3%A7%C3%A3o
- Banco Central do Brasil — PIX em números: bcb.gov.br/estabilidadefinanceira/pix-em-numeros-estatisticas
- Banco Central do Brasil — Tarifas de serviços: bcb.gov.br/fis/tarifas/htms/consolid.asp
- FGC — Relatório Anual 2024: fgc.org.br/documents/d/asset-library-55448/04-fgc-release-relatorio-anual-2024_final-1-
- FGV — Evidências do aumento da bancarização devido ao PIX: portal.fgv.br/artigos/evidencias-do-aumento-da-bancarizacao-devido-ao-pix
- Febraban — Meios de Pagamento 2024: portal.febraban.org.br/noticia/4290/pt-br
- Fonseca & Matray (2022) — Financial Inclusion, Economic Development, and Inequality: Evidence from Brazil (NBER): nber.org/papers/w30057
- Procon-SP — Comparativo Anual de Juros 2025: procon.sp.gov.br/wp-content/uploads/2025/12/Comparativo-Anual-de-Juros-2025-1.pdf
- BCB — Relatório de Economia Bancária: cheque especial: bcb.gov.br/content/publicacoes/boxe_relatorio_de_economia_bancaria/boxe_16_cheque_especial.pdf
Perguntas frequentes
O que é conta-corrente?
Conta-corrente tem custo?
Qual a diferença entre conta-corrente e poupança?
O saldo da conta-corrente é garantido pelo FGC?
O que é cheque especial?
Como o PIX mudou a conta-corrente?
Anúncio