
Parte do guia Estado e Tributos · Imposto de Renda
Imposto de Renda: guia completo, como funciona e como declarar
Anúncio
O Imposto de Renda (IR) é o tributo que o governo cobra sobre a renda e os proventos de quem vive no Brasil. É ele que financia parte dos serviços públicos e também é a principal ferramenta de progressividade do sistema tributário: quem ganha mais paga mais.
Neste guia completo, você vai entender o que é o imposto, por que ele existe, como funciona a tabela de 2026, o que pode ser deduzido, quem precisa declarar e como o Brasil arrecada com ele. Os valores citados referem-se às regras vigentes em setembro de 2026 — como as tabelas mudam todo ano, confira sempre os valores oficiais da Receita Federal.
O que é o Imposto de Renda
O Imposto de Renda é um tributo federal previsto na Constituição Federal (art. 153, III), que incide sobre renda e proventos de qualquer natureza. Na prática, ele é cobrado sobre:
- salários, aposentadorias, pensões e aluguéis;
- ganhos de capital (venda de imóveis, carros, ações com lucro);
- rendimentos de aplicações financeiras (CDBs, fundos, tesouro);
- lucros e dividendos de empresas (com regras próprias);
- e, para as empresas, sobre o lucro apurado.
No Brasil, o imposto se divide em dois grandes blocos:
- IRPF — Imposto de Renda de Pessoa Física: incide sobre as pessoas físicas residentes no país (e sobre quem recebe rendimentos de fontes brasileiras estando no exterior). É progressivo: alíquotas de 7,5% a 27,5%.
- IRPJ — Imposto de Renda de Pessoa Jurídica: incide sobre o lucro das empresas. Alíquota de 15%, com adicional de 10% sobre o lucro mensal que exceder R$ 20.000.
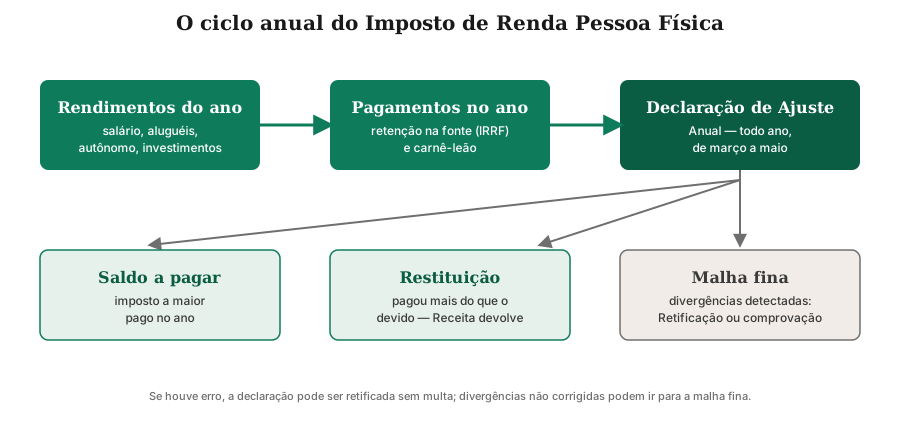
Ao longo do ano, o imposto é retido na fonte (no salário, por exemplo) ou pago mensalmente pelo próprio contribuinte (carnê-leão). No ano seguinte, a Declaração de Ajuste Anual compara o que foi pago com o que era devido: se pagou a mais, o contribuinte recebe restituição; se pagou a menos, ele precisa complementar.
Por que o Imposto de Renda existe? (fundamentos teóricos)
Para entender o IR, vale começar pelos princípios que justificam a existência de um imposto sobre a renda.
Os quatro cânones de Adam Smith
Em A Riqueza das Nações (1776), Adam Smith definiu quatro “cânones” (princípios) que toda boa tributação deveria seguir:
- Equidade — cada um contribui na proporção da sua capacidade;
- Certeza — cada contribuinte sabe exatamente quanto, quando e como pagar;
- Conveniência — o imposto é cobrado no momento e da forma mais cômoda para o contribuinte;
- Economia — o custo de arrecadar não pode ser desproporcional ao que se arrecada.
O Imposto de Renda é o tributo que melhor se encaixa nesses princípios: incide sobre quem tem renda (equidade), é retido na fonte (conveniência) e tem custo de arrecadação baixo em relação ao volume.
Capacidade contributiva e progressividade
No Brasil, a Constituição Federal (art. 145, §1º) determina que os impostos devem ser graduados segundo a capacidade contributiva do contribuinte. É esse princípio que fundamenta a tabela progressiva do IRPF: quem ganha mais paga alíquotas maiores sobre o excedente de cada faixa.
O que é “renda” para a economia: a definição Haig-Simons
Um imposto sobre a renda precisa primeiro definir o que é renda. A definição clássica da teoria econômica é a Haig-Simons (do economista Robert Haig, em 1921, e do tributarista Henry Simons, em Personal Income Taxation, 1938):
$$I = C + \Delta W$$Onde I é a renda, C é o consumo no período e ΔW é a variação do patrimônio (riqueza) do indivíduo. Em outras palavras: renda é tudo o que a pessoa consumiu mais o quanto seu patrimônio cresceu no ano — independentemente da fonte. Essa definição é a referência teórica por trás da ideia de uma base tributária “compreensiva”, defendida por autores como Clarke & Kopczuk (2025).
Na prática, nenhum país aplica a definição de forma perfeita — a tributação brasileira, por exemplo, historicamente isenta dividendos e a poupança, o que reduz a base efetivamente tributada.
Tributar renda ou consumo?
Há um debate econômico de longa data entre tributar a renda (o que a pessoa ganha) ou o consumo (o que ela gasta). Tributar a renda é mais “justo” do ponto de vista redistributivo, mas pode desestimular trabalho e poupança. A literatura de tributação ótima, inaugurada por James Mirrlees (1971), mostra que o imposto ótimo sobre o topo da distribuição de renda é um trade-off entre equidade e eficiência — e que taxas marginais muito altas reduzem o esforço e a arrecadação, o que está por trás da famosa curva de Laffer.
Uma breve história do IR no Brasil
O Imposto de Renda foi instituído no Brasil em 1922, pela Lei 4.625/1922, sendo cobrado pela primeira vez em 1924. Desde então passou por inúmeras reformas — a estrutura atual do IRPF vem principalmente das Leis 7.713/1988 e 9.250/1995, e a do IRPJ das Leis 9.249/1995 e 9.430/1996.
Em 2025, o país aprovou a maior mudança recente do IRPF: a Lei 15.270/2025, que elevou a isenção para quem ganha até R$ 5.000 por mês e criou a tributação mínima de altas rendas (detalhada abaixo).
Como o IRPF é calculado
O cálculo do imposto segue uma fórmula simples:
$$IR = B \times a - d$$Onde B é a base de cálculo (rendimentos tributáveis), a é a alíquota da faixa em que B se enquadra e d é a parcela a deduzir — um valor fixo que evita que o imposto “pule” de forma desproporcional entre faixas.
A tabela progressiva mensal (2026)
| Base de cálculo (R$/mês) | Alíquota | Parcela a deduzir |
|---|---|---|
| Até 2.428,80 | Isento | — |
| De 2.428,81 até 2.826,65 | 7,5% | R$ 182,16 |
| De 2.826,66 até 3.751,05 | 15,0% | R$ 394,16 |
| De 3.751,06 até 4.664,68 | 22,5% | R$ 675,49 |
| Acima de 4.664,68 | 27,5% | R$ 908,73 |
Fonte: Receita Federal (tabela vigente a partir de janeiro de 2026).
Exemplo: para uma base de cálculo de R$ 4.000, a alíquota é 22,5% e a parcela a deduzir, R$ 675,49. O imposto é 4.000 × 0,225 − 675,49 = R$ 224,51.
Importante: o IR não é cobrado sobre o salário inteiro. Antes do cálculo, a base já exclui o INSS e outras deduções. Além disso, a progressividade significa que cada alíquota incide apenas sobre a parcela da renda que fica naquela faixa — a alíquota efetiva (o que de fato se paga, em % da renda) é sempre menor que a alíquota marginal.
A reforma de 2026: isenção até R$ 5 mil
A Lei 15.270/2025, em vigor desde janeiro de 2026, adicionou uma tabela de redução do imposto que se aplica em conjunto com a tabela tradicional:
| Rendimentos tributáveis (R$/mês) | Redução do imposto |
|---|---|
| Até R$ 5.000,00 | Até R$ 312,89 — de modo que o imposto devido seja zero |
| De R$ 5.000,01 até R$ 7.350,00 | R$ 978,62 − (0,133145 × renda) — decrescente até zerar |
| Acima de R$ 7.350,00 | Sem redução |
Na prática: quem ganha até R$ 5.000 por mês não paga Imposto de Renda, e quem ganha entre R$ 5.000,01 e R$ 7.350 paga cada vez menos conforme a renda aumenta. No ano, a isenção vale para rendas de até R$ 60.000 (com redução decrescente até R$ 88.200).
A reforma de 2026: imposto mínimo e dividendos
A mesma lei trouxe duas outras mudanças importantes:
- Tributação mínima (IRPFM): a partir do exercício de 2027 (ano-calendário 2026), quem tiver rendimentos totais acima de R$ 600.000 por ano fica sujeito a um imposto mínimo de até 10%, somando o que já foi pago em cada fonte. É uma forma de alcançar rendas que hoje escapam da tributação.
- Dividendos: historicamente isentos no Brasil, os dividendos passaram a ter retenção de 10% na fonte quando o valor mensal pago pela mesma empresa à mesma pessoa ultrapassar R$ 50.000. Para a maioria dos investidores, nada muda.
Tabela anual do IRPF (ano-calendário 2025, declarado em 2026)
Para quem vai declarar, o que vale é a tabela anual:
| Base de cálculo (R$/ano) | Alíquota | Parcela a deduzir |
|---|---|---|
| Até 28.467,20 | Isento | — |
| De 28.467,21 até 33.919,80 | 7,5% | R$ 2.135,04 |
| De 33.919,81 até 45.012,60 | 15,0% | R$ 4.679,03 |
| De 45.012,61 até 55.976,16 | 22,5% | R$ 8.054,97 |
| Acima de 55.976,16 | 27,5% | R$ 10.853,78 |
Fonte: Receita Federal — exercício 2026 (ano-calendário 2025).
Anúncio
Deduções: o que reduz o imposto
Declaração completa × simplificada
Ao preencher a declaração, o contribuinte escolhe entre dois modelos:
| Aspecto | Simplificada | Completa |
|---|---|---|
| Abatimento | Desconto padrão de 20% sobre os rendimentos tributáveis | Somatória das deduções legais (detalhadas) |
| Teto | Limitado a R$ 16.754,34 (2025) | Sem teto para saúde; educação e dependentes têm limite |
| Ideal para | Quem tem poucas despesas dedutíveis | Quem tem muitas despesas com saúde/educação/dependentes |
Limites das deduções (ano-calendário 2025)
| Dedução | Limite |
|---|---|
| Dependentes | R$ 2.275,08 por dependente |
| Educação (instrução) | R$ 3.561,50 por ano |
| Saúde (médicos, planos, hospitais) | Sem limite |
| Desconto simplificado (20%) | Até R$ 16.754,34 |
| Contribuição ao INSS | Sem limite (abatida da renda) |
| Previdência privada (PGBL) | Até 12% da renda tributável |
A regra prática: some todas as suas despesas dedutíveis; se o total for maior que o desconto de 20%, vale a pena o modelo completo. Saúde não tem limite — é a dedução mais valiosa para quem tem despesas médicas altas.
Quem precisa declarar (IR 2026, ano-calendário 2025)
Está obrigado a declarar quem se enquadrar em qualquer critério:
- Recebeu rendimentos tributáveis acima de R$ 35.584 em 2025;
- Teve receita bruta de atividade rural acima de R$ 177.920;
- Recebeu rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte acima de R$ 200.000;
- Vendeu ações em bolsa em valor superior a R$ 40.000 ou com ganho líquido sujeito ao imposto;
- Possuía, em 31/12/2025, bens ou direitos acima de R$ 800.000;
- Passou à condição de residente no Brasil em qualquer mês de 2025.
Quem recebeu até dois salários mínimos por mês (até R$ 3.036 em 2025) está dispensado — salvo se se enquadrar em outro critério.
Nota de atualização (setembro/2026): os valores de obrigatoriedade, deduções e prazos mudam todo ano. Este artigo reflete as regras do exercício 2026 (ano-calendário 2025) e as da reforma em vigor desde janeiro de 2026. Consulte sempre a página oficial da Receita Federal.
O problema da defasagem da tabela
Anúncio
Um dos debates mais antigos sobre o IRPF brasileiro é a defasagem da tabela: os valores das faixas não são corrigidos pela inflação com regularidade, fazendo com que, a cada ano, pessoas com o mesmo poder de compra caiam em faixas maiores (o chamado bracket creep).
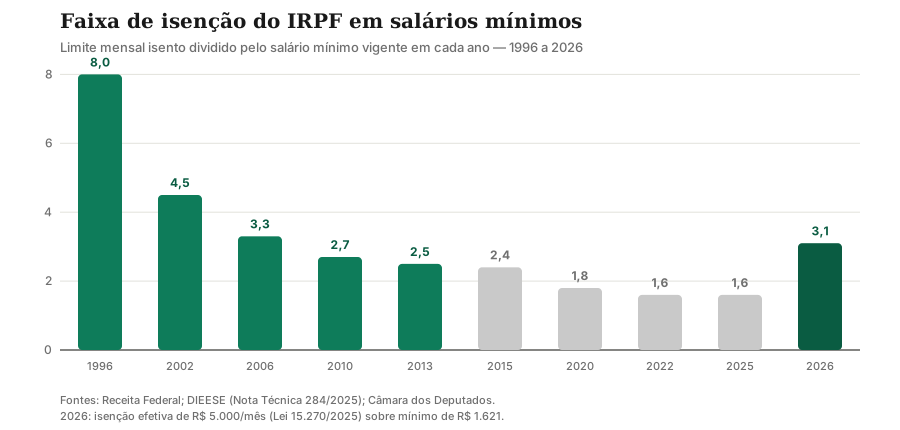
Em janeiro de 1996, a faixa de isenção de R$ 900 correspondia a 8 salários mínimos (o mínimo valia R$ 112). De 2015 a 2022, o limite ficou congelado em R$ 1.903,98 — e, com o salário mínimo crescendo mais que isso, a isenção caiu para cerca de 1,6 salário mínimo. Segundo o DIEESE, a defasagem acumulada da tabela entre 1996 e 2024 é de cerca de 154%. O tema é estudado academicamente, por exemplo, por Horn & Freitas (2024) na Revista de Economia da UFPR.
Com a reforma de 2026, a isenção de R$ 5.000 equivale a pouco mais de 3 salários mínimos (mínimo de R$ 1.621 em 2026) — um avanço, mas ainda abaixo do patamar de 1996.
IRPJ: como as empresas pagam Imposto de Renda
As empresas domiciliadas no Brasil são contribuintes do IRPJ, apurado sobre o lucro. Há três regimes de apuração:
- Lucro real: a base é o lucro contábil ajustado — obrigatório para grandes empresas e bancos;
- Lucro presumido: base é um percentual da receita bruta (presumido por setor);
- Lucro arbitrado: aplicado quando a empresa não mantém escrituração adequada.
A alíquota do IRPJ é de 15% sobre o lucro, com adicional de 10% sobre a parcela do lucro que exceder R$ 20.000 por mês (R$ 240.000 por ano). Soma-se ainda a CSLL (Contribuição Social sobre o Lucro Líquido), de 9%. No total, a carga típica de uma empresa lucrativa fica em torno de 34% (IRPJ + adicional + CSLL).
Como os investimentos são tributados
A tributação varia conforme o tipo de aplicação:
| Aplicação | Tributação |
|---|---|
| CDB, LCI/LCA, Tesouro (renda fixa em geral) | Regressiva: 22,5% (até 180 dias) → 20% (181–360) → 17,5% (361–720) → 15% (acima de 720 dias) |
| Fundos de curto prazo | 22,5% (até 180 dias) → 20% (acima) |
| Fundos de ações | 15% |
| Ações (ganho de capital) | 15% (20% em operações de day trade) |
| Poupança | Isenta |
| Dividendos | Isentos (até 2025); 10% na fonte acima de R$ 50 mil/mês (2026) |
| Fundos imobiliários (FII) | Isentos para pessoa física (rendimentos) |
A regressividade da renda fixa é um incentivo ao investimento de longo prazo: quanto mais tempo o dinheiro fica aplicado, menor a alíquota. Vale conferir os detalhes nos nossos guias de CDB, Tesouro Direto e proventos de acionistas.
O ciclo anual na prática
Retenção na fonte e carnê-leão
Para a maioria dos trabalhadores, o imposto é retido na fonte: o empregador desconta o IRRF (Imposto de Renda Retido na Fonte) todo mês, seguindo a tabela mensal. Quem recebe aluguel, trabalha como autônomo ou tem rendimentos sem retenção precisa pagar o imposto mensalmente pelo carnê-leão — sempre no mês seguinte ao do recebimento.
A Declaração de Ajuste Anual
Todo ano, entre março e maio, o contribuinte envia a declaração. Em 2026, o prazo foi de 23 de março a 29 de maio. Desde 2023, a declaração pré-preenchida traz a maioria dos dados automaticamente — em 2026, 60,8% das declarações usaram esse recurso, e 55,3% optaram pelo modelo simplificado.
O envio pode ser feito pelo Meu Imposto de Renda, pelo site ou aplicativo.
Restituição
Se o imposto pago ao longo do ano foi maior que o devido, o contribuinte recebe a restituição, paga em lotes pela Receita Federal. Em 2026, os quatro lotes saíram entre 29 de maio e 28 de agosto. Têm prioridade, nesta ordem: idosos com 80 anos ou mais; contribuintes com 60 anos ou mais, pessoas com deficiência e portadores de moléstia grave; quem tem maior renda vinda do magistério; e quem usou a pré-preenchida e optou por receber via Pix.
O que acontece se você atrasar ou errar
- Atraso: multa mínima de R$ 165,74, podendo chegar a 20% do imposto devido (em casos graves, até 150%).
- Erro: a declaração pode ser retificada sem multa — o ideal é corrigir o quanto antes.
- Malha fina: quando os dados divergem dos informes de bancos e empresas, a declaração cai em malha para verificação. Em 2026, cerca de 5% das declarações ficaram retidas em algum momento do processamento; em 2025, foram 3,2 milhões de declarações, das quais 2,4 milhões foram regularizadas (75%), gerando R$ 2,6 bilhões em crédito tributário.
O Imposto de Renda em números
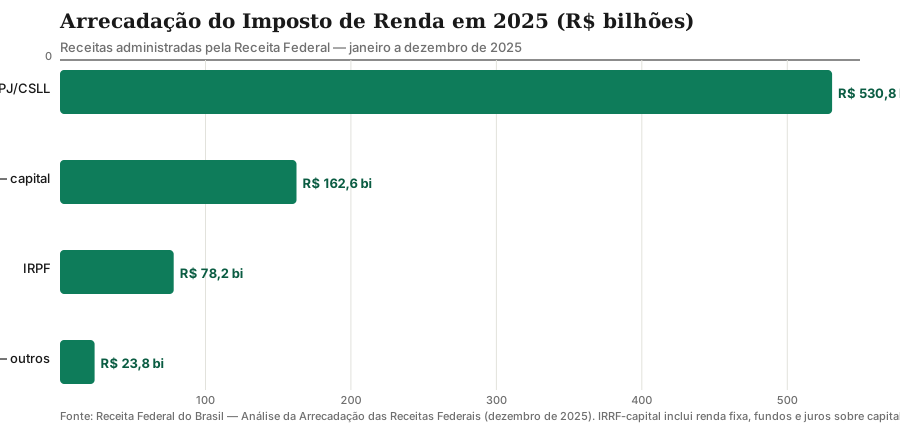
Em 2025, a arrecadação federal total atingiu R$ 2,886 trilhões — o maior valor da série histórica iniciada em 1995. O Imposto de Renda é uma das maiores fontes dessa arrecadação:
Outros números que ajudam a dimensionar o IR:
- 44,08 milhões de declarações do IRPF entregues em 2026 (acima da meta de 44 milhões; em 2025 foram 43,5 milhões dentro do prazo);
- 76,7% das declarações de 2026 tiveram direito à restituição;
- 10 milhões de declarações foram entregues nos primeiros 18 dias de prazo em 2026 — recorde de velocidade;
- A arrecadação do IRPF cresceu 4,18% em 2025, e a do IRPJ/CSLL, que responde sozinha por mais de meio trilhão de reais, cresceu 1,27%.
Conclusão
O Imposto de Renda é o tributo mais progressivo do sistema brasileiro e, ao mesmo tempo, um dos mais complexos para o contribuinte. Entender as tabelas, as deduções e o calendário anual é o que separa quem “descobre” quanto deve na hora de declarar de quem planeja a vida fiscal o ano inteiro.
A regra de ouro: guarde os comprovantes (informes de rendimentos, recibos de saúde e educação), prefira a declaração pré-preenchida e confira tudo antes de enviar. Se tiver dúvidas sobre o cálculo, o melhor caminho é um contador.
Este artigo tem caráter educativo e não constitui recomendação de investimento ou aconselhamento tributário. As regras mudam todos os anos — consulte sempre a Receita Federal ou um profissional.
Fontes e referências
- Receita Federal — Tabelas do Imposto de Renda (2026): gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/tabelas/2026
- Lei 15.270/2025 (reforma do IRPF e tributação mínima): planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm
- Lei 15.191/2025 (tabela mensal do IRPF): planalto.gov.br/ccivil_03/_Ato2023-2026/2025/Lei/L15191.htm
- Receita Federal — Análise da Arrecadação das Receitas Federais (2025): gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/relatorios/arrecadacao
- DIEESE — Nota Técnica 284: a nova tabela do IRPF com isenção até R$ 5 mil: dieese.org.br/notatecnica/2025/notaTec284IR/index.html
- Horn & Freitas (2024) — A insuficiente correção da tabela do IRPF, 1996-2022: revistas.ufpr.br/economia/article/view/94255
- Clarke & Kopczuk (2025) — Measuring Income and Income Inequality (NBER): nber.org/papers/w33678
Perguntas frequentes
O que é o Imposto de Renda (IR)?
Quem está isento do Imposto de Renda em 2026?
Quem precisa declarar o IR em 2026?
O que pode ser deduzido do Imposto de Renda?
Como é feito o cálculo do IR?
Anúncio