
Parte do guia Investimentos · Proventos (Dividendos e JCP)
Proventos: dividendos, JCP e o fim da isenção em 2026
Anúncio
Além da valorização das ações, existe uma segunda fonte de retorno na bolsa: a parte do lucro que a empresa reparte com você. São os proventos — dividendos, juros sobre capital próprio (JCP) e bonificações. E 2026 mudou profundamente as regras do jogo: terminou uma isenção de quase 30 anos sobre dividendos, com nova retenção de 10% para grandes valores e um mínimo anual para altas rendas.
Neste estudo você vai entender cada tipo de provento, o calendário que decide quem recebe (data-com e data-ex), como calcular yield e payout, a nova tributação da Lei 15.270/2025 e a teoria por trás da política de dividendos.
O que são proventos: três formas de dividir o lucro
Quando uma empresa lucra, ela tem dois destinos para o dinheiro: reter (reinvestir na operação) ou distribuir aos donos. A distribuição chega ao acionista em três formatos, com naturezas jurídicas e tributárias distintas.
| Tipo | Natureza | Tributação em 2026 | Quem decide |
|---|---|---|---|
| Dividendos | Parcela do lucro líquido após IR da empresa | 0% até R$ 50 mil/mês por empresa; 10% acima disso | Assembleia/conselho |
| JCP | Despesa da empresa (dedutível do IRPJ/CSLL) | 15% na fonte, sem faixa de isenção | Conselho, limitado por lei |
| Bonificação | Ações novas (capitalização de reservas) | 0% no recebimento; IR na venda futura | Assembleia |
O valor de cada provento é anunciado por ação — o lucro por ação (LPA) distribuído. A conta é direta: valor por ação vezes quantidade em carteira. Se você tem 500 ações e a empresa anuncia R$ 1,00 por ação em dividendos, você recebe R$ 500,00 brutos — líquidos de IR conforme a faixa (zero se seus dividendos dessa empresa no mês ficarem em R$ 50 mil ou menos; 10% sobre o total se passarem disso). Outro exemplo: 2.000 ações com JCP de R$ 0,80 rendem R$ 1.600,00 brutos e R$ 1.360,00 líquidos, após os 15% retidos na fonte. Simples na conta, complexo nas regras — a começar pelo calendário.
Dividendos: o mínimo obrigatório por lei
A Lei das Sociedades Anônimas (6.404/1976, art. 202) obriga as companhias a distribuir como dividendo ao menos 25% do lucro líquido ajustado de cada exercício — salvo se o estatuto fixar outro percentual ou se a assembleia, sem oposição de acionistas, deliberar diversamente em ano de prejuízo ou necessidade de investimento. Na prática, boas pagadoras (elétricas, bancos, saneamento) distribuem 40% a 100% do lucro; empresas em expansão retêm quase tudo.
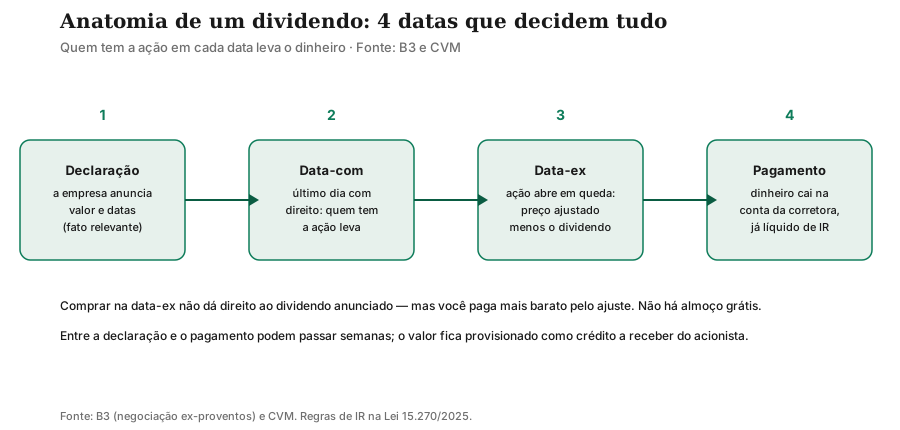
O direito ao dividendo nasce do calendário de proventos. Na declaração, a empresa publica fato relevante com valor por ação, data-com e data de pagamento. Na data-com, último dia “com direito”, quem fecha o pregão com a ação no nome leva o provento. Na data-ex, a ação abre negociando “sem direito”: a B3 ajusta o preço de referência para baixo no valor do dividendo. O pagamento cai na conta da sua corretora semanas depois, já líquido de IR. Comprar na data-ex pelo preço ajustado não é “desconto” — é aritmética: parte do valor da empresa saiu do caixa para os antigos donos.
JCP: o primo tributário do dividendo
Os juros sobre capital próprio, criados pela Lei 9.249/1995, remuneram o acionista como se o capital investido fosse um empréstimo à empresa. A diferença crucial é contábil: o JCP é despesa dedutível do IRPJ e da CSLL para empresas no lucro real — cada R$ 1 bilhão em JCP economiza cerca de R$ 340 milhões em tributos da companhia. Por isso, empresas lucrativas combinam dividendos e JCP para otimizar a carga total.
Há limites legais rígidos. O JCP está restrito à variação pro rata da TJLP aplicada sobre contas do patrimônio líquido, e ao menor entre 50% do lucro do exercício (antes do próprio JCP) e 50% de lucros acumulados mais reservas. Para você, a regra é simples e sem faixa de isenção: 15% de IR retido na fonte sobre qualquer valor recebido. E atenção à novidade: a Lei 14.789/2023 apertou a base de cálculo a partir de 2024, excluindo variações patrimoniais entre partes relacionadas sem ingresso efetivo de ativos (como resultados de equivalência patrimonial) — manobra que reduziu o espaço de planejamento agressivo com JCP.
A virada de 2026: o fim de 30 anos de isenção
De 1996 a 2025, dividendos distribuídos a pessoas físicas eram integralmente isentos de IR — anomalia que o Brasil dividia com poucos países e que concentrava renda no topo. A Lei 15.270/2025 encerrou a era, com vigência a partir de janeiro de 2026, em três camadas.
| Regra | Antes (até 2025) | Agora (desde 2026) |
|---|---|---|
| Dividendos na fonte | Isentos | 0% até R$ 50 mil/mês por empresa; 10% sobre o total acima disso |
| Mínimo anual (IRPFM) | Não existia | Rendas acima de R$ 600 mil/ano: alíquota linear de 0% a 10% (teto em R$ 1,2 mi) |
| Lucros aprovados até 31/12/2025 | — | Isentos se deliberados em 2025 e pagos até 2028 (transição) |
| Não-residentes | Isentos | 10% como regra |
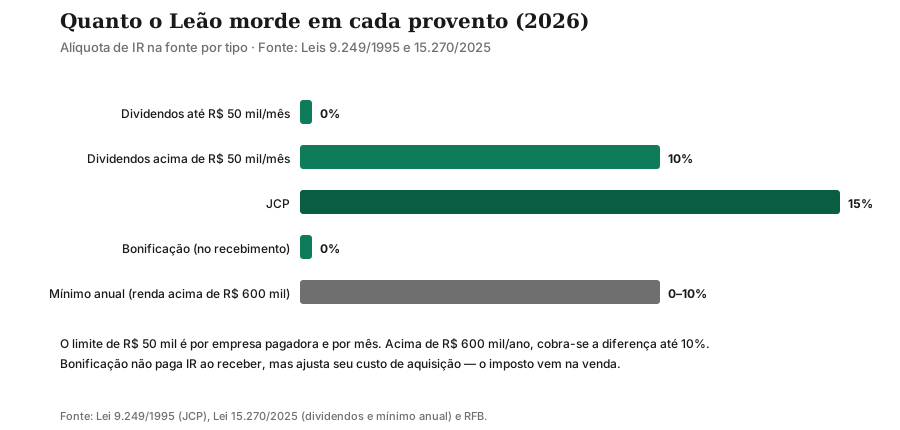
Detalhes que importam. O limite de R$ 50 mil é por empresa pagadora e por mês: R$ 40 mil de cada uma de duas empresas não sofre retenção; R$ 60 mil de uma só sofre 10% sobre os R$ 60 mil inteiros. O IRRF mensal é antecipação compatível com o mínimo anual — excessos viram restituição na declaração (há liminar do TRF-4 nesse sentido para a faixa de R$ 50–100 mil). E há controvérsia aberta: a Receita entende que a isenção de lucros do Simples Nacional (LC 123/2006, art. 14) caiu, enquanto tributaristas sustentam que só lei complementar poderia revogá-la — judicialização em curso, com 7,3 milhões de empresas no regime.
Nota de atualização (set/2026): regras da Lei 15.270/2025 em vigor desde jan/2026; transição para lucros aprovados até 31/12/2025 com pagamento até 2028. A controvérsia do Simples segue sem decisão definitiva — consulte o P&R da RFB sobre altas rendas antes de decidir distribuições.
Para mais sobre o IR como um todo, consulte nosso estudo sobre Imposto de Renda.
Anúncio
Medindo: yield, payout e o modelo de Gordon
Dois indicadores resumem a generosidade de uma pagadora. O dividend yield é o provento anual por ação dividido pelo preço:
\(DY = \frac{D}{P}\)
Um DY de 8% significa R$ 8 recebidos para cada R$ 100 investidos no ano. O payout é a fração do lucro distribuída:
$$Payout = \frac{Dividendos}{Lucro\;Líquido} \times 100$$Payouts persistentemente acima de 100% acendem o alerta: a empresa distribui mais do que lucra, consumindo reservas — sustentável por poucos exercícios. E o yield trap (armadilha do yield): DY altíssimo porque o preço desabou antevendo corte de dividendos — o mercado precificando o que o yield histórico esconde.
A teoria que liga dividendos a preço é o modelo de Gordon (Gordon, 1959): com dividendos crescendo à taxa \(g\) e retorno exigido \(k\),
$$P_0 = \frac{D_1}{k - g}$$A fórmula mostra por que pagadoras estáveis valem mais quando os juros caem: com \(k\) menor, o mesmo fluxo de dividendos sustenta preço maior — a mecânica por trás da euforia com elétricas a cada ciclo de cortes da Selic.
Referencial teórico: distribuir ou reter?
A questão clássica — o acionista prefere dividendos hoje ou reinvestimento que valorize a ação? — tem resposta fundadora em Miller e Modigliani (1961): em mercados perfeitos, sem impostos nem assimetrias, a política de dividendos é irrelevante para o valor da firma — cada real distribuído reduz em um real o preço ex-dividendo (a data-ex do diagrama acima é a demonstração ao vivo do teorema). O valor viria apenas da capacidade de gerar lucros, não de como reparti-los.
O mundo real, porém, tem impostos, sinalização e agência — e aí os dividendos importam. A teoria da sinalização lê aumentos de dividendos como recado da diretoria sobre lucros futuros sustentáveis (cortes, inversamente, derrubam preços além do valor distribuído). A teoria de agência vê dividendos como freio ao desperdício de caixa livre por gestores entrincheirados. E a clientela explica por que elétricas e bancos têm base fiel de aposentados: investidores que vivem de renda selecionam pagadoras, e pagadoras cultivam esses investidores. A tributação de 2026 adiciona o capítulo brasileiro: com 10% sobre grandes dividendos, a preferência entre distribuir e reter (via recompra de ações, ainda sem tributação equivalente) volta ao centro do planejamento das companhias.
Bonificação em detalhes: ações que nascem de graça (quase)
A bonificação em ações é a distribuição de lucro em espécie: em vez de dinheiro, a empresa capitaliza reservas e emite ações novas, entregues proporcionalmente — 10% de bonificação transforma 100 ações em 110. No recebimento não há IR, mas também não há mágica: o preço de cada ação cai na proporção (o bolo é o mesmo, fatiado em mais pedaços) e seu custo médio de aquisição é ajustado para baixo, o que aumenta o lucro tributável quando você vender. Para a empresa, a vantagem é preservar o caixa distribuindo “lucro” sem desembolsar; para você, a vantagem real só aparece se os fundamentos sustentarem a cotação — bonificação de empresa em decadência apenas multiplica papéis que valem cada vez menos. Declarar corretamente (quantidade nova, custo ajustado) evita pagar IR a maior na venda futura.
O mínimo anual na prática: quem paga e quanto
O IRPFM (mínimo anual da Lei 15.270/2025) merece um exemplo numérico porque confunde até profissionais. Suponha um investidor com R$ 900 mil de renda anual total — salários, aluguéis, dividendos e JCP somados. A alíquota cresce linearmente de 0% (em R$ 600 mil) a 10% (em R$ 1,2 milhão): em R$ 900 mil, exatamente no meio, a alíquota efetiva é 5%, ou R$ 45 mil de imposto mínimo. Desse total, abatem-se os IRs já pagos no ano (na fonte sobre salários e JCP, DARFs de bolsa, IRRF sobre dividendos acima de R$ 50 mil/mês). Se a soma do já pago superar o mínimo, nada mais é devido; se ficar abaixo, a diferença é cobrada na declaração anual. Na prática, quem vive de dividendos pulverizados abaixo de R$ 50 mil/mês por empresa mas soma mais de R$ 600 mil no ano pode dever complemento — o fim da isenção chega também pela porta anual, não só pela mensal. Rendimentos de LCI, LCA, CRI e CRA, porém, ficam de fora da base do mínimo, o que reposicionou esses papéis no planejamento de altas rendas.
Riscos: quando o provento engana
Quatro armadilhas fecham o quadro. A recompra de ações, a via alternativa que ganha força justamente agora: em vez de distribuir, a empresa compra os próprios papéis e os cancela, elevando o lucro por ação dos remanescentes sem fato tributável imediato — o ganho aparece na valorização, tributada só na venda (15%, ou 20% no day trade). Com dividendos grandes custando 10% na fonte, a arbitragem favorece recompras; compare sempre o retorno total (yield + valorização), não o dividendo isolado. Recompra, porém, só cria valor abaixo do valor intrínseco; recomprar no topo destrói valor com a mesma eficiência. O corte de dividendos: lucros caem, o payout estoura e a diretoria corta — o preço costuma cair o dobro do yield perdido, pela sinalização negativa. A concentração setorial: carteiras “só de dividendos” viram carteiras só de bancos e elétricas, expostas às mesmas crises regulatórias. E a ilusão do rendimento: comparar DY de 12% com CDI de 14% sem notar que o primeiro oscila e o segundo (pós-fixado) acompanha os juros — renda variável paga prêmio justamente porque o fluxo não é contratado.
Conclusão
Proventos são o lucro chegando ao seu bolso em três moedas — dividendos, JCP e bonificações —, cada uma com calendário próprio (data-com/ex), conta própria (yield, payout, Gordon) e, desde 2026, tributo próprio (0% ou 10% nos dividendos conforme a faixa, 15% no JCP, IR diferido na bonificação, mais o mínimo anual para altas rendas). A teoria (Miller-Modigliani, Gordon) diz que o que importa é o lucro gerado; a prática brasileira — data-com, payout, yield trap e agora a Lei 15.270 — diz que a forma de distribuir decide quanto do lucro sobrevive ao Leão.
Para continuar, leia nosso estudo sobre a Bolsa de Valores — onde os proventos nascem — e sobre FIIs, cujos rendimentos mensais seguem regras próprias.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- Planalto — Lei 6.404/1976 (Lei das S.A., art. 202): planalto.gov.br/ccivil_03/leis/l6404compilada.htm
- Planalto — Lei 9.249/1995 (JCP, art. 9º): planalto.gov.br/ccivil_03/leis/l9249.htm
- Planalto — Lei 15.270/2025 (tributação de dividendos): planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm
- RFB — JCP: nova legislação (manual set/2024): gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/manuais/orientacao-tributaria/jcp
- B3 — Como declarar swing trade, day trade e proventos no IR: borainvestir.b3.com.br/noticias/imposto-de-renda/renda-variavel-imposto-de-renda/comprou-ou-vendeu-acoes-veja-como-declarar-swing-trade-day-trade-e-proventos-no-imposto-de-renda
Perguntas frequentes
O que são proventos?
Dividendos pagam Imposto de Renda em 2026?
Qual a diferença entre dividendos e JCP?
O que é data-com e data-ex?
O que é dividend yield?
Bonificação em ações paga IR?
Anúncio