
Parte do guia Estado e Tributos · FGTS
FGTS: saque-aniversário ou rescisão e quando antecipar
Anúncio
Todo mês, sem que você precise fazer nada, 8% da sua remuneração vai parar em uma conta no seu nome na Caixa: é o FGTS — o Fundo de Garantia do Tempo de Serviço. Ele foi criado para proteger o trabalhador na demissão — e é exatamente na hora de sacar que mora a decisão mais mal compreendida das finanças do trabalhador brasileiro: continuar no saque-rescisão ou migrar para o saque-aniversário.
Neste estudo você vai aprender como o FGTS funciona, quanto cada sistemática libera (com a tabela oficial e exemplos em reais), o que é a antecipação e suas regras novas, e em que situação cada escolha faz sentido — para decidir com números, não com propaganda de banco.
Nota de atualização (set/2026): este artigo incorpora as novas regras da antecipação (Resolução CCFGTS nº 1.130/2025, em vigor desde 01/11/2025: carência de 90 dias, teto de R$ 500 por parcela, limite de parcelas) e a liberação extraordinária da MP 1.290/2025 para demitidos entre 2020 e 2025 que estavam no saque-aniversário.
O que é o FGTS e de onde vem o dinheiro
O FGTS é um fundo individual vinculado ao seu contrato de trabalho. Todo mês o empregador deposita o equivalente a 8% da sua remuneração em uma conta vinculada aberta em seu nome, operada pela Caixa Econômica Federal — a Caixa é a agente operadora do fundo. O dinheiro não sai do seu salário: é uma obrigação do empregador, além do salário.
O saldo rende 3% ao ano mais TR (Taxa Referencial), acrescido da distribuição anual de resultados decidida pelo Conselho Curador. Na prática, isso significa que o FGTS rende abaixo da renda fixa comum — um CDB atrelado ao CDI costuma entregar bem mais. Essa comparação importa por um motivo simples: deixar dinheiro parado no FGTS tem um custo de oportunidade, e é esse custo que a decisão entre as sistemáticas precisa ponderar.
Enquanto o dinheiro está na conta, ele não é uma aplicação que você movimenta: só sai nas hipóteses previstas em lei. As duas principais são as sistemáticas de saque — rescisão e aniversário — e as demais incluem aposentadoria, doença grave e moradia (como o uso na compra do imóvel). Entender as duas sistemáticas é o coração deste artigo.
Um detalhe que muda a conta: cada emprego gera uma conta vinculada, e contas inativas de empregos antigos continuam suas — o saldo delas soma com o da conta ativa na hora de aplicar a tabela do saque-aniversário, porque a alíquota incide sobre o total de todas as contas. Antes de decidir, consulte o extrato completo no app FGTS: muita gente descobre um saldo esquecido que empurra o total para uma faixa melhor (ou pior, no percentual efetivo).
Saque-rescisão × saque-aniversário: as duas sistemáticas
Todo trabalhador ingressa no FGTS na sistemática padrão, o saque-rescisão: na demissão sem justa causa, você saca o saldo integral da conta mais a multa rescisória de 40% sobre o total depositado. É a proteção original do fundo — o colchão para o período sem salário.
O saque-aniversário, criado pela Lei 13.932/2019, é uma opção: todo ano, no mês do seu aniversário, você pode sacar uma parte do saldo, definida por tabela. A contrapartida está escrita na lei e é o ponto que mais gente descobre tarde demais: quem está no saque-aniversário e é demitido sem justa causa saca apenas a multa de 40% — o saldo da conta fica retido e só sai nos aniversários futuros ou nas demais hipóteses legais.
| Saque-rescisão (padrão) | Saque-aniversário (opcional) | |
|---|---|---|
| Adesão | Automática | Pelo app FGTS ou canais da Caixa |
| Saque anual | Não há | Sim, no mês do aniversário |
| Demissão sem justa causa | Saldo integral + multa de 40% | Só a multa de 40%; saldo retido |
| Efeito da adesão | — | Imediato |
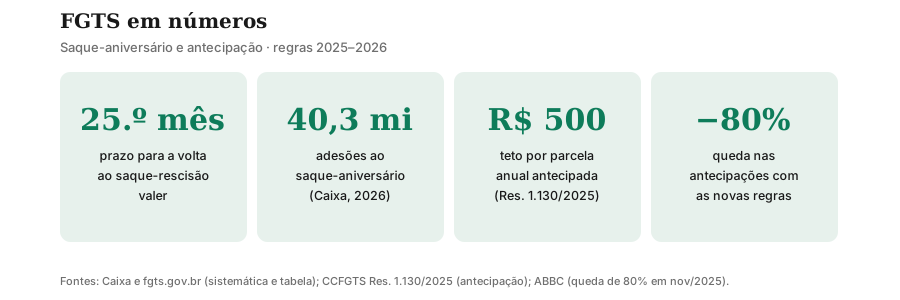
| Volta ao rescisão | — | Só no 1º dia do 25º mês |
A assimetria da última linha é o fato central deste artigo: entrar é imediato, sair leva dois anos. Guarde isso — voltaremos a ela na decisão.
A tabela do saque-aniversário e a conta que quase ninguém faz
O valor do saque anual é determinado por uma alíquota — de 5% a 50% — aplicada sobre a soma de todos os saldos das suas contas de FGTS, mais uma parcela adicional fixa da faixa. A fórmula é simples:
$$Saque = a \times SaldoTotal + ParcelaAdicional$$onde \(a\) é a alíquota da sua faixa. A tabela oficial (Anexo da Lei 13.932/2019):
| Faixa de saldo total | Alíquota | Parcela adicional |
|---|---|---|
| Até R$ 500,00 | 50% | — |
| R$ 500,01 a R$ 1.000,00 | 40% | R$ 50,00 |
| R$ 1.000,01 a R$ 5.000,00 | 30% | R$ 150,00 |
| R$ 5.000,01 a R$ 10.000,00 | 20% | R$ 650,00 |
| R$ 10.000,01 a R$ 15.000,00 | 15% | R$ 1.150,00 |
| R$ 15.000,01 a R$ 20.000,00 | 10% | R$ 1.900,00 |
| Acima de R$ 20.000,00 | 5% | R$ 2.900,00 |
Atenção ao erro mais comum: a tabela não é progressiva por fatias como a do Imposto de Renda ou a do INSS. Você não divide o saldo em pedaços aplicando uma alíquota em cada um — aplica-se uma única faixa, escolhida pelo saldo total, sobre o valor inteiro. Exemplos com a conta feita:
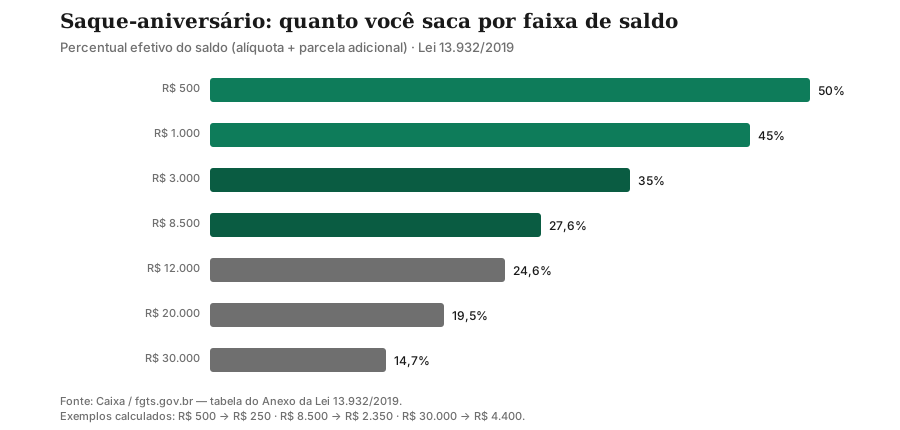
- Saldo de R$ 1.000,00 → 40% + R$ 50,00 = R$ 450,00 (45% efetivos);
- Saldo de R$ 3.000,00 → 30% + R$ 150,00 = R$ 1.050,00 (35% efetivos);
- Saldo de R$ 8.500,00 → 20% + R$ 650,00 = R$ 2.350,00 (27,6% efetivos);
- Saldo de R$ 12.000,00 → 15% + R$ 1.150,00 = R$ 2.950,00 (24,6% efetivos);
- Saldo de R$ 30.000,00 → 5% + R$ 2.900,00 = R$ 4.400,00 (14,7% efetivos).
Repare no padrão: quanto maior o saldo, menor o percentual efetivo liberado por ano. Para saldos altos, o saque-aniversário vira uma torneira fina — e é por isso que a decisão depende tanto do seu risco de demissão quanto do tamanho do saldo.
O direito nasce no mês do aniversário e pode ser sacado até o último dia útil do segundo mês seguinte — uma janela de três meses, não de trinta dias. O valor é creditado na conta que você indicar, que pode ser em qualquer banco, inclusive sua conta-corrente habitual.
Anúncio
Antecipação: o empréstimo com seu FGTS de garantia
A antecipação do saque-aniversário é o produto que os bancos mais anunciam — e o nome comercial esconde a natureza jurídica: é um empréstimo. O banco adianta hoje o valor dos seus saques-aniversários futuros, cobra juros nesse adiantamento e o seu saldo do FGTS fica bloqueado como garantia até a operação se encerrar.
As regras mudaram com a Resolução CCFGTS nº 1.130/2025, em vigor desde 01/11/2025 — e a mudança foi grande o suficiente para derrubar as contratações em 80% já no primeiro mês (de cerca de R$ 3 bilhões para R$ 600 milhões mensais, segundo a Associação Brasileira de Bancos). As regras atuais:
- Carência de 90 dias entre a adesão ao saque-aniversário e a contratação da antecipação;
- Mínimo de R$ 100 e máximo de R$ 500 por parcela anual antecipada;
- Até 5 parcelas até 31/10/2026; até 3 parcelas a partir de 01/11/2026;
- Uma única operação por trabalhador por vez.
Três consequências práticas que o anúncio não destaca. Primeira: o valor bloqueado como garantia é maior que o valor antecipado, porque a Caixa trava o saldo necessário para cobrir os saques futuros cedidos. Segunda: enquanto durar a cessão, a volta ao saque-rescisão não se efetiva — antecipar cinco anos é escolher cinco anos de saldo travado. Terceira: numa demissão nesse intervalo, o arranjo é o pior possível — sem o saldo (regra da sistemática), sem os saques anuais (já vendidos ao banco) e só com a multa de 40%.
Antes de antecipar, compare com o crédito consignado: também com desconto em folha e juros baixos, mas sem travar dois direitos ao mesmo tempo (o saldo e a sistemática). Antecipação faz sentido quando o valor resolve um problema objetivo e cabe no seu plano — nunca como “dinheiro grátis do governo”, porque não é.
Vale a pena? A decisão por perfil
Não existe resposta única — existe adequação ao seu momento. A régua tem três medidas: risco de demissão, tamanho do saldo e necessidade de liquidez anual.
| Seu perfil | Sistemática indicada | Por quê |
|---|---|---|
| Emprego instável ou setor com demissões | Saque-rescisão | Preserva o colchão integral + multa na demissão |
| Emprego estável, saldo pequeno | Saque-aniversário | Libera 35–50% ao ano; pouco a perder na demissão |
| Emprego estável, saldo alto | Avaliar com calculadora | Torneira fina (abaixo de 20% ao ano); custo de oportunidade pesa |
| Precisa de crédito barato | Comparar antes | Consignado × antecipação: juros, travas e prazo lado a lado |
| Vai usar na moradia | Tanto faz para esse fim | Uso habitacional vale nas duas sistemáticas |
Duas travas mentais antes de decidir. Primeira: o FGTS não é reserva de emergência — sem liquidez imediata, ele não cumpre o papel que a sua reserva de emergência cumpre. Segunda: a opção vale para todos os seus contratos de trabalho enquanto vigente — um emprego novo assinado no meio do caminho entra na mesma sistemática até você pedir a mudança e cumprir a carência.
Como aderir e como voltar, passo a passo
Aderir é simples: no app FGTS ou nos canais da Caixa, você opta pelo saque-aniversário e indica a conta para recebimento — a primeira adesão tem efeito imediato. Voltar exige mais: pelo mesmo app, você solicita o retorno ao saque-rescisão desde que não haja antecipação contratada, e a mudança só vale a partir do 1º dia do 25º mês após o pedido (art. 20-C da Lei 8.036/1990). Pediu em janeiro de 2026? Só volta em 1º de fevereiro de 2028 — e durante toda a espera o bloqueio do saldo na demissão continua valendo.
Casos especiais datados: a MP 1.290/2025 liberou extraordinariamente os saldos de quem estava no saque-aniversário e foi demitido entre janeiro de 2020 e fevereiro de 2025. Medidas desse tipo são excepcionais e vêm com janela própria — acompanhe a nota de atualização no topo deste artigo.
FGTS e moradia: o outro grande uso do fundo
Além da demissão e do aniversário, o FGTS tem uma terceira porta de saída que continua aberta nas duas sistemáticas: a moradia. Você pode usar o saldo para dar entrada, amortizar parcelas ou quitar um financiamento habitacional — e esse uso não depende de estar no saque-rescisão ou no aniversário.
As condições gerais cobradas pela Caixa são objetivas: conta com pelo menos 3 anos de trabalho sob o regime do FGTS (consecutivos ou não), não possuir outro imóvel residencial no município onde pretende comprar e não ter financiamento ativo no Sistema Financeiro da Habitação (SFH). O imóvel precisa ser residencial urbano e destinado à sua moradia — não vale para imóvel comercial nem para terceiros.
Por que isso importa na decisão entre as sistemáticas? Porque o trabalhador que planeja usar o FGTS na casa própria nos próximos anos tem menos motivo para temer o bloqueio do saldo na demissão — parte relevante do fundo já tem destino. Nesse caso, o saque-aniversário pode coexistir com o plano habitacional: você usa o que precisa na entrada e segue sacando a parcela anual. O estudo futuro sobre financiamento imobiliário detalhará entrada, seguros e documentação; aqui, o essencial é saber que a moradia é hipótese autônoma de saque.
Conclusão: a pergunta que decide tudo
A decisão do FGTS se resume a uma pergunta: qual é o seu risco de precisar do saldo integral nos próximos dois anos? Se a resposta for “alto ou incerto”, o saque-rescisão protege você. Se for “baixo”, o saque-aniversário transforma um dinheiro de baixo rendimento em liquidez anual — desde que você faça a conta da faixa e resista à antecipação por impulso.
Para continuar: entenda por que o FGTS não substitui a sua reserva de emergência e, se a necessidade for crédito, compare as modalidades no estudo sobre crédito consignado antes de ceder seus saques futuros ao banco.
Este artigo é educativo e não é recomendação financeira: valores oficiais são apurados pela Caixa na data do débito, e regras podem mudar por lei ou resolução — verifique sempre os canais oficiais antes de decidir.
Fontes e referências
- Caixa — Saque-Aniversário do FGTS (sistemática, tabela e carência): caixa.gov.br/beneficios-trabalhador/fgts/saque-FGTS/Paginas/default.aspx
- Caixa — Antecipação do Saque-Aniversário (regras e contratação): caixa.gov.br/voce/credito-financiamento/emprestimo/antecipacao-saque-aniversario-FGTS/Paginas/default.aspx
- Portal FGTS — Saque-aniversário (tabela de faixas e exemplos): fgts.gov.br/Paginas/trabalhador/saque-aniversario.aspx
- Planalto — Lei 13.932/2019 (cria o saque-aniversário): planalto.gov.br/ccivil_03/_ato2019-2022/2019/lei/l13932.htm
- O Globo — Novas regras derrubam em 80% a antecipação (ABBC, dez/2025): oglobo.globo.com/economia/noticia/2025/12/09/novas-regras-do-fgts-derrubam-em-80percent-a-antecipacao-do-saque-aniversario-aponta-associacao-de-bancos.ghtml
Perguntas frequentes
O que é o saque-aniversário do FGTS?
Quem está no saque-aniversário recebe o FGTS na demissão?
Quanto tempo leva para voltar ao saque-rescisão?
O que é a antecipação do saque-aniversário?
FGTS pode ser usado como reserva de emergência?
Dá para usar o FGTS para comprar imóvel?
Quem foi demitido entre 2020 e 2025 no saque-aniversário tem direito ao saldo?
Anúncio