
Parte do guia Crédito · Score de Crédito
Score de crédito: como funciona e como subir o seu
Anúncio
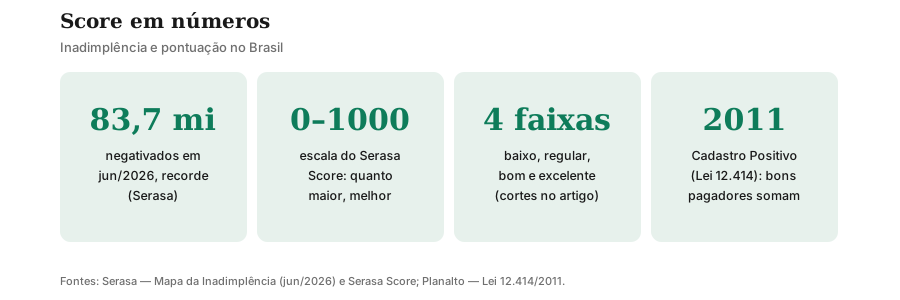
Em junho de 2026, o Brasil bateu o recorde de 83,7 milhões de pessoas com o nome negativado, segundo o Mapa da Inadimplência da Serasa. Por trás de cada CPF nessa lista há uma pergunta prática: “o que eu faço para voltar a ter crédito?” A resposta passa por um número de 0 a 1.000 que decide aprovações todos os dias — o score de crédito.
Neste artigo você vai aprender o que o score mede (e o que ele não mede), de onde vem cada ponto, os mitos que mais travam quem está endividado e o plano em 6 passos para limpar o nome e reconstruir a pontuação — sem atalho milagroso e sem cair em golpe.
Nota de atualização (set/2026): números de inadimplência referentes a junho de 2026 (Serasa). Faixas do Serasa Score e regras do Cadastro Positivo conforme legislação vigente (Lei 12.414/2011).
O que é o score e por que ele decide tanto
O score de crédito é uma pontuação estatística que estima a probabilidade de você pagar suas contas em dia nos próximos meses. A escala mais conhecida, o Serasa Score, vai de 0 a 1.000: quanto maior, menor o risco percebido. Cada bureau tem o seu — Serasa, SPC Brasil e Boa Vista calculam separadamente, com metodologias próprias — então o seu “score” na verdade são vários números parecidos, não um só.
Os bancos usam a pontuação como termômetro de entrada na análise de crédito: ela ajuda a decidir se aprovam e a que preço — limite do cartão, taxa do empréstimo, entrada do financiamento. Mas atenção ao ponto central deste artigo: o score é um dos fatores, não a decisão inteira. Renda comprovada, comprometimento mensal, tempo de relacionamento e o valor pedido pesam junto. Score alto com renda comprometida reprova; score médio com folga no orçamento aprova.
Na prática, a análise combina três perguntas: você pode pagar (renda menos compromissos), você costuma pagar (score e histórico) e vale a pena emprestar (valor, prazo e garantias). O score responde bem à segunda e mal às outras duas — por isso o gerente (ou o algoritmo) olha o conjunto. Organização financeira — gastar abaixo do que entra, com margem — é o que transforma um score regular em aprovação.
As faixas usuais do Serasa Score organizam a leitura:
| Faixa | Leitura | O que significa na prática |
|---|---|---|
| 0 a 300 | Baixo | Crédito restrito; negativas ativas pesam aqui |
| 301 a 500 | Regular | Aprovações parciais, limites baixos, juros maiores |
| 501 a 700 | Bom | Portas abertas no crédito de varejo |
| 701 a 1.000 | Excelente | Melhores limites e taxas; margem para negociar |
De onde vem o número: os 4 ingredientes
Nenhum bureau publica a fórmula exata — mas todos confirmam os ingredientes, e a ordem de importância é conhecida:
- Pagamentos em dia (o maior peso positivo). Cada conta paga até o vencimento — cartão, empréstimo, água, luz, telefone — alimenta o histórico. É aqui que mora a reconstrução do score: comportamento recente pesa mais que escorregão antigo.
- Dívidas negativadas (o maior peso negativo). Nome no SPC/Serasa derruba a pontuação de forma expressiva, porque é o sinal mais direto de risco. Uma negativação antiga quitada pesa menos que uma ativa — quitar é sempre o primeiro multiplicador.
- Cadastro Positivo (o currículo de bom pagador). Criado pela Lei 12.414/2011, registra o histórico de pagamentos em dia de quem autoriza — ou, desde 2019, com inclusão automática e saída opcional. Sem ele, quem nunca deveu é invisível; com ele, quem paga tudo em dia constrói reputação mesmo sem histórico de crédito.
- Comportamento de busca por crédito. Muitas consultas de empresas ao seu CPF em pouco tempo sugerem desespero por crédito e podem pressionar a nota. Consultar você mesmo não conta — esse mito morre aqui.
Repare que três dos quatro ingredientes estão sob seu controle direto. Score não é sorte nem castigo: é o espelho dos hábitos, com atraso de semanas.
Os 5 mitos que travam quem está endividado
| Mito | A verdade |
|---|---|
| “Existe score mínimo para aprovar” | Não existe mínimo oficial para nada. Cada banco combina score com renda e histórico na sua política interna. |
| “Consultar meu CPF baixa o score” | Consultar o próprio CPF e o próprio score é grátis e não altera nada. |
| “Limpei o nome, o score volta na hora” | A baixa da negativação é rápida; a pontuação reage em semanas a meses de bons hábitos. Paciência é parte do plano. |
| “Só quem deve tem score baixo” | Quem nunca usou crédito pode ter score baixo por falta de histórico — o Cadastro Positivo existe para isso. |
| “Dá para comprar score alto” | Oferta de “subir score em 24h mediante Pix” é golpe — e se conecta ao roteiro clássico de golpes no Pix: urgência + pagamento antecipado + conta desconhecida. |
| “Pagar tudo à vista sempre ajuda mais” | Ajuda no bolso (desconto), mas para o score o que conta é o histórico de pagamentos em dia — um parcelado cumprido à risca constrói tanto quanto. |
| “Abrir conta em vários bancos aumenta o score” | Relacionamento conta, mas pulverizar limites e pedidos de crédito em sequência gera consultas em cascata — que pesam contra. Um banco bem movimentado vale mais que cinco parados. |
O último mito merece sublinhar: não existe atalho legítimo. Qualquer serviço que prometa manipular sua pontuação em troca de pagamento antecipado ou acesso à sua conta bancária é fraude — denuncie e não prossiga.
Anúncio
O plano em 6 passos: do nome sujo ao score saudável
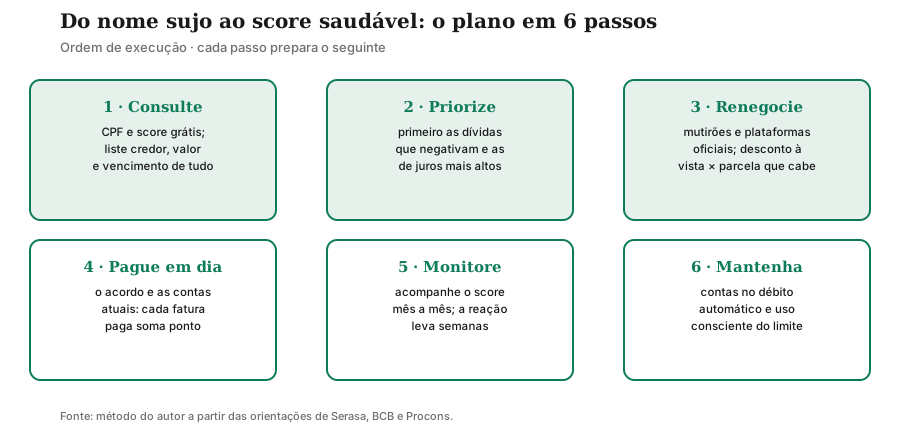
Passo 1 — Consulte. Levante tudo de graça: CPF, score e cada pendência (credor, valor, vencimento). Sem inventário completo, qualquer plano é chute.
Consultar é gratuito nos três bureaus — Serasa, SPC Brasil e Boa Vista — pelos sites e aplicativos oficiais, e você deve olhar os três: como cada um calcula separado, uma pendência pode aparecer em um e não em outro, e o banco que vai analisar seu crédito pode consultar qualquer deles. Anote ainda a data de cada dívida: dívidas com mais de 5 anos não podem mais negativar (prescrevem, pelo art. 206 do Código Civil), embora ainda possam ser cobradas por outros meios — saber a idade de cada pendência evita pagar juros sobre dívida que já nem deveria estar no seu nome.
Passo 2 — Priorize. Primeiro as dívidas que negativam e as de juros mais altos — cheque especial e rotativo do cartão antes de parcelas baratas. Dívida que não cresce pode esperar; dívida que cresce, não.
Passo 3 — Renegocie. Use mutirões e plataformas oficiais (como o Serasa Limpa Nome, com descontos anunciados que chegam a 90%): compare desconto à vista com parcela que cabe no orçamento todo mês. Acordo quebrado volta a negativar — parcela realista vence desconto agressivo.
A decisão à vista × parcelado merece conta feita. Exemplo: dívida de R$ 2.000 com oferta de 70% de desconto à vista (R$ 600) ou parcelamento em 10 vezes de R$ 200 (R$ 2.000). À vista você economiza R$ 1.400 — mas só se os R$ 600 não desfalcarem o mês a ponto de gerar nova dívida no cartão. A regra: desconto só vale se o pagamento não cria o próximo endividamento. Sem reserva para o à vista, o parcelado que cabe no orçamento vence o desconto que quebra o mês — acordo cumprido até o fim limpa o nome do mesmo jeito, apenas com menos economia.
Passo 4 — Pague em dia. O acordo e as contas atuais, sem atraso. Cada fatura paga no vencimento é um voto a favor do seu score no mês seguinte — e cada atraso novo anula semanas de progresso.
Passo 5 — Monitore. Acompanhe score e CPF mês a mês. A reação leva semanas: se nada mexer em 60–90 dias de bons hábitos, revise o passo 2 (alguma pendência ficou de fora do inventário?).
Passo 6 — Mantenha. Contas essenciais no débito automático, uso do cartão com folga (idealmente abaixo de 30% do limite) e Cadastro Positivo ativo. Score saudável é manutenção, não projeto com fim.
O dia a dia que move o ponteiro
Saído do vermelho, o jogo vira manutenção — e manutenção é rotina, não esforço. Quatro hábitos sustentam a pontuação mês após mês: débito automático nas contas essenciais (elimina o atraso por esquecimento, a causa mais boba de queda); uso do cartão abaixo de 30% do limite (utilização alta sinaliza aperto, mesmo com pagamento integral); dados atualizados nos bureaus e no banco (renda e endereço desatualizados travam ofertas e análises); e um pedido de crédito por vez (simule, decida, contrate — em vez de espalhar propostas que geram consultas em cascata).
Nenhum deles exige mais dinheiro — exigem sistema. Quem automatiza o pagamento, concentra o uso e espaça os pedidos colhe a mesma recompensa todo mês: um histórico que se alonga sem manchas, que é exatamente o que o modelo premia.
Score × crédito: por que o consignado aprova e o pessoal nega
A mesma pessoa, dois veredictos diferentes — e o score explica só metade. No crédito consignado, a parcela sai direto da folha: o risco de calote despenca, então o banco aprova com score baixo e cobra juros menores. No empréstimo pessoal sem garantia, o banco só tem a sua palavra (e o seu score): a mesma pontuação que passou no consignado reprova no pessoal — ou aprova com juros que refletem o risco.
Essa diferença de preço pelo risco tem nome: spread bancário — a distância entre o que o banco paga para captar e o que cobra para emprestar, onde moram inadimplência esperada, custos e lucro. Score baixo não é só “porta fechada”: é também “porta aberta mais cara”. Reconstruir a pontuação é, literalmente, baratear seu crédito futuro. E vale o mesmo para o limite do cartão e do cheque especial: cada faixa de score que você sobe tende a responder em limite maior e juro menor na renovação seguinte — o banco reprecifica o risco a seu favor.
E quando o assunto é a conta onde tudo isso acontece — tarifas, pacote essencial, atendimento — os seus direitos como cliente bancário continuam valendo com nome sujo ou limpo: banco não pode condicionar serviços básicos à contratação de produto nem cobrar por item do pacote essencial.
Score e financiamento: o próximo degrau
Para quem mira um financiamento — veículo ou imóvel — o score é o portão de entrada, e a regra é chegar com folga. Simule em mais de um banco: cada instituição aplica sua política, e a diferença de taxa entre propostas para o mesmo perfil costuma surpreender. Chegue com entrada maior que o mínimo quando possível (reduz parcela, prazo e risco percebido), comprometa no máximo cerca de 30% da renda com a prestação e leve o histórico de 12 meses de contas pagas — na mesa de negociação, extrato organizado fala tão alto quanto número.
E se a simulação voltar negada mesmo com nome limpo, peça o motivo por escrito e trate como diagnóstico: renda insuficiente pede entrada maior ou prazo mais longo; comprometimento alto pede quitar uma parcela menor antes; score em recuperação pede mais alguns meses de histórico. Negativa com motivo é plano de ação — negativa sem motivo é convite para trocar de banco.
Conclusão: score é espelho, não sentença
A pontuação de hoje fotografa hábitos passados — e hábitos mudam. Com inventário completo, renegociação realista e meses de pagamento em dia, a trajetória se inverte: primeiro o nome limpa, depois o score reage, por fim o crédito barateia. Sem atalho, sem Pix para “consultor”, sem mágica. Comece hoje pelo passo 1: a consulta gratuita leva minutos e é o único diagnóstico que o seu bolso precisa para sair do lugar.
Para continuar: entenda o preço que o risco impõe no estudo sobre spread bancário e, se precisar de crédito durante a travessia, compare com calma no guia do crédito consignado.
Este artigo é educativo e não é consultoria financeira: cada banco tem sua política de crédito, e nenhum conteúdo substitui a simulação oficial na instituição antes de contratar.
Próximo passo
Fontes e referências
- Serasa — Mapa da Inadimplência (83,7 mi negativados, jun/2026): serasa.com.br/limpa-nome-online/blog/financiar-imovel-com-nome-sujo/
- Serasa — Serasa Score (faixas e consulta gratuita): serasa.com.br/score/
- Planalto — Lei 12.414/2011 (Cadastro Positivo): planalto.gov.br/ccivil_03/_ato2011-2014/2011/lei/l12414.htm
- Banco Central — Cadastro Positivo e cidadania financeira: bcb.gov.br/cidadaniafinanceira/cadastropositivo
Perguntas frequentes
O que é score de crédito?
Qual score é considerado bom?
Consultar meu CPF baixa meu score?
Quanto tempo leva para o score subir depois de limpar o nome?
Nome limpo garante aprovação no financiamento?
O que é o Cadastro Positivo?
Dívida caduca depois de 5 anos?
Anúncio