
Parte do guia Crédito · Empréstimo Pessoal
Empréstimo pessoal, cheque especial e rotativo: o custo real
Anúncio
As buscas por “empréstimo” cresceram 250% desde a pandemia — e junto cresceu a confusão: pessoal, consignado, cheque especial, rotativo, antecipação. Cada nome é um preço diferente pelo mesmo dinheiro, e escolher pelo nome em vez de pelo custo é o erro que transforma solução em problema maior.
Neste artigo você vai aprender o ranking das taxas com a conta feita, o que é o CET (e por que só ele vale na comparação), os dois tetos legais que protegem você e as três condições que separam o crédito que resolve do crédito que afunda.
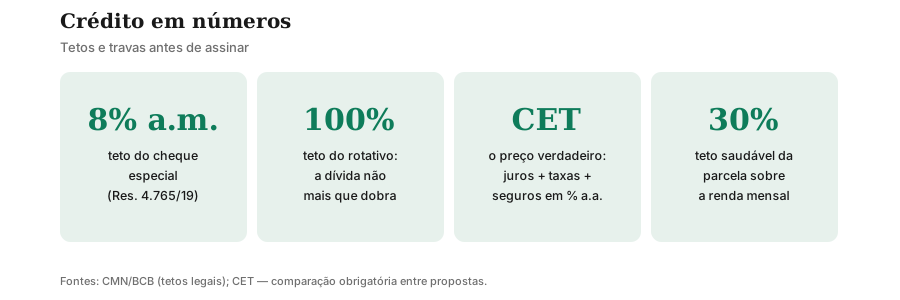
Nota de atualização (set/2026): taxas como ordens de grandeza de mercado — variam por banco, perfil e mês; confira o painel de taxas do BCB antes de contratar. Tetos legais: cheque especial 8% a.m. (Res. 4.765/2019) e rotativo 100% do principal (Lei 14.690/2023).
As 4 modalidades: garantia explica o preço
Todo juro de crédito responde a uma pergunta: qual a chance de o banco não receber? Quanto menor o risco, menor a taxa. As 4 modalidades se ordenam por essa lógica:
- Consignado: desconto direto na folha ou benefício — risco mínimo, juro mínimo (teto do INSS perto de 2% a.m., definido pelo CNPS).
- Pessoal sem garantia: só a sua promessa e o seu score — risco médio, taxa média (~4–7% a.m. conforme perfil).
- Cheque especial: limite pré-aprovado na conta, sem análise por uso — risco alto, taxa alta, com teto de 8% ao mês.
- Rotativo do cartão: financia a fatura não paga — risco altíssimo, taxa altíssima (~10–15% a.m.), com teto de 100% do principal.
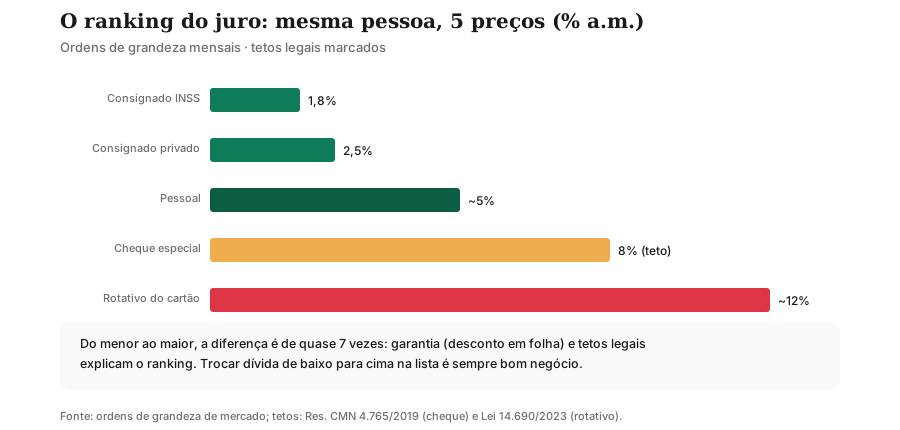
A conclusão visual é a regra de ouro do crédito: trocar dívida de baixo para cima na lista é sempre bom negócio — rotativo por pessoal, pessoal por consignado. E a recíproca é sempre prejuízo: nada justifica sair do consignado para o cheque, exceto emergência de dias com quitação certa.
CET na prática: a conta que desmascara a propaganda
A “taxa anunciada” esconde taxas de abertura, seguros embutidos e tributos. O CET soma tudo e expressa em % ao ano — é obrigatório por norma e é o único número comparável entre propostas. Exemplo com a conta feita: R$ 5.000 em 12 parcelas a 5% a.m. A parcela Price é:
$$PMT = 5000 \times \frac{0{,}05}{1 - 1{,}05^{-12}} \approx R\$\ 564$$Total pago: R$ 6.769 — R$ 1.770 de juros, 35% do valor em um ano. E se o contrato embutir R$ 300 de taxas e seguros, o CET sobe para além dos 5% mensais anunciados. Moral: pergunte sempre “qual o CET e qual o total pago?” — quem enrola nessas duas respostas está vendendo caro.
Outro efeito que o CET revela: prazo longo barateia a parcela e encarece o total. Os mesmos R$ 5.000 em 24 vezes a 5% caem para ~R$ 362 mensais — mas o total vai a R$ 8.688, com R$ 3.688 de juros. Parcela pequena com prazo longo é a embalagem mais vendida do crédito caro.
Simulador mental: 3 propostas lado a lado
Na hora da oferta, monte esta tabela antes de assinar — com números reais das propostas:
| Banco A | Banco B | Banco C | |
|---|---|---|---|
| Valor liberado | R$ 5.000 | R$ 5.000 | R$ 5.000 |
| Taxa anunciada | 4,5% a.m. | 5,2% a.m. | 4,9% a.m. |
| Parcelas | 12 × R$ 545 | 12 × R$ 566 | 18 × R$ 428 |
| Total pago | R$ 6.540 | R$ 6.792 | R$ 7.704 |
| CET (% a.a.) | ~72% | ~84% | ~92% |
A leitura treina o olho: o Banco C tem “menor parcela” e é o mais caro no total; entre A e B, a diferença de 0,7 ponto mensal vira R$ 252 no ano. Decida pelo total pago e pelo CET, nunca pela parcela isolada — e desconfie de proposta que demora a informar qualquer um dos dois.
Portabilidade: troque de banco sem trocar de dívida
Pouca gente usa e todo mundo deveria conhecer: a portabilidade de crédito permite levar sua dívida para outro banco com condições melhores — o novo banco quita o antigo e você passa a dever a ele, com taxa menor ou prazo melhor. Vale para consignado (o caso mais comum, com regras próprias de margem e teto), mas também para pessoal e financiamento: qualquer banco pode “comprar” sua dívida para ganhar seu cliente.
O roteiro: peça ao banco atual o saldo devedor atualizado (direito seu), simule em 2–3 concorrentes informando esse saldo e o prazo restante, e só migre se o CET novo for menor sem esticar o prazo além da conta — portabilidade que dobra o prazo para baixar a parcela costuma aumentar o total. E nunca pague “taxa de portabilidade”: a transferência é gratuita por norma; quem cobra está inventando receita.
Quando o crédito vale a pena: as 3 condições
- Finalidade definida. Reforma que valoriza o imóvel, equipamento que gera renda, emergência real de saúde. “Uma folga” não é finalidade — é adiamento de ajuste com juros.
- Parcela com margem. Até ~30% da renda líquida, sobrando folga para o imprevisto. Parcela que zera a conta no mês bom quebra no mês ruim.
- Plano de quitação. Prazo, fonte dos pagamentos e — ideal — amortizações com 13º e bônus. Crédito sem data de morte vira morador fixo do orçamento.
O quarto uso legítimo é a troca de dívida: consignado quitando rotativo, pessoal quitando cheque. Faça a conta do total pago antes e depois — se o CET novo é menor e o prazo não estica desproporcionalmente, a troca paga a burocracia.
Anúncio
Quando NÃO pegar: 4 sinais vermelhos
- Sem finalidade. “Uma folga”, “aproveitar a aprovação”, “investir o empréstimo” — dinheiro sem destino vira gasto, e gasto com juros vira bola de neve.
- Parcela acima de 30% da renda. O orçamento already no limite não absorve imprevisto; a primeira conta extra empurra você para o cheque — a linha mais cara.
- Para pagar outra dívida sem trocar de preço. Refinanciar rotativo com pessoal mais caro (ou com prazo dobrado) não é solução: é maquiagem com CET maior.
- Com nome sujo e oferta milagrosa. “Aprovação garantida para negativado mediante taxa antecipada” é golpe documentado — o caminho real é renegociar e reconstruir o score primeiro.
Os 5 erros mais caros de quem contrata
- Assinar pela parcela. Ver seção do simulador: parcela pequena com prazo longo é o disfarce clássico do total alto.
- Ignorar o CET. Taxa anunciada sem taxas, seguros e tributos é meia verdade — e meia verdade cara.
- Usar cheque como renda. Limite pré-aprovado parece salário extra; é crédito a 8% ao mês com outro nome.
- Pagar só o mínimo do cartão. Abre a porta do rotativo, a linha mais cara do ranking, todo mês de novo.
- Não amortizar nunca. Quitar antecipado dá direito a redução proporcional de juros e encargos (CDC) — cada aporte extra abate o total. Crédito pago no prazo cheio é crédito no preço cheio.
A armadilha do mínimo e o giro do rotativo
Pagar o mínimo da fatura parece alívio e é armadilha: o restante entra no rotativo à taxa mais alta do ranking, e o teto de 100% limita o estrago sem eliminar o problema — dobrar uma dívida continua sendo dobrar uma dívida. A regra: fatura se paga integralmente ou se parcela conscientemente (parcelado do cartão tem taxa menor que o rotativo e valor fechado). Mínimo dois meses seguidos é sinal vermelho: pare, some o total e troque por linha mais barata antes do terceiro.
Crédito e orçamento: a conta dos 30%
A regra dos 30% merece a conta feita. Renda líquida de R$ 4.000: teto saudável de parcelas em R$ 1.200. Com aluguel de R$ 1.200 e contas de R$ 800, sobram R$ 2.000 — a parcela de R$ 564 do exemplo cabe com folga. Com as mesmas contas e renda de R$ 2.500, o teto é R$ 750 e a folga some: qualquer imprevisto empurra para o cheque.
O teste definitivo antes de assinar: simule 3 meses ruins — renda 20% menor, uma conta extra de R$ 500. Se a parcela continua cabendo, o crédito é seguro; se só cabe no mês perfeito, o valor está alto ou o prazo curto. Banco aprova pelo mês bom; você paga em todos os meses.
Cheque especial: manual de uso (e de saída)
O cheque não é vilão absoluto — é ferramenta de dias, não de meses. Uso legítimo: salário que cai dia 5 e conta que vence dia 2, com cobertura certa em 72 horas. Custo de 3 dias a 8% a.m.: cerca de 0,8% do valor usado — aceitável como ponte.
O problema é morar nele: saldo negativo permanente a 8% ao mês dobra a dívida em ~9 meses (regra dos 72: \(72 \div 8 \approx 9\)). Plano de saída em 3 movimentos: congele o uso (tire o débito automático do cheque, opere só no saldo positivo); troque por pessoal com parcela fixa e prazo — mesmo a 5% a.m., metade do preço; renegocie o limite para baixo conforme quita, para não reocupar o espaço liberado. Cheque zerado e limite reduzido: ferramenta guardada, não tentação armada.
Microcrédito e os R$ 100: o crédito de emergência
As buscas por valores pequenos (“empréstimo de R$ 100”) dispararam — e fazem sentido: para o remédio, a conta de luz e o imprevisto, um crédito pequeno e rápido evita o cheque especial, que cobra taxa de gigante para valor de formiga. As opções honestas: antecipação do saque-aniversário do FGTS (para quem está na sistemática), consignado de pequeno valor e linhas digitais com contratação no app.
O alerta: valor pequeno não significa custo pequeno — confira o CET mesmo em R$ 200, desconfie de “liberação na hora mediante taxa antecipada” (roteiro de golpe) e nunca contrate por link recebido em mensagem. Emergência pede velocidade no canal oficial, nunca atalho em canal desconhecido.
Compare as duas saídas para um imprevisto de R$ 500: 10 dias no cheque especial a 8% a.m. custam cerca de R$ 13 de juros; um “empréstimo rápido” de R$ 500 com R$ 60 de taxas e 15% a.m. custa R$ 135 no mesmo período — dez vezes mais. No crédito pequeno, a taxa de abertura manda mais que o juro mensal: leia o contrato inteiro, principalmente quando o valor é baixo e a pressa é alta.
Taxas do BCB: onde conferir antes de assinar
Toda taxa deste artigo é ordem de grandeza — a taxa da sua proposta sai do painel de taxas do Banco Central, que publica semanalmente os juros por modalidade e por instituição. O ritual de 5 minutos: abra o painel, filtre pela modalidade (pessoal, cheque, rotativo), compare a média de mercado com a oferta que você recebeu e desconfie de proposta muito acima da média — e de proposta muito abaixo sem explicação (pode esconder taxas no CET).
Guarde também o hábito trimestral: olhar o painel a cada 3 meses mostra para onde o seu custo caminha e quando vale pedir portabilidade ou renegociar. Quem acompanha a taxa média negocia com argumento; quem não acompanha aceita o primeiro número da tela.
Conclusão: crédito é ferramenta, não renda
Empréstimo não aumenta seu dinheiro — antecipa consumo futuro com pedágio. Usado com finalidade, margem e prazo, resolve problemas reais e ainda barateia dívidas antigas; usado como renda, cobra o preço mais alto do mercado pelo mesmo dinheiro. Compare pelo CET, respeite os 30% e troque sempre de baixo para cima no ranking.
E guarde o hábito que resume este artigo inteiro: antes de assinar qualquer coisa, escreva num papel o total pago, o CET e a data da última parcela. Se esses três números cabem no seu orçamento e no seu plano, assine tranquilo; se algum deles assusta, o crédito está dizendo — com números — que a hora não é essa.
Para continuar: entenda o preço do risco no estudo sobre spread bancário e, se o nome está sujo, reconstrua antes de contratar no guia do score de crédito.
Este artigo é educativo e não é recomendação de contratação: taxas variam por banco e perfil — simule no canal oficial e compare pelo CET antes de assinar.
Próximo passo
Fontes e referências
- Banco Central — Taxas de juros por modalidade (painel): bcb.gov.br/estatisticas/txjuros
- Planalto — Lei 14.690/2023 (teto do rotativo em 100%): planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14690.htm
- Banco Central — Res. CMN 4.765/2019 (teto do cheque especial): bcb.gov.br/pre/normativos/busca/normativo.asp?numero=4765&tipo=Resolu%C3%A7%C3%A3o
- Google Trends/MeuTudo — Busca por empréstimo sobe 250% (ago/2026): meutudo.com.br/blog/noticias/2026/08/27/procura-por-emprestimo-subiu-250-desde-a-pandemia-cuidados-para-garantir-a-melhor-escolha/
Perguntas frequentes
O que é CET?
Qual o juro do cheque especial hoje?
A dívida do cartão pode crescer sem limite?
Quando vale a pena pegar empréstimo?
Empréstimo para negativado existe?
O que é melhor: consignado ou pessoal?
Quitei antecipado: tenho desconto nos juros?
Anúncio