
Parte do guia Bancos · Quebra e Liquidação de Bancos
Quando um banco quebra: intervenção, liquidação e seus direitos
Anúncio
Bancos quebram raramente, mas quebram. Quando isso acontece no Brasil, não há porta fechada da noite para o dia nem fila na agência decidindo quem recebe primeiro: quem assume o comando é o Banco Central, que decreta um regime especial, nomeia alguém para administrar a instituição e aciona, quando é o caso, a rede de proteção dos depositantes. Entre novembro de 2025 e março de 2026, esse roteiro foi seguido no conglomerado Master, no Will Bank e no Banco Pleno, e produziu o maior pagamento de garantias da história do país.
Neste guia você vai entender os três regimes previstos em lei (intervenção, liquidação extrajudicial e RAET), o passo a passo desde o decreto até o dinheiro de volta, o que acontece com cada produto que você tem no banco, quem recebe primeiro, quem responde pelo rombo e o que mostram os grandes casos, do Bamerindus ao Master.
Nota de atualização (out/2026): valores pagos pelo FGC atualizados com as estatísticas do próprio fundo (posição de 31/07/2026, publicadas em setembro de 2026). A situação do PLP 281/2019 foi conferida na Câmara dos Deputados em 20/10/2026. Leis e números podem mudar: confira sempre as fontes oficiais listadas ao final.
Banco pode falir como qualquer empresa?
Não do mesmo jeito. A Lei 6.024/1974 diz que as instituições financeiras privadas e as públicas não federais, além das cooperativas de crédito, estão sujeitas à intervenção ou à liquidação extrajudicial, ambas decretadas pelo Banco Central, e só depois, se for o caso, à falência na Justiça. O motivo é simples: um banco guarda o dinheiro de milhares de pessoas e está ligado a todos os outros pelos pagamentos. Uma quebra desordenada pode virar corrida bancária e contágio.
Por isso, antes de qualquer regime, o BC tenta uma solução de mercado. A Lei 9.447/1997 permite que ele exija dos controladores um aporte de capital, a venda do controle ou uma reorganização (incorporação, fusão, cisão). Se nada disso for feito no prazo, o regime especial é decretado. O BC registra que não existe “gatilho automático”: a decisão é tomada caso a caso, com foco na estabilidade financeira. Indicadores como o Índice de Basileia mostram quanto capital um banco tem para absorver perdas antes de chegar a esse ponto.
Os três regimes: intervenção, liquidação e RAET
| Regime | Lei | Quando é usado | O banco funciona? | FGC paga? |
|---|---|---|---|---|
| Intervenção | Lei 6.024/1974 | Prejuízo por má gestão ou infrações reiteradas, com chance de recuperação | Não: obrigações e depósitos ficam suspensos | Sim |
| Liquidação extrajudicial | Lei 6.024/1974 | Situação econômico-financeira comprometida, sem recuperação | Não: o objetivo é encerrar e retirar a instituição do sistema | Sim |
| RAET | Decreto-Lei 2.321/1987 | Banco grande ou com funções críticas, cuja parada poderia contaminar o sistema | Sim: os negócios seguem normalmente | Não |
Intervenção
Na intervenção, um interventor nomeado pelo BC assume com plenos poderes de gestão. Desde o decreto, ficam suspensas as obrigações vencidas e os depósitos existentes deixam de ser exigíveis (art. 6º). O prazo é de até 6 meses, prorrogável uma única vez por mais 6 (art. 4º). A intervenção termina se a situação se normalizar, se os interessados assumirem o negócio com garantias aceitas pelo BC ou, se não houver saída, com a liquidação ou a falência.
Liquidação extrajudicial
A liquidação é o regime de insolvência propriamente dito. O liquidante recebe amplos poderes para verificar e classificar créditos, vender bens e representar a massa (art. 16). Os efeitos são imediatos (art. 18): ações contra a instituição ficam suspensas, todas as obrigações vencem antecipadamente e param de correr juros contra a massa. Na prática, suas aplicações ficam congeladas com os rendimentos calculados até a data do decreto. A liquidação termina por decisão do BC (pagamento dos credores, venda do controle, esgotamento dos ativos, entre outras hipóteses) ou pela falência.
RAET
O Regime de Administração Especial Temporária, do Decreto-Lei 2.321/1987, não interrompe o funcionamento do banco: os administradores perdem o mandato e um conselho diretor nomeado pelo BC passa a gerir a instituição (arts. 2º e 3º). Como clientes continuam sacando e pagando, o FGC não é acionado. O RAET acaba com uma solução de mercado, com a normalização ou com a liquidação.
O caso Master mostra como os regimes se combinam. Em 18 de novembro de 2025, o BC liquidou quatro instituições do conglomerado e colocou o Banco Master Múltiplo em RAET, para tentar preservar a controlada Will Financeira (Will Bank). Sem solução, a Will Financeira foi liquidada em 21 de janeiro de 2026, e o RAET do Master Múltiplo, previsto para 120 dias, foi convertido em liquidação em 17 de março de 2026.
Do decreto ao dinheiro de volta: o passo a passo
- Decreto. O presidente do BC assina um ato (no caso Master, os Atos do Presidente 1.369 a 1.373). Os bens dos administradores ficam indisponíveis desde esse momento.
- Posse do liquidante. Ele assume a instituição e tem 60 dias, prorrogáveis, para entregar ao BC um relatório da situação. Com base nele, o BC decide se a liquidação prossegue ou se pede a falência, o que a lei prevê quando o ativo não cobre nem metade dos créditos quirografários ou há indícios de crime falimentar (art. 21).
- Lista de credores para o FGC. O liquidante consolida a base de clientes com valores garantidos e a envia ao FGC.
- Pagamento da garantia. O FGC abre os pedidos no aplicativo (pessoa física) ou no portal do investidor (pessoa jurídica) e paga em conta de mesma titularidade.
- Quadro geral de credores. O que não foi coberto é inscrito na lista oficial de credores. Depositantes não precisam se habilitar: o liquidante mantém a relação nominal dos saldos (art. 22). Quem discordar do valor ou da classificação pode recorrer ao BC e, depois, à Justiça.
- Venda dos ativos e rateio. O liquidante vende carteiras de crédito, imóveis e participações e paga os credores na ordem legal.
- Encerramento. Não há prazo fixo. O Banco Econômico, sob intervenção desde agosto de 1995 e liquidado em 1996, só saiu da liquidação em 2022, depois de 26 anos.
Anúncio
O que acontece com cada produto
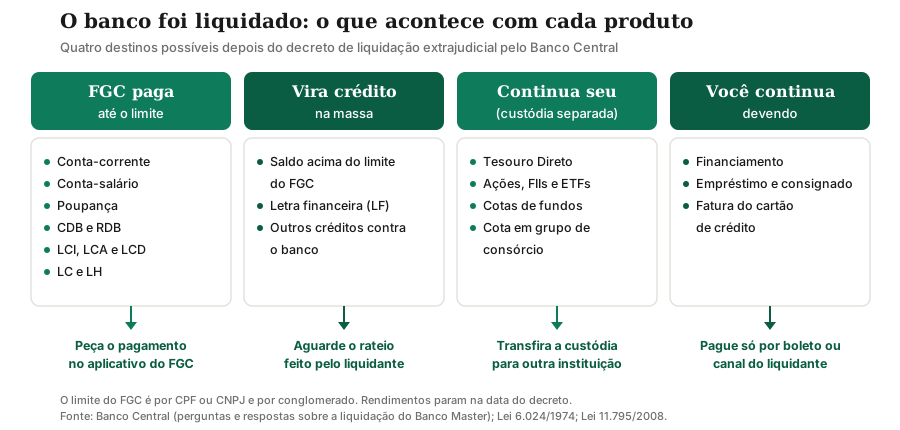
O ponto de partida é saber quem deve o quê a quem. Depósitos e títulos emitidos pelo banco são dívidas dele com você; ativos apenas guardados por ele continuam seus; e o que você deve ao banco continua devido. As regras de cobertura do FGC, com limites e lista completa de produtos, estão no guia do FGC; aqui o foco é o que acontece no dia seguinte ao decreto.
| Produto | O que acontece | O que fazer |
|---|---|---|
| Conta-corrente, conta-salário e poupança | Saldo bloqueado; o FGC paga até o limite | Pedir pelo aplicativo do FGC quando a lista for liberada |
| CDB, RDB, LCI, LCA, LCD, LC e LH | Congelados com rendimento até a data do decreto; FGC até o limite | Idem; o limite considera o emissor, não a corretora onde o título está |
| Valor acima do limite, letra financeira e outros créditos sem garantia | Inscritos no quadro geral de credores | Acompanhar os comunicados do liquidante |
| Tesouro Direto, ações, FIIs e ETFs | Ficam registrados em seu nome e não entram na massa | Pedir a transferência da custódia para outra instituição |
| Cotas de fundos de investimento | O fundo é um condomínio com patrimônio próprio, que não pertence ao administrador nem ao gestor | Acompanhar a substituição do prestador; o risco que fica é o dos ativos que o fundo comprou |
| Cota de consórcio (administradora liquidada) | O grupo tem patrimônio próprio e continua funcionando; outra administradora pode assumir | Seguir pagando as parcelas pelos canais oficiais |
| Financiamento, empréstimo, consignado e fatura do cartão | A dívida continua; passa a ser cobrada pelo liquidante ou por quem comprar a carteira | Pagar só com boleto ou instrução do liquidante |
| Chave Pix | Fica presa à instituição até ser liberada | Pedir a liberação ao liquidante e cadastrá-la em outro banco |
Investimentos guardados não são dívida do banco
Títulos públicos e ações negociadas na B3 ficam registrados em nome do investidor, no CPF, e não no balanço da corretora ou do banco que faz a custódia. Por isso o BC orienta quem tem ativos custodiados numa instituição liquidada a procurar outra instituição autorizada e transferir as posições. Se havia dinheiro de operações em bolsa parado na conta da instituição, o investidor pode pedir, em até 18 meses, ressarcimento ao Mecanismo de Ressarcimento de Prejuízos (MRP), até R$ 200 mil.
Nos fundos, a lógica é parecida: o Código Civil define o fundo como um condomínio de natureza especial, disciplinado pela CVM, e os ativos da carteira pertencem ao fundo, não a quem o administra. O risco que permanece é outro: um fundo que tenha comprado CDB ou letra financeira do banco quebrado perde junto, e o FGC não cobre o fundo.
No consórcio, a Lei 11.795/2008 diz que cada grupo tem patrimônio próprio, que não se confunde com o da administradora (art. 3º), e que a liquidação da administradora não prejudica a continuidade dos grupos: o liquidante deve priorizar seu funcionamento e pode convocar assembleia para escolher outra administradora (art. 40).
Suas dívidas continuam valendo
Quem deve ao banco liquidado continua devendo. Parcelas de financiamento, empréstimos e faturas de cartão passam a ser cobradas pelo liquidante, que pode vender essas carteiras a outra instituição. Não pagar não “cancela” a dívida: os juros e a negativação seguem as regras do contrato. Como quebras atraem golpistas, use apenas os canais divulgados pelo liquidante e confira o beneficiário do boleto, os mesmos cuidados descritos no guia sobre golpes com Pix.
Uma conta para quem tem mais que o limite
Quem tinha mais que o limite do FGC em um mesmo conglomerado recebe a parte garantida logo e o restante só no rateio. Chamando de \(S\) o saldo no conglomerado e de \(r\) a fração que a massa consegue pagar aos credores quirografários:
$$\text{recebido} = \min(S;\ 250\ \text{mil}) + r \times \max(S - 250\ \text{mil};\ 0)$$Num exemplo ilustrativo, com R$ 400 mil em CDB e uma recuperação hipotética de 30%, a pessoa recebe R$ 250 mil do FGC e, anos depois, R$ 45 mil da massa (30% de R$ 150 mil): R$ 295 mil no total. A taxa \(r\) não é conhecida de antemão e pode ser zero.
Quem recebe primeiro: a ordem dos credores
A Lei 6.024/1974 manda aplicar à liquidação, no que couber, as regras da falência (art. 34). Hoje, a ordem de classificação está no art. 83 da Lei 11.101/2005:
- créditos trabalhistas, até 150 salários mínimos por credor, e de acidentes de trabalho;
- créditos com garantia real, até o valor do bem dado em garantia;
- créditos tributários;
- créditos quirografários, os sem garantia nem preferência, onde ficam os saldos de depositantes e investidores acima do limite do FGC;
- multas contratuais e penas pecuniárias;
- créditos subordinados;
- juros vencidos depois do decreto.
O FGC também entra nessa fila. Ao pagar a garantia, ele se sub-roga nos direitos do cliente, ou seja, passa a ser credor da massa pelo valor que desembolsou, e as recuperações desses créditos são receita do fundo (Resolução CMN 4.222/2013). Os números do próprio FGC mostram como isso funciona: no Bamerindus, o fundo pagou R$ 3,74 bilhões em 1997, recuperou R$ 3,14 bilhões ao longo dos anos e registrou perda de R$ 591 milhões.
Quem responde pelo rombo
A lei cria uma camada de responsabilização que vai além da empresa:
- Bens indisponíveis. Desde o decreto, os administradores que estiveram no cargo nos 12 meses anteriores não podem vender nem onerar seus bens até a apuração final (Lei 6.024/1974, art. 36). A Lei 9.447/1997 estendeu a regra aos controladores, diretos ou indiretos.
- Responsabilidade solidária dos controladores. Quem controla a instituição responde junto com os ex-administradores pelas obrigações dela, independentemente de dolo ou culpa, até o valor do passivo a descoberto (Decreto-Lei 2.321/1987, art. 15, aplicado à intervenção e à liquidação pela Lei 9.447/1997).
- Administradores. Respondem solidariamente pelas obrigações assumidas em sua gestão, limitadas aos prejuízos causados (Lei 6.024/1974, art. 40).
- Inquérito. O BC abre inquérito para apurar as causas da quebra e a responsabilidade de administradores, controladores e até dos auditores independentes (Lei 6.024/1974, art. 41; Lei 9.447/1997, art. 3º).
Indisponibilidade não é condenação: é uma medida de cautela para preservar patrimônio enquanto as responsabilidades são apuradas no inquérito e na Justiça.
As grandes quebras: do Bamerindus ao Master
| Caso | Regime e data | Início do pagamento pelo FGC | Pago pelo FGC (valores históricos) |
|---|---|---|---|
| Bamerindus | Intervenção em 26/03/1997 | 26/03/1997 | R$ 3,74 bilhões |
| Cruzeiro do Sul | RAET em 04/06/2012; liquidação em 14/09/2012 | 22/11/2012 | R$ 1,96 bilhão |
| BVA | Intervenção em 19/10/2012; liquidação em 19/06/2013 | 04/03/2013 | R$ 1,31 bilhão |
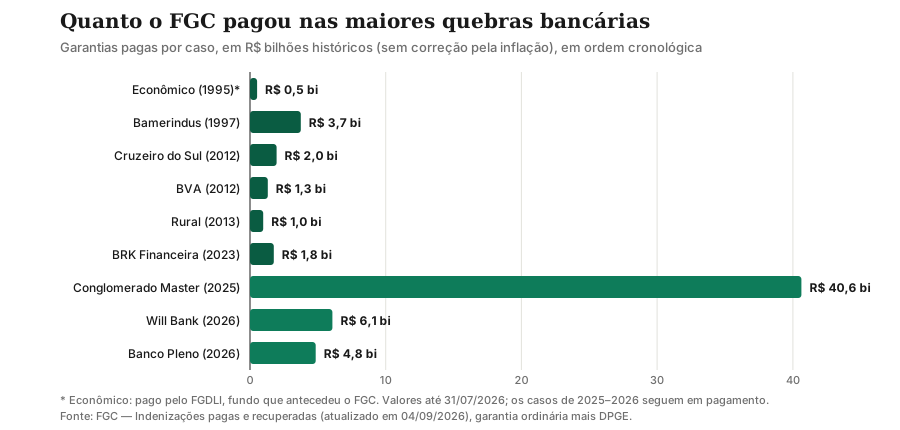
| Conglomerado Master | Liquidação em 18/11/2025 | 19/01/2026 | R$ 40,63 bilhões |
| Will Bank | Liquidação em 21/01/2026 | 10/02/2026 | R$ 6,07 bilhões |
| Banco Pleno | Liquidação em 18/02/2026 | 20/03/2026 | R$ 4,84 bilhões |
Anos 1990: Plano Real, PROER e o nascimento do FGC
A estabilização da economia com o Plano Real, em julho de 1994, expôs fragilidades de vários bancos e da própria legislação sobre insolvência bancária. O Banco Econômico sofreu intervenção em agosto de 1995. Em 3 de novembro de 1995, o CMN criou o PROER, o Programa de Estímulo à Reestruturação e ao Fortalecimento do Sistema Financeiro Nacional (Resolução 2.208/1995), depois consolidado pela Lei 9.710/1998. A fórmula era separar a parte saudável do banco, vendê-la a outro grupo com financiamento do BC, e deixar a parte problemática em regime especial.
O primeiro uso foi em 18 de novembro de 1995, no Banco Nacional, que entrou em RAET no mesmo dia em que recebeu as linhas do programa; cerca de 955 mil clientes foram transferidos ao Unibanco. O Bamerindus sofreu intervenção em 26 de março de 1997 e teve a parte saudável assumida pelo HSBC; o FGC começou a pagar no mesmo dia e desembolsou R$ 3,74 bilhões, o maior valor de sua história até o caso Master. Segundo a CPI do PROER, as linhas do programa somaram R$ 20,4 bilhões, a preços da época. O FGC, criado em 1995, nasceu desse período.
2012: Cruzeiro do Sul e BVA
O Cruzeiro do Sul, com cerca de 0,25% dos ativos do sistema bancário, entrou em RAET em 4 de junho de 2012, por suspeita de fraude, e foi liquidado em 14 de setembro de 2012. O BVA, com 0,17% dos ativos, sofreu intervenção em 19 de outubro de 2012 e foi liquidado em 19 de junho de 2013, sem proposta de solução de mercado. Nos dois casos, a maior parte do que o FGC pagou foi de DPGE (Depósito a Prazo com Garantia Especial), uma modalidade de depósito com garantia especial do fundo que os bancos médios usavam na época para captar.
2025–2026: conglomerado Master, Will Bank e Banco Pleno
Em 18 de novembro de 2025, o BC decretou a liquidação do Banco Master, do Banco Master de Investimento, do Banco Letsbank e da Master Corretora, e o RAET do Banco Master Múltiplo. Segundo o BC, a decisão foi motivada pela grave crise de liquidez do conglomerado, pelo comprometimento significativo de sua situação econômico-financeira e por graves violações às normas do sistema financeiro. O conglomerado tinha 0,57% dos ativos do Sistema Financeiro Nacional.
O FGC abriu os pedidos no aplicativo em 17 de janeiro de 2026 e fez os primeiros pagamentos em 19 de janeiro, 62 dias após o decreto. A estimativa era de cerca de R$ 40,6 bilhões para aproximadamente 800 mil credores; em 18 de fevereiro, R$ 37,2 bilhões (92%) já tinham sido pagos, e a estatística do fundo de julho de 2026 registra R$ 40,63 bilhões. A Will Financeira, liquidada em 21 de janeiro de 2026, tinha estimativa de R$ 6,3 bilhões; como fazia parte do mesmo conglomerado desde 2024, o limite de R$ 250 mil por CPF não se duplicou para quem também tinha aplicações no Master. Em 18 de fevereiro de 2026, o BC liquidou ainda o Banco Pleno, de pequeno porte.
Somados, os três casos passam de R$ 51 bilhões, cerca de 80% de tudo o que o FGC pagou em toda a sua história, em valores nominais.
O que muda com a nova lei de resolução bancária
As regras atuais são de 1974, 1987 e 1997. O PLP 281/2019, enviado pelo Poder Executivo em dezembro de 2019, cria novos regimes de resolução, entre eles um regime de estabilização e um regime de liquidação compulsória, e define o BC, a CVM e a Susep como autoridades de resolução para as instituições que supervisionam. A urgência foi aprovada em novembro de 2024.
Depois do caso Master, o projeto voltou à pauta. Em 14 de outubro de 2026, o plenário da Câmara discutiu o texto e iniciou a votação, cuja continuação foi adiada com o encerramento da Ordem do Dia. Em 20 de outubro de 2026, a proposta aguardava deliberação na Câmara e ainda precisaria passar pelo Senado. Enquanto não for aprovada e sancionada, valem os regimes descritos neste guia.
Conclusão
A quebra de um banco segue um roteiro definido em lei: o Banco Central decreta intervenção, liquidação extrajudicial ou RAET; o liquidante assume, levanta os credores e vende os ativos; o FGC paga a parte garantida e depois cobra da massa; e controladores e administradores respondem com o próprio patrimônio. Para você, o essencial cabe em quatro frases: o que o banco te deve tem a garantia do FGC até o limite; o que o banco só guarda continua seu; o que passa do limite vira crédito de recebimento incerto; e o que você deve ao banco continua devido.
Para se preparar antes que algo aconteça, vale entender os limites e produtos cobertos pelo FGC, conhecer os tipos de instituição financeira e conferir se elas são autorizadas, acompanhar o Índice de Basileia de quem guarda seu dinheiro e manter a reserva de emergência em produtos e instituições que você entende.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- Banco Central — Regimes de resolução (intervenção, liquidação extrajudicial e RAET): bcb.gov.br/estabilidadefinanceira/resolucao
- Banco Central — Processo de resolução de instituições financeiras e legislação aplicável: bcb.gov.br/estabilidadefinanceira/conceitos_regimes_resolucao
- Banco Central — Perguntas e respostas sobre a liquidação extrajudicial do Banco Master: bcb.gov.br/estabilidadefinanceira/banco-master-liquidacao
- Banco Central — Perguntas e respostas sobre a liquidação extrajudicial da Will Financeira: bcb.gov.br/estabilidadefinanceira/will-financeira-liquidacao
- Planalto — Lei 6.024/1974 (intervenção e liquidação extrajudicial): planalto.gov.br/ccivil_03/leis/l6024.htm
- Planalto — Decreto-Lei 2.321/1987 (RAET): planalto.gov.br/ccivil_03/decreto-lei/del2321.htm
- Planalto — Lei 9.447/1997 (responsabilidade solidária de controladores): planalto.gov.br/ccivil_03/leis/l9447.htm
- Planalto — Lei 9.710/1998 (medidas de fortalecimento do SFN e PROER): planalto.gov.br/ccivil_03/leis/l9710.htm
- Banco Central — Resolução CMN 2.208/1995 (institui o PROER): bcb.gov.br/pre/normativos/res/1995/pdf/res_2208_v2_L.pdf
- Banco Central — Resolução CMN 4.222/2013 (estatuto e regulamento do FGC): bcb.gov.br/pre/normativos/res/2013/pdf/res_4222_v1_O.pdf
- Planalto — Lei 11.101/2005 (Lei de Falências, ordem de classificação dos créditos): planalto.gov.br/ccivil_03/_ato2004-2006/2005/lei/l11101.htm
- Planalto — Lei 11.795/2008 (consórcios): planalto.gov.br/ccivil_03/_ato2007-2010/2008/lei/l11795.htm
- FGC — Pesquisa e base de dados (estatísticas de garantias pagas): fgc.org.br/pesquisa-e-base-de-dados
- FGC — Indenizações pagas e recuperadas, em R$ mil históricos (atualizado em 04/09/2026): fgc.org.br/documents/d/asset-library-54291/indenizacoes-pagas-e-recuperadas_092026
- FGC — Intervalo entre a decretação do regime e o pagamento (atualizado em 09/03/2026): fgc.org.br/documents/d/asset-library-54291/intervalo-de-pagamento-p_202603
- FGC — Clientes indenizados por instituição (atualizado em 02/09/2026): fgc.org.br/documents/d/asset-library-54291/clientes-indenizados-quantidade-paga_092026
- Câmara dos Deputados — PLP 281/2019 (regimes de resolução), ficha de tramitação: camara.leg.br/proposicoesWeb/fichadetramitacao?idProposicao=2236186
- Câmara dos Deputados — CPI do PROER, relatório final, capítulo 2: www2.camara.leg.br/atividade-legislativa/comissoes/comissoes-temporarias/parlamentar-de-inquerito/51-legislatura/cpiproer/relatoriofinal/cap2proer.pdf
- Poder360 — Banco Central decreta liquidação extrajudicial do Banco Master: poder360.com.br/poder-economia/banco-central-decreta-liquidacao-extrajudicial-do-banco-master/
- Money Times — FGC começa a pagar credores do Banco Master (R$ 40,6 bilhões, cerca de 800 mil credores): moneytimes.com.br/fgc-comeca-a-pagar-credores-do-banco-master-veja-quem-tem-direito-igdl/
- Poder360 — FGC pagou R$ 36 bilhões aos credores do Banco Master: poder360.com.br/poder-economia/fgc-pagou-r-36-bilhoes-aos-credores-do-banco-master/
- SBT News — FGC já pagou R$ 37,2 bilhões a credores do Banco Master: sbtnews.sbt.com.br/noticia/economia/fgc-ja-pagou-r-37-2-bilhoes-a-credores-do-banco-master-e-antecipa-r-53-milhoes-a-clientes-do-will-bank
- Poder360 — FGC estima R$ 6,3 bi com Will Bank: poder360.com.br/poder-economia/fgc-estima-r-63-bi-com-will-bank-rombo-do-master-supera-r-47-bi/
- Times Brasil — Banco Central decreta liquidação extrajudicial do Banco Master Múltiplo: timesbrasil.com.br/brasil/economia-brasileira/banco-central-decreta-liquidacao-extrajudicial-do-banco-master-multiplo-s-a/
- InfoMoney — BC decreta liquidação extrajudicial do Banco Pleno: infomoney.com.br/mercados/banco-central-decreta-liquidacao-extrajudicial-do-banco-pleno-ex-voiter/
- Money Times — Bamerindus, o maior resgate do FGC até o caso Master: moneytimes.com.br/banco-master-fgc-historia-rsgp/
- ConJur — Banco Central decreta liquidação extrajudicial do Banco Cruzeiro do Sul (2012): conjur.com.br/2012-set-14/banco-central-decreta-liquidacao-extrajudicial-banco-cruzeiro-sul/
- Brasil 247 — BC decreta liquidação extrajudicial do BVA (2013): brasil247.com/economia/bc-decreta-liquidacao-extrajudicial-do-bva
- InfoMoney — Banco Econômico deixa a liquidação extrajudicial após 26 anos (2022): infomoney.com.br/negocios/btg-pactual-bpac11-conclui-compra-do-banco-economico-que-deixa-liquidacao-extrajudicial-apos-26-anos/
Perguntas frequentes
O que acontece com meu dinheiro se o banco quebrar?
Qual a diferença entre intervenção e liquidação extrajudicial?
Se o banco quebrar, preciso continuar pagando o financiamento ou o cartão?
O que acontece com o Tesouro Direto e as ações se a corretora ou o banco quebrar?
Quanto tempo o FGC demora para pagar depois que o banco quebra?
Perco o dinheiro que passa do limite do FGC?
O que é o RAET?
Anúncio