
Parte do guia Crédito · Juros Compostos
Juros compostos: a força que multiplica o seu dinheiro
Anúncio
Einstein provavelmente nunca chamou os juros compostos de “oitava maravilha do mundo” — a frase é apócrifa, mas sobrevive porque descreve bem o fenômeno. Juros compostos são os “juros sobre juros”: a cada período, o rendimento incide não só sobre o valor inicial, mas também sobre os juros já acumulados. É a mesma força que transforma R$ 500 mensais em R$ 1,75 milhão em 30 anos — e R$ 1.000 de rotativo em R$ 4.863 em 12 meses.
Neste estudo você vai dominar a fórmula, a taxa equivalente, os sistemas Price e SAC, a regra do 72, a matemática dos aportes que viram milhões e a das dívidas que explodem.
Simples x compostos: a fórmula que muda tudo
Nos juros simples, o rendimento incide sempre sobre o valor inicial (crescimento linear). Nos compostos, sobre o saldo acumulado (crescimento exponencial):
$$M = P \cdot (1 + i)^n$$Onde M é o montante final, P o capital inicial, i a taxa por período e n o número de períodos. Com R$ 1.000 a 1% ao mês:
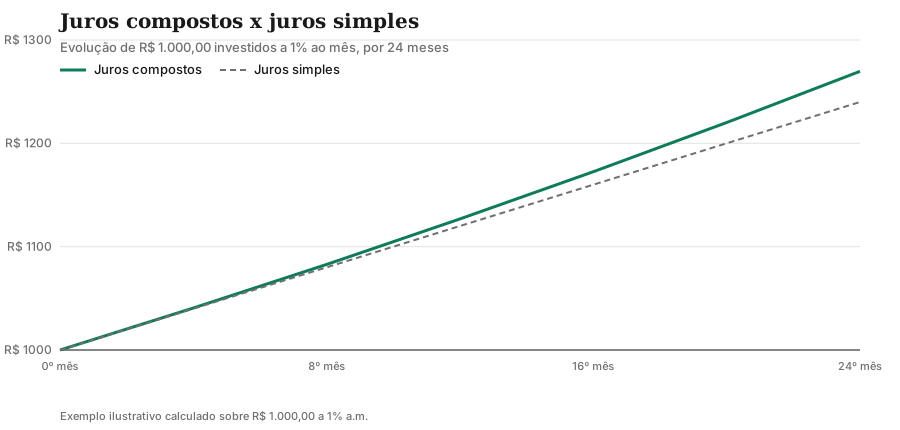
| Mês | Juros simples | Juros compostos |
|---|---|---|
| 1 | R$ 1.010 | R$ 1.010 |
| 6 | R$ 1.060 | R$ 1.062 |
| 12 | R$ 1.120 | R$ 1.127 |
| 24 | R$ 1.240 | R$ 1.270 |
| 120 (10 anos) | R$ 2.200 | R$ 3.300 |
| 360 (30 anos) | R$ 4.600 | R$ 35.950 |
A diferença parece irrisória no início e vira abismo no fim: em 30 anos, os compostos multiplicam por 35,9 contra 4,6 dos simples. Tempo é o expoente — literalmente.
Taxa nominal vs. efetiva: onde mora o engano
Banco anuncia “12% ao ano” e você assume 1% ao mês? Depende da capitalização. Se os 12% são nominais com capitalização mensal, a taxa mensal é \(12\%/12 = 1\%\) — e a taxa efetiva anual é:
\(i_{ef} = (1 + 0{,}01)^{12} - 1 = 12{,}68\%\)
Quase 0,7 ponto acima do anunciado. A conversão geral entre períodos usa taxas equivalentes:
$$i_{eq} = (1 + i)^{n} - 1$$Exemplos que caem em prova e em contrato: 1% a.m. equivalem a \((1{,}01)^{12} - 1 = 12{,}68\%\) a.a.; 14% a.a. (Selic) equivalem a \((1{,}14)^{1/12} - 1 \approx 1{,}097\%\) a.m.; 0,5% a.m. da poupança equivalem a 6,17% a.a. Regra de ouro: só compare taxas no mesmo período e na mesma base — nominal com nominal engana, efetiva com efetiva decide.
Aportes mensais: R$ 500 que viram milhões
Investidor não aplica uma vez só: aporta todo mês. Com aportes regulares (série uniforme), o montante é:
$$FV = PMT \times \frac{(1+i)^n - 1}{i}$$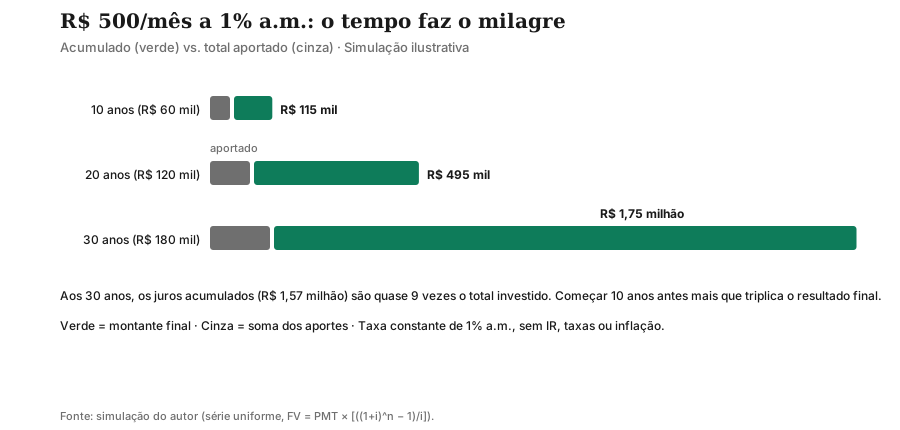
| Começando aos | Aportando até os 65 | Total aportado | Montante final |
|---|---|---|---|
| 25 anos (40 anos) | R$ 500/mês | R$ 240 mil | ~R$ 5,88 milhões |
| 35 anos (30 anos) | R$ 500/mês | R$ 180 mil | ~R$ 1,75 milhão |
| 45 anos (20 anos) | R$ 500/mês | R$ 120 mil | ~R$ 495 mil |
Quem começa aos 25 aporta só R$ 60 mil a mais que quem começa aos 35 — e termina com R$ 4,1 milhões a mais. Aos 30 anos de aplicação, os juros acumulados (R$ 1,57 milhão) são quase 9 vezes o capital investido. É por isso que previdência se contrata jovem e que “deixar para depois” é o imposto mais caro da vida financeira. (Valores ilustrativos a 1% a.m. constantes, sem IR, taxas ou inflação.)
Price x SAC: a mesma dívida, dois preços
Financiamento usa juros compostos embutidos na parcela. Os dois sistemas brasileiros:
| Critério | Price (francês) | SAC |
|---|---|---|
| Parcela | Fixa | Decrescente (amortização constante) |
| Amortização inicial | Lenta (quase só juros) | Rápida desde o mês 1 |
| Juros totais | Maiores | Menores |
| Saldo devedor | Cai devagar | Cai linearmente |
| Perfil | Previsibilidade | Custo total menor |
No Price, a parcela é \(PMT = PV \times i(1+i)^n / ((1+i)^n - 1)\) — a mesma fórmula do consignado. No SAC, a amortização é \(PV/n\) fixa e os juros incidem sobre o saldo restante. Num financiamento de R$ 300 mil em 360 meses, trocar Price por SAC economiza dezenas de milhares em juros — ao custo de parcelas iniciais maiores. Antes de assinar, peça as duas simulações e compare o CET, não a primeira parcela.
Amortização mês a mês: onde vai cada real
Ver o extrato da dívida desmonta a ilusão da parcela “pequena”. Tome R$ 10.000 a 1,80% a.m. em 84x (parcela R$ 231,84):
| Mês | Juros | Amortização | Saldo devedor |
|---|---|---|---|
| 1 | R$ 180,00 | R$ 51,84 | R$ 9.948,16 |
| 2 | R$ 179,07 | R$ 52,77 | R$ 9.895,39 |
| 3 | R$ 178,12 | R$ 53,72 | R$ 9.841,67 |
| 4 | R$ 177,15 | R$ 54,69 | R$ 9.786,98 |
| 5 | R$ 176,17 | R$ 55,67 | R$ 9.731,31 |
| 6 | R$ 175,16 | R$ 56,68 | R$ 9.674,63 |
Após 6 parcelas de R$ 231,84 (R$ 1.391 pagos), o saldo caiu só R$ 325: mais de 75% foi juro. É o retrato do Price longo — amortizar de verdade só depois da metade do prazo. Por isso quitar antecipadamente as últimas parcelas rende pouco desconto, e amortizar as primeiras (ou fazer aportes extraordinários cedo) derruba o custo total: cada real amortizado no mês 1 economiza ~R$ 4,47 de juros futuros neste exemplo.
A regra do 72 (e de onde ela vem)
Divida 72 pela taxa e obtenha em quantos períodos o capital dobra: 1% a.m. → ~72 meses; 12% a.a. → ~6 anos; 14,1% a.m. do rotativo → dobra em ~5 meses. Para quadruplicar, dobre o prazo (duas dobras seguidas); para estimar a taxa necessária a dobrar em certo prazo, inverta: \(i \approx 72/n\) — dobrar em 8 anos pede ~9% a.a. A regra perde precisão acima de ~20% por período (aí use a fórmula exata), mas para o varejo brasileiro — poupança, CDI, consignado — o erro fica abaixo de meses. A mágica vem do logaritmo: o tempo exato de duplicação é \(n = \ln(2)/\ln(1+i)\), e como \(\ln(2) \approx 0{,}693\), para taxas pequenas vale \(n \approx 69{,}3/i\) — e 72, divisível por 2, 3, 4, 6, 8 e 12, é a aproximação mnemônica consagrada. Use para estimar de cabeça: dobrar, quadruplicar (duas dobras) e comparar ofertas sem calculadora.
Anúncio
Valor presente: quanto vale o futuro hoje
A fórmula invertida responde quanto um valor futuro vale agora — base de toda análise de investimento:
$$PV = \frac{FV}{(1+i)^n}$$Quanto valem R$ 1 milhão daqui a 20 anos, descontados a 10% a.a.? \(1.000.000 / (1{,}10)^{20} \approx\) R$ 148.644. A mesma conta precifica títulos públicos (o Tesouro IPCA+ nada mais é que fluxos futuros descontados), avalia se vale comprar à vista com desconto (desconto maior que o rendimento do período = pague à vista) e desmonta “promoções” de parcelado: 12x de R$ 100 “sem juros” com Selic a 14% têm valor presente de ~R$ 1.110 — os R$ 90 de diferença são juro embutido no preço à vista inflado.
CAGR: a taxa que resume qualquer investimento
Quando um investimento sobe e desce, qual foi “a taxa”? A CAGR (compound annual growth rate) entrega a taxa anual constante equivalente:
$$CAGR = \left(\frac{FV}{PV}\right)^{1/n} - 1$$Exemplo: R$ 10.000 que viram R$ 16.000 em 5 anos renderam \((1{,}6)^{1/5} - 1 \approx 9{,}86\%\) a.a. — independente do caminho (mesmo que tenha caído no meio). É assim que se comparam fundos, ações e carteiras em períodos iguais. Limites honestos: CAGR esconde volatilidade (dois ativos com mesma CAGR e riscos opostos não são iguais) e depende das datas de início e fim — cherry-picking de período fabrica qualquer número.
Armadilhas: onde os compostos te pegam
Três clássicos do varejo brasileiro. O parcelado “sem juros” embute o juro no preço à vista majorado — compare o desconto à vista com o rendimento do período e decida pelo valor presente, não pelo slogan. O mínimo do cartão deixa o restante rolando no rotativo a ~14% a.m.: em 5 meses a dívida dobra pela regra do 72, e o “alívio” da parcela mínima é o crédito mais caro do mercado vestindo fantasia de flexibilidade. O consignado longo dilui a parcela em 84–108 meses e multiplica o custo total por ~2: troque prazo por taxa menor via portabilidade sempre que possível, e amortize extraordinariamente os primeiros meses, onde mora quase todo o juro. A defesa universal cabe no bolso: simule o total pago, não a parcela.
Contra você: a dívida que explode
A exponencial não escolhe lado. R$ 1.000 parados no rotativo (14,1% a.m.) por 12 meses viram \(1000 \times (1{,}141)^{12} \approx\) R$ 4.863 — quase 5 vezes, sem gastar mais nada. No cheque especial (~8% a.m.), dobram em 9 meses pela regra do 72. É por isso que pagar o mínimo da fatura é contratar juros compostos contra si mesmo: cada mês, os juros viram principal e passam a render juros. A saída segue a matemática inversa — quitar da maior taxa para a menor (método avalanche), trocar rotativo por consignado ou pessoal, e nunca parcelar fatura sem comparar o CET com alternativas.
Para mais sobre o rotativo, consulte nosso estudo sobre Cartão de Crédito.
Inflação: o juro que sobra de verdade
Rendimento nominal sem desconto da inflação é ilusão — e a conta é de Fisher, não de subtração:
$$1 + r = \frac{1 + i}{1 + \pi}$$Com aplicação a 14% e IPCA a 5%, o ganho real é \((1{,}14/1{,}05) - 1 \approx 8{,}6\%\), não 9%. Em cenários de inflação alta, compostos nominais exuberantes escondem ganho real magro — e é o real que compra aposentadoria. Tesouro IPCA+, que paga inflação mais taxa contratada, existe justamente para travar o \(r\) em vez de apostar no \(i\).
Para mais sobre inflação, consulte nosso estudo sobre Inflação.
4 mil anos de juros sobre juros
A exponencial é mais velha que a moeda cunhada. Tábuas babilônicas de ~2000 a.C. já registravam dívidas de cevada crescendo geometricamente, e o Código de Hamurabi (c. 1750 a.C.) tabelou tetos de juros — sinal de que a composição já cobrava seu preço. Fibonacci, no Liber Abaci (1202), trouxe à Europa problemas de juros compostos aplicados a lucros de mercadores. A sistematização definitiva veio com as tábuas de juros dos séculos XVII–XVIII, que dispensavam logaritmos do cálculo diário bancário. A história de referência é Homer & Sylla (A History of Interest Rates, clássico da literatura): 5 milênios de juros oscilando com impérios, e a mesma matemática exponencial do seu cartão.
Nominal, efetiva e real: o trio completo
Feche o ciclo juntando as três taxas num exemplo único: aplicação prefixada de 12% a.a. com capitalização mensal. Nominal: 12% (1% ao mês). Efetiva: \((1{,}01)^{12} - 1 = 12{,}68\%\). Real, com IPCA a 5%: \((1{,}1268/1{,}05) - 1 \approx 7{,}3\%\). Três números, uma verdade: do anunciado ao bolso evaporam 4,7 pontos entre capitalização e inflação. Todo produto financeiro que você contratar pelo resto da vida se resume a percorrer essa cadeia — nominal na propaganda, efetiva no contrato, real no poder de compra.
Referencial: a utilidade logarítmica
Por que a matemática financeira trata juro no tempo composto e não simples? A justificativa profunda vem de Daniel Bernoulli (Specimen theoriae novae de mensura sortis, 1738): a utilidade da riqueza é logarítmica — cada real adicional vale menos que o anterior —, o que implica desconto exponencial do futuro e aversão ao risco. Daí descendem a fórmula dos juros compostos como convenção universal e, séculos depois, os modelos de apreçamento de ativos. No Brasil, a sistematização didática clássica é de Samanez (Matemática Financeira): equivalência de capitais, séries uniformes e sistemas de amortização — exatamente as ferramentas deste artigo.
Plano de 5 passos: colocando a exponencial para trabalhar
- Quite as dívidas caras primeiro (avalanche): liste todas com taxa efetiva mensal e ataque a maior — cada real abatido do rotativo “rende” 14,1% a.m. garantidos.
- Automatize aportes no dia do salário: débito programado para Tesouro Selic ou CDB elimina a força de vontade da equação.
- Reinvista tudo por uma década: resgatar juros anuais corta a exponencial pela raiz — o gráfico dos aportes mostra que o milagre mora nos últimos anos.
- Troque Price por SAC (ou amortize o Price cedo) em financiamentos longos.
- Releia anualmente: taxas mudam (Selic, IPCA), e rebalancear entre prefixado, pós e IPCA+ mantém a exponencial do seu lado em qualquer ciclo.
Conclusão
Juros compostos são uma função exponencial com duas caras: a favor, transformam disciplina mensal em milhões em décadas; contra, transformam R$ 1.000 esquecidos em R$ 4.863 em um ano. Dominar fórmula, taxa equivalente, valor presente, Price/SAC e regra do 72 não é vaidade matemática — é o que separa quem usa o tempo como aliado de quem paga pedágio a ele, todo mês, sem perceber.
Para continuar, leia nossos estudos sobre CDB — onde seus juros compostos rendem na prática, dia após dia — e Fundos de Investimento, que reinvestem automaticamente para você.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Próximo passo
Fontes e referências
- BCB — Cidadania Financeira (matemática e crédito): bcb.gov.br/cidadaniafinanceira
- Juros compostos — Wikipédia: pt.wikipedia.org/wiki/Juro_composto
- Matemática financeira (juros) — Brasil Escola: brasilescola.uol.com.br/matematica/juros-compostos.htm
Perguntas frequentes
O que são juros compostos?
Qual a diferença entre juros simples e compostos?
O que é a regra do 72?
Juros compostos são bons ou ruins?
O que é taxa nominal e taxa efetiva?
Price ou SAC: qual amortiza mais rápido?
Anúncio