
Parte do guia Crédito · Financiamento Imobiliário
Financiamento imobiliário: Price, SAC e Minha Casa Minha Vida
Anúncio
A casa própria é o objetivo financeiro mais citado pelos brasileiros — e o contrato mais longo que quase todo mundo vai assinar: 30, 35 anos pagando a mesma dívida. Acontece que, à mesma taxa e no mesmo prazo, dois financiamentos idênticos podem custar R$ 197 mil a mais ou a menos. A diferença tem nome: o sistema de amortização.
Neste estudo você vai aprender Price × SAC com a conta feita, quanto guardar de entrada e custos, como funciona o Minha Casa Minha Vida por faixa e as duas condições que decidem a aprovação antes mesmo da simulação.
Nota de atualização (set/2026): faixas de renda e condições do MCMV mudam por portaria — os valores deste artigo seguem as regras 2025–2026 e devem ser confirmados na Caixa ou no Banco do Brasil antes de simular. Simulações com taxa nominal de 10% a.a. são ilustrativas.
Price × SAC: a mesma taxa, dois preços
Todo financiamento combina três variáveis: valor financiado, taxa e sistema de amortização — a regra que divide cada parcela entre juros e amortização (a parte que de fato abate a dívida). Os dois sistemas do mercado:
- Price (prestações fixas): a parcela é igual do início ao fim. No começo, quase tudo é juro e pouco é amortização; a dívida cai devagar.
- SAC (amortização constante): a amortização é igual todo mês e os juros — calculados sobre o saldo — caem junto com ele. A parcela começa maior e diminui.
A fórmula da parcela Price é a dos juros compostos aplicada à dívida:
$$PMT = PV \times \frac{i}{1 - (1 + i)^{-n}}$$onde \(PV\) é o valor financiado, \(i\) a taxa mensal e \(n\) o número de parcelas. Com R$ 300 mil em 360 meses a 10% a.a. nominais (\(i = 0{,}833\%\) ao mês), a parcela Price fixa é R$ 2.632,71. No SAC, a primeira parcela é amortização (R$ 833,33) mais juros cheios (R$ 2.500,00) = R$ 3.333,33 — e a última, de apenas R$ 840,28.
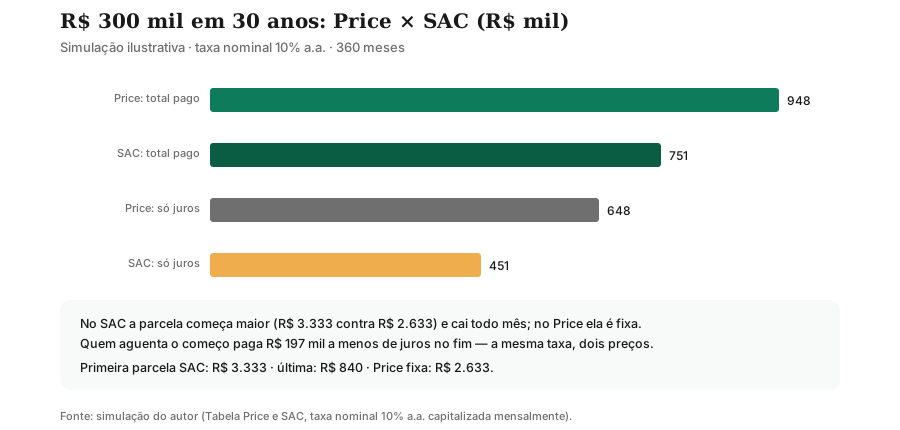
A leitura: quem aguenta parcelas iniciais maiores paga menos no total. O Price não é “pior” — é o sistema que cabe no orçamento de quem precisa da parcela mínima hoje, com folga para amortizar depois. A regra de decisão: se a parcela SAC inicial cabe no seu orçamento com margem, escolha SAC; se não cabe, Price com plano de amortizações extras (adiante).
Amortização extraordinária: a jogada mais poderosa
Existe um terceiro caminho além de “Price ou SAC”: pagar a mais sempre que puder. Aportes extras vão direto ao saldo devedor e reduzem todos os juros futuros — e o efeito é maior nos primeiros anos, quando cada parcela carrega mais juros. A conta impressiona: um aporte de R$ 20 mil no 12º mês do exemplo (saldo ainda perto de R$ 290 mil, taxa de 0,833% ao mês, 348 meses restantes) elimina algo da ordem de R$ 55 mil em juros futuros — quase o triplo do aportado.
Na hora do aporte, o banco oferece duas opções: reduzir o prazo (mantém a parcela, termina antes) ou reduzir a parcela (mantém o prazo, alivia o mês). Para quem tem folga, reduzir prazo economiza mais; para quem vive no limite, reduzir parcela compra segurança. As melhores fontes de aporte: FGTS (entrada e amortizações periódicas), 13º salário e bônus — dinheiro extraordinário abatendo dívida ordinária. E atenção: confirme que o contrato permite amortizar sem multa; a maioria permite, mas a regra está no contrato, não na propaganda.
Taxa, TR e IPCA: o indexador da dívida
Além do sistema, preste atenção ao indexador: nem todo financiamento cobra taxa fixa. Os formatos do mercado:
- Taxa fixa + TR: o clássico do SFH — previsibilidade, parcela que só cai (SAC) ou fica estável (Price). A TR anda próxima de zero há anos, então “fixa + TR” é quase fixa de verdade.
- IPCA + spread: parcela inicial menor, mas corrigida pela inflação — se o IPCA dispara, a dívida e a parcela disparam junto. É aposta contra a inflação com a casa como garantia.
- Taxa prefixada pura: rara no imobiliário, comum em prazos curtos.
A regra: para a casa onde você vai morar 30 anos, previsibilidade vence parcela inicial baixa. IPCA + spread só faz sentido com folga grande no orçamento e plano de amortizar rápido — caso contrário, a “economia” inicial vira susto no quinto ano.
Entrada e custos: a conta além da parcela
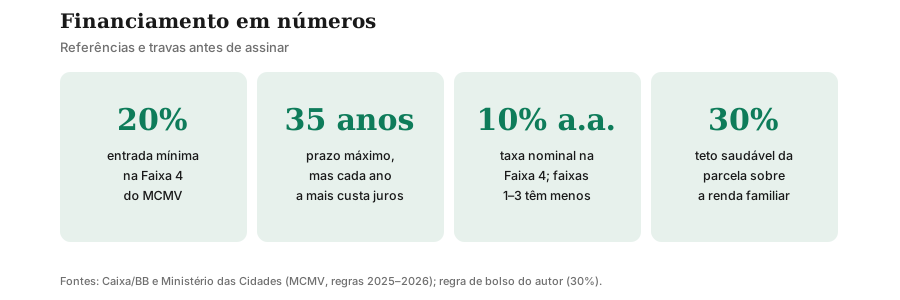
O banco raramente financia 100%: o padrão é financiar até 80% do valor do imóvel, e você entra com 20% ou mais. Entrada maior não é só exigência — é alavanca: cada real a mais na entrada reduz parcela, prazo ou juros totais, e fortalece a aprovação. Some à entrada os custos que ninguém parcela junto:
| Custo | Ordem de grandeza | O que é |
|---|---|---|
| ITBI | 2% a 3% do valor | Imposto municipal na transferência |
| Registro + escritura | ~1% | Cartório: torna você dono de fato |
| Avaliação do imóvel | Taxa fixa do banco | Vistoria que define o valor financiável |
| Seguros iniciais | Embutidos | MIP/DFI começam na primeira parcela |
A reserva prática: 3% a 5% do valor do imóvel além da entrada, em dinheiro. Quem junta exatamente os 20% e zera a conta na escritura começa o financiamento sem colchão — e a primeira reforma ou taxa esquecida vira dívida nova no cartão.
Anúncio
Seguros MIP e DFI: obrigatórios e embutidos
Todo financiamento habitacional no SFH carrega dois seguros na parcela. O MIP (Morte e Invalidez Permanente) quita o saldo devedor se o mutuário morrer ou se invalidar permanentemente — é a proteção da família. O DFI (Danos Físicos ao Imóvel) cobre estragos estruturais como incêndio, desmoronamento e enchente — é a proteção do bem que garante o empréstimo.
O custo varia por banco, idade e valor, e vem diluído na parcela mensal — por isso quase ninguém percebe que paga. Na comparação entre propostas, peça o CET (Custo Efetivo Total), que inclui juros + seguros + taxas: duas taxas “iguais” com MIP diferente têm preços diferentes, e só o CET revela.
Minha Casa Minha Vida: as faixas e quem entra em cada uma
O MCMV organiza o acesso à moradia por faixas de renda familiar, com juros menores e subsídio (desconto do governo na compra) nas faixas mais baixas. Referência 2025–2026, a confirmar na data da simulação:
| Faixa | Renda familiar (ref.) | Condição típica |
|---|---|---|
| Faixa 1 | Até ~R$ 2.850 | Maior subsídio, parcelas mínimas |
| Faixa 2 | Até ~R$ 4.700 | Subsídio parcial, juros reduzidos |
| Faixa 3 | Até ~R$ 8.000 | Juros abaixo do mercado |
| Faixa 4 | Até ~R$ 12.000 | Taxa nominal de 10% a.a., entrada de 20%, até 35 anos |
Duas regras atravessam todas as faixas. Primeira: é proibida qualquer cobrança para cadastrar ou priorizar família — taxa via Pix para “furar a fila” é o golpe documentado no estudo sobre golpes no Pix: interrompa e procure o canal oficial. Segunda: nas modalidades financiadas, a família passa por análise de crédito normal — e é aqui que o próximo tópico decide.
O subsídio merece explicação própria: nas faixas mais baixas, o governo paga parte do valor do imóvel — um desconto que não é empréstimo e não se devolve. Ele reduz o valor financiado na origem, o que achata parcela e juros de uma vez. Por isso, na Faixa 1, a conta final pode equivaler a uma fração do preço de mercado: subsídio alto + juros mínimos. O caminho de acesso varia por município — em geral, cadastro na prefeitura ou na entidade organizadora para as faixas subsidiadas, e simulação direta na Caixa ou no Banco do Brasil para as faixas financiadas. Comece pelo CRAS ou pela prefeitura da sua cidade: eles indicam a porta certa para a sua faixa.
As duas condições que decidem antes da simulação
Nome limpo com score em alta. Financiamento com CPF negativado não anda nas modalidades financiadas — e “empresa que aprova negativado” é golpe ou armadilha. O caminho está no estudo sobre score de crédito: regularizar, reconstruir e simular com a pontuação em trajetória de alta, levando 12 meses de contas pagas.
FGTS disponível para a entrada. O fundo pode compor a entrada e amortizar o saldo (3 anos de trabalho sob o regime, imóvel residencial para moradia), como detalhado no estudo sobre FGTS. Entrada com FGTS + parcela dentro de 30% da renda é a combinação que os bancos mais gostam de aprovar.
Se a simulação negar mesmo assim, trate como diagnóstico: renda insuficiente pede entrada maior; comprometimento alto pede quitar dívidas menores antes (o consignado para trocar dívida cara por barata pode ajudar); score em recuperação pede mais meses de histórico.
Os 5 erros mais caros de quem financia
- Zerar a conta na entrada. Sem os 3–5% de custos e sem colchão, a primeira despesa vira dívida nova — no cartão, a mais cara de todas.
- Comparar pela taxa, não pelo CET. Seguros e taxas administrativas diferem entre bancos; propostas só se comparam pelo Custo Efetivo Total.
- Comprometer mais de 30% da renda. A parcela cabe no mês bom e quebra no mês ruim (reforma, carro, desemprego). Folga não é luxo, é seguro.
- Ignorar o indexador. Assinar IPCA + spread pelo desconto inicial sem folga para a inflação subir é trocar certeza por aposta.
- Não amortizar nunca. Pagar 360 parcelas sem nenhum aporte extra é aceitar o preço cheio do gráfico — cada 13º e cada FGTS amortizado derrubam anos de juros.
O passo a passo até a escritura
- Organize: score em alta, 20% + 5% guardados, 12 meses de contas em dia. Nada de simular antes disso — simulação com perfil fraco gera negativa que desanima e, em alguns casos, consultas que marcam o CPF.
- Simule em 2–3 bancos (incluindo Caixa/BB para MCMV) e compare pelo CET, não pela taxa anunciada. Leve a melhor proposta ao seu banco atual e peça para cobrir: concorrência entre bancos é o desconto mais rápido que existe.
- Separe os documentos: identidade, comprovantes de renda e residência, certidões do imóvel e, se casado, do cônjuge. Pasta pronta acelera semanas.
- Avaliação e aprovação: o banco vistoria o imóvel e aprova o crédito — aqui a análise leva dias a semanas. Imóvel com pendência documental (inventário, dívida de IPTU) trava tudo: cheque a matrícula antes de se apaixonar.
- Contrato e registro: assine, registre no cartório e guarde a matrícula atualizada — só ela prova que o imóvel é seu. Sem registro, não há propriedade, só contrato.
Alugar ou comprar: a conta honesta
Nem todo mundo deve financiar — e dizer isso num artigo sobre financiamento é honestidade, não contradição. A conta honesta compara o custo do aluguel com o custo do financiamento além da amortização: juros, seguros, ITBI diluído, condomínio, manutenção e o custo de oportunidade da entrada (o que esses 20% renderiam aplicados). Quando o aluguel anual fica abaixo de ~5–6% do valor do imóvel e você investe a diferença com disciplina, alugar pode construir mais patrimônio — com mobilidade de brinde.
O financiamento vence quando a parcela se aproxima do aluguel, quando há subsídio (MCMV Faixas 1–2), quando a estabilidade vale mais que a planilha (filhos na escola, trabalho fixo) e quando você amortiza. Sem essas condições, alugar bem + investir a diferença não é “jogar dinheiro fora”: é uma estratégia legítima, desde que a diferença seja de fato investida — aluguel barato virando gasto é o pior dos mundos.
Conclusão: a casa se compra antes do banco
Financiamento bom se decide antes da simulação: entrada guardada, nome limpo, FGTS mapeado e Price × SAC escolhido pelo orçamento real. O banco financia quem chega pronto — e cobra mais caro de quem chega com pressa. Faça a conta com calma aqui para não refazê-la com juros por 30 anos.
Para continuar: reconstrua a pontuação no estudo sobre score de crédito e mapeie seu fundo no guia do FGTS.
Este artigo é educativo e não é recomendação de contratação: faixas do MCMV, taxas e exigências mudam por norma — confirme sempre na Caixa, no Banco do Brasil ou no Ministério das Cidades antes de decidir.
Próximo passo
Fontes e referências
- Caixa — Habitação e Minha Casa Minha Vida (faixas e condições): caixa.gov.br/voce/habitacao/Paginas/default.aspx
- Ministério das Cidades — Minha Casa Minha Vida (regras do programa): gov.br/cidades/pt-br/acoes-e-programas/habitacao/minha-casa-minha-vida
- Banco Central — Crédito imobiliário e SFH: bcb.gov.br/estabilidadefinanceira/sfh
- Serasa — Financiar imóvel com nome negativado (Faixa 4 e score): serasa.com.br/limpa-nome-online/blog/financiar-imovel-com-nome-sujo/
Perguntas frequentes
O que é melhor: Price ou SAC?
Quanto preciso dar de entrada no financiamento?
Posso financiar com o nome sujo?
Dá para usar o FGTS no financiamento?
O que são MIP e DFI?
Posso amortizar para terminar antes?
Posso vender um imóvel financiado?
Anúncio