
Parte do guia Crédito · Financiamento de Veículos
Financiamento de veículos: CDC, leasing, juros e custo total
Anúncio
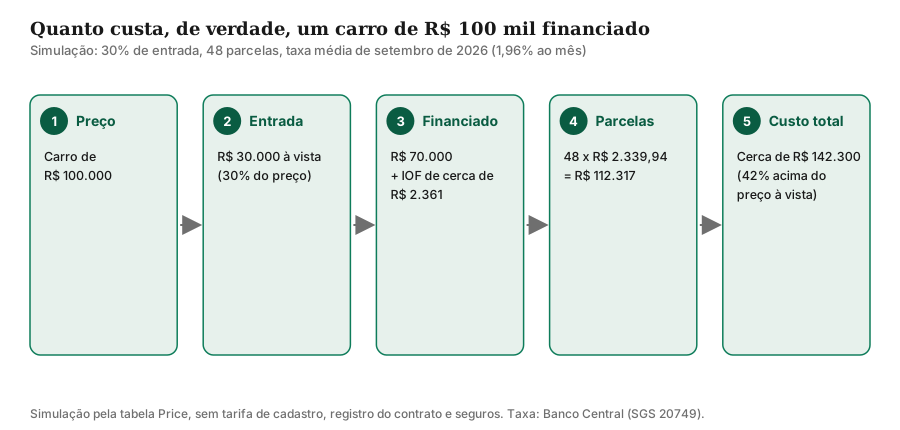
Carro é, para a maioria das famílias, a segunda maior compra da vida depois da casa, e quase sempre é feita a prazo. O problema é que a parcela esconde o preço: um carro de R$ 100 mil financiado em 48 vezes à taxa média de 2026 custa mais de R$ 140 mil, e pouca gente faz essa conta antes de assinar.
Neste guia você vai entender as modalidades de financiamento de veículos (CDC, leasing e consórcio), quanto custam os juros hoje, o que entra no custo além da taxa, como a entrada e o prazo mudam a conta e como comparar propostas pelo número que importa: o custo total.
Nota de atualização (nov/2026): taxa média de juros do Banco Central de setembro de 2026 (26,18% ao ano para aquisição de veículos por pessoa física) e dados de mercado da Trillia, da B3, até setembro de 2026. Simulações com taxas constantes, apenas para ilustrar a conta.
Como funciona o financiamento de veículos?
No financiamento, um banco ou financeira paga o vendedor e você devolve o valor em parcelas, com juros. Para reduzir o risco, o próprio veículo fica como garantia, em alienação fiduciária: você usa o carro normalmente, mas ele fica registrado em nome do credor até a última parcela. Esse registro se chama gravame.
O gravame é anotado no Sistema Nacional de Gravames, operado pela B3, e aparece no documento do veículo no Detran. Enquanto ele existir, o carro não pode ser vendido nem transferido sem quitar a dívida ou sem autorização do banco. Depois da quitação, o credor deve dar baixa no gravame, e o veículo fica livre.
A garantia é o motivo de o financiamento de veículos ter juros bem menores que o crédito pessoal: em setembro de 2026, a média era de cerca de 1,96% ao mês, contra 6,42% ao mês no crédito pessoal sem garantia (Banco Central). O guia de empréstimo pessoal mostra o ranking completo das modalidades.
Quais são as modalidades: CDC, leasing e consórcio
| Característica | CDC (crédito direto ao consumidor) | Leasing (arrendamento mercantil) | Consórcio |
|---|---|---|---|
| O que é | Empréstimo para comprar o carro, com o carro em garantia | Aluguel com opção de compra ao final | Compra planejada em grupo, sem juros |
| De quem é o carro | Seu, com gravame do banco | Do banco até o fim do contrato | Seu, depois da contemplação |
| Quando você recebe | Na hora | Na hora | Quando for contemplado por sorteio ou lance |
| Custo | Juros + IOF + tarifas | Encargos do arrendamento; sem IOF, com ISS | Taxa de administração + fundo de reserva |
| Uso hoje | É a modalidade dominante | Pouco usado por pessoas físicas | Alternativa para quem pode esperar |
CDC é o financiamento comum, oferecido por bancos, financeiras e pelos bancos das montadoras. É o que este guia detalha.
Leasing é um contrato de arrendamento (Lei 6.099/1974): o banco compra o carro e o aluga para você, com opção de compra ao final. Foi muito usado nos anos 2000, mas perdeu espaço depois de discussões judiciais sobre o valor residual garantido (VRG) e hoje é raro para pessoa física.
Consórcio não é financiamento: é um grupo de pessoas que paga parcelas para formar um fundo, com contemplação por sorteio ou lance. Não há juros, mas há taxa de administração. O guia de consórcio mostra a conta completa contra o financiamento.
Quanto custam os juros do financiamento de carro?
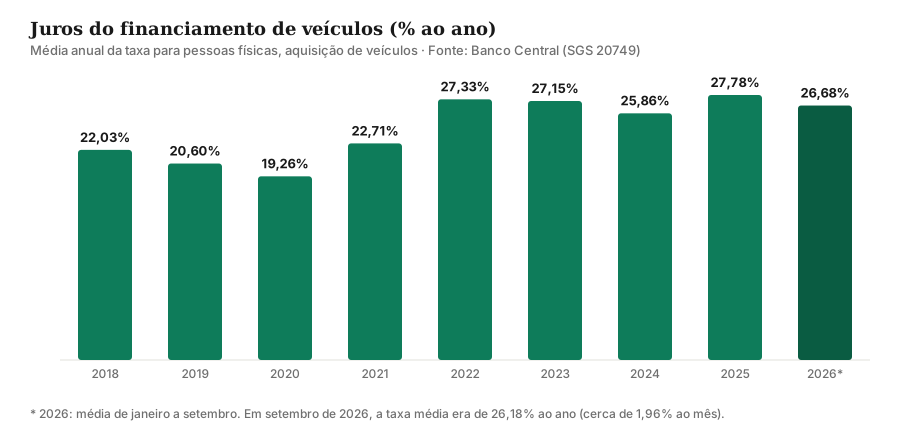
A taxa média do financiamento de veículos para pessoa física oscilou entre 19% e 28% ao ano desde 2018, acompanhando a Selic com algum atraso:
A taxa que cada cliente consegue depende de fatores que ele, em parte, controla:
- Entrada: quanto maior, menor o risco do banco e, muitas vezes, menor a taxa.
- Prazo: prazos longos costumam ter taxas maiores, além de mais meses de juros.
- Idade do veículo: carros usados mais antigos têm taxas maiores, porque perdem valor mais rápido e a garantia vale menos.
- Score e relacionamento: histórico de pagamento em dia (ver o guia de score de crédito) e renda comprovada pesam na análise.
- Promoções de montadora: taxas reduzidas ou “taxa zero” em modelos específicos costumam vir com preço de tabela, entrada alta ou prazo curto. O custo pode estar embutido no preço.
Quanto custa, no total, um carro financiado?
A conta é feita pela tabela Price, a mesma de quase todo crédito parcelado no Brasil:
$$PMT = PV \times \frac{i}{1 - (1+i)^{-n}}$$em que \(PV\) é o valor financiado (com IOF), \(i\) a taxa mensal e \(n\) o número de parcelas. Para um carro de R$ 100 mil com R$ 30 mil de entrada, à taxa média de setembro de 2026 (1,96% ao mês):
| Prazo | Parcela | Total das parcelas | Custo total com a entrada |
|---|---|---|---|
| 36 meses | R$ 2.820,73 | R$ 101.546 | R$ 131.546 |
| 48 meses | R$ 2.339,94 | R$ 112.317 | R$ 142.317 |
| 60 meses | R$ 2.061,57 | R$ 123.694 | R$ 153.694 |
Simulação com entrada de R$ 30 mil, R$ 70 mil financiados mais IOF e taxa de 1,96% ao mês constante. Não inclui tarifa de cadastro, registro do contrato e seguros.
Esticar de 36 para 60 meses reduz a parcela em R$ 760, mas encarece o carro em mais de R$ 22 mil. E a entrada muda muito a conta:
| Entrada | Parcela em 48 meses | Custo total |
|---|---|---|
| R$ 20 mil (20%) | R$ 2.674,22 | R$ 148.363 |
| R$ 30 mil (30%) | R$ 2.339,94 | R$ 142.317 |
| R$ 50 mil (50%) | R$ 1.671,39 | R$ 130.227 |
Mesmas premissas da tabela anterior.
Uma alternativa raramente considerada é juntar o dinheiro antes. Aplicando cerca de R$ 2.360 por mês num CDB de 100% do CDI (com as taxas de novembro de 2026), seria possível juntar R$ 100 mil em três anos, valor próximo de uma parcela do financiamento. A diferença é que quem poupa recebe juros em vez de pagar. O guia Quanto rende mostra essas contas.
O que entra no custo além dos juros?
A taxa de juros é só uma parte do preço. Peça sempre o CET (Custo Efetivo Total), que o banco é obrigado a informar antes da contratação e que reúne todos os encargos numa taxa anual.
| Custo | Como funciona |
|---|---|
| IOF | 0,38% sobre o valor financiado mais 0,0082% ao dia, limitado a 365 dias: cerca de 3,4% do valor, normalmente embutido no financiamento |
| Tarifa de cadastro | Cobrada uma única vez, no início do relacionamento com a instituição; o STJ considera válida (Tema 620) |
| Registro do contrato | Taxa do Detran para registrar o gravame; o STJ admite a cobrança quando o serviço é efetivamente prestado (Tema 958) |
| Avaliação do bem | Comum em usados; também só pode ser cobrada se a avaliação for feita (Tema 958) |
| Seguro prestamista | Quita a dívida em caso de morte ou invalidez; é opcional, e o banco não pode impor seguradora |
| Seguro do veículo | Pode ser exigido em contrato, mas a escolha da seguradora é sua (ver seguro auto) |
A antiga TAC (tarifa de abertura de crédito) está proibida para pessoa física desde 2008. Se ela aparecer com outro nome, questione.
Há também custos que não estão no contrato, mas estão no carro: IPVA, licenciamento, manutenção, combustível e a própria desvalorização, que costuma ser maior nos primeiros anos de um zero quilômetro.
Como comparar propostas de financiamento
- Defina o valor máximo de parcela antes de escolher o carro: uma regra prudente é não comprometer mais que 15% a 20% da renda com o veículo, somando parcela, seguro e manutenção.
- Simule em pelo menos três instituições com o mesmo valor, entrada e prazo: o banco onde você tem conta, o banco da montadora e uma financeira ou banco digital.
- Compare o CET anual e o total pago, não a parcela. Uma parcela menor com prazo maior quase sempre custa mais.
- Desconfie de “taxa zero”: peça o preço à vista do mesmo carro. Se o preço financiado com taxa zero for maior, os juros estão no preço.
- Leia o contrato antes de assinar: confira taxa, CET, número de parcelas, seguros incluídos e tarifas. Tudo o que não foi pedido pode ser retirado.
Anúncio
Financiamento ou consórcio: o que sai mais barato?
| Critério | Financiamento (CDC) | Consórcio |
|---|---|---|
| Quando o carro chega | Na hora | Na contemplação, que pode levar anos |
| Custo | Juros: na média de 2026, um carro de R$ 100 mil sai por cerca de R$ 142 mil em 48 meses (30% de entrada) | Taxa de administração, em geral entre 10% e 20% do valor, sem juros |
| Parcela | Fixa, conhecida | Corrigida pelo preço do bem |
| Para quem | Precisa do carro agora | Pode esperar e quer pagar menos |
Os dois usam o carro como garantia depois da compra, e em ambos o atraso pode levar à retomada do veículo. A decisão costuma girar em torno do prazo: quem precisa do carro agora paga juros; quem pode esperar, paga a taxa de administração e conta com a sorte ou com um lance.
O que acontece se atrasar as parcelas?
O atraso gera multa (limitada a 2% pelo Código de Defesa do Consumidor), juros de mora e, depois de alguns dias, negativação. Como o carro está em alienação fiduciária, o credor também pode retomá-lo. Pelo Decreto-Lei 911/1969, o banco pode pedir a busca e apreensão na Justiça; desde a Lei 14.711/2023, também existe um procedimento extrajudicial, feito por cartório.
Depois da apreensão, o devedor tem cinco dias para pagar a dívida integral e recuperar o carro. Se não pagar, o veículo é vendido, e o valor apurado abate a dívida. Se a venda não cobrir tudo, o saldo continua devido; se sobrar, a diferença é do devedor.
Quem prevê dificuldade deve procurar o banco antes de atrasar: renegociar prazo ou parcelas costuma ser muito mais barato do que a retomada. O guia de como renegociar dívidas traz os direitos de quem está superendividado.
Como quitar mais rápido e pagar menos
O Código de Defesa do Consumidor (art. 52) garante a liquidação antecipada do financiamento, total ou parcial, com redução proporcional dos juros. Na prática:
- Amortizar as parcelas finais (de trás para frente) reduz o prazo e é onde o desconto em reais costuma ser maior.
- Amortizar o saldo e manter o prazo reduz o valor das parcelas restantes.
- Use 13º salário, restituição do IR ou dinheiro extra para amortizar, sempre pedindo ao banco o saldo devedor atualizado e o demonstrativo do desconto.
Também é possível fazer portabilidade: levar o financiamento para outro banco com taxa menor, que quita o contrato atual. O guia de portabilidade explica o passo a passo.
Financiamento de carro usado e de moto
Carros usados têm, em geral, taxas maiores que os novos, porque a garantia vale menos e se desvaloriza mais rápido. Muitos bancos limitam a idade do veículo no fim do contrato (por exemplo, 10 a 15 anos de fabricação) e exigem vistoria. Antes de fechar negócio com um usado, consulte:
- se há gravame ativo de outro financiamento (o vendedor precisa quitar antes da transferência);
- débitos de IPVA, multas e licenciamento;
- o histórico do veículo (sinistro, leilão, recall).
Motos seguem a mesma lógica, com valores menores e, em geral, prazos mais curtos. Como o risco de roubo é maior, o custo do seguro pesa mais no orçamento.
Quanto do salário posso comprometer com o carro?
Não existe um limite legal para o financiamento de veículos, mas os bancos olham o comprometimento de renda: a soma de todas as parcelas de dívidas dividida pela renda bruta. Muitos recusam propostas que levem esse número acima de 30% a 35%.
O carro, porém, custa mais que a parcela. Uma conta realista para o orçamento soma:
| Item | Exemplo para um carro de R$ 100 mil |
|---|---|
| Parcela do financiamento (48 meses, 30% de entrada) | R$ 2.339,94 |
| IPVA (entre 1% e 4% do valor venal ao ano, conforme o estado), dividido por 12 | de R$ 85 a R$ 335 |
| Seguro (depende do perfil, do modelo e da região), dividido por 12 | algumas centenas de reais |
| Manutenção, revisões e pneus | algumas centenas de reais |
| Combustível, estacionamento e pedágios | conforme o uso |
Somando tudo, o carro do exemplo pode consumir R$ 3.500 ou mais por mês. Para uma família com renda de R$ 10 mil, isso é mais de um terço da renda. A pergunta útil não é “a parcela cabe?”, e sim “o carro inteiro cabe, num mês ruim?”. O guia de orçamento pessoal ajuda a fazer essa conta.
Depreciação: o custo que não aparece no boleto
Além dos juros e das despesas mensais, o carro perde valor com o tempo. A depreciação não sai da conta todo mês, mas aparece na hora de vender ou trocar. Carros novos costumam perder uma parte relevante do valor nos primeiros anos, e a perda varia muito por modelo, marca e procura no mercado de usados.
Isso tem duas consequências para quem financia:
- O saldo devedor pode ficar maior que o valor do carro. Com entrada baixa e prazo longo, nos primeiros anos a dívida cai mais devagar do que o preço do veículo. Se o carro for roubado sem seguro, ou se você precisar vendê-lo, pode sobrar dívida sem carro.
- Prazos longos encarecem duas vezes: pagam mais juros e deixam você com um bem mais desvalorizado quando a dívida termina.
Uma entrada maior e um prazo mais curto reduzem esse risco. Consultar a tabela Fipe do modelo nos últimos anos dá uma ideia de como ele se desvaloriza.
Posso vender ou trocar um carro financiado?
Pode, mas o veículo está alienado ao banco, e o gravame só é retirado quando a dívida é quitada. Os caminhos mais comuns são:
- Quitar e vender: você paga o saldo devedor, com desconto dos juros futuros, o banco dá baixa no gravame e o carro é vendido livre.
- Usar o valor da venda para quitar: comprador e vendedor combinam que parte do pagamento vai direto ao banco; o restante fica com o vendedor. Exige cuidado com a documentação e com o momento da baixa do gravame.
- Troca na concessionária: a loja quita o financiamento do carro usado e abate o valor no carro novo. Confira se o valor de avaliação e o novo financiamento fazem sentido em conjunto.
- Transferência da dívida: só é possível com aprovação do banco, que analisa o crédito do comprador. Contratos informais de “passar o financiamento” (os chamados contratos de gaveta) deixam o vendedor responsável pela dívida e por multas, e são arriscados.
Anúncio
Financiamento ou carro por assinatura?
O carro por assinatura virou alternativa nos últimos anos: você paga uma mensalidade que inclui o uso do veículo, IPVA, seguro e manutenção, por um prazo de 12 a 36 meses, e devolve o carro no fim. Não há entrada nem gravame, mas também não há patrimônio.
| Critério | Financiamento | Assinatura |
|---|---|---|
| No fim do contrato | O carro é seu | Você devolve o carro |
| Entrada | Em geral de 10% a 30% | Não há |
| IPVA, seguro e revisões | Por sua conta | Incluídos na mensalidade |
| Quilometragem | Livre | Franquia mensal; excedente é cobrado |
| Custo mensal | Parcela + custos do carro | Mensalidade, em geral mais alta que a parcela |
| Faz sentido para | Quem quer ficar com o carro por muitos anos | Quem troca de carro com frequência ou não quer imobilizar dinheiro |
A comparação justa soma tudo: parcelas mais IPVA, seguro, manutenção e a desvalorização do carro financiado, contra a soma das mensalidades da assinatura. Para quem roda pouco e troca de carro a cada dois ou três anos, a assinatura pode empatar; para quem fica com o carro por muito tempo, o financiamento (ou a compra à vista) tende a sair mais barato.
Passo a passo para financiar um veículo
- Organize o orçamento e defina a parcela máxima, incluindo os custos do carro, não só a prestação.
- Consulte seu score e regularize pendências: nome limpo e histórico de pagamentos em dia melhoram a taxa.
- Junte a maior entrada possível: cada real de entrada deixa de pagar juros por todo o prazo.
- Pesquise o preço à vista do carro antes de falar de financiamento, para não perder o poder de negociação.
- Faça simulações em três ou mais instituições e compare CET e total pago.
- Confira o contrato: taxa, CET, prazo, tarifas, seguros incluídos e regras de quitação antecipada.
- Depois da compra, guarde o contrato e os boletos e acompanhe a baixa do gravame ao final.
Documentos normalmente pedidos: documento de identidade e CPF, comprovante de residência e de renda (holerite, extratos ou declaração de IR) e, em usados, os documentos do veículo e do vendedor.
Dá para financiar carro com nome sujo?
É difícil. Na análise de crédito, o banco consulta os birôs (Serasa, SPC, Boa Vista) e o Sistema de Informações de Crédito do Banco Central, e uma negativação ativa costuma levar à recusa ou a taxas muito acima da média. Ofertas de “financiamento sem consulta” ou “aprovação garantida para negativado” mediante pagamento antecipado são um golpe conhecido: nenhuma instituição autorizada cobra para liberar crédito.
O caminho mais seguro é inverter a ordem: primeiro regularizar as pendências e reconstruir o histórico de pagamentos, depois financiar. Os guias de score de crédito e de como renegociar dívidas mostram como. Um avalista ou uma entrada maior podem ajudar na aprovação, mas o risco para quem assina como avalista é o mesmo da dívida inteira.
Mitos sobre financiamento de carro
- “Taxa zero não tem custo.” Em geral, o custo está no preço do carro, na entrada alta ou no prazo curto. Compare com o preço à vista.
- “Parcela menor é sempre melhor.” Parcela menor com prazo longo aumenta o total pago, como mostram as tabelas acima.
- “O seguro do banco é obrigatório.” O banco não pode impor seguradora nem seguro prestamista; escolher é direito do consumidor.
- “Não dá para quitar antes.” O CDC garante a quitação antecipada com desconto proporcional dos juros, em qualquer momento.
- “Atrasar uma parcela não tem problema.” Além de multa e juros, o atraso pode levar à negativação e, no limite, à retomada do carro.
Conclusão
O financiamento de veículos é um crédito com garantia, e por isso mais barato que o crédito pessoal: cerca de 1,96% ao mês em setembro de 2026, ou 26,18% ao ano. Mesmo assim, um carro de R$ 100 mil financiado em 48 vezes com 30% de entrada sai por perto de R$ 142 mil antes das tarifas. Entrada maior, prazo menor e comparação pelo CET são as três alavancas que mais reduzem esse custo.
Para comparar com outros caminhos, veja os guias de consórcio, empréstimo com garantia e seguro auto.
Este artigo tem caráter educativo e não constitui recomendação de contratação de crédito. Taxas, tarifas e condições variam por instituição; confira sempre o CET e o contrato antes de assinar.
Próximo passo
Fontes e referências
- Banco Central — Taxa média de juros: aquisição de veículos, pessoas físicas (SGS 20749): bcb.gov.br/estatisticas/txjuros
- B3 — Financiamento de veículos bate recorde para setembro, aponta Trillia: b3.com.br/pt_br/noticias/financiamento-de-veiculos-bate-recorde-para-setembro-e-alcanca-maior-volume-em-15-anos-aponta-trillia.htm
- Planalto — Decreto-Lei 911/1969 (alienação fiduciária de bens móveis): planalto.gov.br/ccivil_03/decreto-lei/del0911.htm
- Planalto — Lei 6.099/1974 (arrendamento mercantil): planalto.gov.br/ccivil_03/leis/l6099.htm
- Planalto — Código de Defesa do Consumidor (art. 52, quitação antecipada): planalto.gov.br/ccivil_03/leis/l8078compilado.htm
- Planalto — Decreto 6.306/2007 (IOF sobre operações de crédito): planalto.gov.br/ccivil_03/_ato2007-2010/2007/decreto/d6306.htm
Perguntas frequentes
Qual é a taxa de juros do financiamento de carro hoje?
Quanto de entrada preciso dar para financiar um carro?
O que é melhor: financiamento ou consórcio de carro?
Posso quitar o financiamento antes e ter desconto?
O que é gravame?
O banco pode me obrigar a contratar seguro no financiamento?
Anúncio