
Parte do guia Economia · Taxa de Câmbio
Dólar para viagem: espécie, cartão ou conta global em 2026
Anúncio
Quem vai viajar para o exterior enfrenta sempre a mesma pergunta: levar dólar em espécie, usar o cartão de crédito, carregar um cartão pré-pago ou abrir uma conta global? A resposta mudou em 2025. Com o Decreto 12.499/2025, quase todas essas formas passaram a pagar o mesmo IOF de 3,5%, e a diferença de custo entre elas ficou concentrada no spread, a margem que cada instituição cobra sobre a cotação.
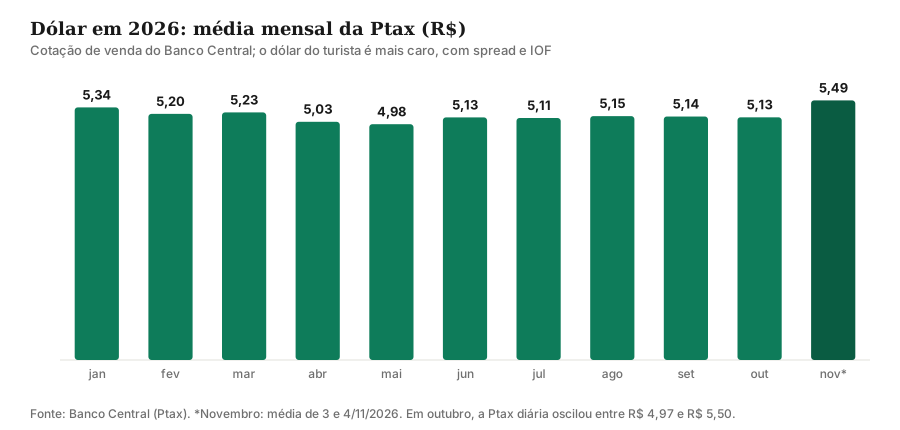
Ao mesmo tempo, o dólar segue volátil. Em outubro de 2026, a Ptax, a cotação de referência do Banco Central, oscilou entre R$ 4,97 e R$ 5,50, e começou novembro perto de R$ 5,48. Numa viagem de US$ 3 mil, essa diferença representa mais de R$ 1.500.
Este guia compara o custo de cada forma de levar dinheiro, explica o que é o VET e como usá-lo, mostra estratégias para reduzir o risco do câmbio e reúne cuidados práticos para usar o dinheiro no exterior.
Dólar comercial, Ptax e dólar turismo
Antes de comparar, vale entender as cotações que aparecem no noticiário:
- Dólar comercial: a cotação usada em operações entre bancos e empresas, no mercado de câmbio. É a que aparece no noticiário econômico.
- Ptax: a média das cotações do dólar comercial calculada pelo Banco Central ao longo do dia. É a referência oficial para contratos e para muitas instituições.
- Dólar turismo: a cotação que o viajante paga, que inclui o spread da instituição sobre o comercial. Em espécie, o spread costuma ser maior por causa dos custos de transporte, guarda e seguro das cédulas.
O guia de taxa de câmbio explica em detalhe como o câmbio é formado e o que faz o dólar subir ou cair.
O VET: o número que você deve comparar
Cada instituição combina cotação, spread, tarifas e IOF de um jeito. Para permitir a comparação, o Banco Central exige que as instituições informem o VET (Valor Efetivo Total) antes de fechar o câmbio em operações de até US$ 100 mil (Resolução BCB 277/2022, art. 18). O VET é o custo final, em reais, de cada unidade de moeda estrangeira:
$$\text{VET} = \frac{\text{total pago em reais (câmbio + IOF + tarifas)}}{\text{valor recebido em moeda estrangeira}}$$Na prática, compare o VET, e não a cotação anunciada. Uma casa de câmbio pode anunciar uma cotação baixa e cobrar tarifas que deixam o VET mais alto que o do concorrente.
O IOF de viagem em 2026
O IOF-câmbio teve idas e vindas recentes. Em 2022, um decreto previa a redução gradual das alíquotas até zero em 2028. Em maio de 2025, o governo elevou e unificou as alíquotas; o Congresso chegou a suspender o aumento, e o STF restabeleceu a maior parte do decreto em julho de 2025. Desde então, as alíquotas de viagem são:
| Operação | IOF em 2026 |
|---|---|
| Compra de moeda estrangeira em espécie | 3,5% |
| Compras com cartão de crédito no exterior | 3,5% |
| Compras com cartão de débito ou pré-pago internacional | 3,5% |
| Remessa para manter saldo em conta própria no exterior (conta global) | 3,5% |
| Saques no exterior com cartão | 3,5% |
Com o IOF igual, a escolha passa a depender quase só do spread e das tarifas de cada forma.
As formas de levar dinheiro, uma a uma
Dólar em espécie
Como funciona: você compra cédulas em uma casa de câmbio ou banco autorizado pelo Banco Central, com retirada na loja ou entrega em casa.
Vantagens: aceito em qualquer lugar, útil para pequenas despesas, gorjetas e lugares que não aceitam cartão. Não depende de sinal de internet nem de sistema de pagamento.
Desvantagens: costuma ter o maior spread; risco de perda e roubo; não tem proteção se for extraviado. Sobras precisam ser revendidas (com novo spread) ou guardadas.
Dica: compre só o necessário para os primeiros dias e para despesas em dinheiro, e prefira casas de câmbio autorizadas pelo Banco Central, que você pode consultar no site do BC.
Cartão de crédito internacional
Como funciona: você usa o cartão normalmente; a compra é convertida em reais pela cotação do dia do gasto, com o spread do emissor e o IOF de 3,5%, e entra na fatura.
Vantagens: prático, aceito quase em todo lugar, com proteção contra fraude e, em muitos cartões, seguros de viagem e pontos ou cashback. Indispensável para cauções de hotel e locadoras de carro, que fazem uma pré-autorização no limite.
Desvantagens: o spread costuma ser maior que o de uma conta global; se a fatura não for paga integralmente, os juros do rotativo anulam qualquer economia.
Desde março de 2020, pela Circular BCB 3.918/2018, a conversão é feita pela cotação do dia da compra, e não mais do dia do pagamento da fatura. Isso elimina a surpresa de uma alta do dólar entre a compra e o vencimento. A fatura deve mostrar o valor em moeda estrangeira, a taxa usada e o valor em reais. Para escolher um cartão com spread menor ou devolução de IOF, veja o guia de como escolher cartão de crédito.
Conta global e cartão de débito internacional
Como funciona: você abre uma conta em moeda estrangeira (dólar, euro, libra) em uma instituição autorizada, transfere reais, converte para a moeda e usa um cartão de débito vinculado à conta no exterior.
Vantagens: spread em geral menor; você converte quando quiser, podendo comprar aos poucos; o saldo que sobrar fica para a próxima viagem ou para compras online em moeda estrangeira.
Desvantagens: a conta fica, em muitos casos, em instituição estrangeira ou de pagamento, sem cobertura do FGC; saques em caixas eletrônicos no exterior podem ter tarifas da instituição e do dono do caixa; nem sempre funciona para cauções.
Dica: confira quem é a instituição responsável pela conta, se ela é autorizada pelo Banco Central a operar câmbio e qual é o VET na conversão.
Cartão pré-pago internacional
Como funciona: você carrega o cartão com moeda estrangeira antes de viajar e usa como cartão de débito no exterior.
Vantagens: a cotação fica travada no momento da carga; controle de gastos; não está ligado à sua conta corrente.
Desvantagens: spread e tarifas de emissão, recarga e saque variam muito; saldo remanescente pode ter tarifa de manutenção ou de resgate. Com a popularização das contas globais, perdeu espaço.
Saque no exterior
Sacar moeda local em caixas eletrônicos no exterior com cartão de débito internacional ou conta global pode ser útil, mas soma o spread, o IOF de 3,5%, a tarifa da sua instituição e, muitas vezes, a do caixa eletrônico local. Saques com cartão de crédito são ainda piores: costumam ter tarifa e juros desde o dia do saque. Prefira poucos saques de valor maior a muitos pequenos.
Quanto custa cada forma: a comparação
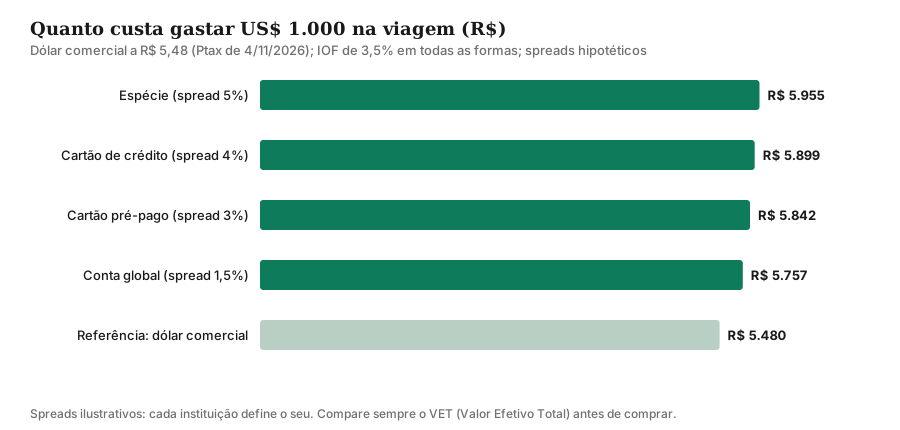
Com dólar comercial a R$ 5,48 e spreads típicos (hipotéticos), o custo de gastar US$ 1.000 fica assim:
| Forma | Spread hipotético | Cotação com spread | Com IOF de 3,5% (VET) | Total por US$ 1.000 |
|---|---|---|---|---|
| Espécie | 5% | R$ 5,75 | R$ 5,96 | R$ 5.955 |
| Cartão de crédito | 4% | R$ 5,70 | R$ 5,90 | R$ 5.899 |
| Cartão pré-pago | 3% | R$ 5,64 | R$ 5,84 | R$ 5.842 |
| Conta global | 1,5% | R$ 5,56 | R$ 5,76 | R$ 5.757 |
| Referência: dólar comercial | — | R$ 5,48 | — | R$ 5.480 |
O spread varia por instituição e ao longo do tempo; tarifas de saque e de emissão não estão incluídas.
Em uma viagem com gastos de US$ 3 mil, a diferença entre a forma mais cara e a mais barata da tabela chega a cerca de R$ 600. É dinheiro suficiente para algumas refeições ou um passeio.
Como reduzir o risco do câmbio
O dólar pode subir ou cair vários por cento em poucos dias, como aconteceu no fim de outubro de 2026, quando a Ptax passou de cerca de R$ 5,04 para R$ 5,50 em um único dia útil. Ninguém consegue prever esses movimentos de forma consistente. O que dá para fazer é reduzir a exposição a um único dia:
- Compre aos poucos. Se a viagem é daqui a seis meses, converta uma parte por mês. Você forma um preço médio e evita comprar tudo no pico. Contas globais facilitam essa estratégia.
- Defina o orçamento da viagem em reais e em dólares. Saber quanto a viagem custa em reais, com uma margem para variação, evita surpresas. Um orçamento pessoal com uma meta para a viagem ajuda a separar o dinheiro mês a mês.
- Pague antecipado o que for possível. Hospedagem, passagens e ingressos pagos com antecedência, em reais ou com o câmbio do dia da compra, reduzem a parte exposta ao câmbio durante a viagem.
- Não tente adivinhar o mercado. Esperar a “queda” do dólar para comprar tudo pode sair caro.
Enquanto o dinheiro espera
Se você está juntando dinheiro em reais para a viagem, deixe-o aplicado em algo com liquidez diária e baixo risco, como um CDB de liquidez diária ou o Tesouro Selic. Com a Selic em 13,75% em novembro de 2026, R$ 10 mil rendem cerca de R$ 85 por mês depois do imposto. O guia de quanto rende mostra as contas.
Anúncio
Exemplo: o câmbio de uma viagem de 15 dias
Imagine um casal que vai passar 15 dias nos Estados Unidos daqui a seis meses. Passagens e hotel já foram pagos no Brasil. O orçamento para gastos no destino (alimentação, transporte, passeios e compras) é de US$ 3.000.
Um plano possível, usando as formas de pagamento de acordo com o que cada uma faz melhor:
| Uso | Forma | Valor |
|---|---|---|
| Gastos do dia a dia | Conta global, com compras mensais de US$ 400 nos seis meses antes da viagem | US$ 2.400 |
| Primeiros dias, gorjetas e transporte | Dinheiro em espécie | US$ 300 |
| Locadora de carro, emergências e compras maiores | Cartão de crédito | US$ 300 e a caução |
Com os spreads hipotéticos da tabela anterior, o custo total fica perto de R$ 17.370, contra cerca de R$ 17.700 se tudo fosse pago no cartão de crédito e R$ 17.865 se tudo fosse levado em espécie, considerando o mesmo dólar comercial de R$ 5,48. A economia de algumas centenas de reais vem só da escolha da forma de pagamento.
As compras mensais na conta global trazem um benefício adicional: ao longo de seis meses, a cotação média tende a ficar mais próxima da média do período, sem o risco de comprar tudo em um único dia de alta. Se o dólar subir até a viagem, uma parte já terá sido comprada mais barata; se cair, as compras finais aproveitam a queda.
Quanto levar em espécie e as regras da alfândega
Pela Lei 14.286/2021, cada viajante pode sair do país ou entrar nele com até US$ 10 mil em espécie (ou o equivalente em outras moedas) sem declarar. Acima desse valor, é obrigatório preencher a Declaração Eletrônica de Bens do Viajante (e-DBV) da Receita Federal e, em alguns casos, comprovar a origem dos recursos.
Na prática, poucos viajantes precisam levar tanto dinheiro vivo. Uma referência razoável é levar em espécie o suficiente para os primeiros dias e para despesas que costumam ser pagas em dinheiro, como transporte local, gorjetas e mercados de rua, e usar cartões para o resto.
Euro, libra e outras moedas
- Euro, libra e outras moedas fortes: compre diretamente a moeda do destino. Converter de real para dólar e depois para euro faz você pagar dois spreads.
- Destinos com várias moedas: contas globais com várias moedas permitem converter conforme a necessidade.
- Moedas de países com pouca liquidez no Brasil: em alguns destinos da América Latina, da Ásia e da África, é comum levar dólar e trocar no destino, ou sacar moeda local em caixas eletrônicos. Pesquise antes, porque em alguns países o câmbio paralelo é ilegal e arriscado.
Cuidados práticos no exterior
Sempre pague na moeda local
Em maquininhas e caixas eletrônicos no exterior, é comum aparecer a opção de pagar em reais. Essa conversão dinâmica de moeda (DCC, na sigla em inglês) usa uma cotação definida pelo estabelecimento ou pela processadora, que costuma ser bem pior que a do seu cartão, e o IOF de compra internacional continua sendo cobrado. Escolha sempre a moeda local.
Leve mais de um meio de pagamento
Cartões podem ser bloqueados por suspeita de fraude, recusados por bandeira ou perdidos. Leve pelo menos dois cartões, de preferência de bandeiras diferentes, e um pouco de dinheiro em espécie. Guarde-os em lugares separados.
Ative alertas e confira o limite
Ative notificações de compra no aplicativo, confira o limite disponível do cartão de crédito (lembrando que cauções de hotel e locadora reservam parte dele) e anote os telefones de atendimento internacional do seu banco.
Seguro viagem
Muitos países exigem seguro viagem com cobertura mínima para entrada. Alguns cartões de crédito oferecem o seguro de forma gratuita quando a passagem é paga com eles; confira as condições e a cobertura antes de dispensar a contratação de um seguro separado.
Compras em sites estrangeiros
Compras online em moeda estrangeira com cartão também pagam IOF de 3,5%, além de eventuais impostos de importação na entrega. Para compras recorrentes em dólar, uma conta global pode reduzir o spread.
Pontos, cashback e devolução de IOF: quando o cartão compensa
Alguns cartões de crédito tornam o uso no exterior mais competitivo do que a tabela sugere:
- Pontos ou milhas por dólar gasto: um cartão que gera 2 pontos por dólar, com milhas avaliadas em R$ 20 o milheiro, devolve o equivalente a cerca de 0,7% do gasto, o que reduz parte do spread.
- Cashback em compras internacionais: alguns emissores oferecem percentuais maiores para gastos no exterior.
- Devolução do IOF: certos cartões premium devolvem, em pontos ou em crédito, parte ou todo o IOF das compras internacionais. Com IOF de 3,5%, esse benefício pode tornar o cartão de crédito mais barato que uma conta global.
- Seguros de viagem e de aluguel de carro embutidos podem dispensar a contratação de seguros separados.
A conta é a mesma do dia a dia: o benefício precisa superar o spread adicional e a anuidade, e só existe se a fatura for paga integralmente. Para comparar programas, veja o guia de como escolher cartão de crédito.
Erros comuns de quem viaja
- Comprar tudo de uma vez no dia anterior ao embarque, no aeroporto, onde o spread costuma ser alto.
- Comparar cotações sem olhar o VET, deixando de lado tarifas e IOF.
- Aceitar a cobrança em reais em maquininhas e caixas eletrônicos no exterior.
- Levar apenas um cartão, ficando sem meio de pagamento em caso de bloqueio ou perda.
- Fazer muitos saques pequenos, pagando tarifa fixa em cada um.
- Esquecer da caução de hotel e locadora, que bloqueia parte do limite do cartão de crédito por dias.
- Entrar no rotativo na volta. Se a fatura da viagem não couber no orçamento, procure um parcelamento mais barato antes do vencimento.
Anúncio
Para quem viaja todo ano: uma reserva em moeda estrangeira
Quem viaja com frequência ou tem despesas recorrentes no exterior pode preferir manter uma reserva em dólar ou euro, em vez de comprar tudo antes de cada viagem. As formas mais comuns:
- Saldo em conta global: compra moeda aos poucos e usa o cartão de débito direto na viagem. Paga IOF de 3,5% na conversão e, em geral, não rende juros relevantes. O dinheiro costuma ficar em instituição sem cobertura do FGC.
- Fundos cambiais: a aplicação é feita em reais, e o fundo acompanha a variação da moeda. Não servem para pagar despesas no exterior, mas protegem o poder de compra em dólar de quem vai viajar no futuro. Têm taxa de administração e seguem as regras de imposto de renda dos fundos.
- Dólar em espécie guardado: não rende nada, tem risco de perda e roubo e paga spread alto na compra e na eventual revenda.
A estratégia que combina custo e flexibilidade, para muita gente, é usar um fundo cambial ou uma aplicação em reais enquanto a viagem está distante e converter para a conta global aos poucos nos meses anteriores ao embarque. Para quem quer exposição de longo prazo ao dólar como investimento, e não para gastar, o guia de investir no exterior compara as alternativas.
O que fazer com o dinheiro que sobrou
- Guardar para a próxima viagem, se ela não estiver muito distante, evita pagar spread duas vezes.
- Manter na conta global como reserva em moeda forte ou para compras online, lembrando que pode não haver cobertura do FGC.
- Revender o dinheiro em espécie a uma casa de câmbio, que pagará uma cotação abaixo da comercial. Moedas metálicas, em geral, não são recompradas.
Quem quer manter parte do patrimônio em dólar de forma estruturada, e não apenas as sobras de viagem, deve olhar o guia de investir no exterior, que compara BDRs, ETFs, fundos e contas de investimento lá fora.
Checklist antes de embarcar
- Defini o orçamento da viagem em reais e em moeda estrangeira?
- Comparei o VET de pelo menos duas instituições?
- Comprei a moeda aos poucos, em vez de tudo de uma vez?
- Tenho pelo menos dois cartões de bandeiras diferentes, com limite suficiente para cauções?
- Levo pouco dinheiro em espécie, abaixo de US$ 10 mil (ou declarei na e-DBV)?
- Ativei notificações e anotei os contatos internacionais do banco?
- Contratei ou confirmei a cobertura do seguro viagem?
- Sei que devo recusar pagamentos em reais (DCC) no exterior?
Conclusão
Em 2026, levar dinheiro para viagem ficou mais simples de comparar: com o IOF de 3,5% em quase todas as formas, a diferença está no spread e nas tarifas, que o VET reúne em um único número. Na maioria dos casos, a combinação mais eficiente é uma conta global ou um cartão de débito internacional com spread baixo para o dia a dia, um cartão de crédito para cauções, compras maiores e emergências, e pouco dinheiro em espécie.
O câmbio continuará volátil. Comprar aos poucos, pagar antecipado o que for possível e pagar sempre na moeda local são as atitudes que mais protegem o orçamento da viagem.
Nota de atualização: cotações Ptax do Banco Central até 4/11/2026; alíquotas de IOF do Decreto 12.499/2025, vigentes em novembro de 2026; Selic de novembro de 2026. Spreads usados nos exemplos são hipotéticos.
Este artigo tem caráter educativo e não constitui recomendação de compra de moeda, de contratação de produto ou de instituição.
Próximo passo
Fontes e referências
- Banco Central — Cotações e boletins (Ptax): bcb.gov.br/estabilidadefinanceira/historicocotacoes
- Planalto — Decreto 12.499/2025 (alíquotas de IOF-câmbio de 3,5% e 1,1%): planalto.gov.br/ccivil_03/_ato2023-2026/2025/decreto/d12499.htm
- Banco Central — Resolução BCB 277/2022 (regulamento do mercado de câmbio; art. 18 trata do VET): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=277
- Planalto — Lei 14.286/2021 (marco legal do mercado de câmbio): planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/l14286.htm
- Tecnoblog — Cartões devem cobrar dólar do dia da compra (Circular BCB 3.918/2018): tecnoblog.net/327297/cartoes-de-credito-cobranca-dolar-dia-da-compra/
- Gov.br — Declarar bens para viagem internacional (e-DBV): gov.br/pt-br/servicos/declarar-bens-para-viagem-internacional-dbv
Perguntas frequentes
Qual a forma mais barata de levar dólar para viagem?
Qual o IOF para viagem em 2026?
Quanto dinheiro em espécie posso levar sem declarar?
Vale a pena usar cartão de crédito no exterior?
Quando o estabelecimento oferecer cobrar em reais, devo aceitar?
Qual a melhor hora para comprar dólar?
Anúncio