
Parte do guia Estado e Tributos · Herança e Sucessão
Herança e contas bancárias: o que acontece com o dinheiro no banco
Anúncio
A morte de alguém da família costuma chegar junto com uma série de dúvidas práticas. Uma das mais urgentes é financeira: o que acontece com o dinheiro que a pessoa tinha no banco? A conta é bloqueada? Quem pode sacar? Como pagar as despesas do funeral e as contas da casa enquanto o inventário não sai? E as dívidas, passam para os filhos?
Este guia responde a essas perguntas com base nas regras atuais: o que o banco faz quando é informado do óbito, o que entra e o que não entra no inventário, como funciona o inventário em cartório, quando um alvará basta, como ficam previdência, seguro de vida, FGTS e dívidas, e o que cada pessoa pode fazer hoje para facilitar a vida da família. Não é um substituto para a orientação de um advogado, obrigatória no inventário, mas ajuda a entender o caminho.
O que o banco faz quando alguém morre
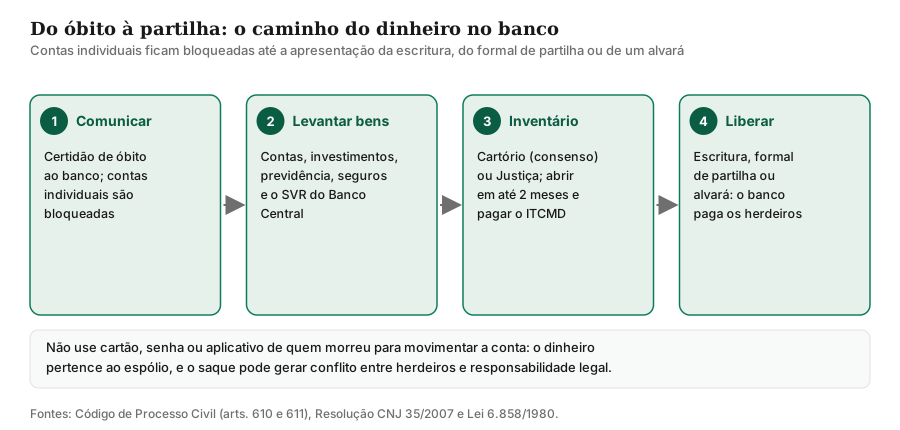
Quando a família apresenta a certidão de óbito, ou quando o banco toma conhecimento do falecimento por outros meios, as contas individuais da pessoa são bloqueadas. A partir daí:
- Saques, transferências, Pix e pagamentos deixam de ser autorizados.
- Débitos automáticos podem ser suspensos, inclusive de contas de consumo. Vale avisar as concessionárias e transferir a titularidade das contas da casa.
- Cartões são cancelados, e o saldo devedor da fatura passa a ser cobrado do espólio.
- Investimentos (CDB, fundos, Tesouro Direto, ações) continuam aplicados em nome da pessoa até a partilha. Os rendimentos continuam sendo creditados.
- Créditos que ainda caiam na conta, como salário ou aposentadoria do mês, podem ter tratamento específico. Pagamentos do INSS feitos depois do óbito costumam ser devolvidos ao instituto.
O dinheiro bloqueado passa a integrar o espólio, o conjunto de bens, direitos e dívidas deixados pela pessoa. Ele não pertence a nenhum herdeiro individualmente até que haja a partilha.
Não use a senha de quem morreu
É comum que um familiar saiba a senha do cartão ou tenha acesso ao aplicativo. Movimentar a conta depois do falecimento, mesmo para pagar o funeral, é arriscado: o dinheiro é do espólio, e o saque sem autorização pode gerar conflito entre herdeiros e responsabilidade civil e até criminal. Se houver urgência, o caminho é pedir um alvará judicial ou usar os recursos que não entram no inventário, como o seguro de vida.
Conta conjunta
Na conta conjunta solidária, cada titular pode movimentar todo o saldo sozinho. Com a morte de um deles, a regra geral é que o saldo pertencia aos dois em partes iguais, salvo prova em contrário. A parte do titular falecido, em geral metade, entra no inventário. O banco pode bloquear essa parte até a partilha, enquanto o titular sobrevivente continua com acesso à sua metade.
A conta conjunta não é, portanto, uma forma de evitar o inventário. Ela facilita o acesso imediato à parte do sobrevivente, mas não transfere automaticamente a parte do falecido.
O que entra e o que não entra no inventário
Vai direto aos beneficiários
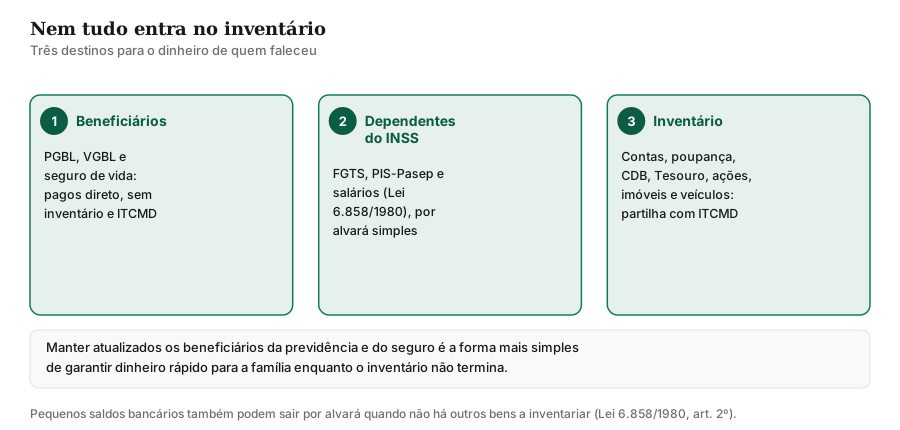
- Previdência privada (PGBL e VGBL): o saldo é pago aos beneficiários indicados no plano, sem inventário. Em dezembro de 2024, o STF decidiu, com repercussão geral, que os estados não podem cobrar ITCMD sobre esses valores (Tema 1.214). O imposto de renda segue a tabela escolhida no plano. Veja o guia de PGBL e VGBL.
- Seguro de vida: o capital segurado é pago aos beneficiários indicados e, pelo art. 794 do Código Civil, não é considerado herança nem responde por dívidas do segurado. Veja o guia de seguros.
Se não houver beneficiário indicado, ou se ele também tiver morrido, as regras de cada contrato e do Código Civil definem quem recebe, e o pagamento pode depender do inventário.
Vai aos dependentes habilitados no INSS
A Lei 6.858/1980 prevê que alguns valores não recebidos em vida sejam pagos diretamente aos dependentes habilitados perante a Previdência Social, em partes iguais, independentemente de inventário:
- saldo do FGTS e das contas do PIS-Pasep;
- salários, férias e outras verbas trabalhistas não pagas;
- restituições de imposto de renda e, quando não houver outros bens a inventariar, pequenos saldos bancários, de poupança e de fundos de investimento, até o limite previsto na lei.
Na falta de dependentes habilitados, os valores vão aos sucessores previstos na lei civil, por alvará judicial. O alvará é um procedimento judicial simples, bem mais rápido que um inventário.
Entra no inventário
Todo o resto: saldo de contas correntes e poupanças acima dos limites da Lei 6.858, CDBs, LCIs e LCAs, títulos do Tesouro Direto, ações, fundos de investimento, imóveis, veículos, participações em empresas, criptoativos e bens no exterior. Esses bens só são transferidos aos herdeiros depois da partilha, com pagamento do ITCMD.
Inventário em cartório ou na Justiça
O inventário é o procedimento que levanta os bens e as dívidas, paga os impostos e divide o que sobra entre os herdeiros. Há dois caminhos.
Inventário extrajudicial (em cartório)
Desde a Lei 11.441/2007, o inventário pode ser feito por escritura pública em cartório de notas, desde que:
- todos os herdeiros estejam de acordo com a partilha;
- haja advogado assistindo as partes (pode ser um só para todos);
- os impostos sejam recolhidos.
Até 2024, a presença de herdeiros menores de idade ou incapazes obrigava o inventário judicial. A Resolução CNJ 571/2024, que alterou a Resolução CNJ 35/2007, passou a permitir o inventário extrajudicial também nesses casos, desde que a parte do menor ou incapaz seja garantida em fração ideal de cada bem e haja manifestação favorável do Ministério Público. A mesma norma tratou do inventário extrajudicial quando há testamento, com regras próprias.
A escritura de inventário é suficiente para que bancos e corretoras transfiram os valores aos herdeiros, sem necessidade de ordem judicial. Em geral, é o caminho mais rápido: com documentos organizados e consenso, pode ser concluído em semanas ou poucos meses.
Inventário judicial
É obrigatório quando há conflito entre herdeiros e nas situações que as normas não permitem levar ao cartório. É mais demorado e pode levar anos em casos complexos. Ao final, o juiz homologa a partilha e é expedido o formal de partilha, que serve como título para o banco liberar os valores.
Prazos
Pelo art. 611 do Código de Processo Civil, o inventário deve ser aberto em até dois meses do falecimento e concluído nos 12 meses seguintes, prazo que o juiz pode prorrogar. Vários estados cobram multa sobre o ITCMD quando o inventário é aberto fora do prazo, o que torna o atraso caro.
Inventariante
Uma pessoa, em geral o cônjuge ou um dos herdeiros, é nomeada inventariante e passa a representar o espólio. É ela quem pode pedir aos bancos os extratos e saldos na data do óbito, necessários para o inventário, e administrar os bens até a partilha.
Meação não é herança: o papel do regime de bens
Antes de dividir a herança, é preciso separar o que já pertencia ao cônjuge ou companheiro sobrevivente. Essa parte se chama meação e depende do regime de bens:
- Comunhão parcial (o regime mais comum, aplicado quando o casal não escolhe outro): os bens adquiridos durante o casamento, inclusive saldos bancários e investimentos, pertencem metade a cada um. Com a morte de um, metade desses bens é do sobrevivente por direito próprio, e só a outra metade é herança.
- Comunhão universal: quase todo o patrimônio do casal é comum, e o sobrevivente fica com metade de tudo.
- Separação de bens: cada um tem seu patrimônio, e não há meação, embora o cônjuge possa ser herdeiro conforme as regras do Código Civil.
A distinção importa por dois motivos. Primeiro, a meação não paga ITCMD, porque não é transmitida: ela já pertencia ao sobrevivente. Segundo, ela define quanto de fato vai para os filhos e demais herdeiros.
Exemplo
Um casal em comunhão parcial tem R$ 600 mil em investimentos acumulados durante o casamento, em nome do marido, e dois filhos. Com a morte do marido:
| Parte | Valor | Paga ITCMD? |
|---|---|---|
| Meação da viúva | R$ 300 mil | Não |
| Herança a dividir | R$ 300 mil | Sim |
| Cada filho (em regra) | R$ 150 mil | Sim |
Na comunhão parcial, o cônjuge sobrevivente, em regra, não herda sobre os bens comuns, porque já tem a meação deles; sobre os bens particulares do falecido (como os recebidos por herança ou adquiridos antes do casamento), ele concorre com os filhos. As regras de concorrência sucessória são detalhadas e têm exceções; é um dos pontos em que a orientação do advogado é indispensável.
Com uma alíquota hipotética de 4%, o ITCMD incide sobre R$ 300 mil e soma R$ 12 mil, e não R$ 24 mil, como seria se todo o patrimônio fosse tratado como herança.
União estável e famílias recompostas
Desde 2017, o STF equiparou o companheiro em união estável ao cônjuge para fins de herança (Tema 809). Na prática, a união estável dá os mesmos direitos sucessórios do casamento, mas pode exigir comprovação, o que é mais simples quando ela foi formalizada em escritura pública ou registrada. Sem formalização, o reconhecimento da união pode depender de prova no próprio inventário ou de ação judicial, o que atrasa a partilha.
Em famílias recompostas, com filhos de relações diferentes, todos os filhos têm os mesmos direitos sobre a herança do pai ou da mãe falecidos. Enteados não são herdeiros, salvo se houver adoção ou disposição em testamento dentro da parte disponível. Esses arranjos tornam ainda mais importante manter beneficiários atualizados na previdência e no seguro de vida, que seguem a indicação feita no contrato.
Quanto custa: ITCMD, cartório e advogado
Os custos do inventário têm três componentes principais.
1. ITCMD. O Imposto sobre Transmissão Causa Mortis e Doação é estadual. A alíquota máxima é de 8%, fixada pelo Senado, e a reforma tributária (EC 132/2023) tornou obrigatória a progressividade, com alíquotas maiores para heranças maiores. A Lei Complementar 227/2026 passou a dar normas gerais para o imposto, mas as alíquotas e as regras de cálculo continuam dependendo da lei de cada estado.
| Valor da herança | ITCMD a 2% | ITCMD a 4% | ITCMD a 6% | ITCMD a 8% |
|---|---|---|---|---|
| R$ 200 mil | R$ 4 mil | R$ 8 mil | R$ 12 mil | R$ 16 mil |
| R$ 500 mil | R$ 10 mil | R$ 20 mil | R$ 30 mil | R$ 40 mil |
| R$ 1 milhão | R$ 20 mil | R$ 40 mil | R$ 60 mil | R$ 80 mil |
Cálculo ilustrativo com alíquota única. Em estados com alíquotas progressivas, cada faixa paga uma alíquota diferente; alguns estados têm isenções para heranças pequenas.
2. Emolumentos de cartório. No inventário extrajudicial, os emolumentos seguem tabelas estaduais e variam conforme o valor dos bens. Somam-se custos de certidões e, quando houver imóveis, de registro.
3. Honorários de advogado. São obrigatórios em ambos os caminhos e livremente negociados, em geral com referência nas tabelas das seccionais da OAB.
Como pagar o ITCMD se o dinheiro está bloqueado
É um problema comum: o imposto precisa ser pago para concluir o inventário, mas o dinheiro do espólio está bloqueado. Algumas saídas usuais:
- usar recursos que não entram no inventário, como seguro de vida ou previdência;
- pedir, no inventário judicial, um alvará para liberar parte do saldo bancário para o pagamento do imposto e das despesas;
- no inventário extrajudicial, a Resolução CNJ 35/2007, com as alterações de 2024, passou a admitir a venda de bens do espólio por escritura para pagar despesas do próprio inventário, observadas as condições da norma;
- herdeiros adiantarem o valor, com acerto na partilha.
Anúncio
Quanto tempo leva para o dinheiro ser liberado
O prazo depende do caminho de cada recurso e da organização da família:
| Recurso | Caminho | Prazo típico |
|---|---|---|
| Seguro de vida | Pagamento ao beneficiário, após a entrega dos documentos | Semanas |
| PGBL e VGBL | Pagamento ao beneficiário, após a entrega dos documentos | Semanas |
| FGTS, PIS-Pasep e verbas trabalhistas | Dependentes habilitados no INSS | Semanas a poucos meses |
| Pequenos saldos sem outros bens | Alvará judicial | Semanas a meses |
| Contas e investimentos, com consenso | Inventário em cartório | Semanas a alguns meses |
| Contas e investimentos, com conflito | Inventário judicial | Meses a anos |
Prazos indicativos; variam com a documentação, a instituição, o estado e o volume de bens.
Por isso, seguro de vida e previdência privada com beneficiários atualizados são as formas mais rápidas de garantir dinheiro à família logo após o falecimento.
Dívidas: o que acontece com elas
As dívidas não desaparecem com a morte, mas também não passam automaticamente para os herdeiros:
- A herança paga as dívidas primeiro. Antes da partilha, os bens do espólio respondem pelas dívidas do falecido (Código Civil, art. 1.997).
- O herdeiro não paga além do que herdou. Pelo art. 1.792 do Código Civil, o herdeiro não responde por dívidas superiores às forças da herança. Se as dívidas forem maiores que os bens, os credores ficam com o prejuízo da diferença.
- Financiamento imobiliário: no Sistema Financeiro da Habitação, o seguro de morte e invalidez permanente (MIP) é obrigatório e quita o saldo devedor na proporção da renda do falecido usada no financiamento.
- Empréstimos e consignado: muitos contratos têm seguro prestamista, que quita a dívida em caso de morte. Verifique os contratos e acione o seguro.
- Cartão de crédito e cheque especial: são cobrados do espólio. Não pague com recursos próprios antes de entender o tamanho da herança.
Os herdeiros não precisam aceitar cobranças diretas de dívidas do falecido como se fossem pessoais. Se houver dúvida, peça ao credor a documentação da dívida e encaminhe ao inventariante.
Como descobrir onde a pessoa tinha dinheiro
Nem sempre a família sabe quais contas e investimentos existiam. Alguns caminhos:
- Sistema de Valores a Receber (SVR): o Banco Central permite que herdeiros, testamentários, inventariantes e representantes legais consultem valores esquecidos em instituições financeiras em nome de pessoas falecidas. A consulta é gratuita e deve ser feita só no site oficial (valoresareceber.bcb.gov.br). O resgate segue as regras de cada instituição e, em geral, exige documentos do inventário.
- Correspondências e extratos: cartas de bancos, informes de rendimentos e e-mails ajudam a identificar instituições.
- Declaração de imposto de renda: a última declaração lista bens, contas e investimentos com saldo relevante.
- Ofícios no inventário judicial: o juiz pode pedir informações sobre contas e investimentos ao sistema financeiro.
- Corretoras e Tesouro Direto: a B3 e as corretoras informam ao inventariante a posição de ações, fundos e títulos.
Os valores em instituições financeiras continuam protegidos pelo FGC nos limites da garantia, também depois do falecimento do titular.
E a aposentadoria e a pensão?
O pagamento da aposentadoria cessa com o óbito. Valores pagos depois do falecimento devem ser devolvidos, e o INSS costuma pedir o estorno ao banco. Dependentes podem ter direito à pensão por morte, que deve ser pedida ao INSS; quanto antes o pedido, menor o risco de perder parcelas. O guia de aposentadoria pelo INSS explica as regras do benefício.
Anúncio
Bens no exterior e criptoativos
Contas e investimentos fora do Brasil podem exigir procedimentos no país onde estão, com advogado local e, em alguns casos, impostos estrangeiros sobre herança. Nos Estados Unidos, por exemplo, há regras de imposto federal sobre herança para estrangeiros com ativos acima de certo limite. O guia de investir no exterior trata desses riscos.
Criptoativos guardados em carteiras próprias, sem custódia de uma corretora, só podem ser transferidos se alguém tiver acesso às chaves. Sem elas, os ativos podem ficar inacessíveis para sempre.
Planejamento: o que fazer em vida para facilitar
A maior parte das dificuldades da família vem da falta de informação e de organização. Algumas providências simples ajudam muito:
- Mantenha uma lista atualizada de contas, investimentos, previdência, seguros, dívidas e contatos de gerentes ou corretoras, guardada em lugar seguro e conhecido por alguém de confiança. Não é preciso anotar senhas.
- Indique e atualize os beneficiários da previdência privada e do seguro de vida, especialmente depois de casamento, divórcio ou nascimento de filhos.
- Considere um seguro de vida que cubra o custo do inventário e alguns meses de despesas da família, enquanto os bens estão bloqueados.
- Converse com a família sobre a existência dos bens e sobre suas vontades.
- Avalie, com um advogado, instrumentos como testamento, doação em vida com reserva de usufruto ou outras estruturas de planejamento sucessório, que têm custos, impostos e implicações próprias.
- Reveja a conta conjunta: ela facilita o acesso do outro titular à sua parte, mas não evita o inventário da parte do falecido.
Quem tem uma reserva de emergência em nome do cônjuge ou de outro familiar também garante liquidez imediata à família, sem depender de alvará.
Checklist para a família
- Obter várias vias da certidão de óbito.
- Comunicar o falecimento aos bancos, corretoras, seguradoras, INSS e empregador.
- Acionar os seguros de vida e a previdência privada, com os beneficiários indicados.
- Pedir FGTS, PIS-Pasep e verbas trabalhistas pelos dependentes habilitados no INSS.
- Consultar o Sistema de Valores a Receber e reunir extratos e a última declaração de IR.
- Procurar um advogado e decidir entre inventário em cartório ou judicial, dentro do prazo de dois meses.
- Levantar as dívidas e verificar seguros prestamistas e o seguro habitacional.
- Pedir a pensão por morte, se houver dependentes com direito.
- Não movimentar contas com senhas ou cartões de quem morreu.
Conclusão
Com a morte, as contas individuais são bloqueadas e o dinheiro passa ao espólio, liberado só com a escritura de inventário, o formal de partilha ou um alvará. Mas nem tudo depende do inventário: previdência privada e seguro de vida vão direto aos beneficiários, e FGTS, PIS-Pasep e verbas trabalhistas, aos dependentes do INSS. O inventário em cartório, possível até com herdeiros menores desde 2024, costuma ser o caminho mais rápido quando há consenso.
As dívidas são pagas com a herança, e os herdeiros não respondem além do que herdaram. Para quem está vivo, a melhor contribuição para a família é a organização: lista de bens, beneficiários atualizados e uma conversa franca sobre o assunto.
Nota de atualização: regras do Código Civil, do Código de Processo Civil, da Lei 6.858/1980, da Resolução CNJ 35/2007 (com as alterações da Resolução CNJ 571/2024) e da LC 227/2026 consultadas em novembro de 2026. Alíquotas e regras do ITCMD variam por estado.
Este artigo tem caráter educativo e não substitui a orientação de um advogado, obrigatória no inventário judicial e extrajudicial. Cada caso tem particularidades de regime de bens, testamento e legislação estadual.
Fontes e referências
- Planalto — Código de Processo Civil (Lei 13.105/2015), arts. 610 e 611: planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13105.htm
- Planalto — Código Civil (Lei 10.406/2002), texto compilado: planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm
- Planalto — Lei 6.858/1980 (pagamento de valores não recebidos em vida aos dependentes): planalto.gov.br/ccivil_03/leis/l6858.htm
- CNJ — Resolução 35/2007 (inventário extrajudicial), com as alterações da Resolução 571/2024: atos.cnj.jus.br/atos/detalhar/179
- Banco Central — Sistema de Valores a Receber: valoresareceber.bcb.gov.br
- Machado Meyer — STF afasta cobrança de ITCMD sobre PGBL e VGBL (Tema 1.214): machadomeyer.com.br/pt/boletim/stf-stf-afasta-cobranca-de-itcmd-sobre-pgbl-e-vgbl
- Planalto — Lei Complementar 227/2026 (normas gerais do ITCMD): planalto.gov.br/ccivil_03/leis/lcp/lcp227.htm
Perguntas frequentes
O que acontece com a conta bancária de quem morreu?
Posso sacar o dinheiro da conta de um parente falecido com a senha dele?
Conta conjunta é bloqueada quando um dos titulares morre?
Previdência privada entra no inventário?
Os herdeiros pagam as dívidas de quem morreu?
Como descobrir se a pessoa que morreu tinha dinheiro esquecido em bancos?
Anúncio