
Parte do guia Investimentos · Quanto Rende
Quanto rende: R$ 1 mil, R$ 10 mil e R$ 100 mil em cada aplicação
Anúncio
“Quanto rende R$ 1.000?” e “quanto rende R$ 100 mil por mês?” estão entre as perguntas mais feitas por quem começa a investir. A resposta muda com a taxa de juros, com o imposto e com o prazo, e é por isso que tabelas antigas enganam: um número de 2021, com a Selic a 2% ao ano, não tem nada a ver com o de hoje.
Este guia faz as contas com as taxas de novembro de 2026 (CDI de 13,65% ao ano e poupança de 0,67% ao mês) para R$ 1 mil, R$ 10 mil e R$ 100 mil na poupança, no CDB, na LCI e no Tesouro Selic, por mês e por ano, já com o imposto descontado. Também mostra como refazer a conta sozinho, quanto sobra depois da inflação e quanto seria preciso para viver de renda.
Nota de atualização (nov/2026): simulações com o CDI anualizado de 13,65% (Banco Central, série 4389, 3/11/2026), a Selic de 13,75% ao ano e a poupança rendendo 0,67% no mês (série 195). As taxas são mantidas constantes para ilustrar a conta; na vida real elas mudam. O mercado espera Selic de 13,50% no fim de 2026 e de 12,50% no fim de 2027 (Focus de 30/10/2026), o que reduziria um pouco os rendimentos à frente.
Como calcular quanto um investimento rende?
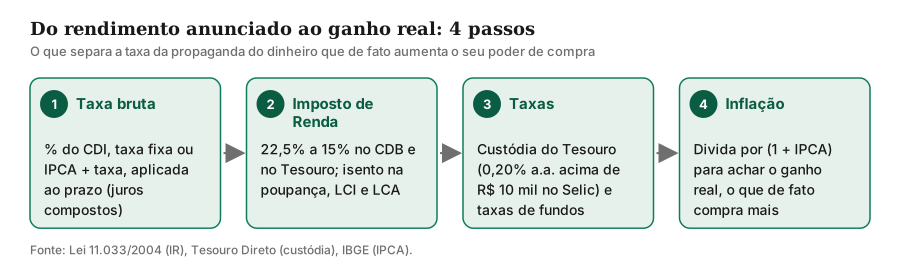
Todo rendimento de renda fixa sai de quatro informações: o valor aplicado, a taxa, o prazo e o imposto. Na renda fixa pós-fixada, a taxa costuma ser um percentual do CDI, a taxa dos empréstimos entre bancos, que anda colada na Selic. O guia do CDI explica de onde vem essa taxa.
O rendimento bruto segue os juros compostos: o percentual do CDI incide sobre a taxa de cada dia útil, e os juros de hoje rendem juros amanhã. Em uma fórmula:
$$\text{rendimento bruto} = V \times \left[\left(1 + p \times d\right)^{n} - 1\right]$$em que \(V\) é o valor aplicado, \(p\) o percentual do CDI (100% = 1,0), \(d\) a taxa diária do CDI e \(n\) o número de dias úteis. Com o CDI de 13,65% ao ano, a taxa diária é de cerca de 0,0508%, pela conta \(d = (1{,}1365)^{1/252} - 1\).
Depois vem o imposto. No CDB e no Tesouro Direto, o IR incide só sobre o ganho e cai com o tempo: 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. Nos primeiros 30 dias também há IOF regressivo sobre o rendimento. Poupança, LCI e LCA são isentas para pessoa física.
Quanto rendem R$ 1.000?
R$ 1 mil é o valor de quem está começando, e é aqui que a diferença entre as aplicações parece pequena em reais, mas grande em porcentagem. As contas abaixo usam CDB de 100% e de 110% do CDI, LCI de 90% do CDI e Tesouro Selic (que rende praticamente a Selic, muito perto do CDI).
| Prazo | Poupança | CDB 100% do CDI | CDB 110% do CDI | LCI 90% do CDI | Tesouro Selic |
|---|---|---|---|---|---|
| 1 mês | R$ 6,70 | R$ 8,31 | R$ 9,14 | não permitido* | R$ 8,31 |
| 6 meses | R$ 40,88 | R$ 52,85 | R$ 58,33 | R$ 59,27 | R$ 52,85 |
| 1 ano | R$ 83,43 | R$ 112,61 | R$ 124,68 | R$ 122,05 | R$ 112,61 |
| 2 anos | R$ 173,82 | R$ 247,89 | R$ 276,34 | R$ 259,01 | R$ 247,89 |
Valores líquidos de IR. *A LCI e a LCA têm prazo mínimo de 6 meses (Resolução CMN 5.215/2025). Simulação com taxas constantes de nov/2026; não é promessa de retorno.
Três observações. A primeira é que, num mês, a diferença entre poupança e CDB é de R$ 1,61, o que parece desprezível; em dois anos, já passa de R$ 74, ou 43% a mais. A segunda é que o CDB de 1 mês paga IR de 22,5%, a alíquota mais alta, e por isso o ganho no curtíssimo prazo fica mais perto do da poupança. A terceira é que, com R$ 1 mil, o Tesouro Selic não cobra custódia, já que a taxa só incide sobre o que passa de R$ 10 mil.
Quanto rendem R$ 10 mil?
R$ 10 mil é um valor típico de reserva de emergência em formação. Nesse patamar, a escolha da aplicação já faz diferença de algumas centenas de reais por ano.
| Prazo | Poupança | CDB 100% do CDI | CDB 110% do CDI | LCI 90% do CDI | Tesouro Selic |
|---|---|---|---|---|---|
| 1 mês | R$ 67,00 | R$ 83,08 | R$ 91,43 | não permitido | R$ 83,08 |
| 6 meses | R$ 408,79 | R$ 528,54 | R$ 583,26 | R$ 592,71 | R$ 528,54 |
| 1 ano | R$ 834,30 | R$ 1.126,13 | R$ 1.246,83 | R$ 1.220,54 | R$ 1.126,13 |
| 2 anos | R$ 1.738,20 | R$ 2.478,87 | R$ 2.763,38 | R$ 2.590,05 | R$ 2.478,87 |
Valores líquidos de IR. Simulação com taxas constantes de nov/2026.
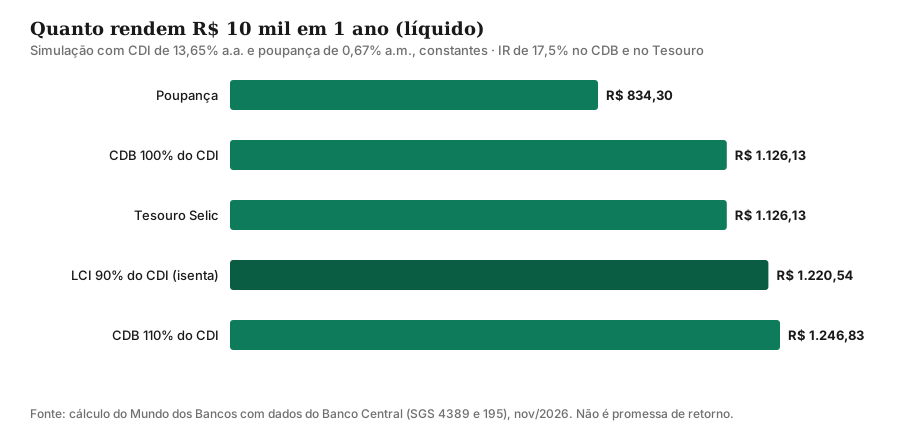
Repare na LCI de 90% do CDI: ela rende menos que o CDB de 110% em um ano e mais que o de 100%. Isso acontece porque a isenção de IR compensa parte da taxa menor. A conta de quando uma letra isenta vence o CDB, a chamada taxa equivalente, está no guia de LCI e LCA.
Quanto rendem R$ 100 mil por mês?
Com R$ 100 mil, entram em cena duas coisas que nos valores menores quase não aparecem: a taxa de custódia do Tesouro Selic e o limite de garantia do FGC, de R$ 250 mil por CPF e por conglomerado (ver o guia do FGC).
| Prazo | Poupança | CDB 100% do CDI | CDB 110% do CDI | LCI 90% do CDI | Tesouro Selic |
|---|---|---|---|---|---|
| 1 mês | R$ 670,00 | R$ 830,79 | R$ 914,33 | não permitido | R$ 815,99 |
| 6 meses | R$ 4.087,94 | R$ 5.285,40 | R$ 5.832,63 | R$ 5.927,05 | R$ 5.195,16 |
| 1 ano | R$ 8.342,99 | R$ 11.261,25 | R$ 12.468,33 | R$ 12.205,40 | R$ 11.081,25 |
| 2 anos | R$ 17.382,04 | R$ 24.788,74 | R$ 27.633,76 | R$ 25.900,52 | R$ 24.428,74 |
Valores líquidos de IR. No Tesouro Selic, já descontada a custódia de 0,20% ao ano sobre os R$ 90 mil que passam de R$ 10 mil. Simulação com taxas constantes de nov/2026.
Na prática, quem pergunta “quanto rende R$ 100 mil por mês” quer saber quanto poderia sacar todo mês sem mexer no principal. A resposta honesta tem dois números:
- Rendimento nominal mensal: perto de R$ 670 na poupança e de R$ 830 a R$ 940 num CDB de 100% do CDI, conforme o IR do prazo. Numa aplicação que fica mais de dois anos, com IR de 15%, o rendimento líquido médio fica perto de R$ 920 por mês.
- Rendimento real mensal: se você sacar todo o rendimento, o patrimônio fica parado em R$ 100 mil enquanto os preços sobem. Para manter o poder de compra, parte do ganho precisa ficar aplicada. Com a inflação esperada de cerca de 4,8% para 2027, o saque “seguro” de um CDB de 100% do CDI cai para cerca de R$ 530 por mês.
Anúncio
E se eu investir todo mês?
A maioria das pessoas não aplica uma quantia de uma vez: guarda um pouco por mês. Nesse caso, cada aporte rende por um tempo diferente, e o efeito dos juros compostos aparece com força nos prazos longos. A tabela abaixo mostra o saldo acumulado com aportes mensais iguais, comparando a poupança com um CDB de 100% do CDI (cada aporte tributado pelo IR do próprio prazo no resgate final):
| Aporte mensal | Prazo | Total aportado | Saldo na poupança | Saldo no CDB 100% do CDI (líquido) |
|---|---|---|---|---|
| R$ 200 | 5 anos | R$ 12.000 | cerca de R$ 14.800 | cerca de R$ 16.100 |
| R$ 200 | 10 anos | R$ 24.000 | cerca de R$ 36.900 | cerca de R$ 45.200 |
| R$ 500 | 5 anos | R$ 30.000 | cerca de R$ 37.000 | cerca de R$ 40.400 |
| R$ 500 | 10 anos | R$ 60.000 | cerca de R$ 92.300 | cerca de R$ 112.900 |
| R$ 1.000 | 5 anos | R$ 60.000 | cerca de R$ 74.000 | cerca de R$ 80.700 |
| R$ 1.000 | 10 anos | R$ 120.000 | cerca de R$ 184.600 | cerca de R$ 225.900 |
Simulação com CDI de 13,65% a.a. e poupança de 0,67% a.m. constantes por todo o período, o que dificilmente acontece. Valores nominais, sem descontar a inflação.
Em dez anos aportando R$ 500 por mês, a diferença entre poupança e CDB passa de R$ 20 mil, um terço de tudo o que foi aportado. É o mesmo princípio que transforma pequenos aportes em patrimônio: tempo e taxa trabalhando juntos.
E no topo da pirâmide, a conta de quem tem R$ 1 milhão: na poupança, o rendimento fica perto de R$ 6.700 por mês; num CDB de 100% do CDI mantido por mais de dois anos (IR de 15%), perto de R$ 9.100 por mês líquidos. Nesse patamar, o limite do FGC exige dividir o dinheiro entre pelo menos quatro conglomerados diferentes para manter toda a aplicação garantida, ou usar títulos públicos, que não dependem do FGC.
E se a Selic cair? Quanto rendem R$ 10 mil em três anos
Todas as simulações acima mantêm o CDI em 13,65% ao ano, o que é uma simplificação. O mercado espera juros menores nos próximos anos: no boletim Focus de 30/10/2026, a projeção para a Selic era de 13,50% no fim de 2026, 12,50% no fim de 2027 e 11% no fim de 2028. Se isso se confirmar, o rendimento dos produtos atrelados ao CDI também cai.
Uma simulação com R$ 10 mil em um CDB de 100% do CDI por três anos, com IR de 15% no resgate:
| Cenário | CDI em cada ano | Saldo bruto | Saldo líquido |
|---|---|---|---|
| Juros constantes | 13,65%, 13,65% e 13,65% | cerca de R$ 14.680 | cerca de R$ 13.980 |
| Juros em queda (hipótese próxima ao Focus) | 13,0%, 11,9% e 10,9% | cerca de R$ 14.020 | cerca de R$ 13.420 |
Cenário de queda hipotético, com CDI médio de cada ano estimado a partir das projeções do Focus; o rendimento real dependerá das decisões do Copom.
A diferença, de cerca de R$ 560 em três anos, mostra duas coisas. Primeiro, quem investe no pós-fixado acompanha a taxa do momento: ganha mais quando os juros sobem e menos quando caem. Segundo, quem quer travar a taxa atual por um prazo longo precisa olhar para títulos prefixados ou atrelados à inflação, como o Tesouro Prefixado e o Tesouro IPCA+, que pagam a taxa contratada até o vencimento, com o risco de oscilar de preço se vendidos antes.
Não há resposta certa sobre qual escolher: depende do prazo, do objetivo e da tolerância a oscilações. Para a reserva de emergência, o pós-fixado com liquidez diária continua sendo o padrão; para objetivos com data marcada, travar parte da taxa pode reduzir a incerteza.
Quanto sobra depois da inflação?
Rendimento nominal não é enriquecimento. O que interessa é o ganho real, a parte do rendimento que aumenta o seu poder de compra. A conta correta é a da equação de Fisher, que divide em vez de subtrair:
$$1 + r_{\text{real}} = \frac{1 + r_{\text{nominal}}}{1 + \pi}$$Com o IPCA de 4,58% acumulado em 12 meses até setembro de 2026 (o índice está explicado no guia do IPCA), o ganho real de um ano em cada aplicação fica assim:
| Aplicação | Rendimento líquido em 1 ano | Ganho real (descontado IPCA de 4,58%) |
|---|---|---|
| Poupança | 8,34% | cerca de 3,6% |
| CDB 100% do CDI | 11,26% | cerca de 6,4% |
| Tesouro Selic (até R$ 10 mil) | 11,26% | cerca de 6,4% |
| LCI 90% do CDI | 12,21% | cerca de 7,3% |
| CDB 110% do CDI | 12,47% | cerca de 7,5% |
O quadro mostra por que o Brasil é um dos países com juro real mais alto do mundo em 2026: mesmo a poupança tem ganho real positivo. Em outros momentos não foi assim. Em 2021, com a Selic a 2% ao ano no começo do ano e a inflação acima de 10%, quase toda a renda fixa conservadora perdeu para a inflação. A ferramenta de juro real do site faz essa conta para qualquer taxa.
Poupança, CDB, LCI ou Tesouro Selic: o que muda além do rendimento?
O rendimento não é o único critério. Liquidez, garantia, imposto e prazo mínimo pesam tanto quanto a taxa, principalmente para dinheiro que pode ser necessário de repente.
| Característica | Poupança | CDB | LCI e LCA | Tesouro Selic |
|---|---|---|---|---|
| Rendimento (nov/2026) | 0,5% a.m. + TR (cerca de 0,67% a.m.) | % do CDI combinado | % do CDI combinado | Selic (praticamente o CDI) |
| Imposto de Renda (PF) | Isenta | 22,5% a 15% | Isentas | 22,5% a 15% |
| Liquidez | Imediata, mas rende só no aniversário | Diária ou no vencimento, conforme o título | Prazo mínimo de 6 meses | Resgate no mesmo dia útil até 13h |
| Garantia | FGC até R$ 250 mil | FGC até R$ 250 mil | FGC até R$ 250 mil | Tesouro Nacional |
| Custos | Nenhum | Nenhum na maioria das plataformas | Nenhum na maioria das plataformas | Custódia de 0,20% a.a. acima de R$ 10 mil |
Alguns detalhes que mudam a conta na prática:
- Aniversário da poupança. A poupança só credita rendimento a cada mês completo, na data de aniversário do depósito. Quem saca antes perde o rendimento daquele mês. O guia da conta poupança explica a regra.
- Liquidez diária não é regra no CDB. Há CDBs que só podem ser resgatados no vencimento, e eles costumam pagar mais. O guia de CDB mostra como ler o título.
- Caixinhas e cofrinhos dos bancos digitais, em geral, são CDBs ou RDBs com liquidez diária e o mesmo IR. O rendimento segue a lógica do CDB (ver caixinhas e cofrinhos).
- Tesouro Selic e marcação a mercado. O título oscila muito pouco, mas pode ter pequeno deságio em dias de estresse. Para os outros títulos do Tesouro, a variação é muito maior (ver Tesouro Direto).
Quando a poupança volta a valer a pena?
A poupança tem duas regras de rendimento, definidas pela Lei 12.703/2012:
- Selic acima de 8,5% ao ano: 0,5% ao mês mais a TR (taxa referencial). É a regra em vigor em novembro de 2026; com a TR em torno de 0,17% ao mês, o rendimento fica perto de 0,67% ao mês, ou cerca de 8,3% ao ano.
- Selic igual ou abaixo de 8,5% ao ano: 70% da Selic mais a TR.
Com a Selic a 13,75%, a poupança rende cerca de 61% do CDI, ou perto de 74% do que um CDB de 100% do CDI entrega em um ano depois do IR, e perde para praticamente qualquer CDB desse tipo. Ela fica mais competitiva quando a Selic cai: com juros baixos, o IR do CDB pesa proporcionalmente mais e a poupança, isenta, encosta. O mercado espera Selic de 12,50% no fim de 2027 e de 11% no fim de 2028 (Focus de 30/10/2026), patamares ainda bem acima dos 8,5% que mudam a regra.
Anúncio
Quanto preciso ter investido para viver de renda?
É a pergunta que vem depois de “quanto rende”. A conta depende de dois números: quanto você quer tirar por mês e qual ganho real a aplicação entrega depois do imposto e da inflação.
Para uma renda mensal \(R\) que mantenha o poder de compra, o patrimônio necessário é aproximadamente:
$$P = \frac{R}{r_{\text{real mensal}}}$$Com um CDB de 100% do CDI mantido por mais de dois anos (IR de 15%), o rendimento líquido fica em cerca de 11,6% ao ano. Descontada uma inflação de 4,76% (a esperada para 2027 no Focus), o ganho real é de cerca de 6,5% ao ano, ou 0,53% ao mês. Com essas premissas:
| Renda mensal desejada | Patrimônio para preservar o poder de compra | Patrimônio sem corrigir pela inflação |
|---|---|---|
| R$ 3.000 | cerca de R$ 567 mil | cerca de R$ 326 mil |
| R$ 5.000 | cerca de R$ 946 mil | cerca de R$ 544 mil |
| R$ 10.000 | cerca de R$ 1,89 milhão | cerca de R$ 1,09 milhão |
Simulação com juros de nov/2026 mantidos constantes. Com a Selic esperada em queda, o patrimônio necessário tende a subir.
A coluna “sem corrigir” é a armadilha: ela usa todo o rendimento nominal, e o dinheiro perde valor a cada ano. Em dez anos de inflação de 4,8%, R$ 5 mil compram o mesmo que cerca de R$ 3.130 hoje. Planos de longo prazo, como a aposentadoria, também costumam combinar renda fixa pós-fixada com títulos atrelados à inflação (ver Tesouro Renda+ e Educa+) e com previdência privada.
Erros comuns ao comparar rendimentos
- Comparar taxa bruta com taxa líquida. “CDB de 100% do CDI” é bruto; “LCI de 90% do CDI” já é líquido. Sem ajustar pelo IR, a comparação está errada.
- Olhar rentabilidade passada. Prints de “rendi R$ X no mês” escondem o CDI da época. O que importa é o percentual do CDI e o prazo.
- Esquecer o prazo do imposto. O mesmo CDB rende mais líquido se ficar mais de dois anos (IR de 15%) do que se for resgatado em seis meses (20%).
- Ignorar a liquidez. Uma LCI que rende mais, mas só pode ser resgatada em dois anos, não serve para a reserva de emergência.
- Passar do limite do FGC. Acima de R$ 250 mil no mesmo conglomerado, o excedente fica sem garantia. Taxas muito acima do mercado costumam vir de emissores de maior risco.
- Não descontar a inflação. Rendimento de 8% num ano de inflação de 10% é perda de poder de compra.
Conclusão
Com as taxas de novembro de 2026, R$ 10 mil rendem perto de R$ 834 em um ano na poupança, R$ 1.126 num CDB de 100% do CDI ou no Tesouro Selic e cerca de R$ 1.221 numa LCI de 90% do CDI, já descontado o imposto. R$ 100 mil rendem de R$ 670 a R$ 940 por mês, conforme a aplicação e o prazo. A diferença entre as opções cresce com o tempo e com o valor, mas o rendimento não é tudo: liquidez, garantia e prazo mínimo decidem qual aplicação serve para cada objetivo.
Para refazer as contas com outras taxas, use a fórmula deste guia ou a Calculadora do Cidadão do Banco Central. Para ir além, veja os guias de CDB, LCI e LCA, Tesouro Direto e reserva de emergência.
Este artigo tem caráter educativo e não constitui recomendação de investimento. As simulações usam taxas de novembro de 2026 mantidas constantes; rendimentos passados ou simulados não garantem resultados futuros.
Fontes e referências
- Banco Central — SGS: CDI anualizado (série 4389) e rentabilidade da poupança (série 195): www3.bcb.gov.br/sgspub/
- Banco Central — Relatório Focus (expectativas de mercado): bcb.gov.br/publicacoes/focus
- Banco Central — Calculadora do Cidadão: bcb.gov.br/meubc/calculadoradocidadao
- Planalto — Lei 11.033/2004 (tabela regressiva do IR e isenção de LCI e LCA): planalto.gov.br/ccivil_03/_ato2004-2006/2004/lei/l11033.htm
- Planalto — Lei 12.703/2012 (regra de rendimento da poupança): planalto.gov.br/ccivil_03/_ato2011-2014/2012/lei/l12703.htm
- Tesouro Direto — taxas, custódia e liquidez dos títulos: tesourodireto.com.br/
Perguntas frequentes
Quanto rende R$ 1.000 por mês?
Quanto rende R$ 10 mil na poupança?
Quanto rende R$ 100 mil por mês?
O que rende mais: poupança ou CDB?
Quanto preciso ter investido para viver de renda?
Tesouro Selic ou CDB: qual rende mais?
Anúncio