
Parte do guia Pagamentos · Cartão de Crédito
Como escolher cartão de crédito: anuidade, cashback, milhas e limite
Anúncio
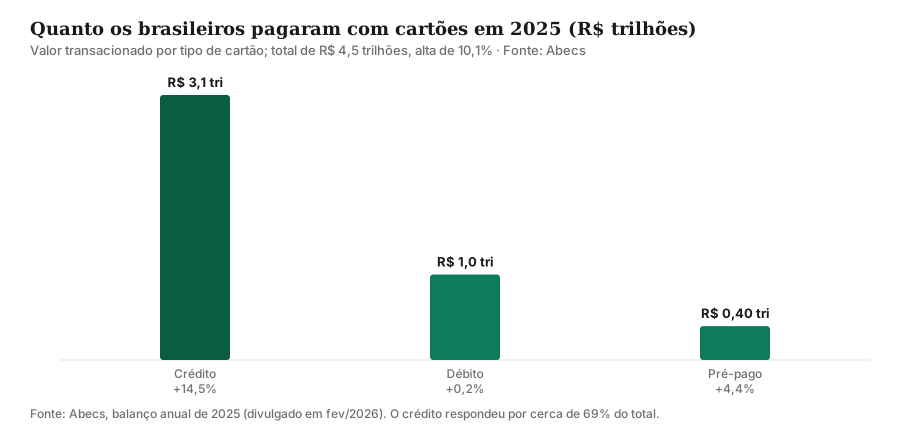
O cartão de crédito é o meio de pagamento que mais cresce entre os brasileiros. Segundo a Abecs, a associação das empresas do setor, os cartões movimentaram R$ 4,5 trilhões em 2025, alta de 10,1% sobre 2024, e o crédito respondeu sozinho por R$ 3,1 trilhões, com crescimento de 14,5%. Para 2026, a projeção da entidade é passar de R$ 5 trilhões.
Com tanto dinheiro passando pelo cartão, a escolha do produto deixou de ser detalhe. A diferença entre um cartão que devolve 1% do que você gasta e um que cobra R$ 1 mil de anuidade sem retorno equivalente pode chegar a algumas centenas, às vezes milhares, de reais por ano. E, no outro extremo, um cartão mal usado pode custar muito mais do que qualquer anuidade: o rotativo continua sendo uma das linhas de crédito mais caras do país.
Este guia mostra como comparar cartões com números: quanto o programa de pontos ou de cashback devolve, quando a anuidade compensa, como funcionam limite e isenções, o que muda no uso internacional e quais armadilhas evitar. Para a engrenagem do sistema (bandeiras, emissores, intercâmbio e o teto do rotativo), veja também o guia de cartão de crédito.
Antes de escolher: o cartão certo depende de como você paga a fatura
A primeira pergunta não é qual cartão dá mais pontos, e sim se você paga a fatura integral todo mês. Todo o raciocínio de benefícios, cashback e milhas parte desse pressuposto.
Em setembro de 2026, a taxa média do rotativo do cartão para pessoas físicas era de 15,29% ao mês, segundo o Banco Central, o que equivale a mais de 400% ao ano. Para comparar: o cashback de 1% sobre R$ 15 mil em compras rende R$ 150. Deixar R$ 1 mil no rotativo por um único mês custa cerca de R$ 153 só de juros, fora o IOF. Ou seja, um mês de rotativo sobre R$ 1 mil apaga o retorno de R$ 15 mil gastos no cartão.
Por isso, a ordem de prioridades é:
- Se você costuma parcelar a fatura ou entrar no rotativo, o melhor cartão é o que tem a menor taxa de juros e anuidade zero, e o objetivo é sair dessa situação. Benefícios são irrelevantes até lá. Veja o guia de como renegociar dívidas.
- Se você paga a fatura integral, mas gasta pouco, um cartão sem anuidade quase sempre vence.
- Se você paga a fatura integral e concentra gastos altos no cartão, aí sim vale fazer a conta do programa de recompensas e dos benefícios.
O que diz a regra do rotativo
Duas normas limitam o estrago, mas não o eliminam:
- Prazo máximo de 30 dias no rotativo. Pela Resolução CMN 4.549/2017, o saldo só pode ficar no rotativo até o vencimento da fatura seguinte. Depois disso, o emissor precisa oferecer um parcelamento, em geral com juros menores, mas ainda altos.
- Teto de 100%. A Lei 14.690/2023, regulamentada pela Resolução CMN 5.112/2023, limita os juros e encargos do rotativo e do parcelamento da fatura a 100% do valor original da dívida. Uma dívida de R$ 1 mil não pode passar de R$ 2 mil com encargos. É um teto contra a bola de neve, não um custo aceitável.
Desde julho de 2024, a mesma resolução também permite a portabilidade do saldo devedor do cartão para outra instituição que ofereça condições melhores, sem custo, por meio de uma operação consolidada. Se você já tem dívida no cartão, essa é uma das primeiras alternativas a pesquisar.
Os tipos de cartão: básico, sem anuidade, intermediário e premium
No varejo, os cartões se dividem por faixas de renda exigida, limite e benefícios. As categorias mudam de nome conforme a bandeira (Visa, Mastercard, Elo, American Express), mas a lógica é parecida.
Cartão básico
A Resolução CMN 3.919/2010 obriga as instituições a oferecer o cartão de crédito básico, usado para compras, saques e pagamento de contas, sem programa de recompensas ou benefícios associados. A mesma norma limita as tarifas que podem ser cobradas pelo cartão a uma lista fechada: anuidade, emissão de segunda via, uso para saque, uso para pagamento de contas e avaliação emergencial de crédito (quando você usa acima do limite, se tiver autorizado). Qualquer outra cobrança por serviço do cartão precisa ter base em regra específica.
O básico é a opção natural para quem quer um cartão só como meio de pagamento, com a menor anuidade possível.
Cartão sem anuidade
Hoje boa parte dos bancos digitais e muitos bancos tradicionais oferecem cartões sem anuidade, que funcionam como o básico, às vezes com cashback pequeno ou com programa de pontos opcional (pago à parte). Para a maioria das pessoas, é o ponto de partida.
Desconfie de “sem anuidade” que depende de condições: em alguns casos, a isenção vale só no primeiro ano, ou só com gasto mínimo, ou só com outros produtos contratados. Leia a tabela de tarifas e o contrato.
Intermediários (gold, platinum)
Exigem renda um pouco maior e costumam trazer programa de pontos, seguros básicos (compra protegida, garantia estendida) e anuidade moderada, frequentemente isenta com gasto mínimo mensal.
Premium (black, infinite e equivalentes)
Exigem renda alta ou relacionamento (investimentos, conta salário de valor alto). Oferecem pontuação maior por dólar gasto, acesso a salas VIP em aeroportos, seguro viagem, concierge, proteção de compra mais ampla e, às vezes, devolução de parte do IOF internacional. A anuidade cheia passa facilmente de R$ 1 mil por ano, embora muita gente consiga isenção total ou parcial por gasto ou investimento.
Premium não é sinônimo de melhor. É sinônimo de mais benefícios por um preço maior, e só compensa quando você usa esses benefícios.
A conta que decide: retorno do programa menos anuidade
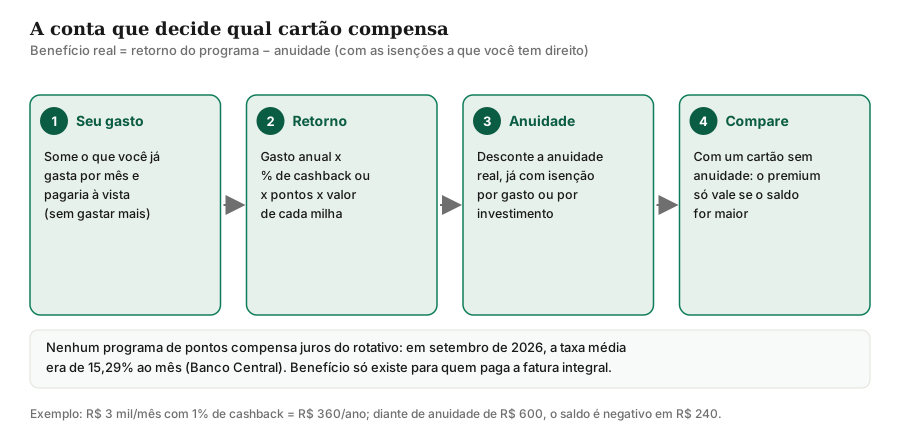
A forma mais simples de comparar dois cartões é calcular quanto cada um devolve por ano e subtrair o que custa por ano.
$$\text{benefício líquido} = \underbrace{\text{gasto anual} \times \text{taxa de retorno}}_{\text{cashback ou pontos}} + \text{benefícios usados} - \text{anuidade paga}$$A taxa de retorno é o percentual de cashback ou, no caso de pontos, o valor em reais que cada real gasto gera depois de convertido em milhas ou produtos. Os benefícios usados entram pelo valor que você pagaria de qualquer forma por eles: se você não compraria acesso a sala VIP, ele vale zero na conta.
Ponto de equilíbrio: quanto você precisa gastar para a anuidade compensar
Se o cartão sem anuidade não devolve nada, a anuidade compensa a partir do gasto em que o retorno a iguala:
$$\text{gasto anual mínimo} = \frac{\text{anuidade}}{\text{taxa de retorno}}$$A tabela mostra o gasto mensal necessário para empatar com diferentes anuidades e taxas de retorno:
| Anuidade anual | Retorno de 0,5% | Retorno de 1% | Retorno de 1,5% |
|---|---|---|---|
| R$ 240 | R$ 4.000/mês | R$ 2.000/mês | R$ 1.333/mês |
| R$ 480 | R$ 8.000/mês | R$ 4.000/mês | R$ 2.667/mês |
| R$ 600 | R$ 10.000/mês | R$ 5.000/mês | R$ 3.333/mês |
| R$ 1.200 | R$ 20.000/mês | R$ 10.000/mês | R$ 6.667/mês |
Cálculo: anuidade ÷ taxa de retorno ÷ 12. Considera apenas o retorno do programa, sem benefícios adicionais.
Dois ajustes tornam a conta mais realista:
- Compare com o que o cartão sem anuidade já devolve. Se o seu cartão gratuito dá 0,5% de cashback, o premium precisa superar esse retorno mais a anuidade. Nesse caso, entra na conta só a diferença de retorno: com 1,5% contra 0,5%, a diferença é 1%, e a anuidade de R$ 600 exige R$ 5 mil por mês para empatar.
- Use a anuidade efetiva, não a de tabela. Se você tem isenção garantida por gasto ou investimento, a anuidade a considerar é a que você realmente paga. Mas cuidado com o raciocínio circular: gastar mais só para atingir a isenção não é economia.
Exemplo completo
Imagine alguém que gasta R$ 3 mil por mês no cartão (R$ 36 mil por ano) e paga a fatura integral:
| Cartão | Retorno anual | Anuidade | Saldo |
|---|---|---|---|
| Sem anuidade, sem programa | R$ 0 | R$ 0 | R$ 0 |
| Sem anuidade, cashback de 0,5% | R$ 180 | R$ 0 | +R$ 180 |
| Cashback de 1%, anuidade de R$ 240 | R$ 360 | R$ 240 | +R$ 120 |
| Premium, retorno de 1,5%, anuidade de R$ 1.200 | R$ 540 | R$ 1.200 | −R$ 660 |
| Premium com isenção total por investimento | R$ 540 | R$ 0 | +R$ 540 |
O premium com anuidade cheia é o pior negócio da lista para esse perfil. O mesmo cartão, com isenção total, vira o melhor. É por isso que a pergunta certa não é “qual cartão é melhor”, mas “qual cartão é melhor para o meu gasto e as minhas isenções”.
Cashback ou milhas: como comparar
Os programas de recompensa se dividem em dois grandes grupos.
Cashback
Devolve um percentual do gasto em dinheiro, como crédito na fatura, saldo em conta ou, em alguns bancos, aplicação automática em investimento. A vantagem é a transparência: 1% é 1%, sem conversão nem prazo para usar. A desvantagem é que o percentual costuma ser menor do que o retorno potencial de milhas bem aproveitadas.
Pontos de atenção:
- Cashback limitado a categorias ou com teto mensal. Alguns cartões devolvem mais só em determinados gastos ou até um valor máximo.
- Cashback que vira investimento costuma ser um bom arranjo, desde que você entenda onde o dinheiro é aplicado e quanto rende. Veja quanto rende cada aplicação.
- Cashback condicionado a gasto mínimo, a manter outros produtos ou a pagar a fatura em débito automático.
Pontos e milhas
Os pontos do banco são acumulados por dólar gasto (por exemplo, 1, 2 ou mais pontos por dólar, conforme a categoria do cartão) e podem ser trocados por produtos, abatimento na fatura ou transferidos para programas de companhias aéreas, onde viram milhas.
Para comparar com o cashback, é preciso converter tudo em reais. O caminho é:
- Gasto em dólares: os emissores convertem o gasto em reais para dólares por uma cotação que eles definem. Com o dólar em torno de R$ 5,48 (Ptax de 4/11/2026), R$ 36 mil por ano equivalem a cerca de US$ 6.570.
- Pontos gerados: com 2 pontos por dólar, são cerca de 13.140 pontos por ano.
- Milhas: se a transferência for de 1 ponto para 1 milha, são 13.140 milhas.
- Valor em reais: depende de quanto vale cada milheiro (mil milhas) quando você emite uma passagem. Com milheiro avaliado em R$ 20, as 13.140 milhas valem cerca de R$ 263.
Nesse exemplo, o retorno equivale a 0,73% de cashback. Se você aproveitar uma promoção que dá 100% de bônus na transferência, o retorno dobra para cerca de 1,46%. Se trocar os pontos por produtos no catálogo do banco, que costuma oferecer uma conversão ruim, pode cair para bem menos de 0,5%.
| Pontos por dólar | Milheiro a R$ 15 | Milheiro a R$ 20 | Milheiro a R$ 25 |
|---|---|---|---|
| 1 ponto | 0,27% | 0,36% | 0,46% |
| 2 pontos | 0,55% | 0,73% | 0,91% |
| 3 pontos | 0,82% | 1,09% | 1,37% |
| 4 pontos | 1,09% | 1,46% | 1,82% |
Retorno equivalente em cashback, com dólar a R$ 5,48 e transferência de 1 ponto para 1 milha, sem bônus. O valor do milheiro é uma hipótese: depende da rota, da data e da companhia.
Quando milhas vencem e quando o cashback vence
Milhas tendem a vencer para quem: viaja com alguma frequência, tem flexibilidade de datas, acompanha promoções de transferência bonificada e sabe calcular o valor da milha em cada emissão.
O cashback tende a vencer para quem: viaja pouco, não quer gastar tempo com programas, prefere dinheiro na mão ou tem receio de perder pontos por expiração. Pontos parados também perdem valor quando os programas mudam as regras, o que acontece com frequência.
Uma regra prática: se você não sabe quanto vale a sua milha, ela provavelmente vale menos do que você imagina. Na dúvida, compare com um cashback simples.
Validade dos pontos
Pontos do banco costumam expirar em prazos que variam de um a alguns anos, e alguns cartões oferecem pontos que não expiram enquanto o cartão estiver ativo. Milhas nas companhias aéreas também têm validade própria. Se você acumula devagar, prefira programas com pontos sem expiração ou transfira só quando for usar.
Anúncio
Benefícios além dos pontos: o que vale e o que não vale
Cartões intermediários e premium oferecem um pacote de benefícios. Alguns têm valor concreto; outros quase ninguém usa.
Costumam ter valor real (se você usa):
- Seguro viagem: a cobertura emitida pela bandeira pode dispensar a contratação de um seguro separado em viagens internacionais, desde que você compre a passagem com o cartão e confira as condições (limites de cobertura, exigências do país de destino).
- Salas VIP em aeroportos: só têm valor para quem viaja e aproveita; o número de acessos gratuitos costuma ser limitado.
- Proteção de preço, compra protegida e garantia estendida: úteis em compras de maior valor, mas exigem que você guarde nota fiscal e siga o procedimento de acionamento.
- Devolução de IOF ou spread menor em compras internacionais: relevante para quem viaja ou compra muito em sites estrangeiros.
Costumam valer pouco:
- Descontos genéricos em parceiros que você não usaria.
- Concierge, para a maioria das pessoas.
- Pontos trocados por produtos no catálogo do próprio banco, com conversão desfavorável.
Na conta de benefício líquido, cada benefício entra pelo valor que você economiza de verdade no ano. Se você comprou um seguro viagem de R$ 300 que o cartão teria coberto, esse benefício vale R$ 300 naquele ano.
Limite de crédito: como funciona e como aumentar
O limite é o valor máximo que o emissor aceita financiar entre a compra e o pagamento da fatura. É uma decisão de risco do banco, baseada em renda, histórico de pagamentos, score e relacionamento.
O que ajuda a aumentar o limite:
- Pagar a fatura integral e em dia, sempre. Atrasos derrubam o limite e o score de crédito.
- Usar o cartão com regularidade. Um cartão quase parado dá pouca informação ao emissor.
- Manter renda e cadastro atualizados no aplicativo.
- Autorizar o compartilhamento de dados pelo Open Finance, que permite ao emissor ver seu histórico em outras instituições.
- Cartão com garantia de investimento: alguns bancos oferecem limite atrelado a uma aplicação (como um CDB). É uma boa porta de entrada para quem está construindo histórico.
O que não fazer:
- Usar o limite como extensão da renda. O limite não é dinheiro seu; é dívida que vence em até 40 dias.
- Pedir muitos cartões ao mesmo tempo. Várias consultas em sequência podem ser interpretadas como sinal de aperto financeiro.
- Ficar sempre perto do limite. Usar quase todo o limite disponível todo mês pode ser visto como risco maior.
Limite total ou por cartão?
Ter mais de um cartão pode ser útil para separar gastos ou ter reserva em caso de bloqueio, mas aumenta o risco de perder o controle. Para a maioria das pessoas, um ou dois cartões bem escolhidos são suficientes.
Data de vencimento e melhor dia de compra
Cada cartão tem uma data de fechamento da fatura, em geral alguns dias antes do vencimento. Compras feitas logo depois do fechamento só entram na fatura seguinte, o que dá o maior prazo sem juros, de até cerca de 40 dias. Esse é o chamado melhor dia de compra, informado no aplicativo.
Duas dicas práticas:
- Escolha o vencimento logo depois do dia em que você recebe o salário. Assim o dinheiro já está na conta quando a fatura vence.
- Concentre compras grandes logo após o fechamento, se isso não alterar o seu orçamento. O prazo maior é financiamento gratuito, não um convite a gastar mais.
Para quem paga a fatura integral, o cartão funciona como um empréstimo sem juros de algumas semanas. Com a Selic em 13,75% em novembro de 2026, manter o dinheiro aplicado até o vencimento tem valor: R$ 3 mil aplicados a 100% do CDI por 30 dias rendem cerca de R$ 30 antes do imposto. Não é muito, mas soma com o cashback.
Cartão no exterior e compras internacionais
Compras internacionais têm dois custos que se somam ao valor em dólar:
- IOF de 3,5%, alíquota fixada pelo Decreto 12.499/2025 para compras com cartão de crédito, débito e pré-pago no exterior.
- Spread do emissor, que é a diferença entre a cotação usada pelo banco e a cotação comercial. Cada emissor define o seu e deve informá-lo.
Desde março de 2020, pela Circular BCB 3.918/2018, a conversão é feita pela cotação do dia da compra, e não mais do dia do pagamento da fatura. A fatura precisa mostrar o valor em moeda estrangeira, o valor em reais e a taxa usada.
Exemplo com US$ 1.000 em compras, dólar comercial a R$ 5,48 e spread hipotético de 4%:
| Item | Valor |
|---|---|
| Cotação com spread de 4% | R$ 5,70 por dólar |
| Valor convertido | R$ 5.699 |
| IOF de 3,5% | R$ 199 |
| Total na fatura | R$ 5.899 |
| Diferença em relação ao dólar comercial | R$ 419 (7,6%) |
Cálculo ilustrativo. O spread varia por emissor e pode ser maior ou menor que 4%.
Para quem viaja ou compra no exterior com frequência, vale comparar o spread entre cartões e considerar contas e cartões em moeda estrangeira. O guia de dólar para viagem compara as alternativas com números.
Armadilhas mais comuns
Pagamento mínimo
Pagar só o mínimo da fatura joga o resto no rotativo. É a forma mais cara de dívida para a maioria das pessoas. Se não der para pagar o total, compare o parcelamento da fatura oferecido pelo emissor com um empréstimo pessoal ou consignado mais barato, e faça a troca antes de entrar no rotativo.
Parcelamento com juros da fatura
O parcelamento da fatura é mais barato que o rotativo, mas costuma ser bem mais caro que outras linhas. Some o total das parcelas e compare com o valor original antes de aceitar.
Parcelado sem juros que vira bola de neve
Cada compra parcelada parece pequena, mas várias parcelas somadas comprometem as faturas dos meses seguintes. Antes de parcelar, olhe a fatura dos próximos três a seis meses no aplicativo. Um orçamento pessoal com limite mensal para parcelas ajuda a não perder o controle.
Cartão de loja e cartões oferecidos no caixa
Cartões emitidos em parceria com varejistas podem ter benefícios na loja, mas também anuidades, seguros e serviços agregados que nem sempre ficam claros na hora da oferta. Leia o contrato e recuse produtos que você não pediu.
Seguros e serviços embutidos
Seguro de perda e roubo, proteção da fatura e outros serviços são opcionais. Se aparecerem na fatura sem que você tenha contratado, peça o cancelamento e o estorno. Persistindo, registre reclamação no Banco Central ou no consumidor.gov.br.
Cartão consignado e cartão benefício
São cartões vinculados à folha de pagamento ou ao benefício do INSS, com desconto automático de parte da fatura. Têm juros menores que o rotativo comum, mas o desconto mínimo em folha pode prolongar a dívida por anos se você não pagar o restante da fatura. Antes de aceitar, entenda quanto será descontado e por quanto tempo.
Golpes e segurança
- Use o cartão virtual em compras online e apague ou bloqueie o número depois, quando o aplicativo permitir.
- Ative notificações de compra em tempo real.
- Nunca informe senha ou código de segurança por telefone; bancos não pedem. Veja como se proteger no guia de golpes com Pix, cujas táticas também valem para o cartão.
- Em caso de compra não reconhecida, conteste imediatamente no aplicativo. A investigação é do emissor.
Anúncio
Passo a passo para escolher
- Calcule seu gasto mensal real no cartão, olhando as últimas três a seis faturas. Inclua só o que você gastaria de qualquer forma.
- Defina seu perfil de uso: paga sempre a fatura integral? Viaja? Compra no exterior? Precisa de limite alto?
- Liste duas ou três opções, incluindo pelo menos um cartão sem anuidade como referência.
- Calcule o retorno anual de cada uma: cashback em percentual ou pontos por dólar convertidos pelo valor realista da milha.
- Subtraia a anuidade efetiva, já com as isenções a que você tem direito sem mudar seus hábitos.
- Some só os benefícios que você usa pelo valor que economizaria.
- Leia o contrato e a tabela de tarifas: anuidade depois do primeiro ano, condições de isenção, taxas de juros do rotativo e do parcelamento, spread internacional.
- Reavalie uma vez por ano. Programas mudam, seu gasto também. Se o cartão deixou de compensar, negocie a anuidade ou troque.
Perguntas que vale fazer ao banco antes de aceitar
- Qual é a anuidade depois do período promocional e como ela é cobrada (parcelas mensais ou anual)?
- Qual o gasto mínimo para isenção e o que conta para o cálculo (compras parceladas, pagamento de contas)?
- Quantos pontos por dólar e qual a cotação usada na conversão?
- Os pontos expiram? Em quanto tempo?
- Quais programas aceitam transferência, e qual a proporção?
- Qual é o spread nas compras internacionais? Há devolução de IOF?
- Quais seguros estão incluídos e como acioná-los?
Conclusão
Escolher cartão de crédito é uma conta simples, que quase ninguém faz: quanto volta por ano menos quanto custa por ano. Para quem gasta pouco, um cartão sem anuidade é difícil de bater. Para quem gasta muito e paga a fatura integral, cashback ou milhas bem usadas podem devolver centenas de reais por ano, desde que a anuidade efetiva fique abaixo desse retorno. E, acima de tudo isso, a regra que vale para todos: nenhum programa de recompensas compensa o rotativo.
Para entender as regras do sistema de cartões, veja o guia de cartão de crédito; para cuidar do histórico que define seu limite, o de score de crédito.
Nota de atualização: dados de volume da Abecs referentes a 2025; taxa do rotativo do Banco Central referente a setembro de 2026; cotação do dólar (Ptax) de 4/11/2026; Selic de novembro de 2026. Valores de milheiro, spread e anuidades nos exemplos são hipotéticos e servem para ilustrar o cálculo.
Este artigo tem caráter educativo e não constitui recomendação de contratação de nenhum cartão ou instituição. Condições, tarifas e programas variam por emissor e mudam com frequência; consulte o contrato e a tabela de tarifas antes de decidir.
Fontes e referências
- Mercado & Consumo — Setor de cartões movimenta R$ 4,5 trilhões em 2025 (dados Abecs): mercadoeconsumo.com.br/11/02/2026/meios-de-pagamento/setor-de-cartoes-movimenta-r-45-trilhoes-em-2025-alta-de-101-ante-2024/
- Abecs — Associação Brasileira das Empresas de Cartões de Crédito e Serviços: abecs.org.br/
- Banco Central — Taxas de juros por modalidade de crédito (séries SGS): bcb.gov.br/estatisticas/txjuros
- Planalto — Lei 14.690/2023 (teto do rotativo em 100%): planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14690.htm
- Banco Central — Resolução CMN 5.112/2023 (teto e portabilidade da fatura): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=5112
- Banco Central — Resolução CMN 4.549/2017 (rotativo por no máximo 30 dias): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20CMN&numero=4549
- Banco Central — Resolução CMN 3.919/2010 (tarifas e cartão básico): bcb.gov.br/estabilidadefinanceira/exibenormativo?numero=3919&tipo=Resolu%C3%A7%C3%A3o
- Planalto — Decreto 12.499/2025 (alíquotas do IOF): planalto.gov.br/ccivil_03/_ato2023-2026/2025/decreto/d12499.htm
- Tecnoblog — Cartões devem cobrar dólar do dia da compra (Circular BCB 3.918/2018): tecnoblog.net/327297/cartoes-de-credito-cobranca-dolar-dia-da-compra/
Perguntas frequentes
Qual é o melhor cartão de crédito?
Vale mais a pena cashback ou milhas?
Quando a anuidade compensa?
Dá para negociar a anuidade?
Como aumentar o limite do cartão?
Quanto custa usar o cartão de crédito no exterior?
Anúncio