
Parte do guia Investimentos · Investir no Exterior
Investir no exterior: caminhos, custos, IOF e imposto
Anúncio
Investir no exterior deixou de ser coisa de quem tem conta em banco estrangeiro. Hoje dá para comprar, em reais e pelo home broker, recibos de ações americanas e cotas de fundos que replicam índices de outros países — ou abrir, pelo celular, uma conta em dólar ou em uma corretora lá fora. O que mudou pouco é a pergunta que decide tudo: o seu dinheiro sai ou não sai do Brasil? A resposta define quanto você paga de câmbio e de IOF, como declara o imposto, quem guarda os ativos e o que acontece com eles numa herança.
Neste guia você vai ver os cinco caminhos mais comuns, quanto custa cada remessa (spread, tarifa, VET e IOF, com as alíquotas vigentes em outubro de 2026), uma simulação do envio de R$ 10 mil por quatro vias, a regra do Imposto de Renda criada pela Lei 14.754/2023 e os riscos que costumam passar despercebidos.
Nota de atualização (out/2026): alíquotas de IOF conferidas no texto compilado do Decreto 6.306/2007 (art. 15-B), na redação dos Decretos 12.466 e 12.499/2025, restabelecida por decisão cautelar do STF na ADC 96, em julho de 2025. Câmbio médio pela série 3698 do Banco Central até setembro de 2026. Regras de IR pela Lei 14.754/2023 e pelo Perguntas e Respostas IRPF 2026 da Receita Federal. Custos de spread e tarifa da simulação são hipotéticos.
Por que investir fora — e o que entra na sua conta
O motivo mais citado é diversificar: ter parte do patrimônio em outra moeda e em empresas e economias que não dependem só do Brasil. Mas, ao comprar um ativo em dólar, você passa a carregar duas fontes de oscilação: o preço do ativo lá fora e a cotação do dólar aqui. A formação dessa cotação é assunto do nosso guia de taxa de câmbio; para investir, basta guardar a conta abaixo.
$$1 + r_{\text{reais}} = (1 + r_{\text{dólar}}) \times (1 + v_{\text{câmbio}})$$Se o ativo sobe 10% em dólar e o dólar cai 10% no mesmo período, o resultado em reais é \(1{,}10 \times 0{,}90 - 1 = -1\%\). Se os dois sobem 10%, o ganho em reais chega a 21%. O câmbio pode amortecer ou ampliar o resultado, e ninguém controla a direção.
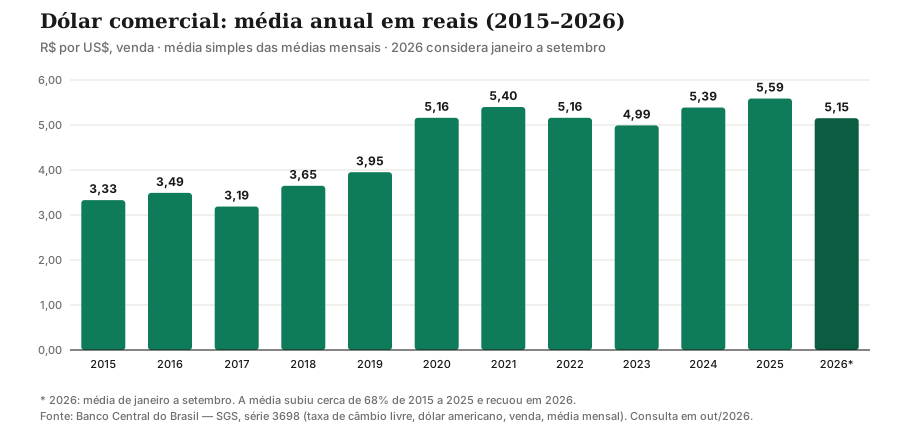
A série do Banco Central mostra o efeito: a média anual do dólar passou de R$ 3,33 em 2015 para R$ 5,59 em 2025, mas a média de janeiro a setembro de 2026 recuou para cerca de R$ 5,15. Quem comprou dólar no pico de 2025 viu parte do ganho dos ativos ser consumida pelo câmbio em 2026. Diversificar em moeda é uma decisão de longo prazo, não uma aposta de curto prazo na cotação.
Quais são os caminhos para investir no exterior?
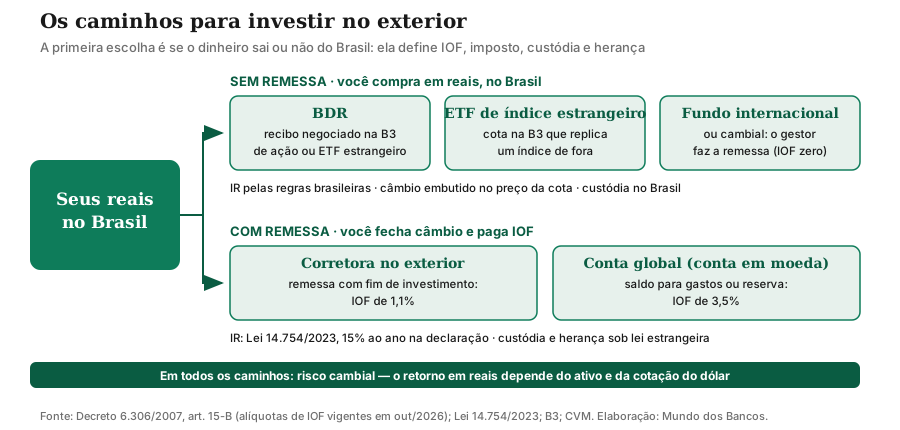
Sem remessa: você compra em reais, no Brasil
BDR (Brazilian Depositary Receipt). É um recibo negociado na B3 que representa ações, ETFs ou outros valores mobiliários emitidos fora do país. Uma instituição depositária compra o ativo lá fora, mantém-no em custódia e emite os recibos aqui. Desde a Resolução CVM 3/2020, o investidor em geral pode comprar BDRs Nível I, e não apenas o investidor qualificado. Os BDRs podem ser patrocinados, quando a empresa estrangeira participa da emissão, ou não patrocinados, emitidos pela depositária sem envolvimento da empresa. Os BDRs de ETF, que espelham carteiras inteiras, são explicados no nosso guia de ETF.
ETF de índice estrangeiro. É um fundo de índice listado na B3 que replica um índice de outro país (de ações americanas, europeias ou globais, por exemplo). Você compra a cota em reais, como uma ação, e, em geral, a variação do dólar aparece no preço. A mecânica, a taxa de administração e o IR estão no guia de ETF.
Fundo internacional ou cambial. São fundos de investimento regulados pela CVM que aplicam parte ou a totalidade da carteira no exterior, ou que acompanham a variação de uma moeda (os cambiais). Quem faz a remessa é o fundo, e as transferências de fundos de investimento para aplicações no mercado internacional têm IOF zero, nos limites fixados pela CVM (Decreto 6.306/2007, art. 15-B, III). Em troca, você paga taxa de administração, às vezes de performance, e se submete às regras de resgate do fundo.
Com remessa: você fecha câmbio e paga IOF
Conta em corretora no exterior. Você envia reais, eles viram dólares (ou outra moeda) e são aplicados diretamente em ações, ETFs, títulos ou fundos de outro país. Dá acesso a mais produtos, mas exige mais de você: contrato em outra jurisdição, câmbio a cada envio e apuração própria do imposto.
Conta global. É uma conta em moeda estrangeira mantida em instituição no exterior, muitas vezes contratada por meio de uma instituição brasileira, com cartão de débito para gastos. Serve para viagens, compras e reserva em moeda forte. Algumas pagam rendimento sobre o saldo, o que muda o tratamento no IR, como você verá adiante.
Tabela comparativa dos caminhos
| Caminho | Custo principal | Imposto de Renda | Risco e custódia | Praticidade |
|---|---|---|---|---|
| BDR | Corretagem e emolumentos; o câmbio está embutido no preço | Venda: 15% (operação comum) ou 20% (day trade), via DARF, sem a isenção de R$ 20 mil; dividendos: tabela progressiva, como rendimento do exterior | Ativo no exterior; recibo emitido por depositária no Brasil e custodiado na B3 | Alta: home broker, em reais |
| ETF de índice estrangeiro (B3) | Taxa de administração, corretagem e spread de compra e venda | 15% sobre o ganho, via DARF, sem isenção de R$ 20 mil | Custódia na B3; carteira do fundo pode estar no exterior | Alta: home broker, em reais |
| Fundo internacional ou cambial | Taxa de administração (e eventual performance) | Regras de fundos no Brasil (come-cotas, conforme o tipo), retido pelo administrador | Custódia no Brasil; risco de gestão | Alta, com prazo de resgate |
| Corretora no exterior | Spread, tarifas e IOF de 1,1% na ida; 0,38% na volta | Lei 14.754/2023: 15% ao ano sobre o ganho, na declaração, com variação cambial | Custódia e regras de proteção do outro país; inventário e eventual imposto sobre herança lá fora | Média: câmbio, idioma e declaração mais trabalhosa |
| Conta global | Spread e IOF de 3,5% para manter saldo | Variação cambial de depósito não remunerado não é tributada; se render juros, 15% ao ano | Instituição estrangeira, sem FGC | Alta para gastos e reserva |
A tabela não ranqueia caminhos: mostra o que você troca em cada um.
Anúncio
Quanto custa enviar dinheiro para fora?
Uma remessa tem quatro camadas de custo: o spread cambial (a diferença entre a cotação de referência e a taxa aplicada a você), as tarifas (fixas e de bancos intermediários), o IOF-câmbio (o Imposto sobre Operações Financeiras, cobrado sobre o valor em reais, com alíquota que depende da finalidade) e o custo de volta, com novo câmbio e IOF de entrada quando você repatria. A parte operacional, como as instruções OUR, BEN e SHA, está no guia de SWIFT e remessas.
VET: o número que junta tudo
Como cada instituição combina spread, tarifa e imposto de um jeito, o Banco Central obriga a apresentação do VET (Valor Efetivo Total): o custo final da operação, em reais por unidade de moeda estrangeira, considerando a taxa de câmbio, os tributos e as tarifas. Nas operações de até US$ 100 mil para liquidação pronta, a instituição tem de informar o VET antes de fechar o câmbio (Resolução BCB 277/2022, art. 18).
$$\text{VET} = \frac{\text{total pago em reais (câmbio + IOF + tarifas)}}{\text{valor recebido em moeda estrangeira}}$$Compare o VET, e não a cotação anunciada.
IOF por tipo de operação (out/2026)
Em maio e junho de 2025, os Decretos 12.466, 12.467 e 12.499 alteraram o art. 15-B do Decreto 6.306/2007, elevaram e unificaram as alíquotas e revogaram o cronograma de redução gradual previsto desde 2022. O Congresso sustou os decretos (Decreto Legislativo 176/2025), mas, em 16 de julho de 2025, o ministro Alexandre de Moraes, do STF, restabeleceu o Decreto 12.499 em decisão cautelar na ADC 96, com exceção das operações de “risco sacado”, que não envolvem câmbio. A decisão foi tomada ad referendum do plenário. O quadro abaixo reflete o texto compilado no Planalto em outubro de 2026.
| Operação de câmbio | Alíquota | Dispositivo (art. 15-B) |
|---|---|---|
| Remessa de residente ao exterior com finalidade de investimento | 1,1% | inciso XXI-A |
| Remessa para manter saldo no exterior em conta própria ou de cônjuge, companheiro ou parente | 3,5% | inciso XXI |
| Demais transferências ao exterior não isentas (terceiros, serviços) | 3,5% | inciso XXIV |
| Compras e saques no exterior com cartão internacional | 3,5% | incisos VII e IX |
| Cartão pré-pago, cheque de viagem e moeda estrangeira em espécie | 3,5% | incisos X e XX |
| Remessas de fundos de investimento para aplicações no exterior (limites da CVM) | zero | inciso III |
| Ingresso de recursos no Brasil, na regra geral (inclusive a volta do investimento) | 0,38% | inciso XXV |
Antes de 2025, a remessa para conta própria no exterior pagava 1,1%. Hoje, a finalidade declarada separa os 1,1% dos 3,5%: o dinheiro que vai para uma conta de investimento é enquadrado de um jeito, o que vai para ficar como saldo, de outro. O decreto permite que a Receita Federal regulamente esse enquadramento. Confirme com a instituição, antes de enviar, qual alíquota será aplicada e se ela aparece no VET.
Simulação: enviar R$ 10 mil por quatro vias
A simulação abaixo usa um câmbio de referência de R$ 5,05 por dólar, próximo da PTAX de meados de outubro de 2026, e spreads e tarifas hipotéticos, escolhidos apenas para ilustrar a ordem de grandeza. O total de R$ 10 mil cobre tudo: tarifa, IOF e o valor convertido. O IOF incide sobre o valor em reais convertido.
$$X = \frac{10.000 - \text{tarifa}}{1 + \text{IOF}} \qquad \text{US\$ recebidos} = \frac{X}{5{,}05 \times (1 + \text{spread})}$$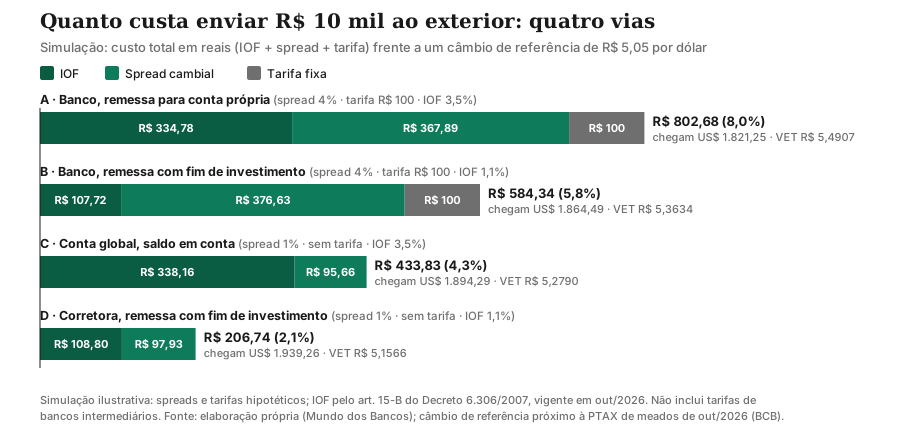
| Via (simulação) | Spread | Tarifa | IOF | IOF pago | Custo do spread | Custo total | Chegam | VET |
|---|---|---|---|---|---|---|---|---|
| A · Banco, para conta própria | 4% | R$ 100 | 3,5% | R$ 334,78 | R$ 367,89 | R$ 802,68 (8,0%) | US$ 1.821,25 | R$ 5,4907 |
| B · Banco, com fim de investimento | 4% | R$ 100 | 1,1% | R$ 107,72 | R$ 376,63 | R$ 584,34 (5,8%) | US$ 1.864,49 | R$ 5,3634 |
| C · Conta global, saldo em conta | 1% | sem tarifa | 3,5% | R$ 338,16 | R$ 95,66 | R$ 433,83 (4,3%) | US$ 1.894,29 | R$ 5,2790 |
| D · Corretora, com fim de investimento | 1% | sem tarifa | 1,1% | R$ 108,80 | R$ 97,93 | R$ 206,74 (2,1%) | US$ 1.939,26 | R$ 5,1566 |
O custo total é a diferença entre os R$ 10 mil pagos e o valor dos dólares recebidos ao câmbio de referência. Duas lições saem da conta. Primeira: com as alíquotas atuais, o IOF pode pesar tanto quanto o spread; só a diferença entre 3,5% e 1,1% vale cerca de R$ 230 em cada R$ 10 mil. Segunda: o spread e a tarifa, que variam muito entre instituições, podem dobrar o custo de uma mesma remessa. Na volta, a conta se repete com o IOF de 0,38% e um novo spread.
O que o marco cambial mudou
A Lei 14.286/2021, o novo marco legal do câmbio, está em vigor desde o fim de dezembro de 2022. Ela simplificou regras antigas, deu ao Banco Central a competência para regulamentar o mercado (o que ele fez com a Resolução BCB 277/2022, a mesma do VET) e confirmou que a entrada e a saída de moeda devem passar por instituição autorizada a operar no mercado de câmbio. Também fixou em US$ 10 mil o valor em espécie que cada viajante pode portar sem passar por instituição autorizada; acima disso, o porte precisa ser declarado. Para quem investe, o marco ampliou a oferta de câmbio digital — e o cuidado continua o mesmo: confira se quem fecha o seu câmbio é autorizado pelo Banco Central.
Como funciona o Imposto de Renda de investimentos no exterior?
A Lei 14.754/2023, com efeitos desde 1º de janeiro de 2024, mudou a tributação dos investimentos de pessoas físicas residentes no exterior. As regras principais:
- 15% sobre o ganho do ano, apurado na Declaração de Ajuste Anual, em ficha separada dos demais rendimentos e sem nenhuma dedução da base de cálculo (art. 2º).
- Regime de caixa: o imposto incide quando o rendimento é efetivamente recebido. Juros e dividendos entram no ano em que caem na conta; ganhos, inclusive a variação cambial sobre o principal, entram no resgate, na venda, no vencimento ou na liquidação (art. 3º).
- Conceito amplo de aplicação financeira: depósitos remunerados, cotas de fundos, ações, títulos, derivativos, ativos virtuais e carteiras digitais com rendimento, entre outros (art. 3º, § 1º).
- Depósitos não remunerados: a variação cambial de conta-corrente ou cartão no exterior não é tributada, se o depósito não render juros e estiver em instituição autorizada no país de origem. Para moeda em espécie, a isenção vale até US$ 5 mil vendidos no ano (art. 2º, §§ 3º a 5º).
- Perdas realizadas podem compensar ganhos do mesmo ano e, se sobrar, de anos seguintes, uma única vez (art. 9º).
- Imposto pago lá fora pode ser deduzido se houver tratado para evitar dupla tributação ou reciprocidade, limitado ao imposto brasileiro sobre aquele rendimento (art. 4º). Para os Estados Unidos, a Receita dispensa a prova de reciprocidade.
Exemplo: você compra US$ 1.000 em ações com o dólar a R$ 5,00 (custo de R$ 5.000) e vende por US$ 1.100 com o dólar a R$ 5,50 (R$ 6.050).
$$\text{ganho} = 1.100 \times 5{,}50 - 1.000 \times 5{,}00 = R\$\,1.050 \qquad \text{IR} = 15\% \times 1.050 = R\$\,157{,}50$$Se o dólar estivesse a R$ 4,50 na venda, os mesmos US$ 1.100 valeriam R$ 4.950: em reais, haveria perda de R$ 50, sem imposto, mesmo com alta de 10% em dólar. A lei também tem regras próprias para entidades controladas no exterior (as offshores) e para trusts — estruturas de patrimônios maiores, que pedem assessoria especializada.
Nos caminhos locais, valem as regras brasileiras: BDRs e ETFs pagam 15% sobre o ganho em operações comuns, recolhidos pelo investidor via DARF; fundos seguem a tributação de fundos, retida pelo administrador. Os dividendos de BDR são tratados como rendimentos do exterior, pela tabela progressiva. A visão geral está no nosso guia de Imposto de Renda.
Há ainda o imposto do outro país. Nos Estados Unidos, a maior parte dos rendimentos de fonte americana pagos a estrangeiros, como dividendos, sofre retenção de 30%, salvo alíquota menor prevista em lei ou em tratado. Como a dedução no Brasil fica limitada ao imposto brasileiro sobre o mesmo rendimento, parte desse valor pode não ser recuperada.
Como declarar
- Bens e Direitos: cada ativo no exterior entra na ficha com o país de localização e o custo de aquisição em reais. Para aplicações financeiras, o programa tem campos para o rendimento ou a perda do ano e para o imposto pago no exterior.
- BDRs e ETFs da B3: ficam em Bens e Direitos como ativos negociados em bolsa no Brasil, e os ganhos mensais vão para a ficha de renda variável.
- Obrigatoriedade: quem teve rendimentos ou ganhos de aplicações financeiras no exterior, ou quer compensar perdas, está obrigado a declarar, segundo o Perguntas e Respostas IRPF 2026.
- Banco Central: se os seus ativos no exterior somarem US$ 1 milhão ou mais em 31 de dezembro, a declaração anual de Capitais Brasileiros no Exterior (CBE) também é obrigatória (Resolução BCB 279/2022). A partir de US$ 100 milhões, há também declarações trimestrais.
Guarde extratos e notas de corretagem: custo, perdas e imposto pago lá fora precisam de comprovação.
Quais são os riscos?
Risco cambial. Como mostrou o gráfico do dólar, a moeda sobe e cai. Ela protege quando o real se desvaloriza e pesa quando o real se valoriza. Para gastos futuros em reais, como a reserva de emergência, essa oscilação costuma ser indesejada.
Custódia no exterior. Na conta global e na corretora lá fora, o dinheiro fica em instituição estrangeira, sob a lei e a supervisão do outro país. O FGC só cobre produtos de instituições associadas no Brasil. Se houver mecanismo de proteção lá fora, ele terá limites e regras próprios. Antes de abrir conta, verifique quem é a instituição custodiante e qual regulador a supervisiona.
Sucessão. Ativos no exterior podem exigir inventário no país em que estão, com custo, prazo e advogado local. Nos Estados Unidos, o espólio de um estrangeiro não residente precisa entregar declaração do imposto federal sobre herança (estate tax) quando os ativos situados no país passam de US$ 60 mil. No Brasil, a Lei Complementar 227/2026 passou a dar normas gerais para o ITCMD, o imposto estadual sobre herança e doação, inclusive em transmissões com bens e trusts no exterior; a cobrança depende das leis de cada estado.
Tributação e conformidade. Errar o IOF, esquecer a ficha das aplicações no exterior ou não recolher o DARF de BDRs gera multa e juros.
Risco do produto. BDRs não patrocinados têm menos exigências de divulgação de informações, e alguns BDRs têm pouca liquidez na B3; fundos têm risco de gestão e prazo de resgate. Entenda o que está comprando e compare com o seu perfil e o seu prazo.
Conclusão
Investir no exterior começa por uma escolha estrutural, e não por um ativo: comprar exposição externa em reais, no Brasil (BDR, ETF de índice estrangeiro, fundo internacional ou cambial) ou remeter dinheiro para uma corretora lá fora ou para uma conta global. No primeiro grupo, o imposto segue as regras brasileiras e a custódia fica aqui. No segundo, você paga spread, tarifas e IOF de 1,1% ou 3,5%, declara os ganhos pela Lei 14.754/2023 e assume riscos de custódia e de sucessão no exterior. Em todos, o câmbio entra na conta.
Antes de remeter, compare o VET e confirme a alíquota de IOF. Para aprofundar, leia os guias de taxa de câmbio, ETF, B3, fundos de investimento, SWIFT e remessas internacionais e Imposto de Renda.
Este artigo tem caráter educativo e não constitui recomendação de investimento.
Fontes e referências
- Planalto — Decreto 6.306/2007 (regulamento do IOF, texto compilado; art. 15-B trata do IOF-câmbio): planalto.gov.br/ccivil_03/_ato2007-2010/2007/decreto/d6306.htm
- Planalto — Decreto 12.499/2025 (alíquotas de IOF-câmbio de 3,5% e 1,1%): planalto.gov.br/ccivil_03/_ato2023-2026/2025/decreto/d12499.htm
- Diário do Nordeste — Alexandre de Moraes determina manutenção de parte de decreto do governo sobre IOF (16/07/2025): diariodonordeste.verdesmares.com.br/pontopoder/alexandre-de-moraes-determina-manutencao-de-parte-de-decreto-do-governo-sobre-iof-1.3670863
- Planalto — Lei 14.286/2021 (marco legal do mercado de câmbio): planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/l14286.htm
- Banco Central — Resolução BCB 277/2022 (regulamento do mercado de câmbio; art. 18 trata do VET): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=277
- Banco Central — Resolução BCB 279/2022 (declaração de Capitais Brasileiros no Exterior): bcb.gov.br/estabilidadefinanceira/exibenormativo?tipo=Resolu%C3%A7%C3%A3o%20BCB&numero=279
- Banco Central — SGS, série 3698 (dólar americano, venda, média mensal): api.bcb.gov.br/dados/serie/bcdata.sgs.3698/dados?formato=json&dataInicial=01/01/2025
- Planalto — Lei 14.754/2023 (tributação de aplicações financeiras, entidades controladas e trusts no exterior): planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14754.htm
- Receita Federal — Perguntas e Respostas IRPF 2026: gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/perguntas-e-respostas/dirpf/p-r-irpf-2026-v1-00-2026-04-23.pdf
- CVM — Resolução CVM 3/2020 (acesso do investidor em geral a BDRs Nível I): conteudo.cvm.gov.br/legislacao/resolucoes/resol003.html
- B3 Bora Investir — BDRs patrocinados e não patrocinados: borainvestir.b3.com.br/tipos-de-investimentos/renda-variavel/bdrs/bdrs-patrocinados-e-nao-patrocinados-aprenda-as-diferencas-e-como-escolher/
- B3 Bora Investir — Como declarar BDRs no Imposto de Renda 2026: borainvestir.b3.com.br/noticias/imposto-de-renda/renda-variavel-imposto-de-renda/como-declarar-bdrs-no-imposto-de-renda-2026-veja-guia-completo-para-nao-cometer-erros/
- IRS — Some nonresidents with U.S. assets must file estate tax returns: irs.gov/individuals/international-taxpayers/some-nonresidents-with-us-assets-must-file-estate-tax-returns
- IRS — NRA withholding (retenção de 30% sobre rendimentos de fonte americana pagos a não residentes): irs.gov/individuals/international-taxpayers/nra-withholding
- Planalto — Lei Complementar 227/2026 (normas gerais do ITCMD, inclusive bens e trusts no exterior): planalto.gov.br/ccivil_03/leis/lcp/lcp227.htm
Perguntas frequentes
Como investir no exterior morando no Brasil?
Qual o IOF para enviar dinheiro para o exterior em 2026?
Conta global vale a pena?
Como é o imposto de renda de investimentos no exterior?
BDR tem isenção de R$ 20 mil?
Preciso declarar ao Banco Central o dinheiro que tenho fora?
Anúncio